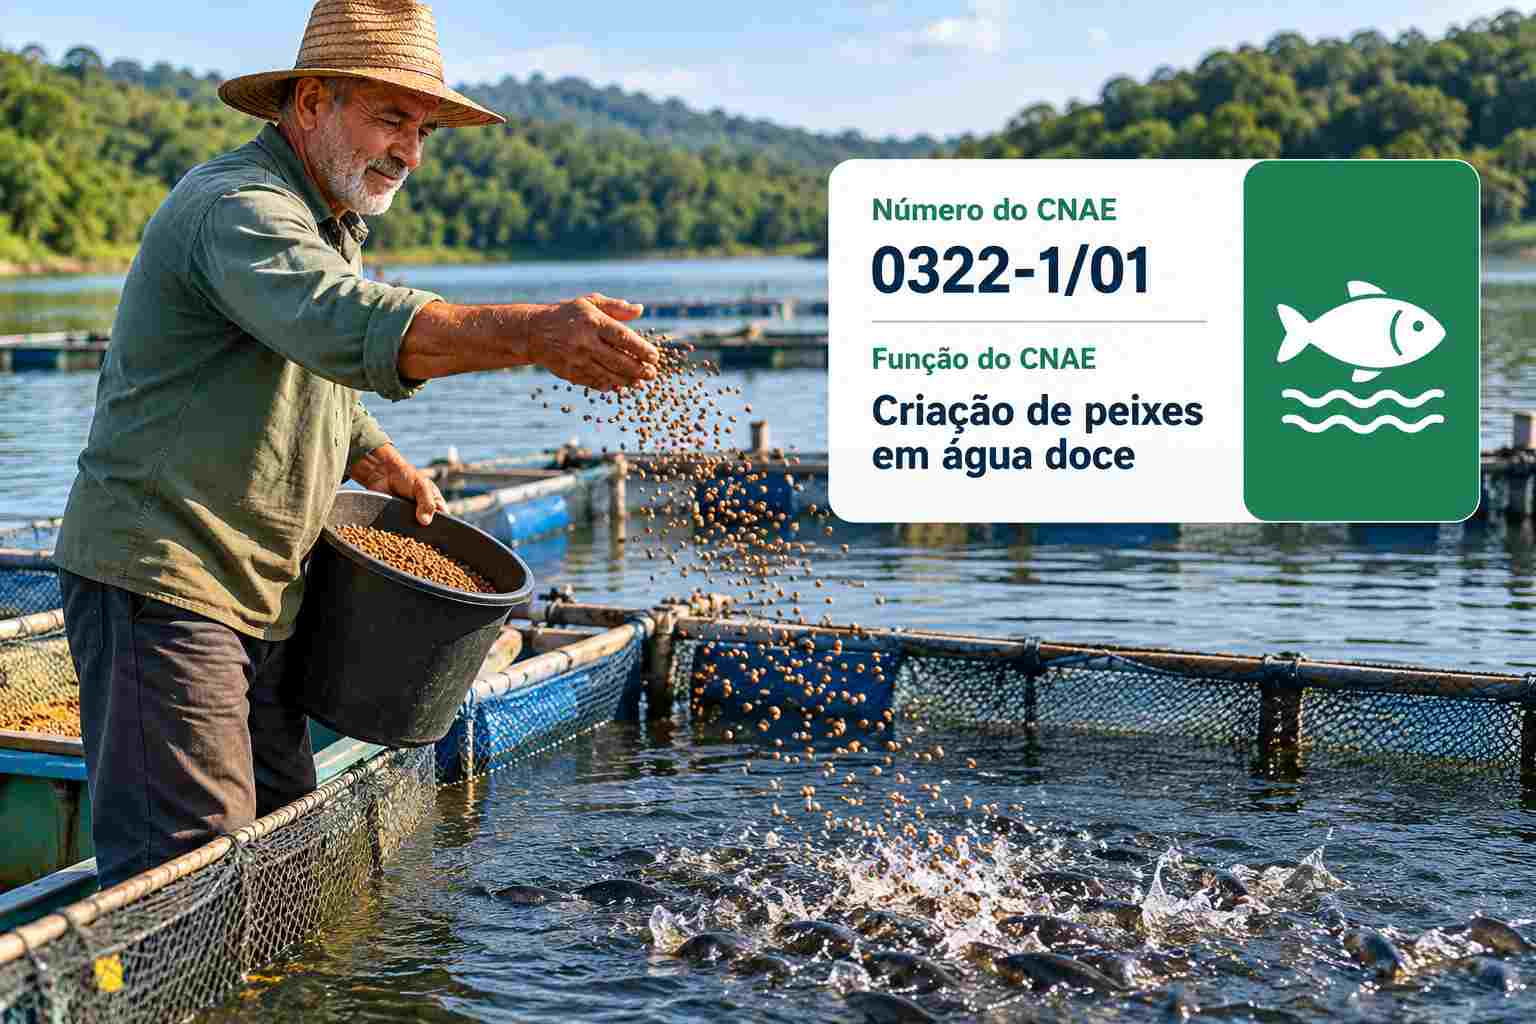
O CNAE 0322-1/01 é o código de quem cria tilápia, tambaqui e outros peixes em água doce no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a alíquota zero do pescado.
A piscicultura de água doce é a aquicultura que mais cresce no Brasil. Segundo a Peixe BR, a produção de peixes de cultivo passou de 1 milhão de toneladas em 2025. É um recorde histórico.
A tilápia lidera com 707,5 mil toneladas, quase 70% do total, segundo a mesma fonte. Já os peixes nativos, como o tambaqui, somaram 257 mil toneladas.
O Paraná é o maior produtor, com 273,1 mil toneladas, seguido por São Paulo e Minas Gerais. Além disso, a exportação somou US$ 60,2 milhões, quase toda de tilápia pros Estados Unidos.
Ou seja, é uma atividade madura, com cooperativas fortes e mercado em expansão. Por isso, entender o CNAE 0322-1/01 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 0322-1/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0322-1/01 corresponde à subclasse “Criação de peixes em água doce”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, que reúne agricultura, pecuária, produção florestal, pesca e aquicultura. Em seguida, vem a divisão 03, o grupo 032 e a classe 03.22-1, da aquicultura em água doce.
Segundo a Concla, o código cobre a criação e a produção de peixes em água doce. Na prática, inclui viveiros escavados, tanques-rede em reservatórios e sistemas de recirculação, além da produção de alevinos.
Funções e atividades permitidas no CNAE 0322-1/01
O CNAE 0322-1/01 cobre todo o ciclo de criação de peixes de água doce pra consumo. Isso vale pra pequenos produtores, integrados de cooperativas e grandes empresas.
Primeiro, o código abrange a produção ou a compra de alevinos. Em seguida, inclui a engorda em viveiros ou tanques-rede, com ração, aeração e manejo sanitário. Por fim, cobre a despesca e a venda do peixe vivo ou in natura.
Contudo, filetar e congelar em escala industrial já é beneficiamento. Do mesmo modo, os pesque-pagues são atividade de lazer. Assim, o CNAE 0322-1/01 vale pra quem cria. Se a piscicultura também filetar, precisa de um CNAE industrial secundário.
Atividades que não se enquadram no CNAE 0322-1/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a pesca de peixes fica nos CNAEs 0311-6/01 e 0312-4/01. Da mesma forma, a criação de peixes ornamentais usa os CNAEs 0321-3/04 e 0322-1/04. Além disso, a pesca esportiva e os pesque-pagues ficam no CNAE 9319-1/99.
Também ficam de fora a preservação do pescado e a farinha de peixe, no CNAE 1020-1/01. Do mesmo modo, as conservas de peixe ficam no CNAE 1020-1/02.
O CNAE 0322-1/01 pode ser MEI?
Não. O CNAE 0322-1/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra criar peixes em água doce.
Na real, a maior parte dos piscicultores trabalha como produtor rural pessoa física. No Paraná, muitos atuam integrados a cooperativas, que fornecem alevinos e ração e compram o peixe. Por isso, a empresa costuma surgir quando a produção cresce ou quando há venda direta.
Tributação do CNAE 0322-1/01
A tributação do CNAE 0322-1/01 depende de duas perguntas. Primeiro, o negócio funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Como pessoa física, o produtor declara a atividade rural no Imposto de Renda. Nesse modelo, ele tributa o resultado do Livro Caixa ou presume 20% da receita como lucro. Além disso, o Funrural de 1,5% costuma ser retido quando o comprador é empresa.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra atividade rural é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária pode ser sobre a receita, perto de 2,05%, ou sobre a folha.
Aqui o peixe leva uma vantagem importante. Peixes frescos, resfriados, congelados e em filés têm alíquota zero de PIS e Cofins. Essa regra vem da Lei nº 10.925/2004, pras posições 03.02, 03.03 e 03.04 da NCM.
Além disso, a Receita Federal trata a piscicultura como atividade rural. Isso abre a opção de recolher a contribuição previdenciária sobre a receita, em vez da folha. Por isso, o contador precisa comparar as duas formas.
No ICMS, a venda de pescado tem isenção ou redução em vários estados. Contudo, a venda de peixe vivo pra frigorífico pode ter regras diferentes. Por isso, o contador precisa conferir cada operação. Também vale guardar as guias de trânsito dos peixes vivos.
Tabela do Simples Nacional atualizada para o CNAE 0322-1/01
No Simples Nacional, o CNAE 0322-1/01 não tá sujeito ao Fator R. A venda do peixe criado pela própria empresa é tributada pelo Anexo I. Isso vale pro peixe vivo, inteiro ou eviscerado.
No entanto, a filetagem em escala industrial segue outro código. Nesse caso, a receita pode ir pro Anexo II. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de peixe da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 3 milhões de receita anual chega a uma alíquota efetiva de cerca de 11,39%. Assim, se vender R$ 250 mil de tilápia num mês, vai pagar perto de R$ 28.470 de DAS.
| Atenção: no Simples Nacional, o DAS já inclui PIS e Cofins mesmo com a alíquota zero do peixe. Por isso, quem produz em volume costuma pagar mais no Simples do que no Lucro Presumido. |
O que é Fator R e por que ele não vale pra aquicultura
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0322-1/01, porque a criação de peixes tá no Anexo I.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 0322-1/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, traz boas notícias pra piscicultura. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 0322-1/01 é a cesta básica nacional. A LC 214/2025 coloca peixes frescos, resfriados e congelados na lista com alíquota zero de CBS e IBS. Contudo, salmonídeos, como a truta, ficam de fora.
Além disso, há o regime do produtor rural não contribuinte, pra quem fatura menos de R$ 3,6 milhões por ano. A LC 214/2025 também trata o produtor rural integrado como não contribuinte, o que interessa a quem trabalha com cooperativas.
Também há redução de 60% pros insumos agropecuários e aquícolas, como rações e formas jovens. Além disso, a exportação segue imune, com direito a manter os créditos das compras.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem trabalha com piscicultura deve começar pelos registros. Afinal, sem eles, a produção nem pode circular nem ser vendida.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0322-1/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, escolha a área e o sistema de criação. Tanques-rede em reservatórios dependem de cessão de uso de águas da União. Já viveiros escavados exigem outorga de uso da água. Em seguida, confira se a área está regular, com CCIR, ITR e o CAR, quando for imóvel rural.
Depois disso, obtenha o licenciamento ambiental no órgão estadual. Além disso, faça o registro de aquicultor no RGP, no Ministério da Pesca e Aquicultura. Do mesmo modo, confira as regras municipais de uso do solo.
Também cuide da sanidade. As formas jovens precisam de origem controlada, e o transporte de animais vivos segue regras sanitárias. Além disso, a venda depende de inspeção quando há abate ou beneficiamento.
Por fim, organize a mão de obra e os contratos. A equipe precisa de treinamento, equipamentos de segurança e registro adequado, com cumprimento da NR-31.
Passo a passo para abrir CNPJ com o CNAE 0322-1/01
Abrir uma empresa com o CNAE 0322-1/01 segue o processo da Redesim, com etapas próprias da aquicultura. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial do estado, com o endereço rural e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “criação de peixes em água doce” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de peixe. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, a outorga ou a cessão de águas e o registro de aquicultor. Só então a piscicultura tá pronta pra vender com tudo em dia.
Gestão financeira na piscicultura
A gestão financeira da piscicultura gira em torno da ração, que é o maior custo da criação. A conversão alimentar define se o lote dá lucro ou prejuízo. Por isso, controle de ração e de mortalidade é questão de sobrevivência. Além disso, o preço da ração acompanha o milho e a soja.
Em primeiro lugar, separe as contas do negócio das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Ração, alevinos, mão de obra e energia concentram boa parte do orçamento. Da mesma forma, a conversão alimentar define a margem de cada ciclo.
Também vale entender a contabilidade da criação. Os peixes em engorda são ativo biológico e precisam ser controlados no estoque. Além disso, viveiros, tanques-rede e aeradores são ativo imobilizado e precisam ser depreciados. Por isso, o controle por lote evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Mortalidade de peixes, alta da ração, problemas na licença e queda de preço podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro rural e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0322-1/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0322-1/01. Isso porque o peixe tem alíquota zero de PIS e Cofins.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 3 milhões de receita anual vendendo tilápia pra frigoríficos. No Simples Nacional a alíquota efetiva fica em torno de 11,4%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Como o peixe fresco tem alíquota zero de PIS e Cofins, esses tributos não pesam. Somando a contribuição previdenciária de 2,05%, o total fica perto de 4,33%.
Ou seja, nesse cenário, o Lucro Presumido sai bem mais barato que o Simples. Contudo, o produtor pessoa física integrado pode ter uma carga ainda menor. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar pessoa física e empresa, avaliar a integração com cooperativas e escolher a base da contribuição. Também vale acompanhar se a receita passa de R$ 3,6 milhões. Esse limite muda a condição de contribuinte na reforma.
Perguntas frequentes sobre o CNAE 0322-1/01
Produção de alevinos entra no CNAE 0322-1/01?
Sim. A produção de alevinos de peixes de água doce costuma ficar nesse código.
Pesque-pague entra no CNAE 0322-1/01?
Não. A pesca esportiva e de lazer fica no CNAE 9319-1/99.
O CNAE 0322-1/01 pode ser MEI?
Não. A criação de peixes em água doce não está entre as ocupações permitidas ao MEI.
A tilápia paga CBS e IBS com a reforma?
A tilápia fresca ou congelada entra na cesta básica, com alíquota zero. Confirme a NCM com o contador.
Conclusão
O CNAE 0322-1/01 organiza a criação de tilápia, tambaqui e outros peixes de água doce. No entanto, não aceita MEI e exige licença ambiental, outorga ou cessão de águas e registro de aquicultor.
Na parte dos impostos, o peixe tem alíquota zero de PIS e Cofins e entra na cesta básica da reforma. Por isso, escolher entre pessoa física, Simples ou Lucro Presumido exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você cria peixes ou quer abrir uma empresa rural, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua piscicultura pode economizar com o regime certo. |
- CNAE 0322-1/04 Criação de Peixes Ornamentais em Água Doce: Guia para Abrir e Tributar
- CNAE 0322-1/03 Criação de Ostras e Mexilhões em Água Doce: Guia para Abrir e Tributar
- CNAE 0322-1/02 Criação de Camarões em Água Doce: Guia para Abrir e Tributar
- CNAE 0322-1/01 Criação de Peixes em Água Doce: Guia para Abrir e Tributar
- CNAE 0321-3/99 Cultivos e Semicultivos da Aquicultura em Água Salgada e Salobra: Guia para Abrir e Tributar