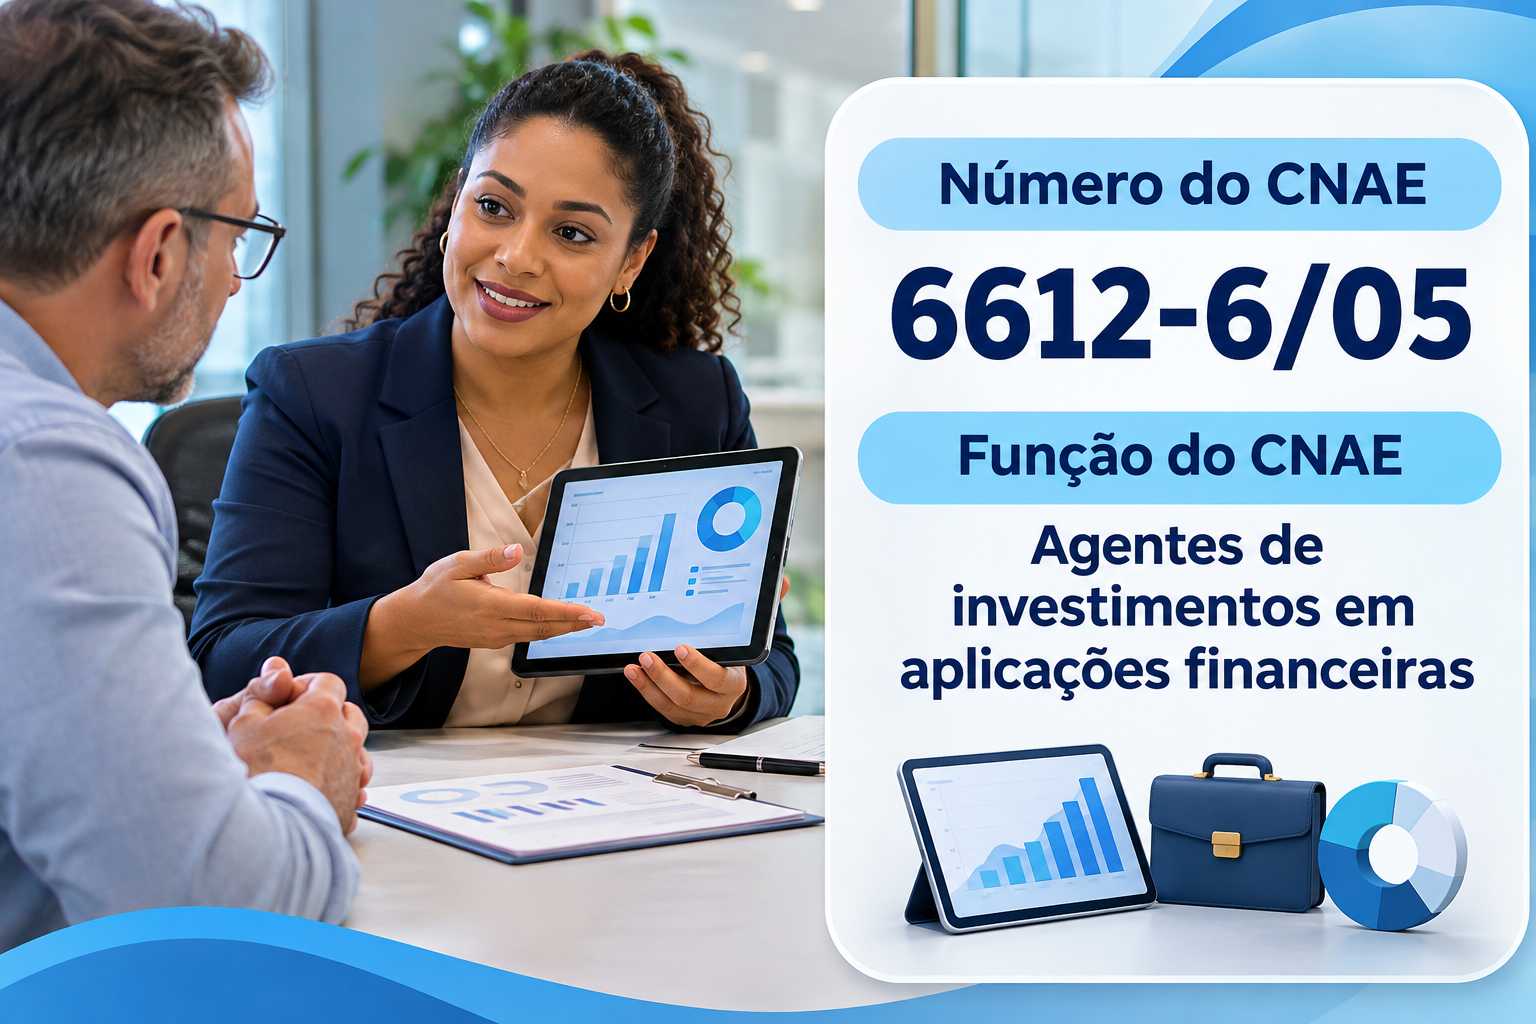
O CNAE 6612-6/05 é o código de quem atua como assessor de investimentos, o antigo agente autônomo no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive o regime específico dos serviços financeiros.
Muitos investidores contam com um assessor pra escolher onde aplicar o dinheiro. Os agentes e assessores de investimentos têm código próprio.
A bolsa brasileira segue atraindo investidores. Segundo a B3, citada pela IstoÉ Dinheiro, o país fechou 2025 com 5,47 milhões de investidores em renda variável.
No ano, foram cerca de 206 mil novos investidores, e a custódia chegou perto de R$ 635 bilhões. Por isso, os intermediários do mercado vivem um momento forte.
Por isso, entender o CNAE 6612-6/05 ajuda a conhecer as regras, os impostos e as mudanças da reforma.
O que é o CNAE 6612-6/05
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Agentes de investimentos em aplicações financeiras”. Na estrutura da Concla/IBGE, ele fica na seção K, de atividades financeiras, de seguros e serviços relacionados. Em seguida, vem a divisão 66, das atividades auxiliares dos serviços financeiros, seguros, previdência complementar e planos de saúde. Depois, vêm o grupo 661 e a classe 66.12-6, dos intermediários em transações de títulos, valores mobiliários e mercadorias.
Segundo a Concla, o código cobre os agentes de investimentos em aplicações financeiras. Hoje, a CVM chama essa atividade de assessoria de investimentos.
Na assessoria de investimentos, o CNAE certo pesa muito. Afinal, ele define o Simples, o ISS e o regime da empresa do assessor.
Funções e atividades permitidas no CNAE 6612-6/05
O CNAE 6612-6/05 é o código dos assessores de investimentos. Ou seja, ele recebe o profissional ou a empresa que capta e atende clientes em nome de corretoras e distribuidoras.
Primeiro, o assessor prospecta clientes e apresenta os produtos do intermediário. Em seguida, transmite ordens e orienta o cliente conforme o perfil. Depois, recebe comissão sobre as receitas geradas.
Além disso, a Resolução CVM nº 178/2023 modernizou a atividade e permitiu outros formatos de sociedade. Do mesmo modo, o assessor precisa de credenciamento em entidade autorizada pela CVM.
Atividades que não se enquadram no CNAE 6612-6/05
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as corretoras de valores ficam no CNAE 6612-6/01. Da mesma forma, as distribuidoras usam o CNAE 6612-6/02.
Também ficam de fora os consultores de valores mobiliários, em códigos próprios, e as gestoras, no CNAE 6630-4/00.
O CNAE 6612-6/05 pode ser MEI?
Não. O CNAE 6612-6/05 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra atuar como assessor de investimentos.
Na real, a assessoria de investimentos não está entre as ocupações permitidas ao MEI. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O assessor precisa de credenciamento e de vínculo com um intermediário. Por isso, ele atua como pessoa física credenciada ou por meio de uma empresa.
Enquadramento do CNAE 6612-6/05
Os agentes autônomos de investimento (assessores) exigem credenciamento prévio em entidade autorizada pela CVM, como a Ancord, tornando o CNPJ insuficiente sem habilitação regulatória, além de demandar definição estrutural entre atuação como pessoa física ou sociedade empresária.
Embora a Receita Federal considere o código impeditivo ao Simples Nacional por equiparação a atividades financeiras, o STJ possui precedente não definitivo afastando a caracterização de intermediação financeira. Fora do regime simplificado, a atividade não se submete obrigatoriamente ao Lucro Real da Lei nº 9.718/1998, permitindo opção pelo Lucro Presumido e exigindo contratos claros de repasse entre sócios e organização documental.
Tributação direta: Lucro Presumido, Lucro Real e PIS/Cofins
No Lucro Presumido, aplica-se a base de presunção de 32% sobre a receita bruta de comissões para apuração do IRPJ e da CSLL — esta última mantida na alíquota geral de 9%, por não se tratar de instituição financeira —, acompanhada da sistemática cumulativa de PIS e Cofins à alíquota combinada de 3,65%.
Caso opte pelo Lucro Real, a tributação recai sobre o lucro líquido ajustado, aplicando-se o regime não cumulativo de 9,25% para PIS e Cofins com aproveitamento de créditos admitidos sobre despesas operacionais.
ISS municipal, dividendos e planejamento anual
Comissões de agenciamento e distribuição auferidas pelo assessor submetem-se ao ISS pelo subitem 10.02 da Lei Complementar nº 116/2003, com alíquotas entre 2% e 5% conforme o município.
Repasses de lucros aos sócios observam a Lei nº 15.270/2025, que estabelece retenção na fonte de 10% sobre dividendos mensais superiores a R$ 50 mil pagos por uma mesma empresa a pessoa física, tornando indispensável a simulação anual entre pró-labore e distribuição antes da virada do exercício.
Simples Nacional e o CNAE 6612-6/05: por que não pode
Aqui há uma regra decisiva. A Resolução CGSN nº 140/2018 lista o CNAE 6612-6/05 entre as atividades impeditivas ao Simples. Por isso, o escritório de assessoria não pode optar pelo Simples.
Contudo, o STJ já entendeu que o assessor de investimentos não faz intermediação financeira. Por isso, alguns escritórios discutem o tema na Justiça, com riscos que precisam ser avaliados.
| Atenção: a Receita trata o código como impeditivo ao Simples, e o tema está em discussão na Justiça. Por isso, a escolha do regime precisa de análise cuidadosa. |
O que é Fator R e por que ele não vale pro CNAE 6612-6/05
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 6612-6/05, porque a atividade nem pode optar pelo Simples.
Ainda assim, vale entender o conceito. Consultorias e outras atividades de serviço, com outros CNAEs, podem usar o Simples com Fator R. Por isso, o enquadramento precisa ser fiel à atividade real.
Reforma tributária e o CNAE 6612-6/05
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante os intermediários do mercado financeiro. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 6612-6/05 é a alíquota. A assessoria segue, em regra, as regras dos serviços ligados aos intermediários financeiros.
Por outro lado, as corretoras do regime regular podem tomar crédito sobre a comissão paga ao assessor. Por isso, a nota fiscal do escritório ganha valor.
Vale lembrar também das alíquotas dos serviços financeiros. Pelo artigo 233 da LC 214/2025, alterado pela LC nº 227/2026, a soma começa em 10,85% em 2027.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS cai aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Vale um detalhe pra quem planeja. Fora do Simples, a empresa já vai destacar CBS e IBS nas notas de serviço. Por isso, os sistemas precisam ser adaptados ainda em 2026.
Segundo Renato Ramos, fundador da RR HUB, o escritório de assessoria precisa avaliar com cuidado o tema do Simples. Afinal, a discussão na Justiça ainda não acabou.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 6612-6/05, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, faça a certificação e o credenciamento como assessor. A entidade autorizada pela CVM exige prova e documentos.
Depois disso, escolha o intermediário ou os intermediários. A Resolução CVM nº 178/2023 trouxe regras novas de vínculo. Por isso, o contrato com a corretora precisa ser bem lido.
Também defina a estrutura do escritório. Sócios, divisão de comissões e regras de saída precisam estar no contrato social. Assim, o escritório evita conflitos.
Por fim, escolha o regime tributário com simulação. Como a Receita trata o código como impeditivo, Presumido e Real precisam ser comparados. Assim, o escritório paga só o necessário.
Passo a passo para abrir CNPJ com o CNAE 6612-6/05
Abrir uma empresa com o CNAE 6612-6/05 segue o processo da Redesim, com etapas próprias dos escritórios de assessoria. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “agentes de investimentos em aplicações financeiras”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Como o Simples é vedado, a escolha fica entre o Lucro Presumido e o Lucro Real.
Depois, conclua o credenciamento e assine o contrato com o intermediário. Por fim, organize o emissor de notas e o controle das comissões. Só então o escritório tá pronto pra faturar com tudo em dia.
Gestão financeira no setor de assessoria de investimentos
A gestão financeira de um escritório de assessoria gira em torno das comissões, dos clientes e dos custos fixos. A receita varia com o mercado. Por isso, o caixa precisa de reserva.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada carteira num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Pró-labore, folha, aluguel, tecnologia, marketing e impostos concentram boa parte do orçamento. Da mesma forma, despesas sem controle corroem a margem sem ninguém perceber.
Vale um cuidado com a dependência do intermediário. Mudanças no contrato com a corretora mexem direto na receita. Por isso, o contrato precisa ser acompanhado.
Outro ponto é a divisão das comissões. Sócios e assessores recebem percentuais diferentes da receita. Por isso, regras claras evitam conflitos.
Também vale olhar a captação de clientes. Marketing e eventos custam caro e demoram a dar retorno. Por isso, o orçamento precisa de metas.
Vale lembrar também da regulação. A CVM e a entidade credenciadora fiscalizam a conduta dos assessores. Por isso, o compliance protege o escritório.
Vale lembrar também do planejamento de caixa. Projeções mensais de receitas e despesas evitam surpresas com impostos e obrigações. Por isso, o fluxo de caixa precisa ser atualizado todo mês.
Por fim, crie uma reserva pra meses difíceis. Queda do mercado, saída de clientes e conflitos entre sócios podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 6612-6/05
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 6612-6/05. Isso porque o escritório de assessoria escolhe entre Presumido e Real.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual em comissões. No Lucro Presumido, IRPJ e CSLL ficam perto de R$ 107 mil.
Somando PIS e Cofins de 3,65% e um ISS de 3%, a conta passa de R$ 186 mil. Ou seja, a carga fica perto de 15,5% da receita, antes da folha.
Já no Lucro Real, com muitas despesas e margem baixa, o imposto sobre o lucro pode cair. Por isso, a margem real define o melhor regime.
Ainda assim, cada empresa tem sua realidade de receita e de custos. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, avaliar o tema do Simples, planejar o pró-labore e organizar a distribuição de lucros. Também vale preparar os contratos pra CBS e o IBS.
Perguntas frequentes sobre o CNAE 6612-6/05
O que entra no CNAE 6612-6/05?
Os agentes de investimentos, hoje chamados de assessores, que captam e atendem clientes em nome de corretoras e distribuidoras.
Assessor de investimentos pode ficar no Simples?
A Receita trata o código como impeditivo. O STJ já entendeu de forma favorável aos assessores, mas a decisão não é definitiva.
O CNAE 6612-6/05 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Qual regime a empresa usa?
A Receita trata o código como impeditivo. Contudo, o STJ já entendeu de forma favorável aos assessores, numa decisão que não é definitiva.
Comissão de assessor paga ISS?
Sim, em regra pelo item 10.02 da LC 116/2003.
Conclusão
O CNAE 6612-6/05 é o código de quem atua como assessor de investimentos, o antigo agente autônomo. No entanto, não aceita MEI.
Nos impostos, vale olhar a discussão sobre o Simples, o ISS da comissão e a escolha entre Presumido e Real. Além disso, a Resolução CVM nº 178/2023 mudou as regras. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você atua como assessor de investimentos ou quer abrir um escritório de assessoria, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 6619-3/04 Caixas Eletrônicos: Guia para Abrir e Tributar
- CNAE 6619-3/03 Representações de Bancos Estrangeiros: Guia para Abrir e Tributar
- CNAE 6619-3/02 Correspondentes Bancários: Guia para Abrir e Tributar
- CNAE 6619-3/01 Serviços de Liquidação e Custódia: Guia para Abrir e Tributar
- CNAE 6613-4/00 Administradoras de Cartões de Crédito: Guia para Abrir e Tributar