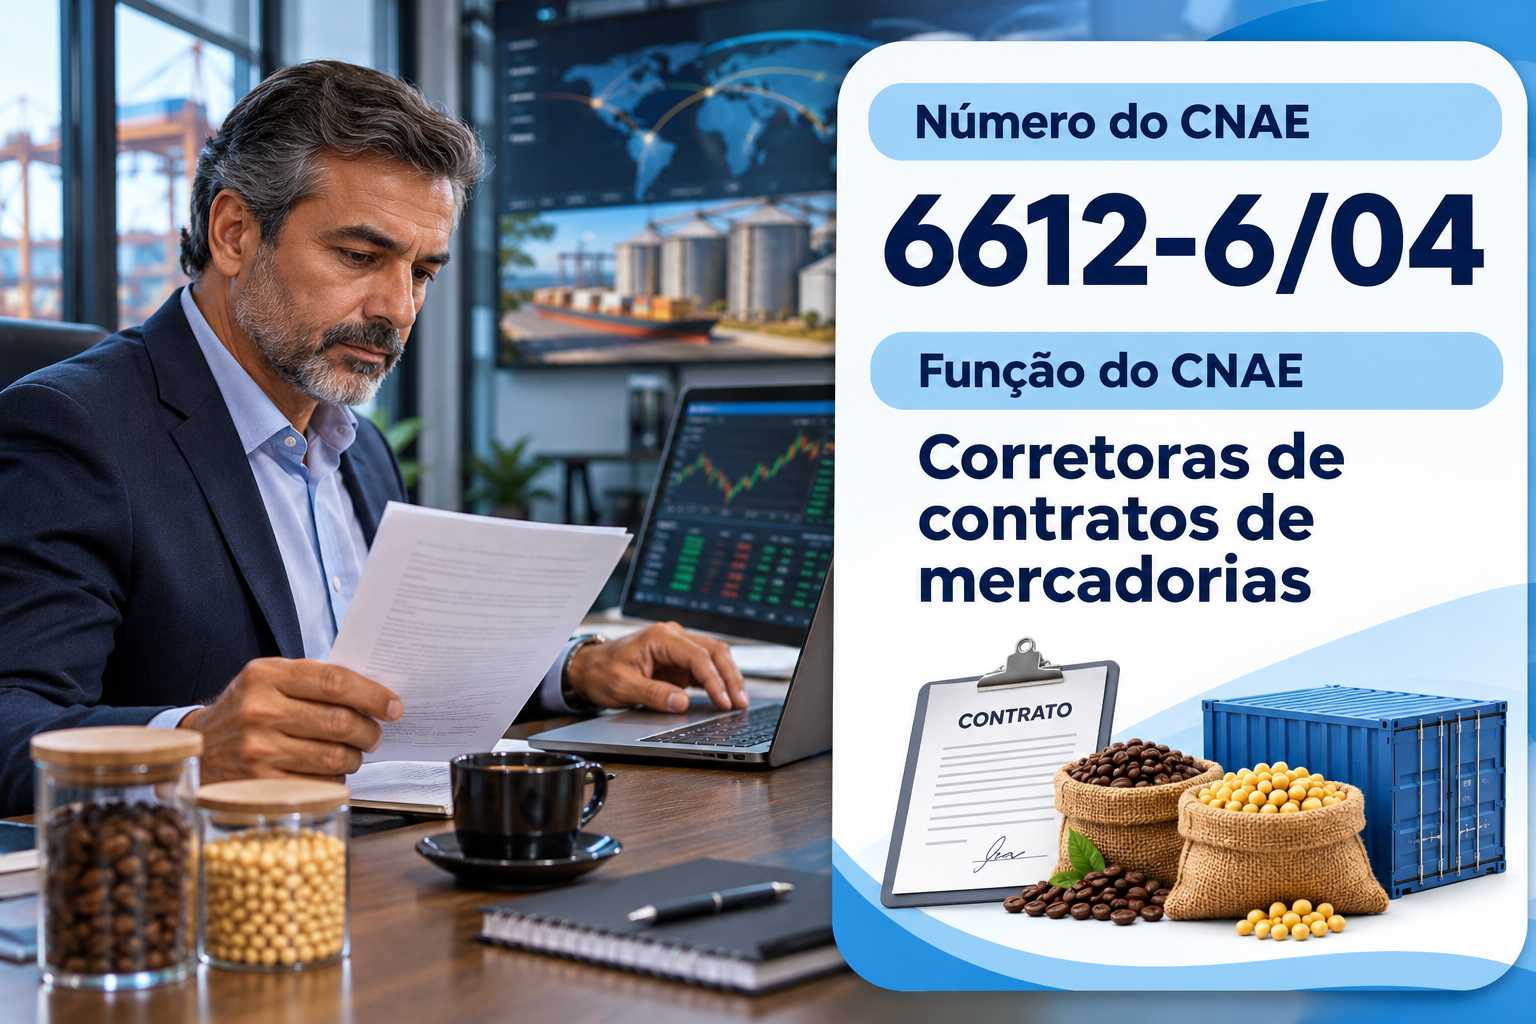
O CNAE 6612-6/04 é o código de quem intermedeia contratos de mercadorias, como grãos, café e gado no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive o regime específico dos serviços financeiros.
Muitas vendas de soja, milho, café e gado passam por corretores especializados. As corretoras de contratos de mercadorias têm código próprio.
A bolsa brasileira segue atraindo investidores. Segundo a B3, citada pela IstoÉ Dinheiro, o país fechou 2025 com 5,47 milhões de investidores em renda variável.
No ano, foram cerca de 206 mil novos investidores, e a custódia chegou perto de R$ 635 bilhões. Por isso, os intermediários do mercado vivem um momento forte.
Por isso, entender o CNAE 6612-6/04 ajuda a conhecer as regras, os impostos e as mudanças da reforma.
O que é o CNAE 6612-6/04
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Corretoras de contratos de mercadorias”. Na estrutura da Concla/IBGE, ele fica na seção K, de atividades financeiras, de seguros e serviços relacionados. Em seguida, vem a divisão 66, das atividades auxiliares dos serviços financeiros, seguros, previdência complementar e planos de saúde. Depois, vêm o grupo 661 e a classe 66.12-6, dos intermediários em transações de títulos, valores mobiliários e mercadorias.
Segundo a Concla, o código cobre as corretoras de contratos de mercadorias. Elas aproximam compradores e vendedores e intermedeiam contratos de produtos.
Na corretagem de mercadorias, o CNAE certo pesa muito. Afinal, ele define o Simples, o ISS da corretagem e o regime tributário.
Funções e atividades permitidas no CNAE 6612-6/04
O CNAE 6612-6/04 é o código das corretoras de mercadorias. Ou seja, ele recebe a empresa que intermedeia a compra e venda de produtos, sem ser dona deles.
Primeiro, a corretora levanta ofertas de produtores e demandas de compradores. Em seguida, negocia preço, prazo e condições e fecha o contrato entre as partes. Depois, acompanha a entrega e recebe a comissão.
Além disso, entram a intermediação de contratos em bolsas de mercadorias e o registro de operações. Do mesmo modo, a corretora pode atuar com grãos, café, açúcar, gado e outros produtos.
Atividades que não se enquadram no CNAE 6612-6/04
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, o comércio atacadista que compra e revende os produtos fica na divisão 46. Da mesma forma, as corretoras de valores usam o CNAE 6612-6/01.
Também ficam de fora os representantes comerciais, no grupo 461, e as bolsas de mercadorias, no CNAE 6611-8/02.
O CNAE 6612-6/04 pode ser MEI?
Não. O CNAE 6612-6/04 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra intermediar contratos de mercadorias.
Na real, a corretagem de contratos de mercadorias não está entre as ocupações permitidas ao MEI. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O representante comercial de produtos agrícolas usa outro código, no grupo 461. Por isso, o enquadramento depende de como o trabalho é feito.
Enquadramento do CNAE 6612-6/04
As corretoras de contratos de mercadorias atuam na intermediação comercial entre produtores e compradores, tendo sua receita tributável restrita exclusivamente às comissões auferidas, sem incluir o valor das mercadorias negociadas.
Diferentemente das corretoras financeiras, a atividade não se enquadra, em regra, na obrigatoriedade do Lucro Real da Lei nº 9.718/1998, permitindo opção pelo Lucro Presumido ou Simples Nacional conforme o faturamento. A gestão exige guarda rigorosa de contratos e confirmações de negócio para comprovar a mera intermediação perante o fisco, orientação contratual sobre seguros de transporte e armazenagem e organização documental em arquivo digital.
Tributação direta: Lucro Presumido, Lucro Real e PIS/Cofins
No Lucro Presumido, aplica-se a base de presunção de 32% sobre a receita bruta de comissões para apuração do IRPJ e da CSLL — esta última mantida na alíquota geral de 9%, por não se tratar de instituição financeira —, acompanhada da sistemática cumulativa de PIS e Cofins à alíquota combinada de 3,65%.
Caso opte pelo Lucro Real, a tributação recai sobre o lucro líquido ajustado, aplicando-se o regime não cumulativo de 9,25% para PIS e Cofins com aproveitamento de créditos admitidos. Pagamentos realizados por pessoas jurídicas tomadoras atraem retenções na fonte de IR, PIS, Cofins e CSLL sobre a comissão faturada.
ISS municipal, não incidência de ICMS e planejamento anual
Comissões de intermediação submetem-se ao ISS pelo subitem 10.02 da Lei Complementar nº 116/2003, com alíquotas entre 2% e 5% conforme o município, enquanto o ICMS e o Funrural recaem exclusivamente sobre a operação mercantil entre produtor e comprador.
Como a escolha pelo regime tributário vincula todo o exercício civil, a simulação anual deve ser concluída antes da virada do ano.
Simples Nacional e o CNAE 6612-6/04: por que não pode
Aqui há uma regra decisiva. A Resolução CGSN nº 140/2018 lista o CNAE 6612-6/04 entre as atividades impeditivas ao Simples. Por isso, a corretora de mercadorias não pode optar pelo Simples.
Por isso, a escolha fica entre o Lucro Presumido e o Lucro Real. Já o representante comercial, com outro CNAE, pode ter outro tratamento.
| Atenção: a atividade não pode optar pelo Simples. Por isso, a escolha entre Lucro Presumido e Lucro Real precisa de simulação. |
O que é Fator R e por que ele não vale pro CNAE 6612-6/04
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 6612-6/04, porque a atividade nem pode optar pelo Simples.
Ainda assim, vale entender o conceito. Representantes comerciais de produtos agrícolas, com outros CNAEs, podem usar o Simples. Nesse caso, o anexo precisa ser conferido.
Reforma tributária e o CNAE 6612-6/04
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante os intermediários do mercado financeiro. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 6612-6/04 é a alíquota. A corretagem segue, em regra, a alíquota padrão de CBS e IBS.
Por outro lado, quem contrata a corretagem no regime regular pode tomar crédito amplo. Por isso, a nota da comissão ganha valor pros clientes.
Vale lembrar também do agro. Produtos agropecuários têm reduções e regras próprias na reforma. Por isso, os contratos intermediados podem mudar de preço.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS cai aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Vale um detalhe pra quem planeja. Fora do Simples, a empresa já vai destacar CBS e IBS nas notas de serviço. Por isso, os sistemas precisam ser adaptados ainda em 2026.
Segundo Renato Ramos, fundador da RR HUB, a corretora de mercadorias deve tributar só a comissão. Afinal, a mercadoria não é dela.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 6612-6/04, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o foco da corretora. Grãos, café, gado e outros produtos têm mercados e sazonalidades diferentes.
Depois disso, monte os contratos de corretagem. Comissão, responsabilidades e prazos precisam estar claros. Por isso, o jurídico entra cedo.
Também organize a documentação de cada negócio. Contratos, confirmações e notas protegem a corretora. Assim, a comissão fica comprovada.
Por fim, escolha o regime tributário com simulação. Como o Simples é vedado, Presumido e Real precisam ser comparados. Assim, a empresa paga só o necessário.
Passo a passo para abrir CNPJ com o CNAE 6612-6/04
Abrir uma empresa com o CNAE 6612-6/04 segue o processo da Redesim, com etapas próprias das corretoras de mercadorias. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “corretoras de contratos de mercadorias”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Como o Simples é vedado, a escolha fica entre o Lucro Presumido e o Lucro Real.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos de corretagem e a documentação dos negócios. Só então a corretora tá pronta pra faturar com tudo em dia.
Gestão financeira no setor de corretagem de mercadorias
A gestão financeira de uma corretora de mercadorias gira em torno das comissões e da sazonalidade das safras. A receita se concentra em alguns meses do ano. Por isso, o caixa precisa de reserva.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada carteira num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Pró-labore, viagens, comunicação, sistemas de cotação e impostos concentram boa parte do orçamento. Da mesma forma, despesas sem controle corroem a margem sem ninguém perceber.
Vale um cuidado com a sazonalidade. A colheita concentra os negócios em poucos meses. Por isso, o caixa precisa cobrir os meses fracos.
Outro ponto é o risco de inadimplência das partes. Se o negócio não se concretiza, a comissão pode não ser paga. Por isso, contratos claros protegem a corretora.
Também vale olhar a informação de mercado. Cotações e notícias definem o momento dos negócios. Por isso, ferramentas de informação valem o investimento.
Vale lembrar também do relacionamento. Produtores e compradores escolhem corretores de confiança. Por isso, a reputação é o maior patrimônio.
Vale lembrar também do planejamento de caixa. Projeções mensais de receitas e despesas evitam surpresas com impostos e obrigações. Por isso, o fluxo de caixa precisa ser atualizado todo mês.
Outro ponto é a análise dos indicadores. Margem, inadimplência e custos por cliente mostram onde a operação ganha ou perde dinheiro. Por isso, relatórios gerenciais ajudam nas decisões.
Por fim, crie uma reserva pra meses difíceis. Quebra de safra, queda de preços e negócios desfeitos podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 6612-6/04
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 6612-6/04. Isso porque a corretora escolhe entre Presumido e Real.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual em comissões. No Lucro Presumido, IRPJ e CSLL ficam perto de R$ 107 mil.
Somando PIS e Cofins de 3,65% e um ISS de 3%, a conta passa de R$ 186 mil. Ou seja, a carga fica perto de 15,5% da receita, antes da folha.
Já no Lucro Real, com muitas despesas e margem baixa, o imposto sobre o lucro pode cair. Por isso, a margem real define o melhor regime.
Ainda assim, cada empresa tem sua realidade de receita e de custos. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, tributar só a comissão, controlar as retenções e guardar a documentação. Também vale preparar os contratos pra CBS e o IBS.
Perguntas frequentes sobre o CNAE 6612-6/04
O que entra no CNAE 6612-6/04?
As corretoras de contratos de mercadorias, que intermedeiam a compra e venda de produtos como grãos, café e gado.
Corretora de mercadorias paga ICMS?
Não sobre os produtos. O ICMS é devido na venda entre produtor e comprador.
O CNAE 6612-6/04 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Qual regime a empresa usa?
Não pode usar o Simples. A escolha fica entre o Lucro Presumido e o Lucro Real, conforme a simulação.
Corretagem de mercadorias paga ISS?
Sim, em regra pelo item 10.02 da LC 116/2003, sobre a comissão.
Conclusão
O CNAE 6612-6/04 é o código de quem intermedeia contratos de mercadorias, como grãos, café e gado. No entanto, não aceita MEI nem Simples.
Nos impostos, vale olhar o ISS da comissão, a escolha entre Presumido e Real e as retenções. Além disso, a mercadoria não entra na receita. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você trabalha com corretagem de mercadorias ou quer abrir uma corretora, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 6619-3/04 Caixas Eletrônicos: Guia para Abrir e Tributar
- CNAE 6619-3/03 Representações de Bancos Estrangeiros: Guia para Abrir e Tributar
- CNAE 6619-3/02 Correspondentes Bancários: Guia para Abrir e Tributar
- CNAE 6619-3/01 Serviços de Liquidação e Custódia: Guia para Abrir e Tributar
- CNAE 6613-4/00 Administradoras de Cartões de Crédito: Guia para Abrir e Tributar