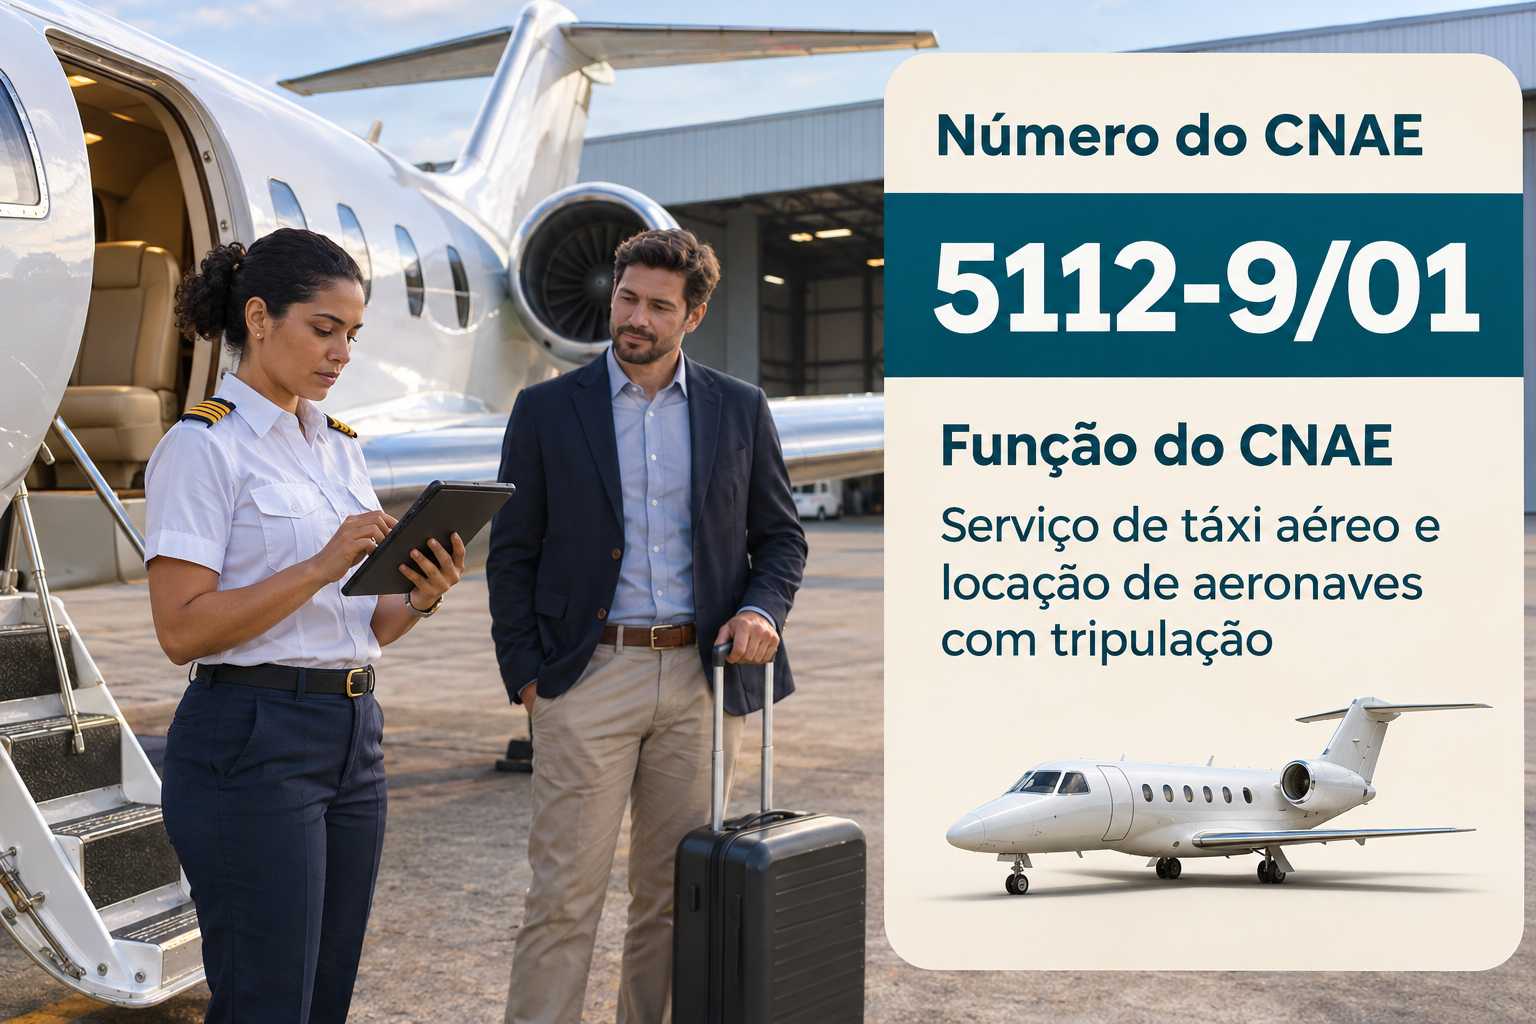
O CNAE 5112-9/01 é o código de quem opera táxi aéreo ou aluga aeronaves com tripulação no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a redução pra aviação regional.
Aviões e helicópteros de táxi aéreo levam executivos, equipes e pacientes pra onde os voos regulares não chegam. Esse serviço tem código próprio.
A aviação brasileira bateu recorde. Segundo a ANAC, citada pela Agência iNFRA, o país transportou 129,6 milhões de passageiros em 2025.
Foi a primeira vez acima de 120 milhões num ano, com alta de 9,4%. Por isso, o transporte aéreo vive um momento de expansão.
Por isso, entender o CNAE 5112-9/01 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 5112-9/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Serviço de táxi aéreo e locação de aeronaves com tripulação”. Na estrutura da Concla/IBGE, ele fica na seção H, de transporte, armazenagem e correio. Em seguida, vem a divisão 51, do transporte aéreo. Depois, vêm o grupo 511 e a classe 51.12-9, do transporte aéreo de passageiros não regular.
Segundo a Concla, o código cobre o táxi aéreo e a locação de aeronaves com tripulação. Os voos são sob demanda e sem rotas fixas.
Na aviação, o CNAE certo pesa muito. Afinal, ele define a certificação da ANAC, o ICMS, o PIS e a Cofins e o tratamento na reforma.
Funções e atividades permitidas no CNAE 5112-9/01
O CNAE 5112-9/01 é o código do táxi aéreo. Ou seja, ele recebe quem faz voos sob demanda ou aluga aeronaves com piloto pra levar passageiros.
Primeiro, a empresa obtém a certificação da ANAC pelo RBAC 135. Em seguida, monta a frota de aviões ou helicópteros e a equipe. Depois, vende os voos fretados e transporta os passageiros.
Além disso, entram o transporte aeromédico e os voos pra plataformas de petróleo. Do mesmo modo, o fretamento de aeronaves com tripulação pra eventos e empresas fica aqui.
Atividades que não se enquadram no CNAE 5112-9/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as linhas aéreas regulares ficam no CNAE 5111-1/00. Da mesma forma, os voos panorâmicos e outros serviços não regulares usam o CNAE 5112-9/99.
Também ficam de fora a locação de aeronaves sem tripulação, no CNAE 7719-5/02, e a aviação agrícola, no CNAE 0161-0/01.
O CNAE 5112-9/01 pode ser MEI?
Não. O CNAE 5112-9/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra operar transporte aéreo.
Na real, o transporte aéreo exige certificação da ANAC e aeronaves de alto valor. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O MEI não tem ocupação ligada ao transporte aéreo. Por isso, a atividade pede uma empresa com certificação da ANAC.
Tributação do CNAE 5112-9/01
A tributação do CNAE 5112-9/01 depende de duas perguntas. Primeiro, o contrato é de transporte ou de locação da aeronave com tripulação? Depois, qual é o regime tributário da empresa?
Como pessoa jurídica, a empresa escolhe entre Lucro Presumido e Lucro Real, já que o Simples é vedado. Na prática, muitas empresas de táxi aéreo usam o Lucro Presumido.
ICMS e ISS no táxi aéreo
Aqui está o ponto central. Em 2001, o STF julgou a ADI 1.600 e afastou o ICMS do transporte aéreo de passageiros. Por isso, o táxi aéreo de passageiros, em regra, não paga ICMS.
Vale um cuidado com os voos dentro do município. Um voo de helicóptero que não sai da cidade pode ser tratado como serviço municipal, com ISS. Por isso, o contador precisa analisar cada caso.
PIS, Cofins e locação com tripulação
No PIS e na Cofins, o táxi aéreo de pessoas fica no regime cumulativo, de 3,65%, mesmo no Lucro Real. A regra é do artigo 10 da Lei nº 10.833/2003.
Outro ponto é a locação com tripulação. Alguns contratos são tratados como locação da aeronave, e outros como transporte. Por isso, o contrato precisa descrever bem o serviço.
Pontos de atenção na operação
Também vale olhar o táxi aéreo clandestino. A ANAC fiscaliza voos remunerados sem certificação, a chamada TACA. Por isso, a empresa regular deve manter a certificação visível ao cliente.
Vale lembrar também do transporte aeromédico. Contratos com planos de saúde e governos exigem estrutura e equipe próprias. Por isso, essa receita pede cuidado extra com retenções.
Outro ponto são os hangares e helipontos. Pousos, decolagens e guarda das aeronaves geram tarifas em aeroportos e helipontos. Por isso, esses custos precisam entrar no preço de cada voo.
Também vale olhar o câmbio. Peças, motores e seguros costumam ser cotados em dólar. Por isso, a contabilidade precisa registrar a variação cambial e o preço precisa acompanhar.
IRPJ e CSLL no Lucro Presumido
No Lucro Presumido, a presunção do transporte de passageiros é de 16% pro IRPJ e 12% pra CSLL. Já no transporte de carga, a presunção do IRPJ cai pra 8%.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Simples Nacional e o CNAE 5112-9/01: por que não pode
Aqui há uma regra decisiva. O artigo 17, inciso VI, da LC 123/2006 veda o Simples a quem presta transporte intermunicipal e interestadual de passageiros. Por isso, o táxi aéreo de passageiros não pode optar pelo Simples.
As exceções da lei valem pro transporte fluvial e pro de características urbanas ou metropolitanas. Contudo, o transporte aéreo de passageiros entre cidades não entra nelas.
| Atenção: no transporte aéreo de passageiros entre cidades, o Simples é vedado. Por isso, a escolha fica entre o Lucro Presumido e o Lucro Real. |
O que é Fator R e por que ele não vale pro CNAE 5112-9/01
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 5112-9/01, porque a atividade nem pode optar pelo Simples.
Ainda assim, vale entender o conceito. Se o grupo abrir outra empresa só pra serviços como treinamento ou consultoria, ela pode usar o Simples. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 5112-9/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o transporte aéreo. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 5112-9/01 é a alíquota. O táxi aéreo segue, em regra, a alíquota padrão de CBS e IBS. Contudo, o encaixe na redução da aviação regional precisa ser conferido.
Por outro lado, quem contrata o voo passa a tomar crédito amplo, quando estiver no regime regular. Por isso, empresas clientes vão olhar o imposto destacado na nota.
Pela lei, entram voos com origem ou destino na Amazônia Legal ou em capitais regionais definidas pelo IBGE. Contudo, o Ministério de Portos e Aeroportos ainda define os detalhes.
Do mesmo modo, o PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Por isso, os preços dos voos precisam ser revistos na transição.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Vale um detalhe pra quem planeja. Como o Simples é vedado, a empresa já recolhe pelo regime regular e vai destacar CBS e IBS nos bilhetes. Por isso, os sistemas de venda precisam ser atualizados.
Segundo Renato Ramos, fundador da RR HUB, o táxi aéreo precisa separar transporte e locação no contrato. Afinal, cada um tem uma regra.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 5112-9/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, confira a certificação exigida pela ANAC. As linhas aéreas seguem o RBAC 121, e o táxi aéreo segue o RBAC 135.
Depois disso, monte o certificado de operador aéreo e as especificações operativas. A ANAC audita manuais, treinamentos e manutenção. Por isso, a certificação pode levar meses.
Também registre as aeronaves no Registro Aeronáutico Brasileiro, o RAB. Além disso, contrate o seguro obrigatório R.E.T.A., do Código Brasileiro de Aeronáutica. Por isso, a documentação vem antes do primeiro voo.
Por fim, monte a equipe e o programa de manutenção. Pilotos, comissários e mecânicos precisam de licenças da ANAC. Assim, a empresa opera com segurança.
Passo a passo para abrir CNPJ com o CNAE 5112-9/01
Abrir uma empresa com o CNAE 5112-9/01 segue o processo da Redesim, com etapas próprias da aviação. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “serviço de táxi aéreo e locação de aeronaves com tripulação”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e, se houver transporte de carga, a inscrição estadual. Elas são indispensáveis pra emitir os documentos fiscais e recolher os tributos.
Em seguida, escolha o regime tributário. Como o Simples é vedado aqui, a escolha fica entre o Lucro Presumido e o Lucro Real.
Depois, obtenha a certificação e as autorizações da ANAC pra operar. Por fim, registre as aeronaves no RAB e contrate os seguros obrigatórios. Só então a empresa tá pronta pra voar com tudo em dia.
Gestão financeira no setor de táxi aéreo
A gestão financeira da aviação gira em torno de combustível, câmbio e ocupação das aeronaves. Muitos custos são em dólar, e a margem costuma ser apertada. Por isso, o controle de caixa pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada aeronave num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Combustível, manutenção, folha de pilotos, seguros, hangar e financiamento da frota concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com o querosene de aviação. O combustível é um dos maiores custos e segue o preço internacional. Por isso, a tarifa precisa acompanhar essa variação.
Outro ponto é o câmbio. Leasing, peças e seguros costumam ser cotados em dólar. Por isso, a proteção cambial faz parte da gestão.
Também vale entender a ocupação. Avião voando vazio é custo sem receita. Por isso, a malha de voos e o preço dinâmico definem a margem.
Vale olhar também a manutenção. Aeronaves passam por revisões obrigatórias por horas de voo e por calendário. Por isso, o caixa precisa prever essas paradas.
Outro ponto é a tripulação. Aeronautas têm regras próprias de jornada e descanso, pela Lei nº 13.475/2017. Por isso, a escala precisa de controle especializado.
Por fim, crie uma reserva pra meses difíceis. Alta do querosene, alta do dólar, queda de demanda e aeronaves paradas podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 5112-9/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 5112-9/01. Isso porque o porte da operação e as margens mudam muito a conta.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 30 milhões de receita anual e margem de 5%, ou R$ 1,5 milhão de lucro. No Lucro Presumido, com presunção de 16%, IRPJ e CSLL somam perto de R$ 1,5 milhão.
Já no Lucro Real, sobre o lucro de verdade, IRPJ e CSLL ficam perto de R$ 486 mil. Ou seja, a diferença passa de R$ 1 milhão por ano.
Além disso, no Lucro Real, prejuízos de anos ruins podem ser compensados depois, dentro dos limites da lei. Por isso, a aviação, com anos de prejuízo, costuma preferir o Real.
Ainda assim, cada empresa tem sua realidade de custos e de rotas. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar trechos domésticos e internacionais, controlar o PIS e a Cofins e acompanhar a regra da aviação regional. Também vale preparar os contratos pra reforma.
Perguntas frequentes sobre o CNAE 5112-9/01
O que entra no CNAE 5112-9/01?
O táxi aéreo e a locação de aeronaves com tripulação, sob demanda e sem rotas fixas.
Locação de avião sem piloto entra no CNAE 5112-9/01?
Não. A locação de aeronaves sem tripulação fica no CNAE 7719-5/02.
O CNAE 5112-9/01 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Qual regime a empresa usa?
O Simples é vedado pro transporte intermunicipal e interestadual de passageiros, inclusive o aéreo. Por isso, a escolha fica entre o Presumido e o Real.
Táxi aéreo paga ICMS?
Em regra, não. Em 2001, o STF afastou o ICMS do transporte aéreo de passageiros, na ADI 1.600.
Conclusão
O CNAE 5112-9/01 é o código de quem opera táxi aéreo ou aluga aeronaves com tripulação. No entanto, não aceita MEI nem Simples.
Nos impostos, vale olhar a ausência de ICMS, o PIS e a Cofins cumulativos e a reforma. Além disso, a ANAC certifica a operação. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você opera táxi aéreo ou quer abrir uma empresa de táxi aéreo, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 5112-9/99 Outros Transportes Aéreos de Passageiros: Guia para Abrir e Tributar
- CNAE 5112-9/01 Táxi Aéreo e Locação de Aeronaves: Guia para Abrir e Tributar
- CNAE 5111-1/00 Transporte Aéreo de Passageiros Regular: Guia para Abrir e Tributar
- CNAE 5822-1/02 Edição e Impressão de Jornais Não Diários: Guia para Abrir e Tributar
- CNAE 5099-8/99 Outros Transportes Aquaviários: Guia para Abrir e Tributar