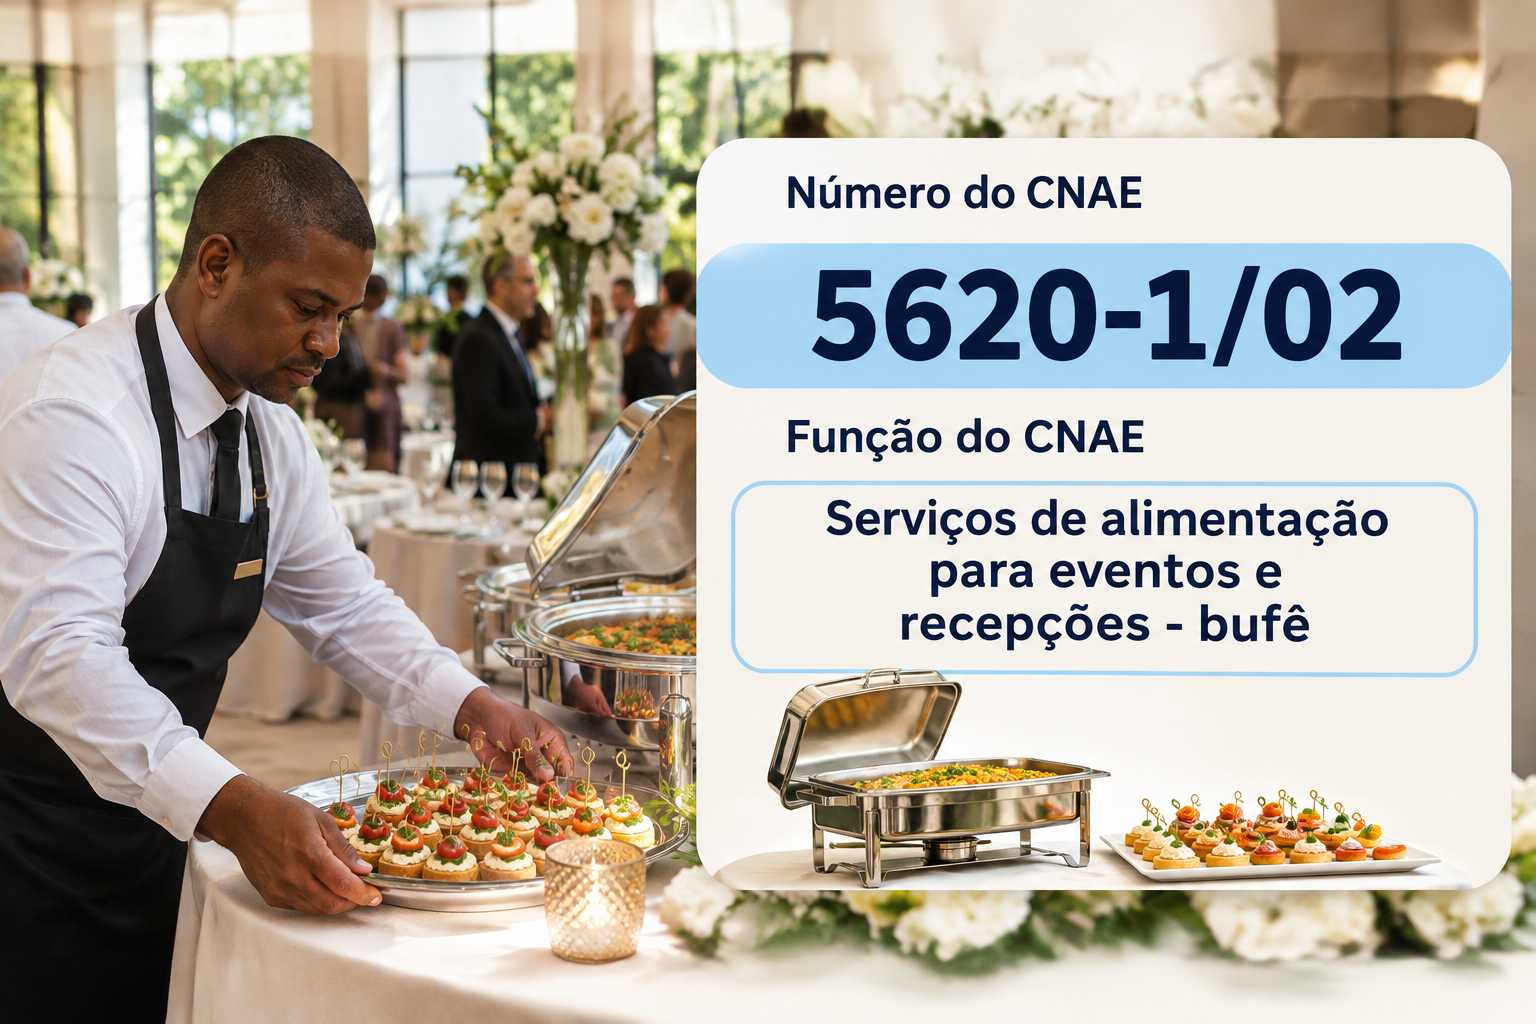
O CNAE 5620-1/02 é o código de quem tem um bufê pra festas, casamentos e eventos no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive o regime específico pra bares e restaurantes.
Casamentos, aniversários, formaturas e eventos corporativos dependem de um bom bufê. A alimentação pra eventos tem código próprio.
A alimentação fora do lar é feita sobretudo de pequenos negócios. Segundo a Abrasel, citada pelo Jornal Contábil, 89% das empresas faturam até R$ 360 mil por ano.
Além disso, só 40% dos bares e restaurantes tiveram lucro em junho de 2025. Por isso, a gestão e o imposto certo fazem muita diferença.
Por isso, entender o CNAE 5620-1/02 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 5620-1/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Serviços de alimentação para eventos e recepções – bufê”. Na estrutura da Concla/IBGE, ele fica na seção I, de alojamento e alimentação. Em seguida, vem a divisão 56, da alimentação. Depois, vêm o grupo 562 e a classe 56.20-1, dos serviços de catering, bufê e outros serviços de comida preparada.
Segundo a Concla, o código cobre os serviços de bufê e catering pra festas, recepções e eventos. Isso vale com ou sem salão próprio.
Na alimentação, o CNAE certo pesa bastante. Afinal, ele define o ICMS, o anexo do Simples, o MEI e o regime específico da reforma.
Funções e atividades permitidas no CNAE 5620-1/02
O CNAE 5620-1/02 é o código dos bufês. Ou seja, ele recebe quem prepara e serve comida e bebida em festas e eventos.
Primeiro, o bufê monta o cardápio e o orçamento com o cliente. Em seguida, compra os insumos e prepara os pratos. Depois, leva a equipe, monta o serviço e atende os convidados no evento.
Além disso, entram o catering pra eventos corporativos e o churrasco ou a pizza em domicílio. Do mesmo modo, os salões de festa com bufê próprio costumam ficar aqui.
Atividades que não se enquadram no CNAE 5620-1/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, os restaurantes ficam no CNAE 5611-2/01. Da mesma forma, as refeições pra empresas usam o CNAE 5620-1/01.
Também ficam de fora o aluguel de salão sem comida, no grupo 8230, e a decoração de festas.
O CNAE 5620-1/02 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz ocupações ligadas ao CNAE 5620-1/02. Entre elas, estão as de churrasqueiro em domicílio independente e pizzaiolo em domicílio independente.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ISS e ICMS. Ou seja, é um bom começo pra quem faz churrasco ou pizza em eventos em pequena escala.
Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção.
Por outro lado, quem passa do limite, contrata mais gente ou abre outra unidade precisa virar microempresa. Nesse caso, o Simples Nacional costuma ser o caminho natural.
Tributação do CNAE 5620-1/02
A tributação do CNAE 5620-1/02 depende de duas perguntas. Primeiro, quanto do contrato é comida e quanto é serviço de organização? Depois, o negócio é MEI ou empresa?
Como pessoa jurídica, o bufê escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Na prática, a maioria dos bufês fica no Simples.
Aqui está o ponto central. O item 17.11 da LC 116/2003 cobra ISS sobre a organização de festas e o bufê. Contudo, a lei exclui o fornecimento de comida e bebida, que paga ICMS.
Vale um cuidado com o contrato. Sem a separação entre comida e serviço, o fisco pode cobrar o imposto mais alto sobre tudo. Por isso, o orçamento deve detalhar cada parte.
Vale um cuidado com as bebidas. Cerveja, refrigerante e água costumam ter ICMS por substituição tributária e PIS e Cofins monofásicos. Por isso, essas receitas precisam ser separadas no PGDAS.
No PIS e na Cofins, o Lucro Presumido usa o regime cumulativo, de 3,65%. Já no Lucro Real, o regime não cumulativo gera créditos sobre insumos, como alimentos e embalagens.
Vale lembrar também da Vigilância Sanitária. Cozinhas precisam de licença sanitária, manual de boas práticas e controle de pragas. Por isso, a fiscalização pode fechar o negócio irregular.
Outro ponto é a equipe. Garçons e cozinheiros extras por evento precisam de contrato correto. Por isso, a forma de contratação evita passivos trabalhistas.
Vale lembrar também do Perse. O programa zerava tributos federais pra parte do setor de eventos. Contudo, foi encerrado em 2025, após atingir o teto de R$ 15 bilhões.
No Lucro Presumido, a comida usa presunção de 8% pro IRPJ, e os serviços usam 32%. Por isso, a separação também reduz o imposto sobre o lucro.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 5620-1/02
No Simples Nacional, o CNAE 5620-1/02 divide a receita em duas partes. A comida e a bebida vão pro Anexo I, com ICMS.
Já a organização e os serviços do evento vão pro Anexo III, com ISS. Por isso, o contrato e a nota precisam separar cada parte.
No Anexo I, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: comércio
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 8,82%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 8.820 de DAS.
| Atenção: no bufê, a comida paga ICMS, e a organização do evento paga ISS, pelo item 17.11. Por isso, o contrato precisa separar as duas partes. |
O que é Fator R e por que ele não vale pro CNAE 5620-1/02
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 5620-1/02, porque o Anexo I não depende da folha.
Ainda assim, vale entender o conceito. Se o negócio faturar à parte serviços como consultoria ou eventos, essas receitas podem ter outro anexo. Nesse caso, o Fator R pode entrar no jogo.
Reforma tributária e o CNAE 5620-1/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante os bares e restaurantes. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 5620-1/02 é a redução. A LC 214/2025 criou um regime específico pra bares e restaurantes, com redução de 40% na CBS e no IBS.
Além disso, a gorjeta de até 15%, repassada aos empregados, fica fora da base. Do mesmo modo, a taxa de intermediação dos aplicativos de entrega também sai da base.
Contudo, bebidas alcoólicas não têm a redução e pagam o Imposto Seletivo. Por isso, o cardápio vai ter cargas diferentes por item.
Vale lembrar também do Simples. Quem fica no DAS não usa a redução de 40%. Por isso, a escolha entre recolher dentro ou fora do Simples precisa de simulação.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o bufê que separa comida e serviço paga menos imposto. Afinal, cada parte tem uma regra.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 5620-1/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, faça a consulta de viabilidade na prefeitura. O endereço precisa permitir a atividade, com regras de horário, som e mesas na calçada.
Depois disso, obtenha a licença sanitária da cozinha e defina o modelo de contrato. Comida e serviço precisam aparecer separados no orçamento. Por isso, o contador ajuda a montar o modelo.
Também organize a cozinha pra Vigilância Sanitária. Licença sanitária, manual de boas práticas e curso de manipulação de alimentos são exigidos. Por isso, a adequação vem antes da inauguração.
Por fim, monte a ficha técnica e o controle de estoque. Saber o custo de cada prato evita vender com prejuízo. Assim, o negócio já nasce com a margem sob controle.
Passo a passo para abrir CNPJ com o CNAE 5620-1/02
Abrir uma empresa com o CNAE 5620-1/02 segue o processo da Redesim, com etapas próprias da alimentação. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “serviços de alimentação para eventos e recepções – bufê”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição estadual e a municipal. Elas são indispensáveis pra emitir a nota fiscal de consumidor e recolher o ICMS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, obtenha o alvará, a licença sanitária e o auto de vistoria dos bombeiros. Por fim, organize o sistema de vendas com nota fiscal. Só então o negócio tá pronto pra abrir com tudo em dia.
Gestão financeira no setor de bufês
A gestão financeira na alimentação gira em torno de custo da mercadoria, folha e taxas de cartão e aplicativos. A margem é apertada, e o desperdício corrói o lucro. Por isso, a ficha técnica de cada prato pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada unidade num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Alimentos, bebidas, equipe extra, transporte, louças e impostos concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com o custo da mercadoria. Alimentos e bebidas sobem de preço com frequência. Por isso, o cardápio precisa de revisão periódica.
Outro ponto são os aplicativos de entrega. Comissões e taxas reduzem a margem de cada pedido. Por isso, o preço no aplicativo precisa ser calculado à parte.
Também vale entender as taxas de cartão. Crédito, débito e vouchers têm custos e prazos diferentes. Por isso, negociar com as maquininhas faz diferença.
Vale olhar também o desperdício. Sobras, perdas e porções erradas corroem o lucro sem ninguém perceber. Por isso, o controle de estoque é diário.
Outro ponto é a sazonalidade. Feriados, férias e clima mudam o movimento. Por isso, a escala e as compras precisam acompanhar a demanda.
Por fim, crie uma reserva pra meses difíceis. Alta dos alimentos, queda de movimento, comissões altas dos aplicativos e problemas sanitários podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 5620-1/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 5620-1/02. Isso porque o anexo do Simples, as bebidas e o ICMS mudam muito a conta.
Veja um exemplo ilustrativo. Pense num negócio com R$ 1,2 milhão de receita anual. No Simples, pelo Anexo I, a alíquota efetiva fica perto de 8,83%, já com o INSS patronal.
No Lucro Presumido, com a presunção de 8%, IRPJ, CSLL, PIS e Cofins somam perto de 5,93% da receita. Somando um ICMS de 3,2%, como no regime especial de São Paulo, a conta chega a 9,13%.
Além disso, no Presumido, o INSS patronal de 20% sobre a folha vem à parte. Ou seja, com folha alta, o Simples tende a vencer.
Vale lembrar também das bebidas. Cervejas, refrigerantes e águas com ICMS-ST e PIS e Cofins monofásicos reduzem o DAS quando bem separados. Por isso, o cadastro dos produtos vale dinheiro.
Além do regime, outras decisões fazem diferença. Por exemplo, separar bebidas com ST e monofásico, controlar a gorjeta e comparar o regime estadual de ICMS. Também vale simular a opção de CBS e IBS fora do DAS.
Perguntas frequentes sobre o CNAE 5620-1/02
O que entra no CNAE 5620-1/02?
Os serviços de bufê e catering pra festas, recepções e eventos, com ou sem salão próprio.
Bufê paga ISS ou ICMS?
Os dois. A organização paga ISS, pelo item 17.11, e a comida e a bebida pagam ICMS.
O CNAE 5620-1/02 pode ser MEI?
Sim, por ocupações como churrasqueiro em domicílio independente e pizzaiolo em domicílio independente.
Pode ficar no Simples?
Pode, até R$ 4,8 milhões. A comida vai pro Anexo I, e os serviços do evento vão pro Anexo III.
Churrasqueiro de festas pode ser MEI?
Pode, pela ocupação de churrasqueiro em domicílio independente.
Conclusão
O CNAE 5620-1/02 é o código de quem tem um bufê pra festas, casamentos e eventos. Além disso, aceita MEI, por ocupações como churrasqueiro e pizzaiolo em domicílio.
Nos impostos, vale olhar o ISS do item 17.11, o ICMS da comida, os anexos do Simples e a reforma. Além disso, o contrato precisa separar comida e serviço. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você tem um bufê ou quer abrir um bufê, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 5812-3/01 Edição de Jornais Diários: Guia para Abrir e Tributar
- CNAE 5813-1/00 Edição de Revistas: Guia para Abrir e Tributar
- CNAE 5812-3/02 Edição de Jornais Não Diários: Guia para Abrir e Tributar
- CNAE 4929-9/02 Fretamento Intermunicipal e Interestadual: Guia para Abrir e Tributar
- CNAE 4923-0/02 Locação de Automóveis com Motorista: Guia para Abrir e Tributar