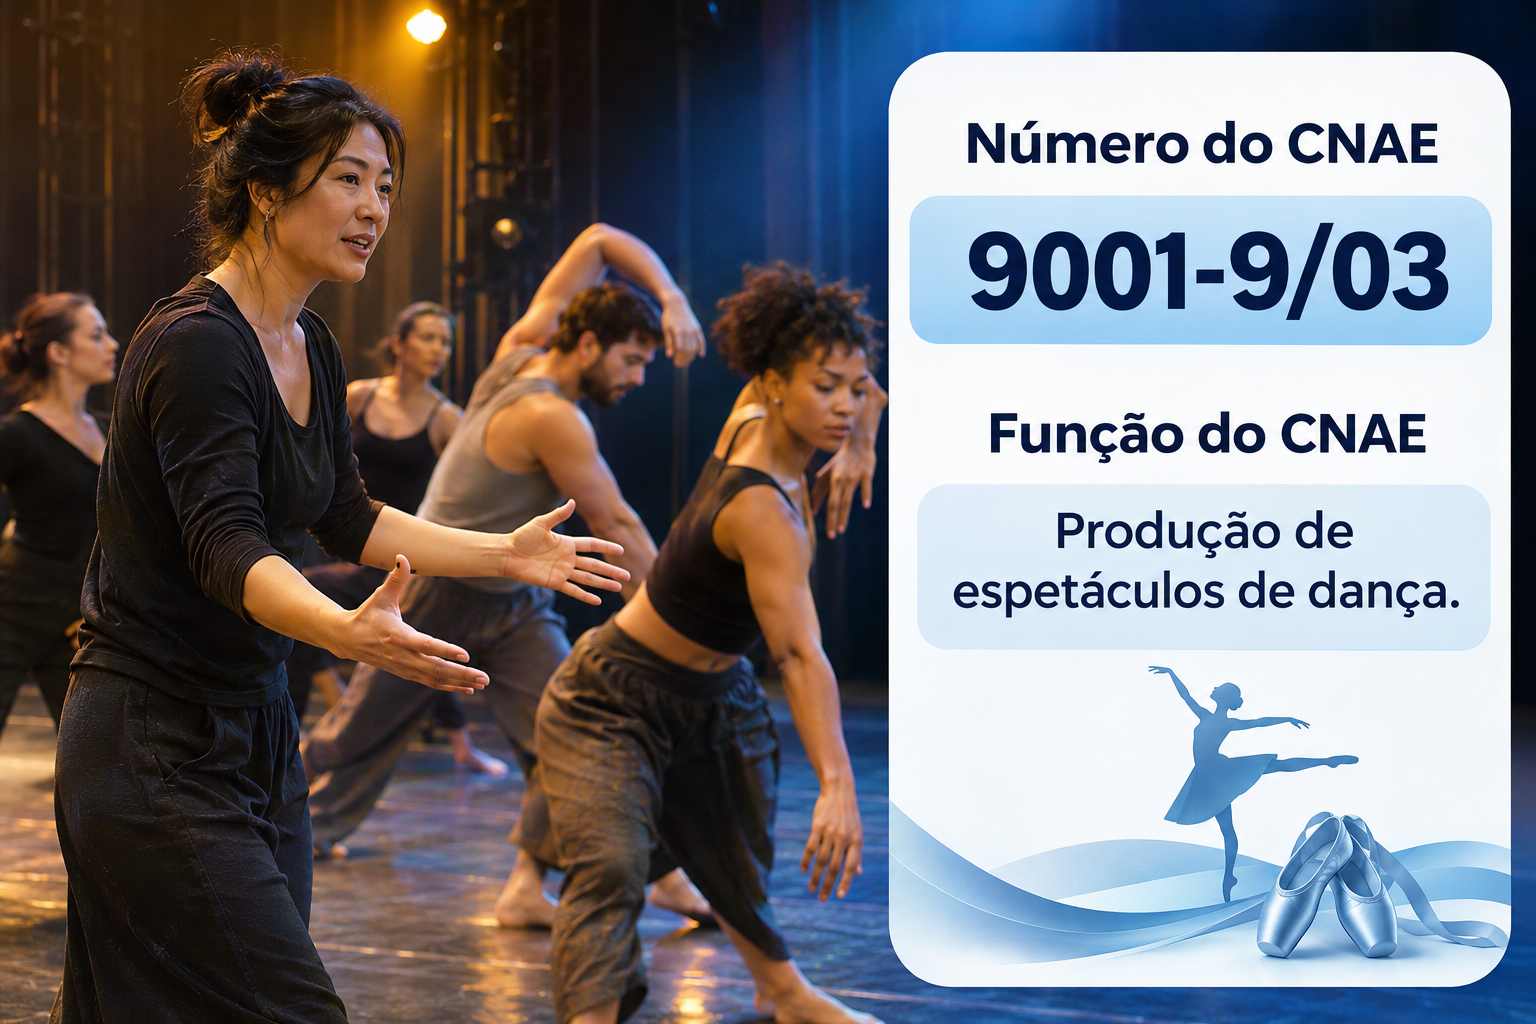
O CNAE 9001-9/03 é o código de quem produz espetáculos de dança ou atua como bailarino independente no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a redução de 60% pras produções culturais nacionais.
Balés, espetáculos contemporâneos e danças populares levam público aos palcos do país. A produção de espetáculos de dança tem código próprio.
O mercado de espetáculos é forte no país. Segundo a PwC, citada pela Billboard Brasil, o Brasil é o segundo maior mercado de shows do mundo.
Além disso, a Abeoc e o Sebrae apontam que os eventos movimentam mais de R$ 300 bilhões por ano. Por isso, a produção de espetáculos tem muito espaço.
Por isso, entender o CNAE 9001-9/03 ajuda a se formalizar, ganhar clientes e pagar só o imposto necessário.
O que é o CNAE 9001-9/03
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Produção de espetáculos de dança”. Na estrutura da Concla/IBGE, ele fica na seção R, de artes, cultura, esporte e recreação. Em seguida, vem a divisão 90, das atividades artísticas, criativas e de espetáculos. Depois, vêm o grupo 900 e a classe 90.01-9, das artes cênicas, espetáculos e atividades complementares.
Segundo a Concla, o código cobre a produção e a promoção de espetáculos de companhias e grupos de dança. Isso inclui profissionais de dança independentes.
Na produção cultural, o CNAE certo pesa muito. Afinal, ele define o MEI, o anexo do Simples, o ISS e a redução na reforma.
Funções e atividades permitidas no CNAE 9001-9/03
O CNAE 9001-9/03 é o código da produção de dança. Ou seja, ele recebe companhias, grupos e bailarinos independentes.
Primeiro, a companhia cria a coreografia e capta os recursos. Em seguida, faz os ensaios, o figurino e a luz. Depois, estreia o espetáculo e circula com ele.
Além disso, entram festivais de dança e apresentações em eventos. Do mesmo modo, muitas companhias vivem de editais e patrocínios.
Atividades que não se enquadram no CNAE 9001-9/03
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as escolas de dança ficam no CNAE 8592-9/01. Da mesma forma, a venda de ingressos usa o CNAE 7990-2/00.
Também ficam de fora a gestão de teatros, no CNAE 9003-5/00, e a produção teatral, no CNAE 9001-9/01.
O CNAE 9001-9/03 pode ser MEI?
Não. O CNAE 9001-9/03 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra manter uma companhia de dança.
Na real, o Anexo XI não traz ocupação pra este código. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. Artistas que trabalham sozinhos costumam abrir microempresa no Simples. Por isso, o Anexo III é o caminho mais comum.
Tributação do CNAE 9001-9/03
A tributação do CNAE 9001-9/03 depende de duas perguntas. Primeiro, a produção usa recursos próprios ou incentivados? Depois, qual é o regime tributário?
Como pessoa jurídica, a produtora escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Na prática, as produtoras pequenas ficam no Simples, no Anexo III.
Aqui está o ponto central. A produção de espetáculos paga ISS, em geral pelo item 12.07 da LC 116/2003. As alíquotas variam de 2% a 5%, conforme o município.
Vale um cuidado com a bilheteria. Quando a produtora vende os ingressos, a receita é dela. Já quando recebe só um cachê, a base muda. Por isso, o contrato define quem fatura o quê.
Outro ponto são os incentivos. A Lei Rouanet, a Lei nº 8.313/1991, e a Política Nacional Aldir Blanc financiam projetos culturais. Por isso, a prestação de contas exige contabilidade organizada.
Também vale olhar os direitos autorais. Pela Lei nº 9.610/1998, obras usadas no espetáculo precisam de autorização. Por isso, o pagamento ao Ecad ou aos autores entra no custo.
Vale lembrar também da contratação. Artistas e técnicos seguem a Lei nº 6.533/1978, com contratos por temporada ou apresentação. Por isso, a forma de contratar muda encargos e riscos.
Outro ponto é a diferença pra escola. Aulas de dança são ensino, com outro código e outro item de ISS. Por isso, a companhia que dá aulas precisa incluir o código da escola.
No PIS e na Cofins, o Lucro Presumido usa o regime cumulativo, de 3,65%. Já no Lucro Real, o regime não cumulativo, de 9,25%, gera créditos sobre os insumos.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 9001-9/03
No Simples Nacional, o CNAE 9001-9/03 fica no Anexo III. A LC 123/2006 cita as produções artísticas e culturais, e sua apresentação, nesse anexo.
Ou seja, a alíquota começa em 6% e não depende do Fator R. Por isso, as produtoras pequenas costumam começar no Simples.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: na produção cultural, o Simples fica no Anexo III. Por isso, o foco do planejamento vai pro ISS, pros incentivos e pros contratos. |
O que é Fator R e por que ele não vale pro CNAE 9001-9/03
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 9001-9/03, porque a atividade fica direto no Anexo III.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços do Anexo V, como consultoria, essas receitas podem depender do Fator R.
Reforma tributária e o CNAE 9001-9/03
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a cultura. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 9001-9/03 é a redução. A LC 214/2025 prevê redução de 60% na CBS e no IBS pras produções nacionais artísticas e culturais.
Contudo, o encaixe de cada serviço na redução precisa ser conferido no regulamento. Por isso, o contrato e a nota devem descrever bem a atividade.
Clientes do regime regular tomam crédito sobre o serviço contratado. Por isso, a empresa no Simples pode avaliar recolher CBS e IBS por fora do DAS.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a produtora precisa separar as receitas por projeto. Afinal, isso facilita a prestação de contas.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 9001-9/03, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o tipo jurídico, em geral microempresa no Simples. Depois, organize os contratos com bailarinos e técnicos.
Depois disso, organize os contratos com artistas, técnicos e espaços. Cachês, direitos autorais e bilheteria precisam estar claros em cada temporada.
Também organize o controle de receitas e as notas fiscais de cada serviço. Retenções e descontos precisam bater com o valor recebido. Assim, a empresa evita problemas com o fisco.
Por fim, contrate os seguros de responsabilidade civil. Danos a clientes e a terceiros são riscos reais da atividade. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 9001-9/03
Abrir uma empresa com o CNAE 9001-9/03 segue o processo da Redesim, com etapas próprias das produtoras culturais. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “produção de espetáculos de dança”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos com os clientes e os controles de recebimento. Só então a empresa tá pronta pra faturar com tudo em dia.
Gestão financeira no setor cultural
A gestão financeira de uma produtora gira em torno de temporadas, captação e bilheteria. Os custos chegam antes da receita, nos ensaios e na montagem. Por isso, o fluxo de caixa por projeto pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada unidade num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Cachês, cenários, figurinos, aluguel de espaços, divulgação e impostos concentram boa parte do orçamento. Da mesma forma, despesas sem controle corroem a margem sem ninguém perceber.
Custos da produção e da captação
Vale um cuidado com os cachês. Bailarinos, coreógrafos e técnicos costumam ser o maior custo da montagem. Por isso, contratos claros, com valor, prazo e forma de pagamento, evitam surpresas.
Outro ponto é a meia-entrada. Estudantes, idosos e pessoas com deficiência pagam metade do ingresso por lei. Por isso, esse desconto precisa entrar no cálculo do preço e da bilheteria esperada.
Também vale planejar as turnês. Transporte, hospedagem e frete de cenário pesam muito quando a companhia viaja. Por isso, cada cidade da turnê precisa de um orçamento próprio.
Vale olhar também os projetos incentivados. Editais e a Lei Rouanet exigem prestação de contas detalhada, com notas e comprovantes. Por isso, a produtora precisa guardar cada gasto ligado ao projeto.
Também vale olhar o seguro. Espetáculos com público e equipamentos caros pedem cobertura de responsabilidade civil e de danos. Por isso, a apólice certa protege o caixa da empresa.
Planejamento, controles e reserva
Vale lembrar também do planejamento de caixa. Projeções mensais de receitas e despesas evitam surpresas com impostos e obrigações. Por isso, o fluxo de caixa precisa ser atualizado todo mês.
Outro ponto é a análise dos indicadores. Margem, inadimplência e custos por cliente mostram onde a operação ganha ou perde dinheiro. Por isso, relatórios gerenciais ajudam nas decisões.
Vale um cuidado com a documentação. Contratos, atas e registros precisam estar organizados pra fiscalização e auditoria. Por isso, um bom arquivo digital economiza tempo e evita multas.
Outro ponto é o acompanhamento das mudanças na lei. Regras de tributação e de regulação mudaram bastante nos últimos anos. Por isso, revisar a estrutura todo ano é uma boa prática.
Por fim, crie uma reserva pra meses difíceis. Bilheteria fraca, patrocínio cancelado e atraso de editais podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 9001-9/03
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 9001-9/03. Isso porque a atividade é serviço, com presunção alta no Lucro Presumido.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual. No Simples, pelo Anexo III, a alíquota efetiva fica perto de 13,03%, já com o INSS patronal.
No Lucro Presumido, a presunção de serviços é de 32% pro IRPJ e pra CSLL. Somando IRPJ, CSLL, PIS, Cofins e um ISS de 3%, a carga passa de 14% da receita.
Além disso, no Presumido, o INSS patronal de 20% sobre a folha vem à parte. Ou seja, numa empresa desse porte, o Simples costuma sair mais barato.
Contudo, empresas grandes e com margem baixa podem ganhar no Lucro Real. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar cada receita no contrato e na nota, controlar as retenções e escolher bem o regime. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 9001-9/03
O que entra no CNAE 9001-9/03?
A produção e a promoção de espetáculos de dança, com companhias, grupos e profissionais independentes.
Bailarino pode ser MEI?
Não por este código. Pela lista oficial, nenhuma ocupação do MEI está ligada à produção de dança.
O CNAE 9001-9/03 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Pode, pelo Anexo III, com alíquota inicial de 6% e sem depender do Fator R.
Produção cultural terá redução na reforma?
Sim. A LC 214/2025 prevê redução de 60% na CBS e no IBS pras produções nacionais artísticas e culturais.
Conclusão
O CNAE 9001-9/03 é o código de quem produz espetáculos de dança ou atua como bailarino independente. No entanto, não aceita MEI.
Nos impostos, vale olhar o Simples, o ISS e os editais. Além disso, a reforma prevê redução de 60% pras produções culturais nacionais. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você produz espetáculos de dança ou quer abrir uma companhia de dança, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua produtora pode economizar com o regime certo. |

- CNAE 9001-9/04 Produção de Espetáculos Circenses e de Marionetes: Guia para Abrir e Tributar
- CNAE 9001-9/03 Produção de Espetáculos de Dança: Guia para Abrir e Tributar
- CNAE 9001-9/02 Produção Musical: Guia para Abrir e Tributar
- CNAE 9001-9/01 Produção Teatral: Guia para Abrir e Tributar
- CNAE 8800-6/00 Assistência Social sem Alojamento: Guia para Abrir e Tributar