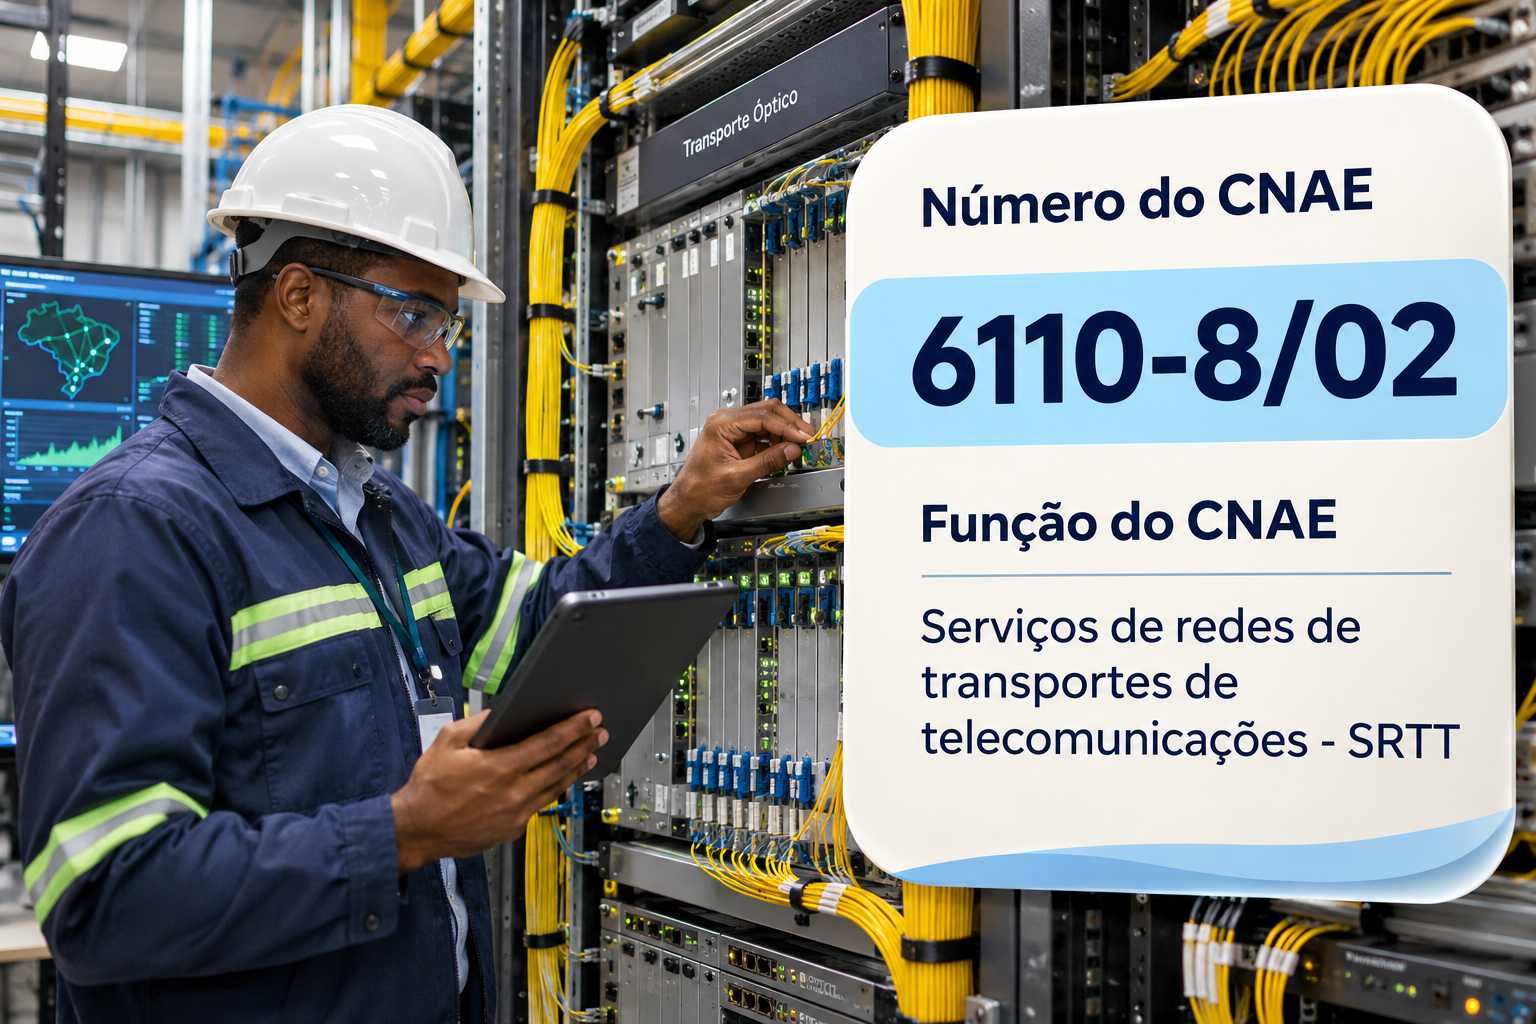
O CNAE 6110-8/02 é o código de quem opera redes de transporte de dados pra operadoras e empresas no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive o fim do ICMS da comunicação.
Por trás da internet e da telefonia, há redes de fibra que levam dados entre cidades e estados. As redes de transporte têm código próprio.
Os pequenos provedores mudaram a internet no país. Segundo a Anatel, citada pelo Times Brasil, os pequenos provedores têm 46% da receita da banda larga fixa.
Além disso, elas fizeram 64% dos investimentos em infraestrutura entre 2023 e 2024. Por isso, o provedor regional é peça-chave da conectividade.
Por isso, entender o CNAE 6110-8/02 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 6110-8/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Serviços de redes de transportes de telecomunicações – SRTT”. Na estrutura da Concla/IBGE, ele fica na seção J, de informação e comunicação. Em seguida, vem a divisão 61, das telecomunicações. Depois, vêm o grupo 611 e a classe 61.10-8, das telecomunicações por fio.
Segundo a Concla, o código cobre as redes de transporte de telecomunicações, como backbones e linhas dedicadas pra outras operadoras.
Nas telecomunicações, o CNAE certo pesa muito. Afinal, ele define a outorga da Anatel, o ICMS, os fundos setoriais e o tratamento na reforma.
Funções e atividades permitidas no CNAE 6110-8/02
O CNAE 6110-8/02 é o código das redes de transporte. Ou seja, ele recebe quem leva grandes volumes de dados entre pontos, pra outras operadoras e empresas.
Primeiro, a empresa obtém a outorga na Anatel e constrói ou aluga a rede de fibra. Em seguida, fecha contratos de capacidade com provedores e operadoras. Depois, entrega a conexão dedicada entre os pontos contratados.
Além disso, entram as linhas dedicadas, a capacidade de backbone e a conexão de torres. Do mesmo modo, a exploração industrial de linha dedicada fica aqui.
Atividades que não se enquadram no CNAE 6110-8/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a banda larga ao cliente final fica no CNAE 6110-8/03. Da mesma forma, a telefonia fixa usa o CNAE 6110-8/01.
Também ficam de fora a construção de redes, no grupo 4221, e o aluguel de torres, no grupo 7739.
O CNAE 6110-8/02 pode ser MEI?
Não. O CNAE 6110-8/02 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra operar redes de transporte.
Na real, a rede de transporte exige outorga da Anatel e infraestrutura de alto valor. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O MEI não tem ocupação ligada à prestação de serviços de telecomunicação. Por isso, a atividade pede uma empresa com autorização da Anatel.
Tributação do CNAE 6110-8/02
A tributação do CNAE 6110-8/02 depende de duas perguntas. Primeiro, o cliente é outra operadora ou uma empresa usuária final? Depois, qual é o regime tributário?
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Na prática, as redes de transporte são de médio e grande porte.
Aqui está o ponto central. Os serviços de telecomunicação pagam ICMS, e não ISS, como comunicação. Desde a LC 194/2022, a comunicação é essencial, e o ICMS segue a alíquota modal do estado.
Vale um cuidado com o atacado. Nas vendas de capacidade entre operadoras, muitos estados têm regras de diferimento ou de responsabilidade pelo ICMS. Por isso, cada estado pede análise.
Vale um cuidado com os fundos setoriais. As prestadoras recolhem o Fust, de 1% da receita, e o Funttel, de 0,5%. Além disso, pagam as taxas do Fistel, a Condecine e a contribuição pra radiodifusão pública.
No PIS e na Cofins, as receitas de telecomunicação ficam no regime cumulativo, de 3,65%, mesmo no Lucro Real. A regra é do artigo 10 da Lei nº 10.833/2003.
Outro ponto é a outorga. A Lei Geral de Telecomunicações, a Lei nº 9.472/1997, exige autorização da Anatel pra prestar serviços de telecomunicação. Por isso, a empresa só opera depois da outorga.
Outro ponto é o direito de passagem. A rede passa por rodovias, ferrovias e postes, com contratos e custos próprios. Por isso, esses valores pesam no preço da capacidade.
No Lucro Presumido, a presunção dos serviços é de 32% pro IRPJ e pra CSLL. Por isso, empresas de margem baixa costumam preferir o Lucro Real.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 6110-8/02
No Simples Nacional, o CNAE 6110-8/02 vai pro Anexo III, com ICMS no lugar do ISS. A LC 123/2006 dá esse tratamento aos serviços de comunicação.
Contudo, na prática, a maioria das redes de transporte não cabe no limite de R$ 4,8 milhões. Por isso, o Lucro Real é o regime mais usado no setor.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: nas redes de transporte, a venda de capacidade entre operadoras paga ICMS, com regras próprias de cada estado. Por isso, os contratos de atacado pedem análise. |
O que é Fator R e por que ele não vale pro CNAE 6110-8/02
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 6110-8/02, porque a comunicação fica no Anexo III, sem depender da folha.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços como consultoria ou desenvolvimento de software, essas receitas podem ir pro Anexo V. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 6110-8/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante as telecomunicações. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 6110-8/02 é o fim do ICMS. Na transição, o ICMS da comunicação cai aos poucos até 2033, e o IBS e a CBS entram no lugar.
Os serviços de telecomunicação seguem a alíquota padrão, sem redução específica. Por outro lado, a operadora toma crédito amplo sobre equipamentos, energia e infraestrutura.
Vale lembrar também dos clientes empresariais. Empresas do regime regular tomam crédito sobre os serviços contratados. Por isso, a nota fiscal certa vira argumento de venda.
Do mesmo modo, o PIS e a Cofins acabam em 2027. Por isso, os contratos e os preços precisam ser revistos na transição.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a rede de transporte precisa olhar o ICMS de cada estado. Afinal, o atacado tem regras próprias.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 6110-8/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, confira a outorga exigida pela Anatel. Cada serviço tem regras próprias de autorização, e alguns pequenos provedores têm dispensa.
Depois disso, organize os contratos de direito de passagem e de compartilhamento de infraestrutura. Postes, dutos e faixas de domínio exigem autorização. Por isso, o projeto de rede vem antes da venda.
Também organize a infraestrutura de rede. Postes, dutos, torres e equipamentos exigem contratos e licenças. Por isso, o projeto técnico vem antes da venda.
Por fim, separe as receitas no sistema de cobrança. Comunicação, serviços de valor adicionado e locação de equipamentos têm tratamentos diferentes. Assim, a empresa evita autuações.
Passo a passo para abrir CNPJ com o CNAE 6110-8/02
Abrir uma empresa com o CNAE 6110-8/02 segue o processo da Redesim, com etapas próprias das telecomunicações. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “serviços de redes de transportes de telecomunicações – SRTT”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição estadual e a municipal. A inscrição estadual é indispensável pra emitir a nota fiscal de comunicação e recolher o ICMS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, obtenha a autorização da Anatel e cadastre a empresa nos sistemas da agência. Por fim, organize o recolhimento do Fust, do Funttel e do Fistel. Só então a empresa tá pronta pra operar com tudo em dia.
Gestão financeira no setor de telecomunicações
A gestão financeira nas telecomunicações gira em torno de investimento em rede, inadimplência e custo de manutenção. A receita é mensal, mas a rede exige aportes constantes. Por isso, o planejamento de caixa pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada serviço num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Fibra, equipamentos, direito de passagem, energia, folha e impostos concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com a inadimplência. Clientes que atrasam e cancelam afetam a receita recorrente. Por isso, cobrança automática e retenção de clientes fazem diferença.
Outro ponto são os equipamentos. Roteadores, rádios e fibras têm preço ligado ao dólar. Por isso, as compras precisam de planejamento cambial.
Também vale entender a infraestrutura. Aluguel de postes, torres e dutos pesa todo mês no custo da rede. Por isso, os contratos de compartilhamento precisam ser bem negociados.
Vale olhar também a energia. Centrais, torres e equipamentos funcionam 24 horas por dia. Por isso, a conta de energia é um dos maiores custos fixos.
Por fim, crie uma reserva pra meses difíceis. Inadimplência alta, alta do dólar, falhas de rede e concorrência agressiva podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 6110-8/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 6110-8/02. Isso porque o ICMS, os fundos setoriais e o regime mudam muito a conta.
No Lucro Real, a empresa paga IRPJ e CSLL sobre o lucro de verdade. Já o PIS e a Cofins da telecomunicação seguem cumulativos, sem créditos.
No Lucro Presumido, a presunção dos serviços é de 32% pro IRPJ e pra CSLL. Por isso, empresas de margem baixa costumam preferir o Lucro Real.
Além disso, o ICMS e os fundos setoriais pesam mais que os tributos sobre o lucro. Por isso, benefícios estaduais e a classificação de cada receita fazem diferença.
Ainda assim, cada empresa tem sua realidade de custos e de investimentos. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar comunicação, serviços de valor adicionado e locação de equipamentos, além de controlar os fundos setoriais. Também vale preparar os contratos pra reforma.
Perguntas frequentes sobre o CNAE 6110-8/02
O que entra no CNAE 6110-8/02?
As redes de transporte de telecomunicações, como backbones e linhas dedicadas pra outras operadoras.
Venda de capacidade a outra operadora paga ICMS?
Em regra, sim, como comunicação. Contudo, muitos estados têm regras próprias de diferimento no atacado.
O CNAE 6110-8/02 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Em tese, sim, pelo Anexo III com ICMS. Contudo, as redes de transporte costumam faturar acima do limite.
Construção de rede entra no CNAE 6110-8/02?
Não. A construção de redes fica no grupo 4221.
Conclusão
O CNAE 6110-8/02 é o código de quem opera redes de transporte de dados pra outras operadoras e empresas. No entanto, não aceita MEI.
Nos impostos, vale olhar o ICMS do atacado, os fundos setoriais e a reforma. Além disso, o direito de passagem pesa no custo. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você opera redes de transporte ou quer abrir uma operadora de rede, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 6142-6/00 TV por Assinatura por Micro-ondas: Guia para Abrir e Tributar
- CNAE 6141-8/00 TV por Assinatura por Cabo: Guia para Abrir e Tributar
- CNAE 5231-1/02 Operador Portuário: Guia para Abrir e Tributar
- CNAE 6130-2/00 Telecomunicações por Satélite: Guia para Abrir e Tributar
- CNAE 5231-1/01 Administração da Infraestrutura Portuária: Guia para Abrir e Tributar