CNAE 4110-7/00 Incorporação de Empreendimentos Imobiliários: Guia para Abrir e Tributar
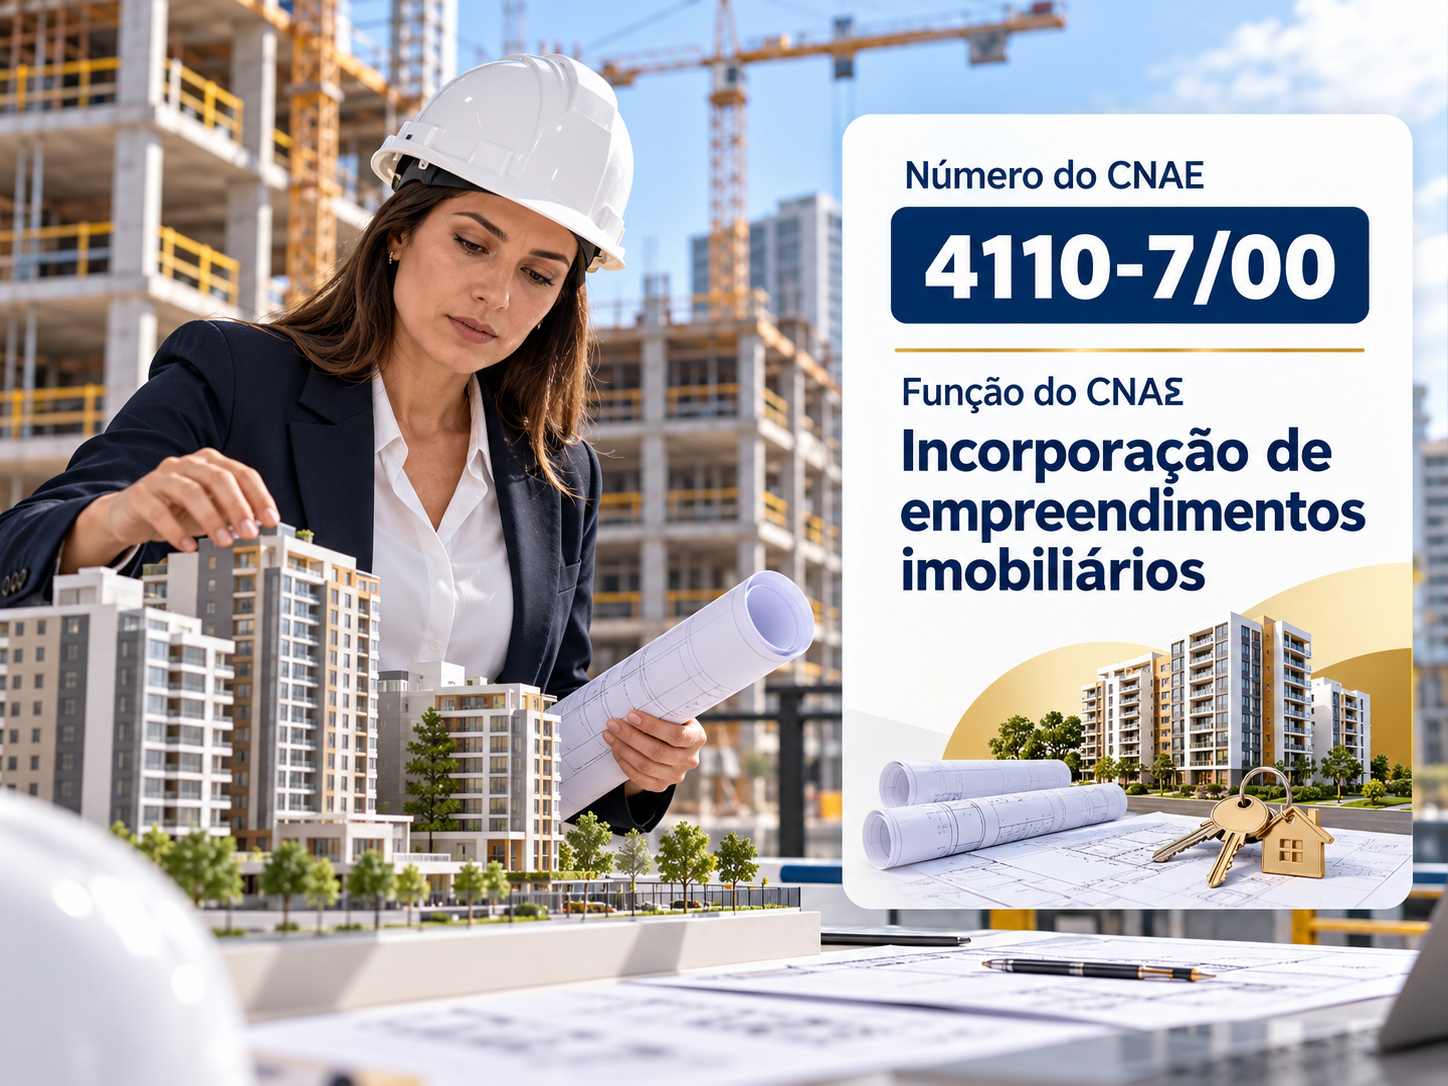
O CNAE 4110-7/00 é o código de quem incorpora empreendimentos imobiliários pra venda no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, que criou um regime próprio pra o setor imobiliário.
Todo prédio vendido na planta tem uma incorporadora por trás. Ela compra o terreno, aprova o projeto, contrata a obra e vende as unidades.
O mercado imobiliário viveu um ano de recorde. Segundo a Abrainc e a Fipe, citadas pelo jornal O Liberal, foram 161.709 unidades lançadas até outubro de 2025.
Foi uma alta de 34,6%, e o Minha Casa, Minha Vida respondeu por 85,9% dos lançamentos. Já as vendas subiram 2,3%, pra 159.357 unidades.
Por isso, entender o CNAE 4110-7/00 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4110-7/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Incorporação de empreendimentos imobiliários”. Na estrutura da Concla/IBGE, ele fica na seção F, da construção. Em seguida, vem a divisão 41, da construção de edifícios. Depois, vêm o grupo 411 e a classe 41.10-7, da incorporação imobiliária.
Segundo a Concla, o código cobre quem promove empreendimentos imobiliários, residenciais ou não. A incorporadora entra com recursos financeiros, técnicos e materiais, sempre pra vender as unidades depois.
Na incorporação, o CNAE certo pesa ainda mais. Afinal, ele define se a empresa pode usar o Simples, o RET e o regime de imóveis da reforma.
Funções e atividades permitidas no CNAE 4110-7/00
O CNAE 4110-7/00 é o código das incorporadoras. Ou seja, ele recebe quem lança prédios, condomínios e salas comerciais pra vender as unidades.
Primeiro, a incorporadora compra o terreno e aprova o projeto na prefeitura. Em seguida, registra o memorial de incorporação no cartório de imóveis, pela Lei nº 4.591/1964. Depois, vende as unidades na planta e acompanha a obra.
Além disso, a incorporadora responde pela entrega das unidades no prazo e com a qualidade prometida. Ela pode construir com equipe própria ou contratar uma construtora. No primeiro caso, vale incluir o CNAE 4120-4/00 como secundário.
Atividades que não se enquadram no CNAE 4110-7/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a construção de edifícios sem incorporação fica no CNAE 4120-4/00. Da mesma forma, a compra e venda de imóveis próprios usa o CNAE 6810-2/01.
Também ficam de fora os serviços de arquitetura, no CNAE 7111-1/00, e de engenharia, no CNAE 7112-0/00. Do mesmo modo, quem constrói pra alugar ou operar, como um hotel, segue o código da atividade final.
O CNAE 4110-7/00 pode ser MEI?
Não. O CNAE 4110-7/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra incorporar imóveis.
Na real, a lei veda até o Simples pra incorporação. Além disso, a atividade exige registro do memorial de incorporação e muito capital. Por isso, não há MEI pra este código.
Vale um esclarecimento. Na construção, o MEI existe pra ocupações como pedreiro e pintor, ligadas a outros códigos. Contudo, nenhuma delas permite incorporar ou vender imóveis. Por isso, a incorporadora começa como empresa de outro porte.
Regimes tributários da incorporação imobiliária
A legislação veda expressamente o ingresso de incorporadoras no Simples Nacional. Diante disso, as empresas precisam escolher entre o Lucro Presumido e o Lucro Real para apurar seus tributos.
No Lucro Presumido, a base de presunção para comercialização de imóveis é de 8% no IRPJ e 12% na CSLL. Somando-se PIS e Cofins de 3,65%, a carga tributária efetiva gira em torno de 5,93% da receita, podendo ser recolhida pelo regime de caixa conforme o recebimento das parcelas.
Benefícios do RET e regras de incidência
A comercialização de unidades autônomas não sofre incidência de ICMS nem de ISS, ficando sujeita apenas ao ITBI pago pelo comprador.
Constituindo o patrimônio de afetação pela Lei nº 10.931/2004, o empreendimento pode aderir ao RET (Regime Especial de Tributação). Esse modelo unifica IRPJ, CSLL, PIS e Cofins em uma alíquota única de 4% sobre a receita recebida, caindo para 1% em projetos de interesse social do Minha Casa, Minha Vida.
Segurança jurídica e regularização da obra
A segregação do patrimônio de afetação protege os adquirentes e amplia o limite legal da multa por distrato para até 50% dos valores pagos, conforme a Lei nº 13.786/2018.
O incorporador responde pela inscrição do empreendimento no Cadastro Nacional de Obras (CNO) em até 30 dias após o início dos trabalhos, viabilizando a regularização posterior via Sero. Diferente das construtoras puras, a incorporação imobiliária não usufrui da CPRB, mantendo a tributação previdenciária sobre a folha nos moldes convencionais.
Simples Nacional e o CNAE 4110-7/00: por que não pode
Aqui há uma regra decisiva. O artigo 17, inciso XIV, da LC 123/2006 veda o Simples ao loteamento e à incorporação de imóveis. Por isso, o CNAE 4110-7/00 não pode optar pelo Simples.
Na prática, a incorporadora escolhe entre Lucro Presumido e Lucro Real. Ou seja, as tabelas do Simples não se aplicam aqui. Do mesmo modo, os tributos são pagos fora de qualquer guia única.
Vale reforçar um ponto. Se a empresa tiver outra atividade permitida, a vedação continua valendo pro CNPJ inteiro. Por isso, serviços de construção pelo Simples precisam de outro CNPJ.
| Atenção: a incorporação de imóveis não pode optar pelo Simples Nacional. Por isso, a escolha fica entre Lucro Presumido, Lucro Real e o RET de cada empreendimento. |
O que é Fator R e por que ele não vale pro CNAE 4110-7/00
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4110-7/00, porque a atividade nem pode optar pelo Simples.
Ainda assim, vale entender o conceito. Se o grupo abrir uma empresa só de projetos ou gerenciamento de obras, ela pode usar o Simples. Nesse caso, o Fator R entra no jogo, e o contador acompanha a folha.
Reforma tributária e o CNAE 4110-7/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o setor imobiliário. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O ponto mais importante pro CNAE 4110-7/00 é o regime específico de bens imóveis, nos artigos 251 a 270. Nele, a venda de imóveis tem redução de 50% nas alíquotas de CBS e IBS.
Além disso, a base de cálculo tem dois descontos. O redutor de ajuste abate, em regra, o valor de aquisição do terreno. Em obras já em andamento no fim de 2026, também entram os custos anteriores a 2027.
Já o redutor social tira R$ 100 mil por imóvel residencial novo, e R$ 30 mil por lote residencial. Os dois valores são corrigidos pelo IPCA, pelo artigo 259.
Por outro lado, a incorporadora do regime regular toma crédito da obra, dos materiais e dos serviços. Por isso, contratar construtoras que destaquem CBS e IBS na nota pode baratear o empreendimento.
Vale olhar com atenção a transição do RET, no artigo 485 da LC 214/2025. Ela vale pras incorporações com opção pelo RET feita até 2028. Nelas, CBS e IBS somam 2,08% das receitas recebidas, sem créditos nem reduções.
Ao mesmo tempo, a parte federal do RET cai pra 1,92%, só com IRPJ e CSLL. Ou seja, a carga total segue em 4%. Já nas unidades de interesse social, ficam 0,53% de CBS e IBS e 0,47% de IRPJ e CSLL.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Vale um detalhe pra quem planeja lançamentos. Os empreendimentos com RET optado até 2028 podem usar a transição do artigo 485. Por isso, antecipar a opção pode travar uma carga conhecida até o fim da obra.
Segundo Renato Ramos, fundador da RR HUB, a incorporadora precisa simular cada lançamento separado. Afinal, RET, redutores e transição mudam o preço de venda.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4110-7/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, registre o memorial de incorporação no cartório de imóveis antes de vender. A Lei nº 4.591/1964 exige esse registro, com projeto aprovado, título do terreno e certidões.
Depois disso, avalie o patrimônio de afetação em cada empreendimento. Ele protege os compradores e abre a porta pro RET. Além disso, costuma facilitar o financiamento bancário.
Também cuide da aprovação na prefeitura. Alvará de construção, licença ambiental e habite-se dependem das regras do município. Por isso, o prazo de aprovação entra no planejamento financeiro.
Por fim, organize os contratos de venda. Eles precisam seguir a Lei do Distrato e o Código de Defesa do Consumidor. Assim, a incorporadora evita disputas e devoluções caras.
Passo a passo para abrir CNPJ com o CNAE 4110-7/00
Abrir uma empresa com o CNAE 4110-7/00 segue o processo da Redesim, com etapas próprias da incorporação. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “incorporação de empreendimentos imobiliários”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará de funcionamento. Como a venda de imóveis não paga ISS nem ICMS, a inscrição estadual costuma ser dispensada.
Em seguida, escolha o regime tributário. Como o Simples é vedado aqui, a escolha fica entre Lucro Presumido e Lucro Real. Além disso, cada empreendimento com patrimônio de afetação pode optar pelo RET.
Depois, registre o memorial de cada empreendimento e cadastre a obra no CNO. Por fim, abra contas separadas pros empreendimentos afetados. Só então a incorporadora tá pronta pra vender com tudo em dia.
Gestão financeira na incorporação imobiliária
A gestão financeira da incorporadora gira em torno do fluxo de cada lançamento. O terreno e a obra exigem muito dinheiro antes das vendas. Por isso, o capital de giro e o financiamento à produção fazem toda a diferença.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada obra num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Terreno, obra, projetos, aprovações, corretagem, marketing e juros concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com o estoque. Unidades não vendidas na entrega viram custo de condomínio, IPTU e juros. Por isso, o ritmo de vendas precisa ser acompanhado mês a mês.
Outro ponto é o reajuste. Contratos na planta costumam ser corrigidos pelo INCC até a entrega das chaves. Por isso, a correção precisa estar clara no contrato de venda.
Também vale entender a contabilidade da incorporadora. A receita é reconhecida conforme o avanço da obra e das vendas, e cada empreendimento tem custos próprios. Por isso, a contabilidade por empreendimento é indispensável.
Por fim, crie uma reserva pra meses difíceis. Juros altos, vendas lentas, distratos e atraso na aprovação podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4110-7/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4110-7/00. Isso porque a escolha entre RET, Lucro Presumido e Lucro Real muda muito o resultado.
Veja um exemplo ilustrativo. Pense num empreendimento que recebe R$ 10 milhões dos compradores no ano. No RET, o pagamento unificado fica em 4%, ou seja, R$ 400 mil.
No Lucro Presumido, IRPJ, CSLL, PIS e Cofins somam perto de 5,93% da receita, cerca de R$ 593 mil. Além disso, acima de certo lucro presumido, entra o adicional do IRPJ.
Já o Lucro Real pode compensar quando a margem é baixa ou o empreendimento dá prejuízo. Ou seja, o RET costuma ganhar nos lançamentos lucrativos. Por isso, a simulação precisa usar o orçamento real.
Além do regime, outras decisões fazem diferença. Por exemplo, afetar cada empreendimento, planejar a opção pelo RET antes de 2029 e guardar as notas dos custos. Também vale simular os redutores da reforma no preço de venda.
Perguntas frequentes sobre o CNAE 4110-7/00
O que entra no CNAE 4110-7/00?
A promoção de empreendimentos imobiliários, residenciais ou não, com recursos financeiros, técnicos e materiais pra venda posterior.
Construir o prédio entra no CNAE 4110-7/00?
Não. A construção fica no CNAE 4120-4/00, que pode ser incluído como secundário.
O CNAE 4110-7/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Qual regime a empresa usa?
Lucro Presumido ou Lucro Real, já que a LC 123/2006 veda o Simples. Além disso, cada empreendimento afetado pode optar pelo RET.
O que é o RET?
É um pagamento unificado de 4% sobre as receitas do empreendimento afetado, ou 1% nas unidades de interesse social.
A reforma aumenta o imposto da venda de imóveis?
Depende. A venda tem redução de 50% e redutores na base, mas a carga final varia em cada empreendimento.
Conclusão
O CNAE 4110-7/00 é o código de quem incorpora empreendimentos imobiliários pra venda. No entanto, não aceita MEI nem Simples, e exige memorial de incorporação.
Nos impostos, o RET, o patrimônio de afetação e a reforma pedem simulação em cada lançamento. Além disso, a transição até 2028 cria uma janela importante. Por isso, planejar cedo faz diferença.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você incorpora imóveis ou quer abrir uma incorporadora, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |
- CNAE 4221-9/03 Manutenção de Redes de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 4221-9/02 Construção de Estações e Redes de Energia: Guia para Abrir e Tributar
- CNAE 4221-9/01 Construção de Barragens para Energia: Guia para Abrir e Tributar
- CNAE 4213-8/00 Obras de Urbanização: Guia para Abrir e Tributar
- CNAE 4212-0/00 Construção de Obras de Arte Especiais: Guia para Abrir e Tributar