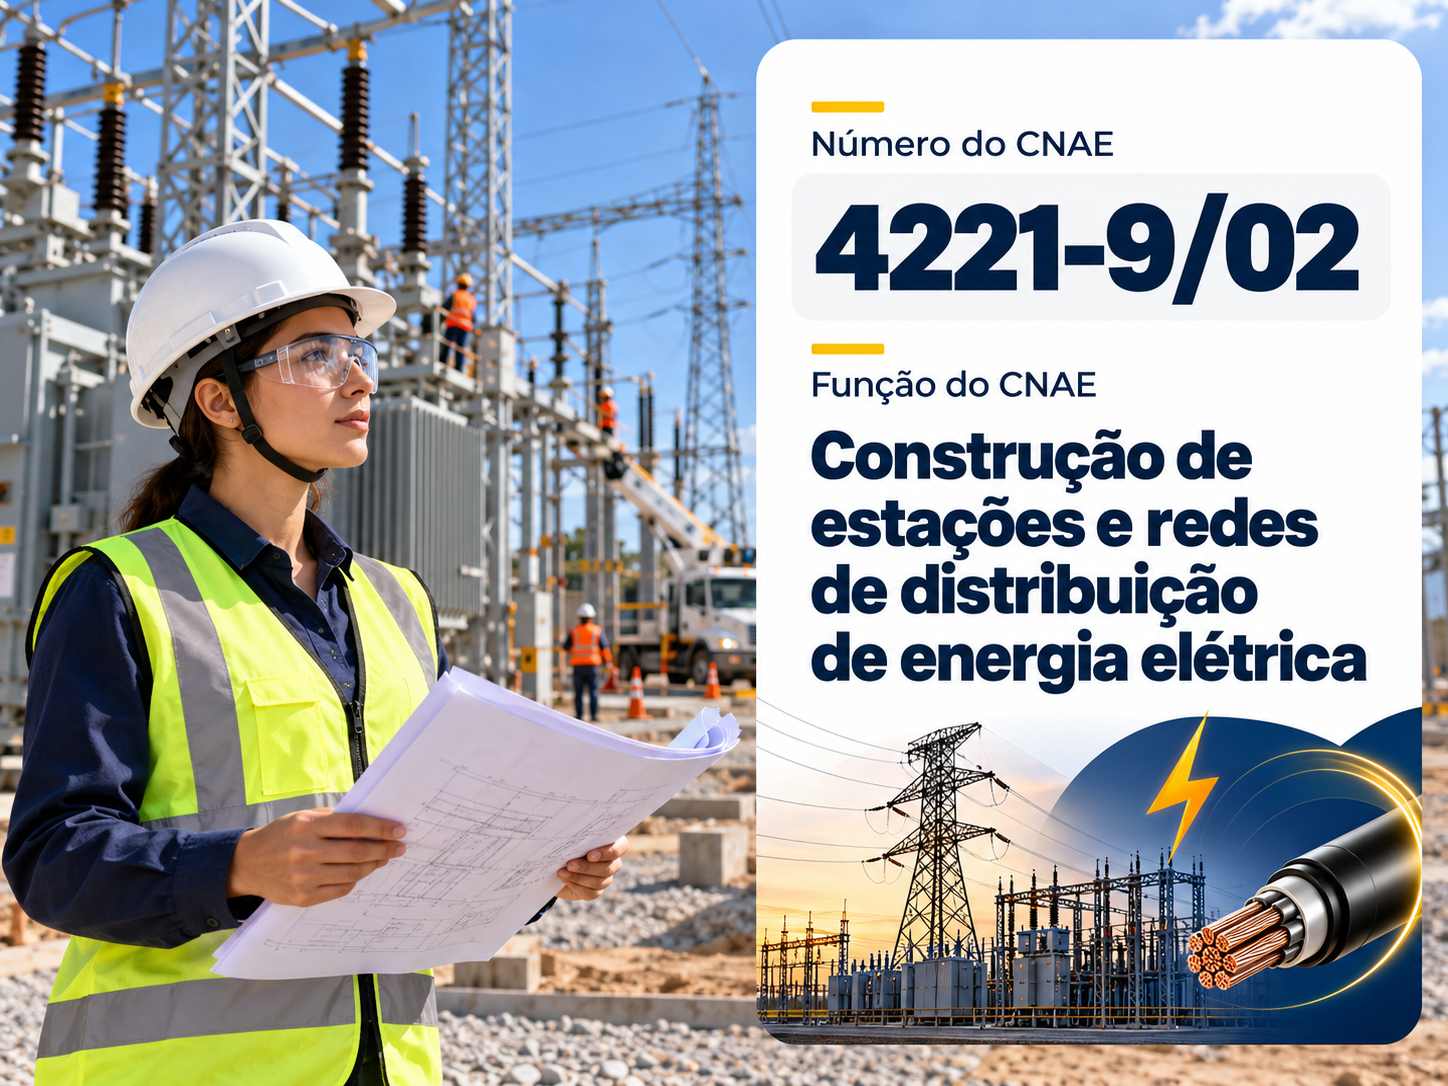
O CNAE 4221-9/02 é o código de quem constrói usinas, subestações e redes de energia no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, que criou um regime próprio pra construção e imóveis.
Usinas solares, parques eólicos, subestações e linhas de energia precisam ser construídos antes de gerar o primeiro quilowatt. Quem faz essas obras usa este código.
A matriz elétrica segue crescendo. Segundo a Aneel, citada pelo Cenário Energia, o país ganhou 6,56 GW em novas usinas até outubro de 2025.
A capacidade instalada passou de 215 GW, e 84,42% vêm de fontes renováveis. Por isso, usinas, subestações e redes seguem em obras.
Por isso, entender o CNAE 4221-9/02 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4221-9/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Construção de estações e redes de distribuição de energia elétrica”. Na estrutura da Concla/IBGE, ele fica na seção F, da construção. Em seguida, vem a divisão 42, das obras de infraestrutura. Depois, vêm o grupo 422 e a classe 42.21-9, das obras pra energia e telecomunicações.
Segundo a Concla, o código cobre a construção de usinas hidrelétricas, eólicas, solares, térmicas e nucleares, além de subestações. Do mesmo modo, entram as redes de transmissão e distribuição, inclusive a eletrificação rural.
Na construção, o CNAE certo pesa mais que em outros setores. Afinal, ele define o anexo do Simples, a desoneração da folha e o tratamento na reforma tributária.
Funções e atividades permitidas no CNAE 4221-9/02
O CNAE 4221-9/02 é o código das empreiteiras do setor elétrico. Ou seja, ele recebe quem constrói usinas, subestações e redes de energia.
Primeiro, a empresa faz as fundações, as bases e as obras civis. Em seguida, monta estruturas, torres, postes e cabos. Depois, faz os testes e entrega a instalação pra operação.
Além disso, entram as redes de eletrificação de ferrovias e metrôs. Do mesmo modo, a construção de usinas solares e de parques eólicos fica aqui.
Atividades que não se enquadram no CNAE 4221-9/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as barragens de hidrelétricas ficam no CNAE 4221-9/01. Da mesma forma, a manutenção de redes por terceiros usa o CNAE 4221-9/03.
Também ficam de fora a geração e a distribuição de energia em si, no grupo 351. Do mesmo modo, as instalações elétricas de prédios usam o CNAE 4321-5/00.
O CNAE 4221-9/02 pode ser MEI?
Não. O CNAE 4221-9/02 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra construir redes de energia.
Na real, obras do setor elétrico exigem engenheiro eletricista, equipes treinadas em alta tensão e equipamentos caros. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. Na construção, o MEI existe pra ocupações como pedreiro e pintor, ligadas a outros códigos. Mesmo assim, o MEI só pode ceder mão de obra em poucos serviços, como hidráulica, elétrica, pintura e alvenaria. Por isso, obras de engenharia pedem uma empresa de outro porte.
Enquadramento do CNAE 4221-9/02
A contratação para construir redes elétricas, usinas e subestações exige pessoa jurídica formalizada, com CNPJ ativo, registro no Crea e emissão regular de notas fiscais.
Embora empresas concessionárias de energia sofram vedações legais ao Simples Nacional, empreiteiras focadas apenas na infraestrutura e montagem podem aderir ao regime se respeitarem o teto de faturamento. Negócios consolidados transitam entre o Lucro Presumido e o Lucro Real, cuja presunção no regime presumido varia de 8% e 12% na empreitada integral com materiais a 32% quando a contratação abrange unicamente mão de obra.
Tributação municipal: ISS e segregação de materiais
A construção de redes e subestações enquadra-se no item 7.02 da Lei Complementar nº 116/2003, sujeitando-se ao ISS no município em que a estrutura é instalada.
Materiais e insumos fornecidos pela construtora e incorporados à obra podem ser deduzidos da base do ISS, conforme tese pacificada pelo STF no Tema 247. Contudo, transformadores, painéis ou equipamentos comercializados separadamente da mão de obra atraem a incidência do ICMS, exigindo contratos e documentos fiscais apartados para evitar autuações.
Benefícios fiscais, CNO e desoneração
Projetos habilitados no setor energético contam com a suspensão de tributos federais (e futuros IBS/CBS) via Reidi, mantido pelo artigo 106 da LC 214/2025.
Cada canteiro deve ser inscrito no Cadastro Nacional de Obras (CNO) em até 30 dias após o início das intervenções para regularização posterior no Sero. O setor também segue o cronograma da Lei nº 14.973/2024 para reoneração gradual da folha de pagamento, tornando indispensável simular os regimes fiscais antes da virada anual.
Tabela do Simples Nacional atualizada para o CNAE 4221-9/02
No Simples Nacional, o CNAE 4221-9/02 vai pro Anexo IV, o anexo da construção e das obras de engenharia. A regra tá no artigo 18, § 5º-C, da LC 123/2006.
Aqui tem uma diferença importante. No Anexo IV, a contribuição patronal ao INSS não entra no DAS. Ou seja, a empresa paga à parte 20% sobre a folha, mais o RAT.
Além disso, o Anexo IV não depende do Fator R. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo IV: construção e obras de engenharia
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 9,00% | 8.100,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,20% | 12.420,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 14,00% | 39.780,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 22,00% | 183.780,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 828.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 10,69%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 10.690 de DAS. Mas lembre: o INSS patronal da folha é pago fora dessa guia.
| Atenção: a construção de obras elétricas vai pro Anexo IV do Simples, com INSS patronal fora do DAS. Contudo, a venda de equipamentos à parte segue outro anexo, com ICMS. |
O que é Fator R e por que ele não vale pro CNAE 4221-9/02
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4221-9/02, porque a construção fica no Anexo IV, que não depende da folha.
Ainda assim, o conceito importa na construção. Projetos de engenharia, topografia e medição, quando faturados à parte, vão pro Anexo V. Nesse caso, com folha de 28% ou mais, esses serviços passam pro Anexo III.
Reforma tributária e o CNAE 4221-9/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a construção. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O ponto mais importante pro CNAE 4221-9/02 é o regime específico de bens imóveis, nos artigos 251 a 270. Nele, os serviços de construção civil têm redução de 50% nas alíquotas de CBS e IBS, pelo artigo 261.
Por outro lado, o crédito fica mais amplo. Construtoras do regime regular vão tomar crédito de materiais, máquinas e serviços. Por isso, quem tá no Simples e vende pra empresas pode avaliar recolher CBS e IBS por fora do DAS.
Vale olhar também as obras públicas. Nas compras do governo, a Constituição manda a arrecadação pro ente que contrata. Além disso, os artigos 373 a 377 da LC 214/2025 tratam do reequilíbrio de contratos administrativos.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a empreiteira do setor elétrico precisa separar obra e equipamento em cada contrato. Afinal, isso muda o imposto e o anexo do Simples.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4221-9/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, registre a empresa no Crea do estado e indique um responsável técnico. A Lei nº 5.194/1966 exige esse registro pra empresas de engenharia. Além disso, cada contrato precisa de ART.
Depois disso, cuide da segurança do trabalho. Serviços com eletricidade seguem a NR-10, e trabalhos em torres seguem a NR-35. Por isso, treinamentos e EPIs são obrigatórios desde o primeiro dia.
Também cuide do licenciamento e das concessionárias. Linhas e subestações exigem licença ambiental e aprovação da distribuidora ou da transmissora. Por isso, o cronograma depende dessas aprovações.
Por fim, prepare a empresa pra contratos maiores. Licitações pela Lei nº 14.133/2021 pedem atestados técnicos, capital mínimo e seguro-garantia. Assim, vale montar o acervo técnico desde as primeiras obras.
Passo a passo para abrir CNPJ com o CNAE 4221-9/02
Abrir uma empresa com o CNAE 4221-9/02 segue o processo da Redesim, com etapas próprias da construção. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “construção de usinas, subestações e redes de energia”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS. Se houver venda de materiais, peça também a inscrição estadual.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, registre a empresa no Crea e emita a ART de cada contrato. Por fim, cadastre cada obra no CNO assim que ela começar. Só então a empresa tá pronta pra faturar com tudo em dia.
Gestão financeira na construção de obras elétricas
A gestão financeira de quem constrói gira em torno das medições. O cliente paga por etapa concluída, muitas vezes com prazo de 30 dias ou mais. Por isso, o capital de giro precisa cobrir a obra até cada pagamento.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada obra num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Cabos, transformadores, estruturas metálicas, máquinas, mão de obra especializada e seguros concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com as retenções. Muitos contratos guardam uma parte de cada medição como garantia, além do INSS e do ISS na fonte. Por isso, o valor que entra no caixa é menor que o da nota.
Outro ponto é o reajuste. Obras longas sofrem com a alta de materiais e de mão de obra. Por isso, contratos com reajuste pelo INCC ou por índice setorial protegem a margem.
Também vale entender a contabilidade de obras. Em contratos longos, a receita costuma ser reconhecida conforme o avanço físico, pelo CPC 47. Por isso, orçamento e medição precisam conversar com o contador.
Por fim, crie uma reserva pra meses difíceis. Atraso de medições, alta dos cabos e do aço e multas por atraso de energização podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4221-9/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4221-9/02. Isso porque o anexo do Simples, a folha e o tipo de contrato mudam muito a conta.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual e R$ 360 mil de folha. No Simples, pelo Anexo IV, o DAS fica perto de 10,69% da receita.
Só que o INSS patronal de 20% sobre a folha vem à parte, o que soma mais R$ 72 mil. Assim, a carga total passa de 16% da receita, sem contar o RAT.
No Lucro Presumido, com empreitada e todos os materiais, IRPJ e CSLL ficam perto de 2,28% da receita. Somando PIS e Cofins de 3,65% e um ISS de 3%, a conta chega a 8,93%.
Com a CPRB de 2026, o INSS fica em 2,7% da receita, mais 10% da folha. No total, a carga fica perto de 14,6% da receita.
Ou seja, com materiais e folha alta, o Presumido pode vencer o Simples. Já na obra só de mão de obra, a presunção sobe pra 32%, e o Simples tende a ganhar. Por isso, a simulação precisa usar os contratos reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar materiais e mão de obra no contrato, deduzir materiais do ISS e acompanhar a CPRB. Também vale planejar a reforma, já que a redução de 50% muda o preço das obras.
Perguntas frequentes sobre o CNAE 4221-9/02
O que entra no CNAE 4221-9/02?
A construção de usinas, subestações e redes de transmissão e distribuição de energia, inclusive eletrificação rural e de ferrovias.
Construir usina solar entra no CNAE 4221-9/02?
Sim. A construção de usinas solares fotovoltaicas e de parques eólicos fica neste código.
O CNAE 4221-9/02 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo IV, desde que a receita fique dentro do limite de R$ 4,8 milhões. Nesse anexo, o INSS patronal é pago à parte.
A manutenção de redes entra no CNAE 4221-9/02?
Não. A manutenção feita por terceiros fica no CNAE 4221-9/03.
Conclusão
O CNAE 4221-9/02 é o código de quem constrói usinas, subestações e redes de energia. No entanto, não aceita MEI e exige equipes treinadas em alta tensão.
Nos impostos, vale olhar o ISS da obra, a CPRB, o Reidi e a reforma. Além disso, a separação entre obra e equipamento muda o imposto. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você constrói obras elétricas ou quer abrir uma empreiteira do setor elétrico, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |
- CNAE 4222-7/01 Construção de Redes de Água e Esgoto: Guia para Abrir e Tributar
- CNAE 4221-9/05 Manutenção de Redes de Telecomunicações: Guia para Abrir e Tributar
- CNAE 4221-9/04 Construção de Redes de Telecomunicações: Guia para Abrir e Tributar
- CNAE 4221-9/03 Manutenção de Redes de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 4221-9/02 Construção de Estações e Redes de Energia: Guia para Abrir e Tributar