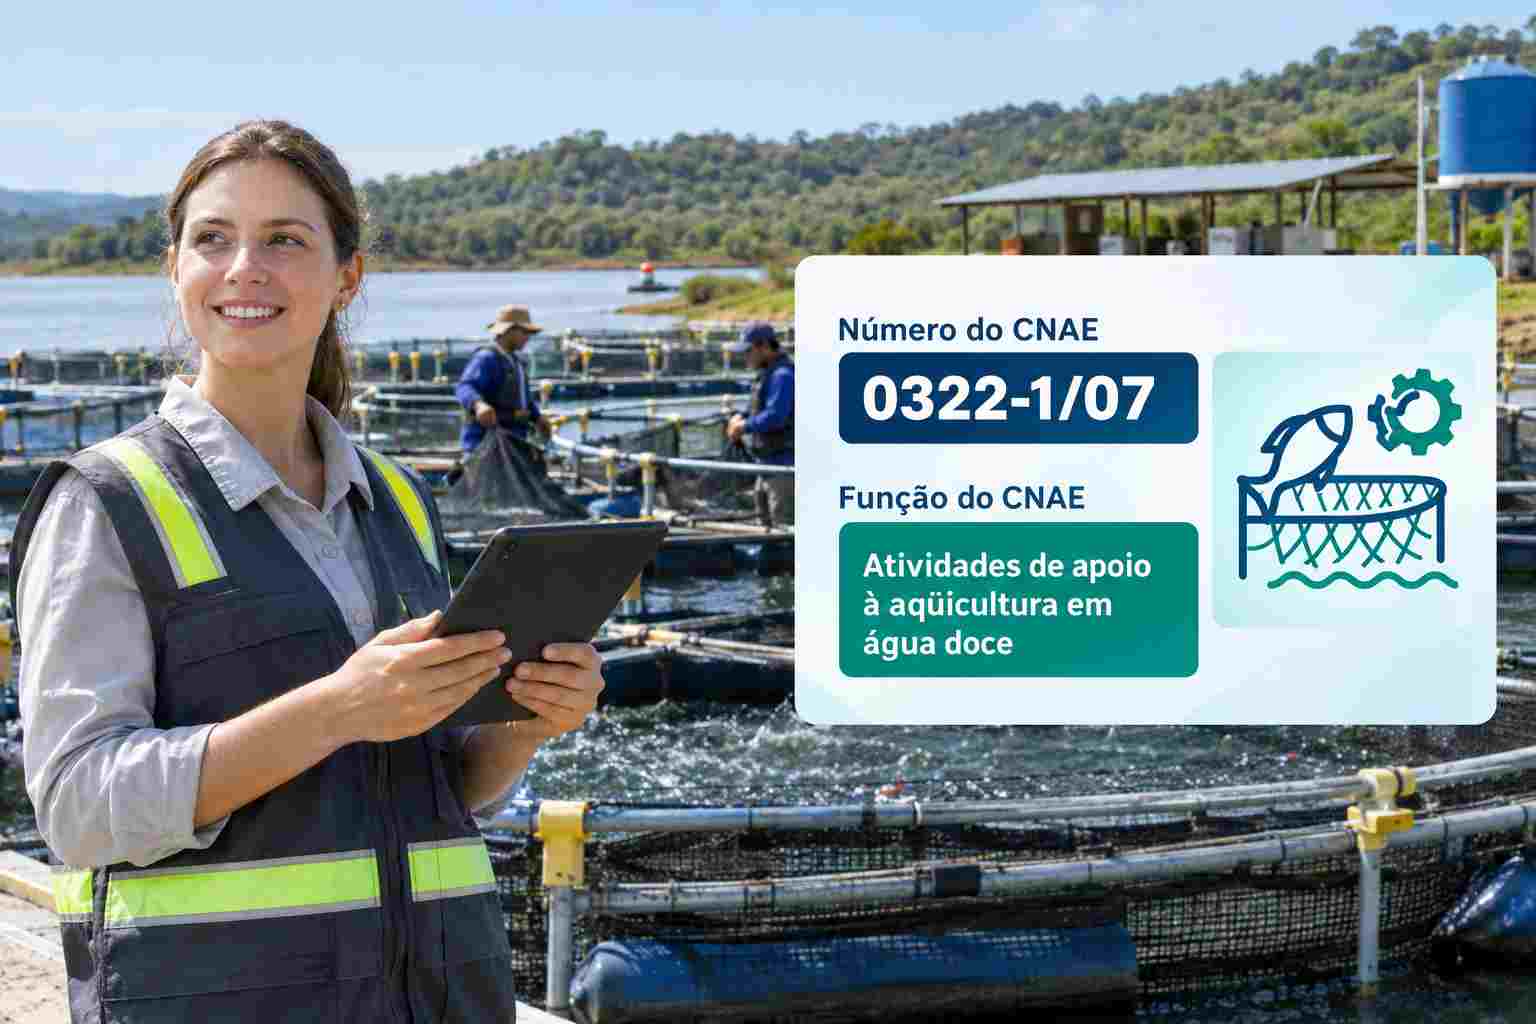
O CNAE 0322-1/07 é o código de quem presta serviços a pisciculturas e outras criações de água doce no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive o ISS.
Por trás de cada piscicultura tem uma rede de prestadores de serviço. Eles cuidam da despesca, da limpeza dos viveiros, do transporte de alevinos, da análise da água e da assistência técnica.
O mercado cresce junto com a piscicultura. Segundo a Peixe BR, a produção de peixes de cultivo passou de 1 milhão de toneladas em 2025. A tilápia respondeu por quase 70% desse total.
Além disso, o Paraná lidera a produção, com 273,1 mil toneladas, segundo a mesma fonte. Por isso, a demanda por serviços especializados é maior nos polos de piscicultura do Sul, do Sudeste e do Centro-Oeste.
Ou seja, é um mercado de serviços técnicos ligado a um setor em expansão. Por isso, entender o CNAE 0322-1/07 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 0322-1/07
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0322-1/07 corresponde à subclasse “Atividades de apoio à aquicultura em água salgada e salobra”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, que reúne agricultura, pecuária, produção florestal, pesca e aquicultura. Em seguida, vem a divisão 03, o grupo 032 e a classe 03.22-1, da aquicultura em água doce.
Segundo a Concla, o código cobre os serviços relacionados com a aquicultura em água doce. Contudo, as notas não detalham uma lista fechada, então cada serviço precisa ser analisado no enquadramento.
Funções e atividades permitidas no CNAE 0322-1/07
O CNAE 0322-1/07 cobre os serviços prestados a quem cria peixes, camarões, rãs e outros organismos de água doce. Ou seja, a empresa não vende a produção, e sim o serviço que apoia a criação.
Na prática, o código costuma ser usado pra despesca terceirizada e preparação de viveiros. Também entram o transporte de alevinos e a manutenção de tanques-rede. Também aparece em análises de água, manejo sanitário e assistência técnica às fazendas.
Contudo, a criação em si fica nos códigos de aquicultura. Do mesmo modo, consultorias de engenharia e laboratórios de análise podem ter códigos próprios. Por isso, vale conferir com o contador se cada serviço cabe aqui.
Atividades que não se enquadram no CNAE 0322-1/07
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a pesca esportiva e de lazer fica no CNAE 9319-1/99. Da mesma forma, a criação de organismos de água doce fica nos CNAEs 0322-1/01 a 0322-1/99. Além disso, o apoio à aquicultura em água salgada e salobra fica no CNAE 0321-3/05.
Também fica de fora o transporte de cargas. Do mesmo modo, a construção de viveiros como obra de engenharia e o beneficiamento do pescado têm códigos próprios.
O CNAE 0322-1/07 pode ser MEI?
Não. O CNAE 0322-1/07 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Por isso, o caminho é abrir uma microempresa ou uma empresa de pequeno porte.
Na real, os serviços de apoio exigem equipes, equipamentos e conhecimento técnico. Além disso, as fazendas maiores preferem prestadores com nota fiscal e contrato. Por isso, a pessoa jurídica é o formato mais comum. Além disso, ela dá acesso a crédito e a contratos maiores.
Tributação do CNAE 0322-1/07
A tributação do CNAE 0322-1/07 segue a lógica dos serviços, e não a da produção rural. Ou seja, quem paga o principal imposto municipal é o prestador, por meio do ISS. Além disso, a forma de atuação muda bastante a conta.
Prestar serviço como pessoa física, sem CNPJ, costuma sair caro. O autônomo recolhe INSS e paga Imposto de Renda pela tabela progressiva, que chega a 27,5%. Além disso, muitas pisciculturas e empresas só contratam quem emite nota fiscal.
No Lucro Presumido, a presunção pra serviços é de 32% pro IRPJ e pra CSLL. Assim, o IRPJ fica perto de 4,8% da receita e a CSLL perto de 2,88%. Somando PIS e Cofins de 3,65% e o ISS do município, a carga passa de 11%.
O principal tributo municipal é o ISS, que incide sobre o serviço. A Lei Complementar nº 116/2003 não tem um item específico pra apoio à aquicultura. Por isso, o item da lista depende do serviço prestado.
Por exemplo, a assistência técnica e as análises têm itens próprios na lista. Já a manutenção de estruturas pode cair em outros itens. A alíquota varia de 2% a 5%, conforme o município.
Outro ponto é a retenção. Fazendas maiores costumam reter ISS e INSS na fonte. Por isso, o controle das retenções evita pagar duas vezes o mesmo imposto. Além disso, as retenções precisam ser conferidas em cada nota emitida.
Tabela do Simples Nacional atualizada para o CNAE 0322-1/07
No Simples Nacional, os serviços de apoio à aquicultura costumam ficar no Anexo III, com o ISS dentro do DAS. Por isso, a tabela abaixo é a mais usada por quem tem o CNAE 0322-1/07.
Se a empresa também vender rações, alevinos ou outros produtos, essa receita vai pro Anexo I. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 600 mil de receita anual chega a uma alíquota efetiva de cerca de 10,56%. Assim, se faturar R$ 50 mil em serviços num mês, vai pagar perto de R$ 5.280 de DAS. Esse valor já inclui o ISS e a contribuição previdenciária patronal.
| Atenção: o Simples inclui a contribuição previdenciária patronal no DAS, no Anexo III. Isso pesa muito a favor do regime pra quem tem equipe própria de campo. |
Fator R e o CNAE 0322-1/07
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
No caso do CNAE 0322-1/07, o apoio à aquicultura costuma ir direto pro Anexo III, sem Fator R. Isso porque ele não está na lista de atividades do Anexo V.
Ainda assim, vale entender o conceito. Se a empresa vender serviços de engenharia listados no Anexo V, o Fator R entra no jogo. Nesse caso, o controle da folha e do pró-labore faz diferença.
Reforma tributária e o CNAE 0322-1/07
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a lógica dos serviços de apoio à aquicultura. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O ponto principal pro CNAE 0322-1/07 é o crédito. Na reforma, a fazenda no regime regular pode aproveitar a CBS e o IBS pagos no serviço. Assim, emitir nota fiscal correta vira argumento comercial.
Além disso, a LC 214/2025 prevê redução de 60% pra alguns serviços agropecuários do Anexo IX. Contudo, o enquadramento dos serviços de apoio à aquicultura nessa lista precisa ser confirmado caso a caso.
Também vale olhar a contratação. Produtores com receita abaixo de R$ 3,6 milhões podem não ser contribuintes. Nesse caso, eles não aproveitam crédito, e o preço final pesa mais na negociação. Por isso, vale ter preços diferentes pra cada tipo de cliente.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ISS e o ICMS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem presta apoio à aquicultura deve avaliar como o cliente aproveita o crédito. Afinal, isso pode pesar na hora de fechar o contrato.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0322-1/07, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina os serviços que a empresa vai oferecer. Despesca, preparação de viveiros, análises e assistência técnica têm exigências diferentes. Em seguida, confira o enquadramento de cada um no CNAE e no ISS. Afinal, um serviço mal enquadrado pode gerar cobrança de imposto errado.
Depois disso, organize o responsável técnico, quando o serviço exigir. Engenheiros de pesca, biólogos e veterinários precisam de registro no conselho profissional. Além disso, análises de água podem exigir laboratório credenciado.
Também cuide da segurança da equipe. O trabalho em viveiros e reservatórios tem riscos, e a NR-31 traz regras próprias. Do mesmo modo, equipamentos de salvamento e de proteção são indispensáveis.
Por fim, formalize os contratos com as fazendas. Elas costumam exigir nota fiscal, seguro e comprovação das obrigações trabalhistas. Além disso, um contrato claro protege o prestador em caso de perda na fazenda.
Passo a passo para abrir CNPJ com o CNAE 0322-1/07
Abrir uma empresa com o CNAE 0322-1/07 segue o processo da Redesim. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como MEI, quando permitido, Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “apoio à aquicultura em água doce” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará de funcionamento. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS. Além disso, providencie o certificado digital da empresa e o acesso ao emissor da NFS-e.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, organize a equipe, o responsável técnico e os contratos com os clientes. Só então o negócio tá pronto pra prestar o serviço com tudo em dia.
Gestão financeira no apoio à aquicultura
A gestão financeira do apoio à aquicultura acompanha os ciclos das fazendas. A demanda sobe na despesca e na preparação de novos ciclos, e cai nos intervalos. Por isso, o caixa precisa cobrir os meses mais fracos. Também vale oferecer contratos de manutenção mensal, que geram receita fixa.
Em primeiro lugar, separe as contas do negócio das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada serviço prestado.
Em segundo lugar, controle os custos que mais pesam. Mão de obra, combustível, equipamentos e deslocamento concentram boa parte do orçamento. Da mesma forma, contratos fixos com fazendas ajudam a dar previsibilidade. Também vale cobrar uma parte adiantada em serviços maiores.
Também vale entender a contabilidade do negócio. Equipamentos, barcos e veículos são ativo imobilizado e precisam ser depreciados. Por isso, um bom controle de custos por cliente evita surpresas no fim do ano.
Por fim, crie uma reserva pra meses fracos. Doenças nas fazendas, perda de clientes, atraso de pagamento e acidentes de trabalho podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro dos equipamentos e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0322-1/07
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0322-1/07. Isso porque o serviço tem muita mão de obra, e o Simples inclui a contribuição previdenciária no DAS.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 600 mil de receita anual em serviços de apoio à aquicultura. No Simples Nacional, a alíquota efetiva fica em torno de 10,6%, já com ISS e contribuição previdenciária patronal.
No Lucro Presumido, IRPJ, CSLL, PIS e Cofins somam cerca de 11,33% da receita. Com ISS de 5%, o total chega perto de 16,3%. Além disso, entram o adicional de IRPJ, quando houver, e a contribuição previdenciária de 20% sobre a folha.
Ou seja, nesse cenário, o Simples sai bem mais barato que o Lucro Presumido. Contudo, o resultado muda conforme a receita e a folha. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar Simples e Lucro Presumido, controlar as retenções e conferir o ISS de cada serviço. Também vale acompanhar a reforma, porque o crédito que o cliente aproveita pode virar argumento de venda.
Perguntas frequentes sobre o CNAE 0322-1/07
O CNAE 0322-1/07 pode ser MEI?
Não. Os serviços de apoio à aquicultura não estão entre as ocupações permitidas ao MEI.
Transporte de alevinos entra no CNAE 0322-1/07?
Pode entrar, quando ligado ao manejo da criação. Já o frete comum é transporte de carga, com código próprio.
Pesca esportiva entra no CNAE 0322-1/07?
Não. A pesca esportiva e de lazer fica no CNAE 9319-1/99.
O apoio à aquicultura paga ISS?
Sim. O item da lista da LC 116/2003 depende do serviço, e a alíquota vai de 2% a 5%.
Conclusão
O CNAE 0322-1/07 formaliza quem presta serviços a pisciculturas e outras criações de água doce. No entanto, não aceita MEI, e cada serviço precisa ser bem enquadrado.
Na parte dos impostos, o serviço paga ISS e pode ter mudanças com a reforma. Por isso, escolher entre Simples e Lucro Presumido exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você presta apoio à aquicultura ou quer abrir empresa na aquicultura, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto seu negócio pode economizar com o regime certo. |
- CNAE 0500-3/01 Extração de Carvão Mineral: Guia para Abrir e Tributar
- CNAE 0322-1/99 Cultivos e Semicultivos da Aquicultura em Água Doce: Guia para Abrir e Tributar
- CNAE 0322-1/07 Atividades de Apoio à Aquicultura em Água Doce: Guia para Abrir e Tributar
- CNAE 0322-1/06 Criação de Jacaré: Guia para Abrir e Tributar
- CNAE 0322-1/05 Ranicultura (Criação de Rãs): Guia para Abrir e Tributar