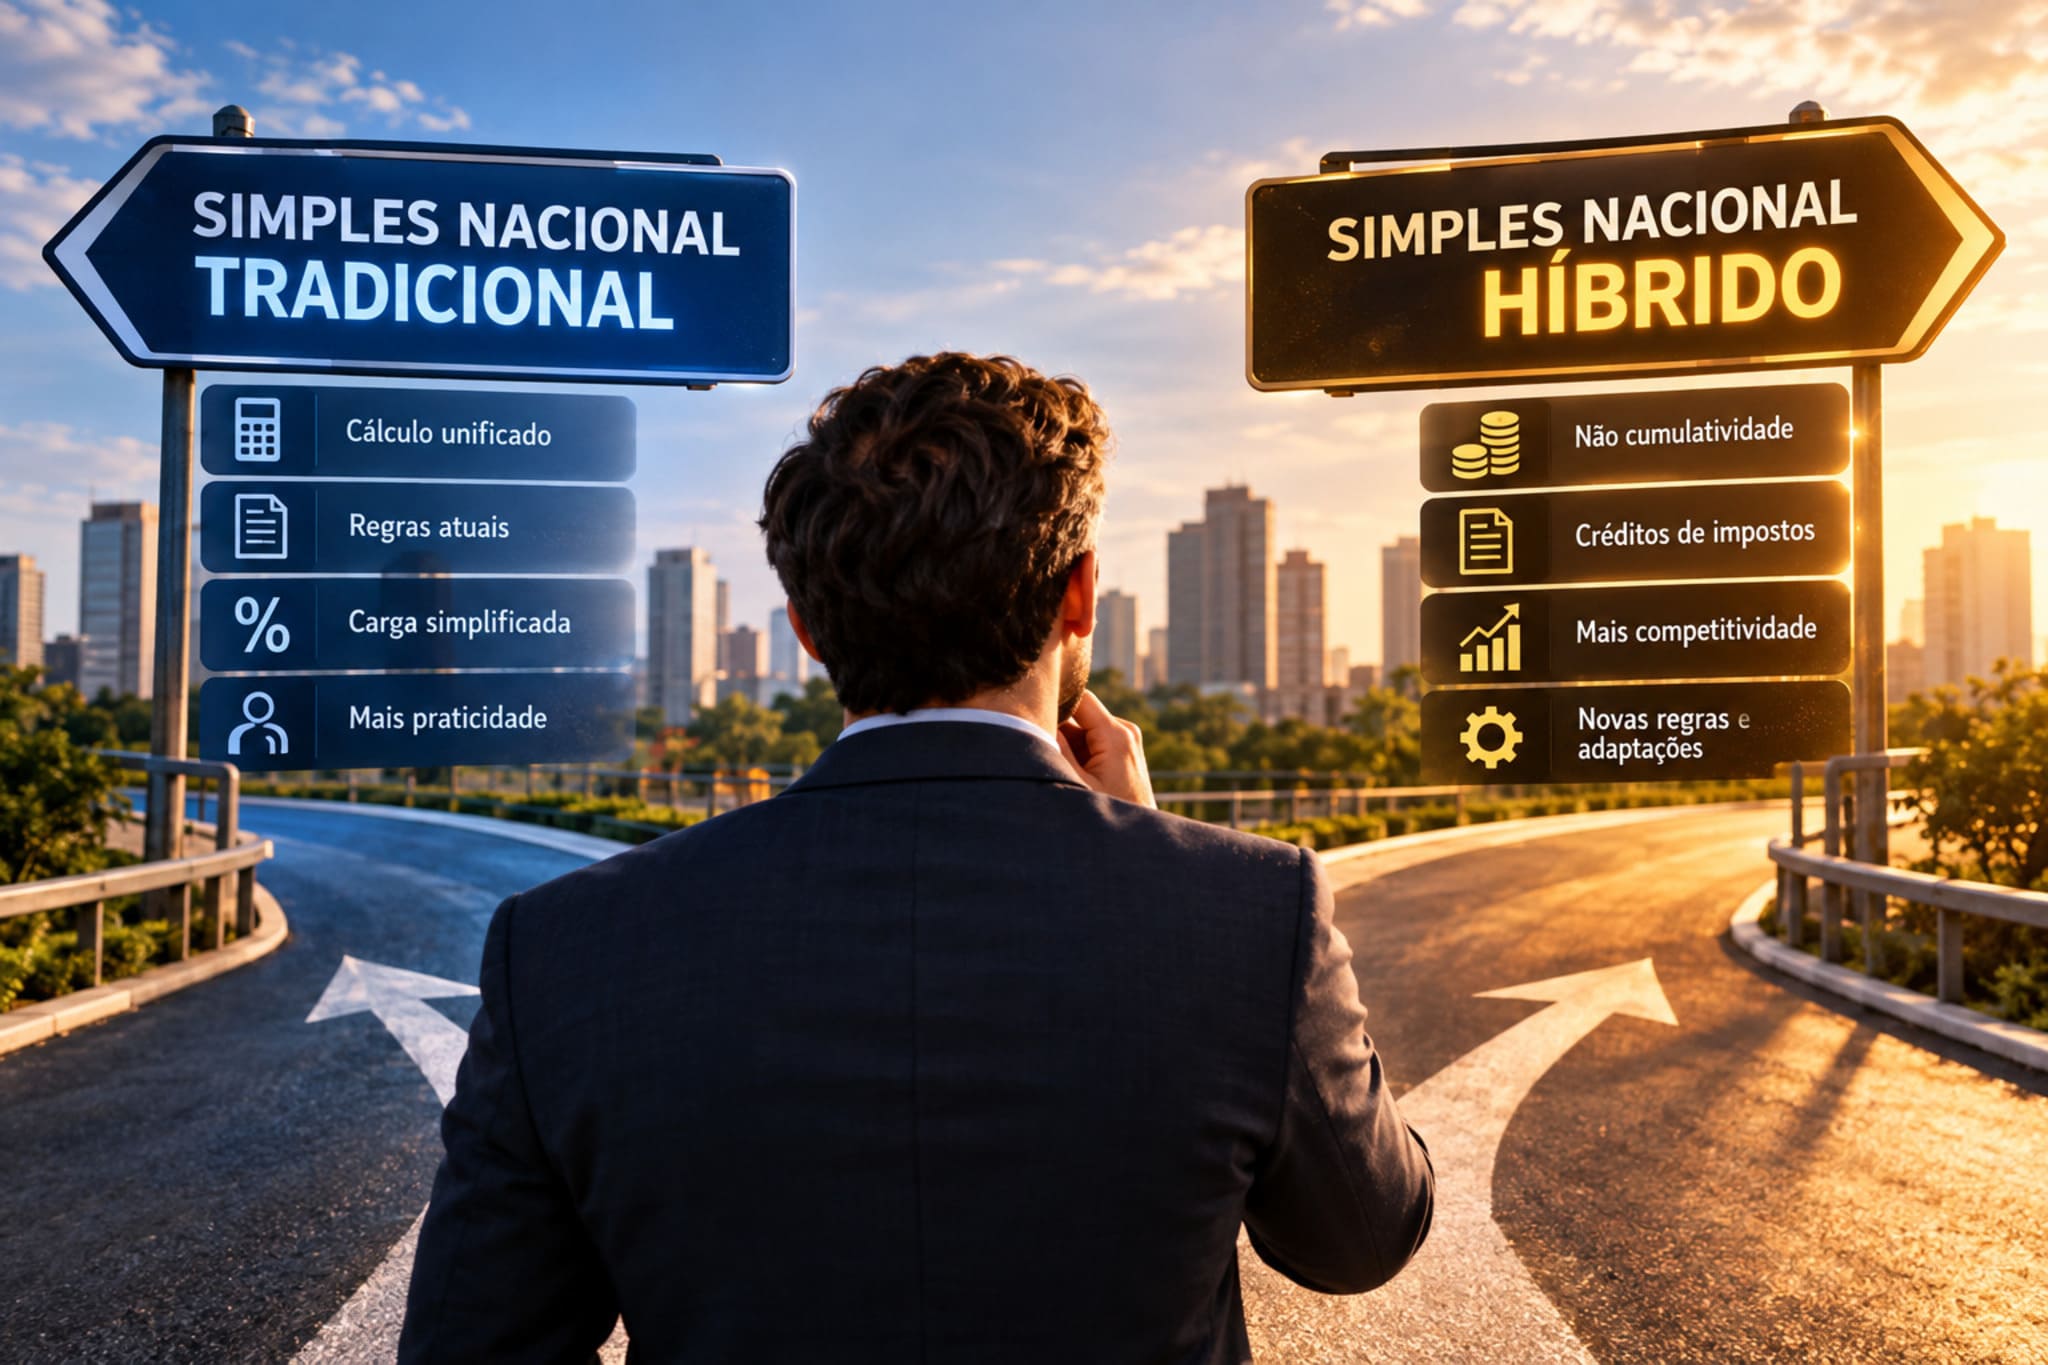
O Simples híbrido coloca a pequena empresa diante de uma escolha inédita. Ela pode manter IBS e CBS dentro do DAS ou apurar os dois tributos por fora, pelo regime regular. Cada caminho muda o crédito que o cliente recebe e o imposto que a empresa paga. Além disso, o prazo da opção segue aberto até 30 de outubro de 2026. Por isso, vale entender a decisão agora.
Neste guia, você vê como funcionam os dois modelos e quem tende a ganhar com cada um. Também confere três exemplos numéricos, os prazos atualizados e um passo a passo para decidir com segurança.
O que é o Simples híbrido
No modelo híbrido, a empresa continua no Simples Nacional para os demais tributos. Entretanto, ela recolhe IBS e CBS fora da guia única, pelas regras do regime regular. Os outros tributos seguem no DAS.
Quem não faz a opção permanece no Simples tradicional. Nesse caso, IBS e CBS ficam dentro do DAS, como acontece hoje com PIS, Cofins, ICMS e ISS. Dessa forma, nenhuma empresa perde o Simples, e a escolha vale apenas para esses dois tributos.
Simples tradicional: como segue a apuração no DAS
No Simples tradicional, a empresa paga uma guia única sobre o faturamento. A alíquota depende do anexo e da faixa de receita. Por isso, a rotina é simples, e o custo de conformidade é baixo.
Em contrapartida, o crédito fica limitado. Segundo o Jornal Contábil, quem não faz a opção continua com IBS e CBS dentro da sistemática do Simples no primeiro semestre de 2027. Assim, como o cliente recebe crédito limitado, o preço final pode perder competitividade.
Por que a não cumulatividade pesa nessa escolha
A reforma tributária se apoia na não cumulatividade. Ou seja, cada empresa desconta o imposto pago na etapa anterior. A Lei Complementar nº 214/2025 fixou as regras gerais de IBS e CBS.
No Simples, porém, a lógica muda um pouco. Dentro do DAS, o comprador aproveita apenas o valor recolhido pelo fornecedor. Já fora do DAS, o comprador aproveita o imposto destacado na nota. Por isso, a decisão depende de quem compra de você e de quanto você compra de outros.
Simples híbrido e o crédito do cliente
Esse é o ponto central. De acordo com a NFe.io, fora do DAS o cliente aproveita o crédito integral de IBS e CBS destacados na nota. Dentro do DAS, o crédito fica limitado ao valor pago pelo próprio DAS.
Esse detalhe pesa, sobretudo, nas vendas para outras empresas. Um comprador do Lucro Real ou do Lucro Presumido pode preferir o fornecedor que gera crédito integral. Em contrapartida, o consumidor final não aproveita crédito algum, e por isso essa vantagem não vale para ele.
Quem pode optar e o que fica de fora
Podem optar as empresas já optantes do Simples Nacional. O MEI, porém, não participa dessa escolha. Segundo o Meu Contador Online, IRPJ, CSLL e CPP continuam no DAS mesmo para quem escolhe o modelo híbrido.
Também é preciso cuidar do teto de receita. Pelo mesmo artigo, IBS e CBS apurados pelo regime regular não entram na receita bruta do Simples. Dessa forma, isso pode afetar empresas próximas do limite de R$ 4,8 milhões, então vale simular o efeito caso a caso.
Os prazos do Simples híbrido em 2026
Primeiro, os prazos mudaram no fim de setembro. A Resolução CGSN nº 194/2026, publicada em 28 de setembro, estendeu a opção pelo regime regular até 30 de outubro de 2026. A manifestação ocorre no Portal do Simples Nacional.
Além disso, a resolução fixou a janela de cancelamento, de 3 de novembro a 20 de dezembro de 2026. As opções valem a partir de 1º de janeiro de 2027. Portanto, quem ainda não decidiu tem poucos dias para simular e agir.
Quem perdeu o prazo ainda tem uma segunda chance
A Receita Federal prevê uma nova janela de opção em março de 2027. Segundo a NFe.io, essa escolha produz efeitos no segundo semestre do mesmo ano. A opção feita agora, por sua vez, vale de janeiro a junho de 2027.
Por isso, essa regra cria uma situação prática. Assim, quem espera a janela de março fica seis meses no modelo tradicional. Por outro lado, quem opta agora pode cancelar até 20 de dezembro, caso a simulação aponte desvantagem.
Quantas empresas já optaram pelo Simples híbrido
De fato, a procura foi grande. O Jornal Contábil divulgou o balanço da Receita Federal de 28 de setembro. Nele, 586.675 empresas pediram a opção pelo regime regular. Dois dias depois, o Portal da Reforma Tributária informou 817.461 solicitações.
Pelas contas do portal, esse total equivale a cerca de 11,6% das empresas do Simples, que somam aproximadamente 7 milhões de CNPJs ativos. Em resumo, a maioria ainda não escolheu. Além disso, os números mudam rápido, então acompanhe o balanço da Receita nos próximos dias. Portanto, muitas empresas decidirão nos últimos dias, o que aumenta o risco de uma escolha apressada.
Quem tende a ganhar com o Simples híbrido
Pelo Meu Contador Online, o modelo híbrido tende a favorecer negócios que vendem para empresas. Entram nesse grupo indústrias, atacadistas, distribuidores e prestadores com clientes do Lucro Real ou Presumido. O mesmo vale para quem compra muitos insumos tributados.
Nesses casos, portanto, a empresa gera crédito integral para o cliente e também aproveita o crédito das próprias compras. Assim, o preço líquido fica mais competitivo. O ganho cresce quanto maior for o peso das compras com crédito.
Quem tende a ficar melhor no tradicional
Já os negócios que vendem para o consumidor final costumam ficar melhor no DAS. Como o cliente não aproveita crédito, a vantagem do modelo regular desaparece. Os prestadores com custo concentrado em folha também pesam nessa conta, porque salários não geram crédito.
Além disso, operações enxutas enfrentam um custo extra. O regime regular exige uma segunda apuração, com notas, créditos e conciliações. Portanto, quem não tem estrutura para isso pode perder o benefício na rotina.
Exemplo prático: o fornecedor B2B
Imagine uma empresa do Simples que fatura R$ 100.000 por mês, só para empresas. Suponha uma alíquota combinada de 20% de IBS e CBS e compras tributadas de R$ 60.000. Suponha também que a parcela de IBS e CBS dentro do DAS seja de 4% da receita.
No modelo tradicional, a empresa paga R$ 4.000 e o cliente aproveita só esses R$ 4.000. No híbrido, a empresa gera R$ 20.000 de débito e desconta R$ 12.000 de crédito das compras, então paga R$ 8.000. O cliente, porém, aproveita R$ 20.000.
Dessa forma, a empresa paga R$ 4.000 a mais por mês, mas o cliente recupera R$ 16.000 a mais. Esse ganho permite manter o preço, conquistar contratos ou dividir a vantagem. O exemplo é hipotético e simplifica o cálculo do preço.
Exemplo prático: o negócio de consumidor final
Considere agora um comércio que vende R$ 100.000 por mês para pessoas físicas. Use a mesma alíquota hipotética de 20% e a mesma parcela de 4% no DAS. Suponha compras tributadas de R$ 40.000, que geram R$ 8.000 de crédito.
No tradicional, o imposto é de R$ 4.000. No híbrido, a empresa gera R$ 20.000 de débito, desconta R$ 8.000 e paga R$ 12.000. Como o consumidor não aproveita crédito, não há ganho comercial para compensar.
A diferença é de R$ 8.000 por mês, ou R$ 96.000 por ano. Portanto, nesse perfil, o DAS tende a ser a melhor escolha. O exemplo é hipotético e serve só para mostrar o raciocínio.
Exemplo prático: o custo de esperar a janela de março
Volte ao fornecedor B2B do primeiro exemplo. Se ele espera a janela de março, fica de janeiro a junho no modelo tradicional. Nesse período, o cliente aproveita R$ 4.000 por mês, em vez de R$ 20.000.
Assim, seis meses de diferença somam R$ 96.000 em crédito que o cliente deixa de aproveitar. Esse valor pode pesar na renovação de contratos ou em concorrências. Por isso, quando o perfil é B2B, esperar tem custo comercial real. O exemplo é hipotético.
CBS e IBS em 2027 e 2028: o que realmente pesa
Nos primeiros anos, a decisão gira quase toda em torno da CBS. Segundo o Meu Contador Online, o IBS ainda está em 0,1% em 2027 e 2028. O IBS ganha peso material a partir de 2029.
Esse ponto, aliás, muda a conta ao longo do tempo. A escolha que compensa em 2027 pode mudar quando o IBS crescer. Assim, a empresa deve rever a decisão a cada ano, e não tratá-la como definitiva.
Split payment e fluxo de caixa no Simples híbrido
O split payment retém IBS e CBS no momento da liquidação da venda. Como o imposto sai do recebimento, o caixa da empresa pode apertar. Segundo o Meu Contador Online, esse efeito merece atenção em quem opta pelo regime regular.
Por isso, vale projetar o fluxo antes de decidir. A empresa deve comparar o prazo de recebimento com o prazo de pagamento aos fornecedores. Em seguida, precisa avaliar se o capital de giro comporta a mudança.
O custo de conformidade do modelo regular
O modelo regular exige mais trabalho. A empresa precisa emitir notas com os campos corretos, controlar créditos e conciliar o que apurou. Além disso, precisa guardar documentos que comprovem cada crédito.
Mesmo assim, esse custo entra na conta, mesmo quando a economia de imposto parece clara. Um escritório com sistema adequado reduz o esforço. Por outro lado, quem faz tudo manualmente tende a sentir o peso logo nos primeiros meses.
Nota fiscal e sistema: a preparação operacional
A escolha também exige preparo na rotina. A nota fiscal passa a destacar IBS e CBS, e o sistema de emissão precisa estar pronto. Segundo as notas técnicas da série, o Simples e o MEI entram na obrigação em 4 de janeiro de 2027. Por isso, confirme as datas com o seu fornecedor de sistema.
Além disso, a empresa que opta pelo regime regular precisa apurar créditos com mais detalhe. Portanto, converse com o escritório sobre o fluxo de documentos. Em seguida, defina quem confere as notas de compra e quem valida os créditos. Dessa forma, o modelo escolhido funciona desde o primeiro mês, e não apenas no papel.
Simples híbrido como argumento comercial
O crédito integral também serve como argumento de venda. Um cliente do Lucro Real compara fornecedores pelo custo líquido, e não apenas pelo preço de tabela. Assim, o fornecedor que gera crédito integral entra na conversa com vantagem.
Por isso, vale preparar uma simulação simples para os clientes principais. Mostre quanto eles aproveitam de crédito em cada modelo. Em seguida, apresente o preço líquido que resulta dessa conta. Dessa maneira, a escolha tributária deixa de ser um assunto interno e passa a apoiar o relacionamento comercial.
Cancelamento: o que fazer se a escolha não compensar
A janela de cancelamento vai de 3 de novembro a 20 de dezembro de 2026. Segundo a NFe.io, quem desistir volta a manter IBS e CBS no DAS, e a desistência é irreversível. Ou seja, o cancelamento serve como segunda chance, mas só funciona uma vez.
Outro texto, do portal Contábeis, fala em caráter irretratável e, ao mesmo tempo, admite a desistência até novembro. As duas afirmações se contradizem. Por isso, confirme a regra na Resolução CGSN nº 194/2026 antes de agir.
Simples híbrido e contratos de longo prazo
Além disso, contratos de prestação continuada entram na decisão. Muitas empresas fecharam preços com a carga atual de impostos. Se a empresa muda de modelo, o tributo embutido no preço pode mudar.
Por isso, revise cláusulas de reajuste e de repasse de tributos. Em seguida, converse com os clientes mais relevantes. Dessa maneira, a empresa evita surpresas e pode usar o crédito integral como argumento de venda.
Como simular o Simples híbrido com dados reais
Uma simulação séria usa dados do negócio. Reúna o faturamento dos últimos meses, a divisão entre clientes empresa e pessoa física e o valor das compras com crédito. Inclua também a folha e o custo da segunda apuração.
Depois, calcule o imposto nos dois modelos e compare o preço efetivo para o cliente. Em seguida, projete o caixa com o split payment. Por fim, refaça a conta para 2029, quando o IBS ganha peso. O resultado mostra se o híbrido compensa ou não.
Erros comuns na escolha entre os dois modelos
O primeiro erro é decidir só pela alíquota. O segundo é ignorar o perfil do cliente. Depois, muitas empresas esquecem o custo de conformidade e o efeito no caixa.
Por outro lado, há quem espere o último dia e decida às pressas. Além disso, alguns tratam a escolha como definitiva, sem revisar a cada ano. Portanto, planeje a decisão com antecedência e documente os cálculos. Dessa forma, você justifica a escolha perante sócios, clientes e o próprio escritório contábil.
Plano em cinco passos para decidir
Como reforça Renato de Paiva Ramos, fundador da RR HUB, a decisão tributária da pequena empresa precisa de números reais, e não de palpite. Primeiro, separe suas vendas entre empresas e consumidores. Em seguida, levante as compras que geram crédito.
Depois disso, simule os dois modelos e projete o caixa com o split payment. Na sequência, converse com os clientes mais importantes. Por fim, decida antes de 30 de outubro e revise a escolha todo ano.
Perguntas frequentes sobre Simples híbrido
O que é o Simples híbrido?
É o modelo em que a empresa fica no Simples Nacional, mas recolhe IBS e CBS fora do DAS, pelo regime regular. Os demais tributos continuam na guia única.
Qual é o prazo para optar pelo Simples híbrido?
Até 30 de outubro de 2026, pelo Portal do Simples Nacional. Uma nova janela deve abrir em março de 2027, com efeitos no segundo semestre.
O MEI pode optar pelo Simples híbrido?
Não. Segundo as fontes consultadas, o MEI fica de fora dessa opção.
Quem não escolher perde o Simples?
Não. Quem não faz a opção continua com IBS e CBS dentro do DAS, no Simples tradicional.
O Simples híbrido sempre compensa?
Não. Tende a compensar para quem vende a empresas e compra muitos insumos com crédito. Para quem vende ao consumidor final, o DAS costuma ser melhor.
Sua empresa já simulou os dois caminhos?
Quem toca uma pequena empresa vive o ritmo da operação, e a escolha tributária costuma ficar para depois. Com o prazo tão perto, porém, adiar pode custar caro. Uma decisão sem simulação pode pesar no imposto, no caixa e na relação com os clientes.
A RR Soluções Contabilidade acompanha a regulamentação da Reforma Tributária e atende empresas de diferentes setores. Assim, comparamos o Simples tradicional e o híbrido com os seus números, antes que a janela feche. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções e simule o Simples híbrido antes do prazo.