Reprecificar produtos e serviços é a tarefa mais urgente que a Reforma Tributária deixa para a gestão. O motivo é simples. Hoje, ICMS, ISS, PIS e Cofins estão embutidos no preço. Com o IBS e a CBS, o imposto passa a ser somado por fora. Se a empresa só trocar as alíquotas na planilha, a margem líquida muda sem aviso.
Neste guia, você entende a diferença entre calcular por dentro e por fora e vê a fórmula certa para cada caso. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos para reprecificar produtos e serviços antes de 2027.
Por dentro e por fora: o que muda no preço
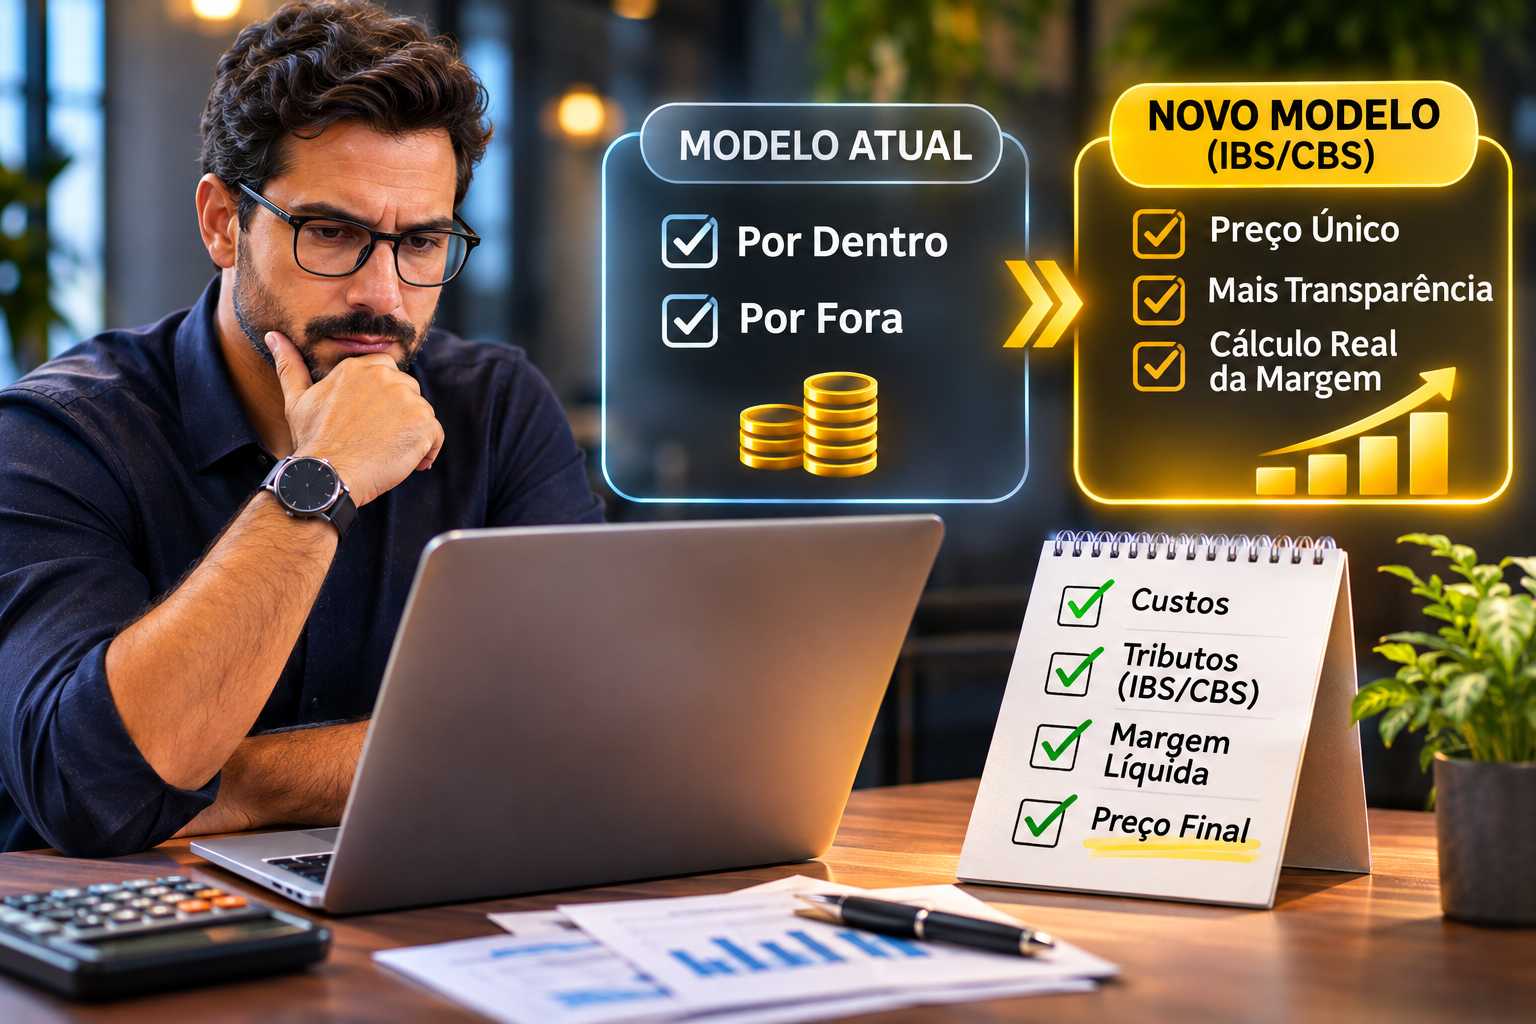
No cálculo por dentro, o imposto compõe a própria base. O preço de R$ 1.000 já carrega o tributo, e a empresa fica com o que sobra. No cálculo por fora, o imposto é destacado e somado ao valor líquido.
Segundo a Qive, em texto de 4 de novembro de 2026, o montante do IBS e da CBS não integra a própria base de cálculo. A CBS substitui PIS e Cofins a partir de 2027. Já o ICMS e o ISS seguem vigentes até 31 de dezembro de 2032.
Na prática, a alíquota nominal passa a ser a alíquota efetiva. Por dentro, 28% sobre o preço dá uma carga de 28% do valor final. Por fora, 28% sobre a receita líquida equivale a cerca de 21,9% do valor final.
Reprecificar produtos e serviços: o que a pesquisa mostra
As empresas já sentem o problema. Segundo a Startupi, em matéria de 31 de agosto de 2026, a pesquisa Panorama da Reforma Tributária 2026 ouviu 115 empresas. Foi uma parceria entre a Grant Thornton e a ANEFAC.
O levantamento aponta que 71% das empresas preveem mudanças na precificação. Desse total, 37% falam em revisão completa, e 34% em ajustes pontuais. Além disso, apenas 14% se consideram muito preparadas.
A amostra é pequena, então o dado não representa todo o mercado. Mesmo assim, ele mostra uma tendência clara. A maior parte das empresas já sabe que precisará reprecificar produtos e serviços, mas poucas têm um método.
A fórmula certa para reprecificar produtos e serviços
Por isso, a conta muda conforme o modelo. No cálculo por dentro, a fórmula é o preço bruto igual ao valor líquido dividido por um menos a alíquota. No cálculo por fora, o preço é o valor líquido multiplicado por um mais a alíquota.
A Escola Superior de Contabilidade, em texto de 24 de abril de 2026, usa a primeira fórmula para mostrar o cenário atual. Em seguida, compara com o novo modelo. O ponto central é outro. O recálculo deve partir da nova estrutura de créditos, e não apenas somar o IBS e a CBS ao preço antigo.
Por isso, o primeiro passo para reprecificar produtos e serviços é definir o que a empresa quer receber, ou seja, a receita líquida. Só depois ela aplica a alíquota. Dessa forma, a margem deixa de ser consequência e passa a ser meta.
Exemplo prático 1. Um prestador quer receber R$ 1.000 líquidos. Hoje, paga ISS de 5% e PIS e Cofins de 3,65%, todos por dentro. O preço é R$ 1.000 dividido por 0,9135, ou R$ 1.094,69. Com alíquota hipotética de 28% por fora, o preço sobe para R$ 1.280. A alta percebida pelo cliente é de cerca de 17%. O exemplo segue as premissas da Escola Superior.
Quem tem crédito e quem não tem: o efeito no cliente
O aumento de 17% do exemplo anterior assusta, mas depende do cliente. Se o comprador é empresa do regime regular, ele toma crédito do IBS e da CBS. Assim, o custo efetivo para ele continua em R$ 1.000.
Segundo a Qive, com crédito integral pelo comprador, o custo efetivo volta ao valor líquido. A margem do fornecedor permanece a mesma. Portanto, no B2B, o preço de tabela pode subir sem prejudicar a competitividade.
Já no B2C, o consumidor final não tem crédito. Ele compara o preço total que paga na gôndola ou no site. Por isso, a empresa que vende ao consumidor enfrenta uma escolha difícil entre repassar o imposto ou absorver parte dele.
Reprecificar produtos e serviços para o consumidor final
Quando o preço final é fixo, a margem sofre. Se a empresa mantém R$ 1.000 na etiqueta, parte desse valor passa a ser imposto. A receita líquida cai, e os custos continuam os mesmos.
Veja a conta. Nela, a receita líquida é o preço final dividido por um mais a alíquota. Em seguida, a margem de contribuição é essa receita menos os custos variáveis. Segundo a Qive, esse caminho preserva o preço, mas reduz a margem por unidade.
Exemplo prático 2. Um comércio vende por R$ 1.000 a consumidores finais, com custos variáveis de R$ 600. Hoje, com R$ 200 de tributos embutidos, a receita líquida é R$ 800 e a margem é R$ 200, ou 25% da receita. Com alíquota hipotética de 28% e preço mantido, a receita líquida cai para R$ 781,25. A margem fica em R$ 181,25, ou 23,2%. A perda é de R$ 18,75 por unidade.
O cálculo real da margem líquida
Até aqui, olhamos a margem de contribuição. Porém, a margem líquida considera também as despesas fixas. Por isso, a queda parece pequena na margem de contribuição e cresce no resultado final.
Exemplo prático 4. Retome o comércio do exemplo 2 e suponha despesas fixas de R$ 120 por unidade. Hoje, a margem de R$ 200 deixa R$ 80 de resultado, ou 10% da receita líquida de R$ 800. Com o preço mantido, a margem de R$ 181,25 deixa R$ 61,25, ou cerca de 7,8% da receita de R$ 781,25. A queda de R$ 18,75 representa 23% do resultado. Os números são hipotéticos.
Assim, uma perda de menos de 10% na margem de contribuição consome quase um quarto do lucro. Por isso, a conta correta olha o resultado, e não só o preço. Quem avalia apenas a margem de contribuição subestima o efeito da mudança.
Além disso, o efeito aumenta quando a empresa vende muito. A perda unitária se repete em cada venda. Dessa forma, um pequeno erro de base se multiplica pelo volume do mês.
O erro de somar o imposto ao preço antigo
O erro mais comum é pegar o preço atual e somar a alíquota nova. Segundo a Qive, isso preserva a receita líquida, mas aumenta o total da nota e pode encarecer a oferta. A empresa perde venda por preço, não por qualidade.
O erro oposto também existe. Algumas empresas mantêm o preço total e ignoram a queda da receita líquida. Elas descobrem a perda de margem só no fechamento do mês, quando já vendeu muito.
Além disso, a Qive aponta o risco de comparar propostas pelo total da nota. Dois fornecedores podem ter totais diferentes e custos efetivos iguais, se os créditos forem equivalentes. Portanto, a análise deve olhar o custo líquido de crédito.
Reprecificar produtos e serviços na transição: o ICMS por dentro
Até 2032, os dois modelos convivem. Segundo a coluna do Portal CPA, de 11 de dezembro de 2025, a CBS e o IBS incidem por fora. Já o ICMS incide por dentro. O autor atribui a esse arranjo o principal desafio de precificação.
Segundo o texto, o IBS e a CBS acabam compondo a base do ICMS. O autor atribui isso a omissões da Emenda Constitucional 132/2023 e da LC 214/2025. Ele cita respostas de consulta de fiscos estaduais que seguem essa leitura.
Contudo, essa é uma interpretação do autor, e o próprio texto diz que o PLP 16/2025 tentaria corrigir a distorção. Por isso, a empresa deve acompanhar as consultas do seu estado antes de fechar a tabela de preços.
Exemplo prático 3. A coluna do Portal CPA usa estas premissas: CBS de 8,9%, IBS de 0,1% e ICMS de 20%, com receita líquida desejada de R$ 1.000. O IBS e a CBS somam R$ 90. A base provisória é R$ 1.090. O preço final é R$ 1.090 dividido por 0,80, ou R$ 1.362,50. Desse total, R$ 272,50 são de ICMS. As alíquotas são do exemplo da fonte, e não valores oficiais.
A ordem do cálculo importa
O exemplo anterior mostra por que a sequência pesa. Segundo o Portal CPA, a ordem precisa ser seguida à risca para evitar queda relevante da margem líquida. Primeiro, apura-se o IBS e a CBS sobre a receita líquida. Depois, compõe-se a base provisória.
Em seguida, aplica-se o gross up do ICMS e define-se o preço final. Se a empresa inverter a ordem, o resultado muda. O preço sai mais baixo do que deveria, e a margem líquida encolhe.
Portanto, vale travar essa sequência na planilha ou no sistema. Uma fórmula bem montada evita que cada vendedor faça sua própria conta.
Fornecedores do Simples Nacional e o crédito do cliente
O regime do fornecedor também entra na conta. Segundo a Qive, o optante do Simples que mantém o IBS e a CBS na guia única não gera crédito integral ao comprador. O comprador do regime regular se credita apenas do montante devido dentro do Simples.
Portanto, quem vende ao regime regular precisa saber se o cliente aceita esse limite. Em muitos casos, o cliente compara o custo líquido de crédito entre fornecedores. Assim, o regime do fornecedor pode pesar tanto quanto o preço.
Para o optante, isso abre uma decisão. Ele pode manter o preço e perder competitividade no B2B, ou revisar o modelo de apuração. A escolha depende do perfil dos clientes e deve ser simulada antes.
Descontos, split payment e capital de giro
Os descontos também mudam a base. Segundo a Qive, os descontos incondicionais não integram a base de cálculo. Os condicionais integram. Assim, a política comercial precisa separar bem os dois tipos antes de fixar o preço.
O split payment é outro fator. Segundo a Escola Superior, o tributo deixa de passar pelo caixa da empresa, e o chamado float tributário desaparece. O preço deve incorporar o custo do capital de giro que a empresa perdeu.
Ou seja, parte da reprecificação não é imposto, e sim financiamento. A empresa que antes usava o dinheiro do imposto por alguns dias agora precisa cobrir esse prazo de outra forma. Esse custo entra na margem.
Reprecificar produtos e serviços nos contratos
O contrato é o lugar onde o erro de base vira prejuízo. A Qive alerta para as cláusulas de preço escritas na lógica antiga. Elas não dizem se o valor é o total da nota ou a receita sem IBS e CBS.
Sem essa definição, o cliente pode entender que o preço total continua o mesmo. Nesse caso, o fornecedor absorve o imposto. Já o fornecedor pode entender que o imposto é somado, e o conflito aparece na primeira nota.
Por isso, revise os contratos de longo prazo e deixe claro o modelo. Indique se o preço é líquido de IBS e CBS ou final. Defina também como o reajuste acompanha mudanças de alíquota.
A transição de 2027 e 2028
Os dois primeiros anos têm regras próprias. Segundo a Qive, a CBS terá a alíquota de referência reduzida em 0,1 ponto percentual. O IBS será de 0,05% estadual e 0,05% municipal.
A fonte não calcula valores para esse período. Por isso, a empresa não deve aplicar a alíquota conjunta de longo prazo já em 2027. A mesma fonte lista esse uso como erro comum.
Na prática, a reprecificação ocorre em etapas. A empresa começa com uma carga pequena e ajusta o preço conforme as alíquotas sobem. Dessa forma, evita um reajuste brusco que o cliente não aceita.
A visão de Renato de Paiva Ramos sobre reprecificar produtos e serviços
Segundo Renato de Paiva Ramos, fundador da RR HUB, a maior armadilha é tratar a reprecificação como tarefa do fiscal. Em sua leitura, o preço é decisão comercial e financeira, e o contador entra com a base de cálculo.
Ele também destaca que a margem deve ser definida antes da alíquota. Em sua visão, quem parte do imposto acaba aceitando a margem que sobra, e não a que precisa.
Por fim, Renato de Paiva Ramos recomenda simular o preço para os principais produtos antes de 2027. Para ele, poucos itens costumam concentrar a maior parte do faturamento, e é neles que o erro mais custa.
Erros comuns ao reprecificar produtos e serviços
O primeiro erro é somar a alíquota ao preço antigo. Já o segundo é manter o preço total sem recalcular a margem. Além disso, muitos comparam propostas pelo total da nota, e não pelo custo líquido de crédito.
Outro erro é tratar uma alíquota de simulação como oficial. A própria Qive avisa que o percentual que usa não é alíquota oficial, prevista ou projetada. Há ainda quem esqueça os descontos condicionais, que entram na base.
Por fim, muitas empresas deixam de revisar o contrato. Assim, o conflito de preço aparece na emissão da primeira nota, e a correção sai cara.
Plano em cinco passos para reprecificar produtos e serviços
Comece listando os produtos e serviços que mais pesam no faturamento. O segundo passo é separar as vendas entre B2B e B2C, pois o efeito do crédito muda a estratégia. Em seguida, defina a margem líquida desejada por item.
Depois, monte a planilha com a sequência correta: receita líquida, tributos por fora, ICMS por dentro quando houver e preço final. Por fim, revise contratos e descontos e teste o resultado com poucos clientes antes de lançar a tabela nova.
Dessa forma, ao reprecificar produtos e serviços, a empresa chega a 2027 com preço definido por conta, e não por susto.
Perguntas frequentes sobre reprecificar produtos e serviços
O que significa imposto por fora?
Significa que o IBS e a CBS não entram na própria base de cálculo. O imposto é destacado e somado à receita líquida, e o total da nota fica maior.
Preciso aumentar o preço com a Reforma Tributária?
Depende do cliente. No B2B, o crédito do comprador tende a neutralizar o aumento. No B2C, manter o preço reduz a margem, então a empresa precisa decidir quanto repassa.
Posso usar a alíquota de 28% nas minhas contas?
Apenas como simulação. É um percentual hipotético, e as alíquotas de referência dependem de definição do Senado e da transição.
Como o split payment afeta o preço?
O imposto deixa de ficar no caixa da empresa. Assim, o custo do capital de giro perdido deve entrar no preço, segundo a Escola Superior.
Sua empresa já sabe quanto vai sobrar de margem em 2027?
Quem toca uma empresa conhece o preço de cabeça e confia no que vende bem. Por isso, a mudança de base costuma passar despercebida até a primeira nota. Sem uma conta feita antes, a margem encolhe sem que ninguém perceba.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a recalcular a margem, revisar contratos e montar a tabela de preços. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e organize hoje os créditos da sua empresa.