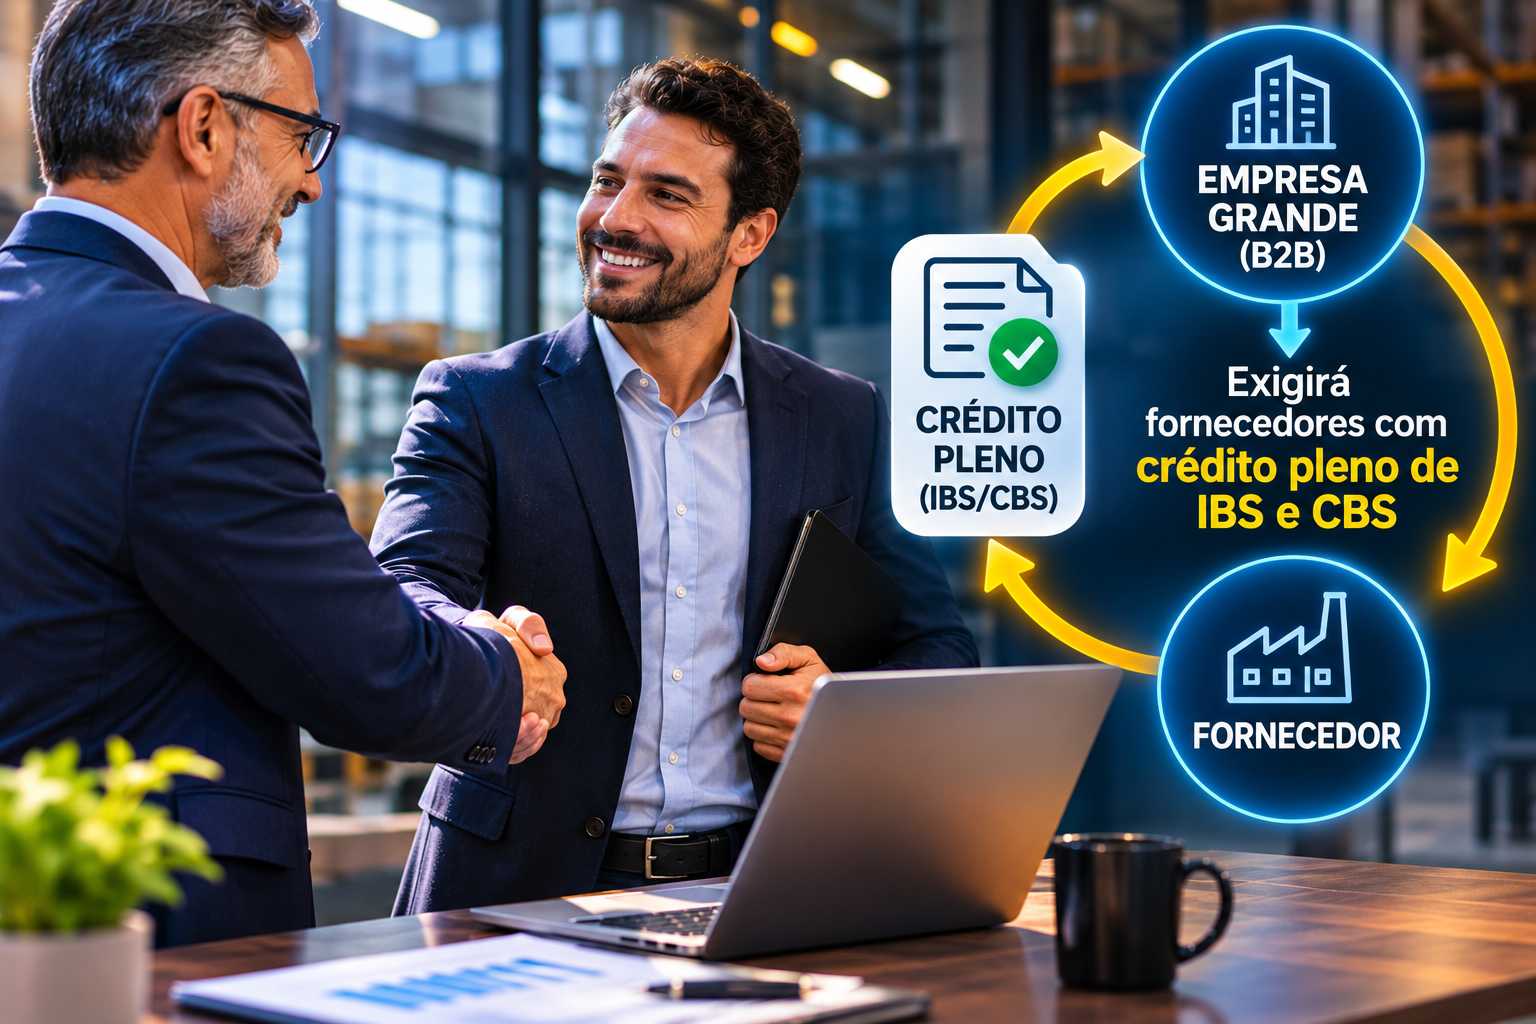
O efeito cadeia no B2B muda a forma como as empresas escolhem quem vende para elas. Com o IBS e a CBS, o imposto pago por um fornecedor vira crédito do comprador. Se o fornecedor não gera esse crédito por inteiro, o comprador paga mais caro, mesmo com o preço igual. Por isso, grandes compradores já olham a nota fiscal do fornecedor com outros olhos.
Neste guia, você entende como o crédito percorre a cadeia e por que o preço deixa de decidir sozinho. Também confere três exemplos numéricos, as exigências que tendem a aparecer nos contratos e um plano em cinco passos para o fornecedor se preparar.
Efeito cadeia no B2B: como o crédito percorre a cadeia
No modelo atual, muitos tributos ficam embutidos no preço, e o crédito depende de regras que variam por imposto. No IVA Dual, a lógica é outra. O imposto pago em uma etapa vira crédito na etapa seguinte, e assim por diante até o consumidor final.
Segundo o Omie, em texto de 30 de junho de 2026, assinado por Kaleu Florio, o comprador só gera crédito pleno em uma condição. O fornecedor precisa estar formalizado, emitir nota e recolher a CBS e o IBS. Quando o fornecedor é informal, o crédito é zero.
Assim, o custo sobe a cada etapa em que a cadeia perde crédito. Esse é o centro do efeito cadeia no B2B. Um elo frágil não afeta só quem o contrata, mas todos os que vêm depois dele.
Por que o preço deixa de decidir a compra
Até agora, o comprador comparava o valor da proposta. Com a reforma, essa comparação fica incompleta. Segundo o Portal CPA, em texto de 22 de maio de 2026, o comprador passa a considerar o crédito gerado pelo fornecedor, além do preço.
O texto propõe comparar o chamado preço líquido fiscal de cada proposta. Em outras palavras, o comprador subtrai o crédito do preço e compara o que sobra. Dessa forma, um fornecedor mais caro pode ser a melhor escolha.
Segundo o Jornal Contábil, em texto de 27 de julho de 2026, outros fatores também pesam. São eles o prazo em que o crédito fica disponível, o risco de erros documentais e as condições de pagamento. A comparação deve usar o custo líquido, e não apenas o preço.
Exemplo prático 1. O Jornal Contábil traz um caso ilustrativo. Nele, o fornecedor A cobra R$ 100 mil e gera R$ 7 mil de crédito aproveitável. Já o fornecedor B cobra R$ 104 mil e gera R$ 13 mil. Assim, o custo líquido de A é R$ 93 mil, e o de B é R$ 91 mil. Olhando só o preço, A parece melhor, mas B custa R$ 2 mil a menos.
O efeito cadeia no B2B e o Simples Nacional
Os fornecedores do Simples sentem o impacto mais cedo. Segundo a InfoMoney, em matéria de 28 de agosto de 2025, o estudo “Raio-X do Simples Nacional em 2025”, do IBPT, traz um dado central. Mais de 70% das empresas do Simples operam no modelo B2B. Elas não vendem ao consumidor final.
O mesmo estudo traz dois exemplos setoriais. Nas confecções, 84,6% das empresas do Simples fornecem para lojistas. No transporte de cargas, 62,3% das empresas do setor estão no Simples. São números de 2025, e o setor deve conferir se mudaram.
Segundo o diretor do IBPT, Carlos Pinto, o crédito passa a corresponder ao imposto efetivamente pago pelo prestador. Assim, uma empresa do Simples pode não gerar crédito suficiente para o comprador. Esse é um risco de competitividade, e não uma proibição.
Crédito pleno: o que o grande comprador vai olhar
Quando se fala em crédito pleno, a pergunta prática é o que o comprador verifica. Segundo o Omie, a indústria de alimentos, por exemplo, tende a exigir a prova de recolhimento dos tributos antes de fechar contrato. O artigo usa esse exemplo para ilustrar a lógica da cadeia.
O texto afirma ainda que a triagem deixa de depender só do Estado. As grandes e médias empresas passam a selecionar fornecedores, pois cada compra sem crédito encarece o produto delas. A leitura é do autor, e o mercado ainda vai mostrar se ela se confirma.
Além disso, o split payment funciona como controle. Segundo o Omie, ele mostra, no momento do pagamento, quando uma compra não gerou crédito. Por isso, o comprador passa a enxergar o problema na hora, e não só no fechamento do mês.
O efeito cadeia no B2B e o regime híbrido
O Simples Nacional tem uma saída para esse problema. A empresa pode optar por recolher o IBS e a CBS pelo regime regular, no chamado modelo híbrido. Segundo o Meu Contador Online, nesse modelo o crédito do comprador segue as regras do regime regular, o que normalmente amplia o valor.
Já no modelo puro, o crédito do comprador fica limitado ao IBS e à CBS devidos dentro do Simples. A diferença pesa para o fornecedor que vende a grandes empresas. Por isso, a escolha deve considerar o perfil dos clientes.
Segundo a Senior, a Resolução CGSN 194/2026 prorrogou o prazo de opção pelo regime híbrido para 30 de outubro de 2026. A janela de cancelamento vai de 3 de novembro a 20 de dezembro de 2026. Confira se a sua empresa ainda pode ajustar a escolha.
Exemplo prático 2. Um comprador grande avalia dois fornecedores de serviço. Se o fornecedor do Simples puro cobra R$ 500.000, gera crédito hipotético de 4%, ou R$ 20.000. Então, o custo líquido é R$ 480.000. Já o concorrente do regime regular entrega por um custo líquido de R$ 450.000. Para empatar, o primeiro precisa cobrar R$ 468.750. Isso exige desconto de R$ 31.250, ou 6,25%. O percentual de 4% é hipotético.
Como o comprador organiza a gestão de fornecedores
Do lado de quem compra, a rotina também muda. Antes, o setor de compras negociava preço, prazo e frete. Agora, o fiscal entra na mesa. A equipe passa a cruzar o regime do fornecedor, o tipo de nota e o crédito esperado de cada proposta.
Segundo o Jornal Contábil, a análise exige comparar três valores. Por isso, o comprador precisa de dados organizados por fornecedor. Quem não tem esse histórico decide no escuro, e o risco recai sobre a empresa toda.
Além disso, as grandes empresas tendem a padronizar o processo. Em vez de negociar caso a caso, criam critérios de homologação. O fornecedor que atende aos critérios entra na lista, e o que não atende espera.
Assim, o efeito cadeia no B2B ganha forma de política de compras. Quem enxerga isso cedo trata a documentação como ativo comercial, e não como burocracia.
Efeito cadeia no B2B: o que muda nos contratos
O contrato é onde o efeito cadeia aparece primeiro. Segundo o Jornal Contábil, muitos contratos foram firmados antes da regulamentação e não definem responsabilidades sobre a emissão correta dos documentos. Faltam prazos de correção e regras para inconsistências.
Também falta previsão sobre a mudança de regime do fornecedor. Se ele deixar o Simples ou migrar para o modelo híbrido, o crédito do comprador muda. Portanto, o comprador tende a exigir aviso prévio dessa mudança.
Outro ponto são os reajustes. O mesmo artigo avisa que aumentos justificados apenas pela mudança de alíquotas podem não refletir o impacto líquido da reforma. Assim, o comprador vai pedir a conta completa antes de aceitar o novo preço.
Estornos, devoluções e crédito instável
O crédito do comprador também pode mudar depois da compra. Segundo o Jornal Contábil, devoluções, cancelamentos ou alterações posteriores podem exigir o estorno do crédito ou a constituição de débito. Por isso, o crédito de hoje não é garantia de crédito final.
Essa instabilidade pesa no efeito cadeia no B2B. Um fornecedor com muitas correções de nota passa mais insegurança ao comprador. Ele pode ser visto como risco, mesmo com preço bom.
Além disso, o artigo recomenda comparar três valores. São eles o crédito estimado na negociação, o crédito registrado nas notas e o crédito efetivamente apropriado na apuração. Quando os três divergem, o fornecedor gera trabalho extra para o comprador.
Quais setores sentem primeiro o efeito cadeia
Nem todo setor sofre da mesma forma. Segundo a InfoMoney, a reforma pode reduzir o interesse em contratar optantes do Simples sobretudo em confecção, logística e tecnologia. Esses setores vendem muito para outras empresas.
Por outro lado, as empresas voltadas ao consumidor final, como restaurantes e salões, tendem a continuar vantajosas no Simples. O consumidor não toma crédito, então o efeito cadeia pesa menos.
Portanto, o primeiro passo é saber onde sua empresa se encaixa. Quem vende para o consumidor tem menos pressão. Já quem fornece insumos ou serviços para grandes empresas precisa agir antes.
O mesmo estudo avisa que a transição vai até 2033, mas os efeitos podem chegar antes. Em outras palavras, a negociação comercial pode mudar antes de a alíquota final entrar em vigor.
Descredenciamento: o risco real para o fornecedor
O risco mais concreto é sair da lista de parceiros. Segundo o Omie, fornecedores sem maturidade fiscal e contábil podem ser retirados dos cadastros das grandes empresas. O texto trata isso como tendência, e não como regra legal.
Na prática, esse movimento não precisa de lei. Basta uma política interna de compras. O comprador define quais fornecedores atendem aos critérios de nota e recolhimento, e o resto fica de fora.
Contudo, o fornecedor pode se antecipar. Quem organiza a emissão da nota, corrige os campos de IBS e CBS e prova o recolhimento deixa de ser risco. Em vez disso, ganha argumento comercial.
Exemplo prático 3. Um fornecedor fatura R$ 2.000.000 por ano, e um cliente grande responde por 30%, ou R$ 600.000. Com margem de contribuição hipotética de 25%, esse cliente deixa R$ 150.000 por ano. Se o fornecedor perder o cadastro por falta de crédito pleno, perde esse valor. Adequar sistemas e processos custa, por hipótese, R$ 24.000 por ano. A perda possível é 6,25 vezes maior.
Dossiê do fornecedor: o que mostrar ao cliente
Para ganhar confiança, o fornecedor pode montar um dossiê simples. Ele serve para responder às perguntas que o comprador vai fazer. A ideia é reduzir o atrito na homologação e acelerar a renovação.
Um bom dossiê reúne o regime tributário atual e a opção feita no Simples. Também traz um modelo de nota com os campos de IBS e CBS preenchidos e o fluxo de correção de erros. Por fim, inclui a prova de recolhimento quando o comprador pedir.
Essa lista é uma sugestão de organização, e não exigência legal. O comprador define o que cobra. Porém, o fornecedor que apresenta tudo de uma vez passa a imagem de empresa madura.
Além disso, o dossiê ajuda na própria casa. Ele obriga o fornecedor a conferir se a emissão de notas e o recolhimento estão em dia. Dessa forma, o problema aparece antes de o cliente encontrar.
A visão de Renato de Paiva Ramos sobre o efeito cadeia no B2B
Segundo Renato de Paiva Ramos, fundador da RR HUB, a reforma transforma a conversa comercial. Em sua leitura, o fornecedor que antes falava só de preço agora precisa falar de nota, recolhimento e crédito.
Ele também destaca que o pequeno fornecedor não deve esperar o cliente cobrar. Em sua visão, quem chega primeiro com a documentação organizada ganha confiança, e a confiança pesa na renovação do contrato.
Por fim, Renato de Paiva Ramos recomenda simular o custo líquido que o cliente enxerga. Para ele, o fornecedor que conhece esse número negocia melhor, pois sabe quanto desconto pode oferecer sem perder margem.
Split payment e o prazo do crédito na cadeia
O prazo também entra na comparação. Segundo o Jornal Contábil, importa quando o crédito fica disponível, pois um crédito que demora a ser usado vale menos. Com o split payment, o imposto sai do caixa do fornecedor no pagamento, e o comprador acompanha esse movimento.
Assim, o fornecedor que emite a nota certa e recebe pelo meio de pagamento adequado dá previsibilidade à cadeia. Por outro lado, a nota com erro atrasa o crédito e gera conflito comercial.
Portanto, a rotina de emissão deixa de ser tarefa interna. Ela passa a ser parte do serviço que o fornecedor entrega ao cliente.
Erros comuns diante do efeito cadeia no B2B
O primeiro erro é competir só por preço. Como mostra o caso do fornecedor B, a proposta mais cara pode ter o menor custo líquido. O segundo erro é escolher o Simples puro ou híbrido sem olhar a carteira de clientes.
O terceiro erro é ignorar a qualidade da nota. Campos de IBS e CBS errados atrasam o crédito do comprador e geram correções. O quarto erro é deixar contratos antigos sem revisão, sem prazos de correção nem aviso de mudança de regime.
Por fim, muitas empresas só procuram ajuda depois de perder um cliente. Assim, perdem tempo e margem para recuperar uma confiança que poderiam ter protegido.
Plano em cinco passos para o fornecedor B2B
Comece listando os clientes que respondem pela maior parte do faturamento. O segundo passo é perguntar a cada um como avalia o crédito do fornecedor. Em seguida, simule o custo líquido que cada cliente enxerga na sua proposta.
Depois, revise a opção do Simples, a qualidade das notas e os contratos. Por fim, prepare um dossiê com notas corretas e prova de recolhimento, pronto para mostrar na próxima negociação.
Dessa forma, o fornecedor deixa de reagir à cobrança do cliente e passa a liderar a conversa sobre o crédito.
Perguntas frequentes sobre o efeito cadeia no B2B
O que é o efeito cadeia no B2B?
É o impacto do crédito de IBS e CBS ao longo da cadeia de fornecedores. Se um elo não gera crédito por inteiro, o custo sobe para os compradores seguintes.
Empresas grandes vão deixar de comprar do Simples?
Não necessariamente. Muda a forma de comparar. O comprador avalia o preço líquido de crédito, e o Simples pode compensar com desconto ou com o modelo híbrido.
O que é o modelo híbrido do Simples?
Trata-se da opção de recolher o IBS e a CBS pelo regime regular. Segundo as fontes, o crédito do comprador segue as regras do regime regular, o que normalmente amplia o valor.
Preciso provar o recolhimento ao cliente?
A lei não manda, mas a tendência é que grandes compradores peçam. Segundo o Omie, a prova de recolhimento pode virar exigência contratual.
Seu cliente grande já sabe quanto vale o seu crédito?
Quem toca uma empresa que vende para outras empresas vive de relacionamento e de preço. Por isso, a conversa sobre crédito costuma ficar para depois. Mas o cliente grande faz essa conta antes, e a proposta pode perder sem que ninguém explique o motivo.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a simular o custo líquido, escolher o regime e organizar a documentação. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e organize hoje os créditos da sua empresa.