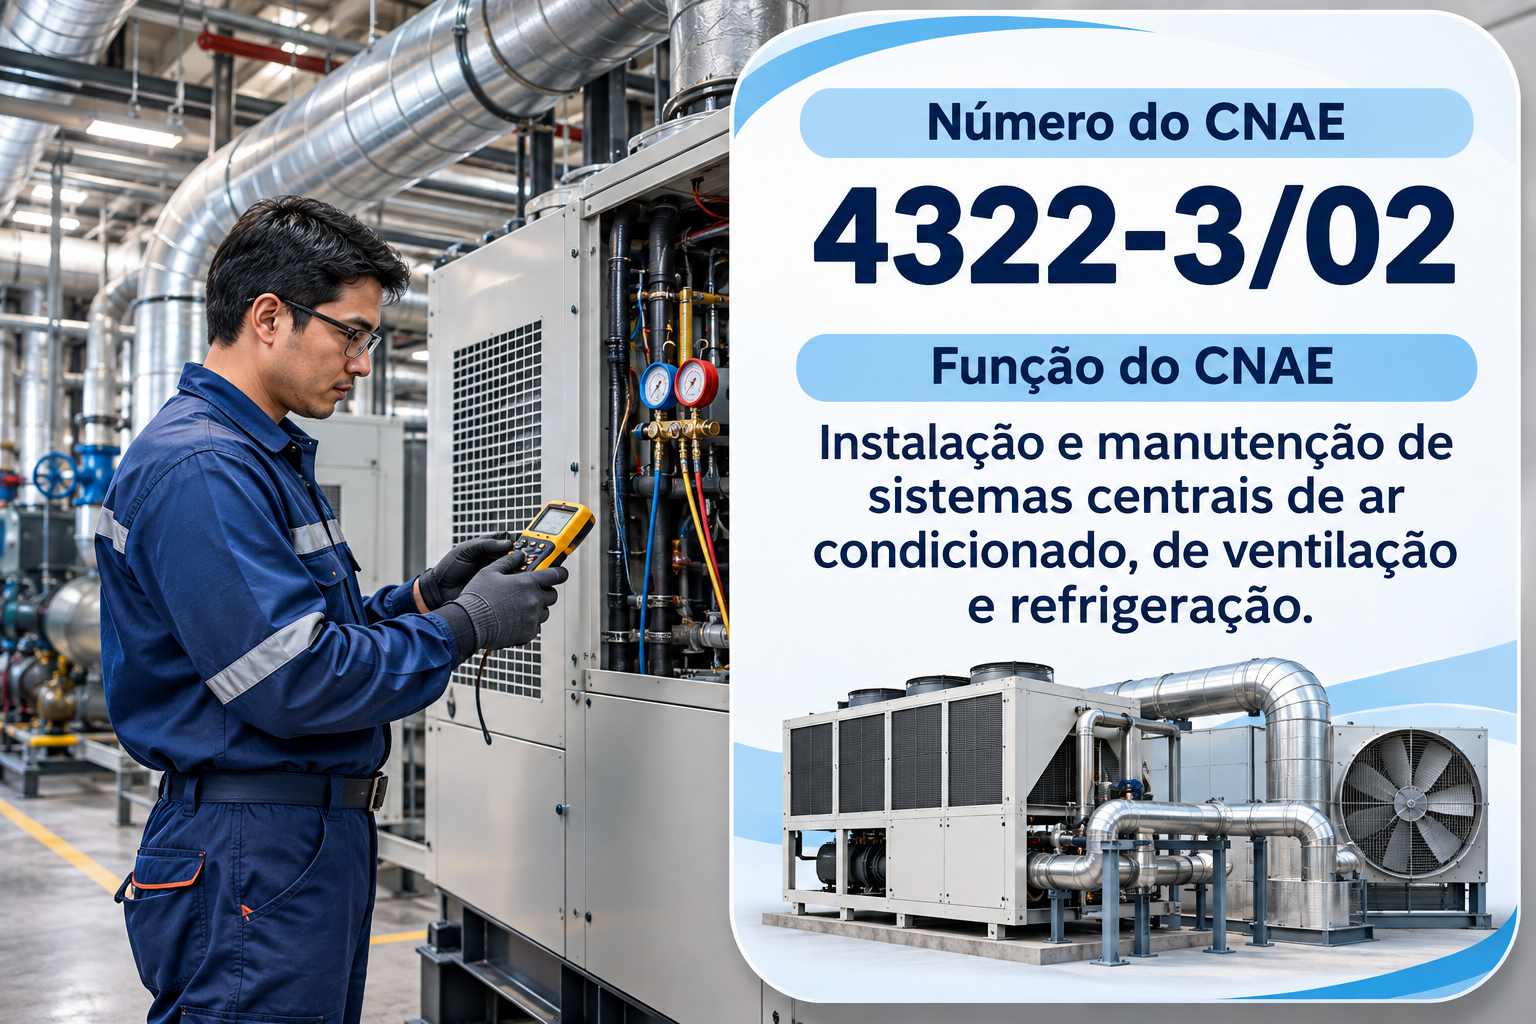
O CNAE 4322-3/02 é o código de quem instala e mantém ar condicionado, ventilação e refrigeração no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, que criou um regime próprio pra construção e imóveis.
Calor forte, escritórios fechados e cozinhas industriais pedem climatização e exaustão. Quem instala e mantém esses sistemas usa este código.
O ar-condicionado virou item básico no Brasil. Segundo a Abrava, citada pelo Instituto Internacional de Refrigeração, a produção de splits deve passar de 6 milhões.
Em 2025, a alta ficou perto de 8%, e os sistemas centrais também cresceram, com destaque pra chillers e climatizadores. Por isso, instalação e manutenção têm demanda firme.
Por isso, entender o CNAE 4322-3/02 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4322-3/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Instalação e manutenção de sistemas centrais de ar condicionado, de ventilação e refrigeração”. Na estrutura da Concla/IBGE, ele fica na seção F, da construção. Em seguida, vem a divisão 43, dos serviços especializados pra construção. Depois, vêm o grupo 432 e a classe 43.22-3, das instalações hidráulicas, de ventilação e refrigeração.
Segundo a Concla, o código cobre a instalação e a manutenção de ar condicionado central, ventilação e refrigeração. Isso vale quando o serviço não é feito pelo fabricante. Do mesmo modo, entram exaustores e ventilação mecânica.
Na construção, o CNAE certo pesa mais que em outros setores. Afinal, ele define o anexo do Simples, a desoneração da folha e o tratamento na reforma tributária.
Funções e atividades permitidas no CNAE 4322-3/02
O CNAE 4322-3/02 é o código das empresas de climatização. Ou seja, ele recebe quem instala e mantém ar condicionado central, splits, câmaras frias e exaustores.
Primeiro, a empresa dimensiona o sistema e instala dutos, linhas frigoríficas e equipamentos. Em seguida, faz vácuo, carga de gás e testes. Depois, cuida da manutenção preventiva e corretiva.
Além disso, entram a ventilação mecânica controlada e os exaustores de cozinhas e garagens. Do mesmo modo, o Plano de Manutenção, Operação e Controle, o PMOC, é serviço típico deste código.
Atividades que não se enquadram no CNAE 4322-3/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a refrigeração central instalada pelo próprio fabricante fica no CNAE 2824-1/02. Da mesma forma, os aquecedores elétricos usam o CNAE 4321-5/00.
Também fica de fora o monitoramento de alarmes e sistemas eletrônicos, no CNAE 8020-0/01.
O CNAE 4322-3/02 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz uma ocupação ligada ao CNAE 4322-3/02. É a de instalador e reparador de sistemas centrais de ar condicionado, de ventilação e refrigeração.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ISS. Ou seja, é um bom começo pra quem instala e faz manutenção de ar condicionado em pequena escala.
Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção.
Vale um cuidado importante. O artigo 18-B da LC 123/2006 limita a cessão de mão de obra pelo MEI. Ela só vale em hidráulica, eletricidade, pintura, alvenaria, carpintaria e manutenção de veículos. Como a climatização não está nessa lista, o MEI do setor atende por serviço contratado. Ou seja, ele não pode ficar à disposição de uma empresa.
Por outro lado, quem passa do limite, contrata mais gente ou quer disputar obras maiores precisa virar microempresa. Nesse caso, entram o Simples Nacional, o Lucro Presumido ou o Lucro Real.
Regimes tributários, ISS e encargos
Atuar com CNPJ é indispensável no CNAE 4322-3/02, voltado às instalações de sistemas de ar condicionado, ventilação e refrigeração, pois construtoras e condomínios exigem nota fiscal, embora o profissional autônomo possa iniciar como MEI na ocupação permitida.
Enquadrar corretamente o serviço na Lei Complementar nº 116/2003 define o destino do ISS, indo em regra para o município sede nos itens 14.01 (manutenção e conserto) e 14.06 (instalação e montagem), ou para o local da obra no item 7.02. No Lucro Presumido, a presunção de 32% para IRPJ e CSLL resulta em alíquotas próximas de 4,8% e 2,88%, somando 3,65% de PIS e Cofins (ou 9,25% com créditos no Lucro Real), enquanto a CPRB do grupo 432 passa por redução gradual pela Lei nº 14.973/2024 até o retorno dos 20% sobre a folha em 2028, e a retenção de 11% de INSS (Lei nº 8.212/1991) exige atenção conforme o regime.
Venda de equipamentos, PMOC e gases
Emitir notas fiscais separadas para a venda de aparelhos, sujeita ao ICMS e ao Anexo I no Simples Nacional, e para os serviços de instalação ou manutenção evita distorções fiscais.
Cumprir o Plano de Manutenção, Operação e Controle (PMOC, Lei nº 13.589/2018) em prédios de uso coletivo sustenta contratos mensais recorrentes, enquanto o controle de compras, manuseio capacitado e descarte ambiental de gases refrigerantes previne riscos operacionais.
Planejamento anual
Simular cenários entre Simples Nacional, Lucro Presumido e Lucro Real antes da virada do ano, com base na carteira de contratos prevista, garante a escolha tributária mais adequada.
Tabela do Simples Nacional atualizada para o CNAE 4322-3/02
No Simples Nacional, o CNAE 4322-3/02 tende a ir pro Anexo III, como serviço de instalação e manutenção. A regra tá no artigo 18, § 5º-B, da LC 123/2006.
Contudo, quando a instalação faz parte de uma obra de construção, a receita pode ir pro Anexo IV. Por isso, cada contrato precisa ser classificado com o contador.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: a instalação e a manutenção vão, em regra, pro Anexo III, com o INSS dentro do DAS. Já a venda de aparelhos segue o Anexo I, com ICMS. |
O que é Fator R e por que ele não vale pro CNAE 4322-3/02
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4322-3/02, porque esse serviço já fica no Anexo III.
Ainda assim, o conceito importa na construção. Projetos de engenharia, topografia e medição, quando faturados à parte, vão pro Anexo V. Nesse caso, com folha de 28% ou mais, esses serviços passam pro Anexo III.
Reforma tributária e o CNAE 4322-3/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante os serviços de instalação e manutenção. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 4322-3/02 é a classificação do serviço. A LC 214/2025 reduz em 50% a CBS e o IBS dos serviços de construção civil. Contudo, instalação e manutenção avulsas podem ficar fora dessa lista e pagar a alíquota cheia.
Por outro lado, o crédito fica mais amplo. Shoppings, indústrias e empresas do regime regular vão aproveitar o crédito de CBS e IBS. Por isso, quem tá no Simples e atende empresas pode avaliar recolher CBS e IBS por fora do DAS.
Vale olhar também os contratos de manutenção. Muitos foram assinados antes da reforma e vão atravessar a transição. Por isso, contratos que cruzam 2027 precisam de cláusula de ajuste tributário.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a empresa de ar condicionado precisa separar aparelho, instalação e contrato de manutenção. Afinal, cada parte segue um anexo.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4322-3/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, registre a empresa no Crea ou no CRT, conforme o responsável técnico. Instalações exigem engenheiro ou técnico habilitado. Além disso, cada serviço pede ART ou TRT.
Depois disso, cuide da segurança do trabalho. Serviços com eletricidade seguem a NR-10, e trabalhos em altura seguem a NR-35. Por isso, treinamentos e EPIs são obrigatórios desde o primeiro dia.
Também cuide da capacitação técnica. Manusear gases refrigerantes exige técnicos treinados, e o PMOC pede responsável habilitado. Por isso, a qualificação abre a porta pros contratos.
Por fim, prepare a empresa pra contratos maiores. Licitações pela Lei nº 14.133/2021 pedem atestados técnicos, capital mínimo e seguro-garantia. Assim, vale montar o acervo técnico desde as primeiras obras.
Passo a passo para abrir CNPJ com o CNAE 4322-3/02
Abrir uma empresa com o CNAE 4322-3/02 segue o processo da Redesim, com etapas próprias da construção. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “instalação e manutenção de ar condicionado, ventilação e refrigeração”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS. Se houver venda de materiais, peça também a inscrição estadual.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, registre a empresa no Crea ou no CRT e emita a ART ou o TRT do PMOC. Por fim, monte os contratos de manutenção. Só então a empresa tá pronta pra faturar com tudo em dia.
Gestão financeira na climatização
A gestão financeira da empresa de climatização mistura obras pontuais e contratos mensais. Os contratos dão receita fixa, enquanto as instalações pagam por etapa. Por isso, o capital de giro precisa equilibrar as duas pontas.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada obra num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Equipamentos, cobre, gás refrigerante, veículos, ferramentas, mão de obra técnica e EPIs concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com as retenções. Muitos contratos retêm tributos na fonte, além de guardar parte da medição como garantia. Por isso, o valor que entra no caixa é menor que o da nota.
Outro ponto é o preço. Material e mão de obra sobem ao longo do ano, e orçamentos antigos perdem margem. Por isso, orçamento com validade curta e reajuste em contratos longos protegem a empresa.
Também vale controlar o custo por equipe. Cada turma, com veículo, ferramentas e técnicos, tem custo fixo alto. Por isso, a produtividade de cada equipe define o lucro do serviço.
Por fim, crie uma reserva pra meses difíceis. Alta do cobre e dos aparelhos, perda de contratos e inadimplência podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4322-3/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4322-3/02. Isso porque a atividade é tributada como serviço, com presunção alta no Lucro Presumido.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual em serviços. No Simples, pelo Anexo III, a alíquota efetiva fica perto de 13,03%, já com o INSS patronal.
No Lucro Presumido, a presunção de serviços é de 32% pro IRPJ e pra CSLL. Somando IRPJ, CSLL, PIS, Cofins e um ISS de 3%, a carga passa de 15% da receita.
Além disso, entra a contribuição sobre a folha, ou a CPRB com a folha reduzida. Ou seja, numa empresa desse porte, o Simples costuma sair mais barato. Contudo, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar aparelho, instalação e manutenção, conferir o item do ISS e acompanhar a CPRB. Também vale simular a reforma, já que a redução de 50% pode não valer aqui.
Perguntas frequentes sobre o CNAE 4322-3/02
O que entra no CNAE 4322-3/02?
A instalação e a manutenção de sistemas centrais de ar condicionado, ventilação e refrigeração, inclusive exaustores.
Vender aparelho de ar condicionado entra no CNAE 4322-3/02?
Não. A venda é comércio, com ICMS, e precisa de nota e CNAE próprios.
O CNAE 4322-3/02 pode ser MEI?
Sim, pela ocupação de instalador e reparador de sistemas centrais de ar condicionado, de ventilação e refrigeração.
Pode ficar no Simples?
Sim. A instalação e a manutenção vão, em regra, pro Anexo III. Já os contratos dentro de obras podem ir pro Anexo IV.
O que é o PMOC?
É o Plano de Manutenção, Operação e Controle, exigido pela Lei nº 13.589/2018 em prédios de uso coletivo.
Conclusão
O CNAE 4322-3/02 é o código de quem instala e mantém ar condicionado, ventilação e refrigeração. Além disso, aceita MEI na ocupação de instalador e reparador, e vai pro Anexo III no Simples.
Nos impostos, vale olhar o item do ISS, a venda de aparelhos, a CPRB e a reforma. Além disso, os contratos de PMOC garantem receita fixa. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você trabalha com climatização ou quer abrir uma empresa de ar condicionado, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 3512-3/00 Transmissão de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3513-1/00 Comércio Atacadista de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3514-0/00 Distribuição de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3520-4/01 Produção de Gás e Processamento de Gás Natural: Guia para Abrir e Tributar
- CNAE 3520-4/02 Distribuição de Combustíveis Gasosos por Redes Urbanas: Guia para Abrir e Tributar