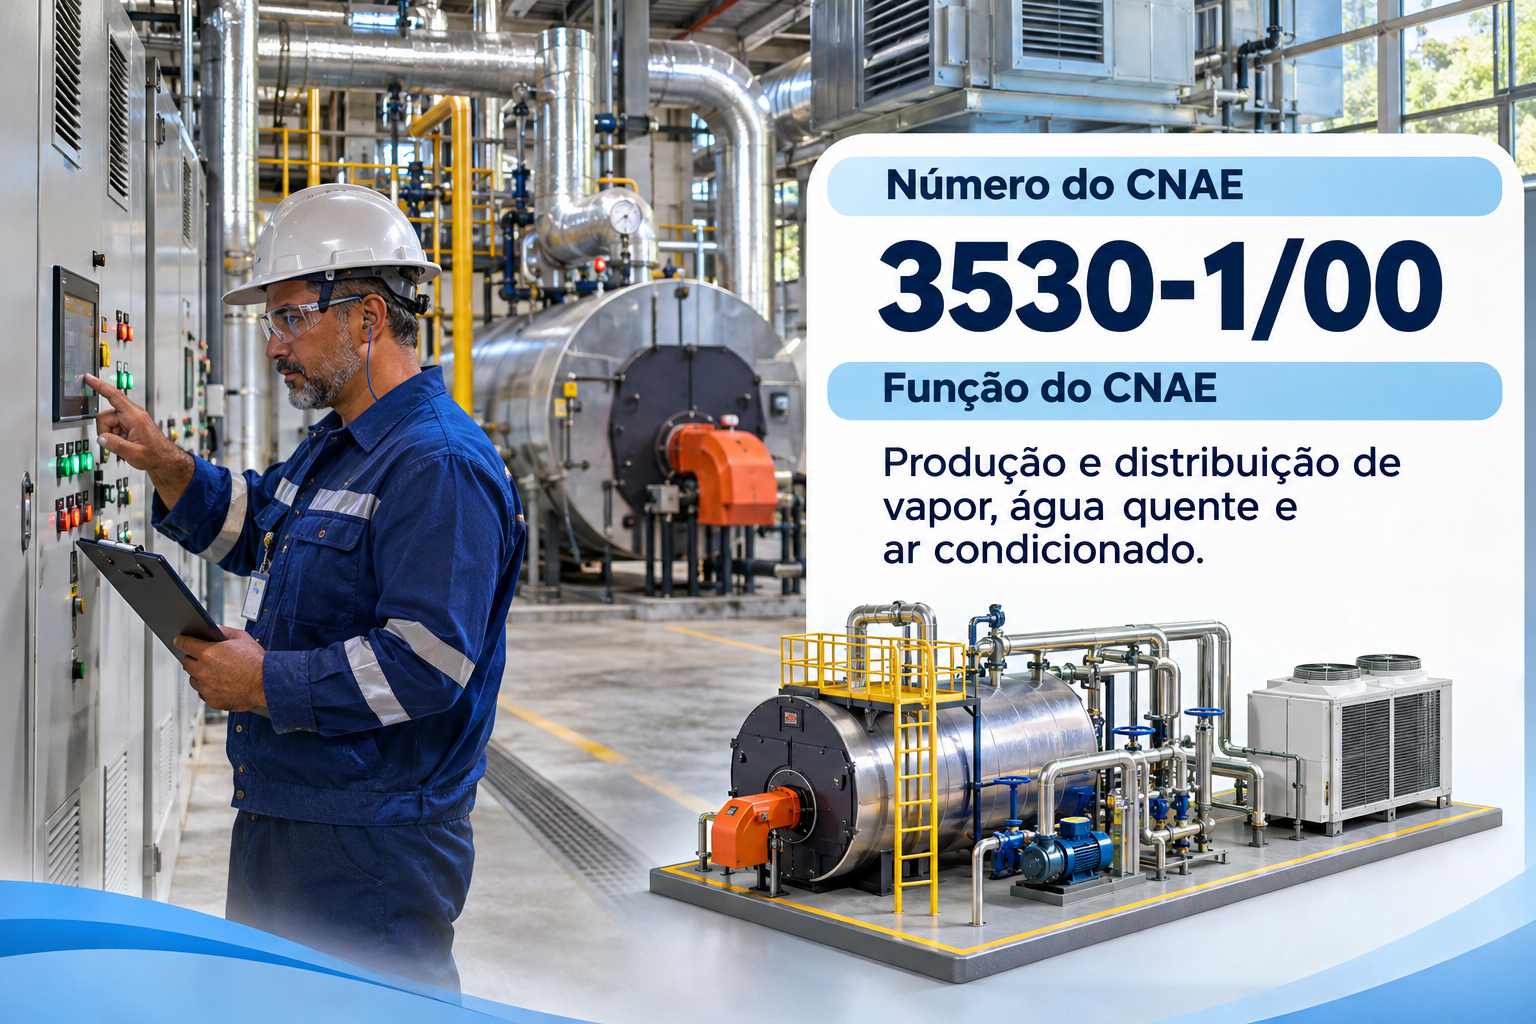
O CNAE 3530-1/00 é o código de quem produz e distribui vapor, água quente e água gelada no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças e a reforma tributária.
Central de vapor de polo industrial, sistema de água gelada de shopping e ar-condicionado distrital de hospital economizam energia. É um modelo comum em grandes empreendimentos.
A matriz elétrica segue crescendo. Segundo a Aneel, citada pelo Cenário Energia, o país ganhou 6,56 GW em novas usinas até outubro de 2025.
Por outro lado, as empresas buscam terceirizar utilidades pra focar no próprio negócio. Com isso, contratos de fornecimento de vapor e frio ganham espaço.
Por isso, entender o CNAE 3530-1/00 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 3530-1/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Produção e distribuição de vapor, água quente e ar condicionado”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 35, o grupo 353 e a classe 35.30-1, do vapor e do ar-condicionado.
Segundo a Concla, o código cobre a produção e a distribuição de vapor e água quente. Do mesmo modo, entram o ar-condicionado e a água gelada distribuídos.
Funções e atividades permitidas no CNAE 3530-1/00
O CNAE 3530-1/00 é o código das centrais de utilidades. Ou seja, ele recebe quem produz e distribui vapor, água quente e frio pra outros clientes.
Primeiro, a empresa instala caldeiras, chillers e redes de tubulação. Em seguida, produz e distribui vapor, água quente ou água gelada. Depois, mede o consumo e fatura os clientes.
Além disso, entram as centrais de água gelada de shoppings e polos. Do mesmo modo, as redes de aquecimento distrital ficam aqui.
Atividades que não se enquadram no CNAE 3530-1/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a produção de gelo fica no CNAE 1099-6/04. Da mesma forma, a instalação de ar-condicionado em prédios usa a divisão 43.
Também fica de fora a manutenção de caldeiras, no CNAE 3311-2/00. Do mesmo modo, a geração de energia elétrica usa o CNAE 3511-5/01.
O CNAE 3530-1/00 pode ser MEI?
Não. O CNAE 3530-1/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra fabricar vapor e água gelada.
Na real, essa atividade exige máquinas, ensaios e escala. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Regimes tributários, vapor e água gelada
Atuar como pessoa jurídica é indispensável no CNAE 3530 1/00, voltado à produção e distribuição de vapor e água quente e ar condicionado, pois vendas para indústrias exigem nota fiscal, inscrição estadual e licenças.
Empresas no Lucro Presumido aplicam presunção de 8% para IRPJ e 12% para CSLL na venda de mercadorias, recolhendo 20% de contribuição previdenciária sobre a folha salarial, enquanto receitas anuais acima de R$ 78 milhões obrigam a adoção do Lucro Real. Fornecer vapor e água gelada pode ser tratado como mercadoria sujeita ao ICMS ou serviço conforme o contrato, exigindo análise caso a caso, além de seguir a regra geral de PIS e Cofins e as alíquotas da tabela TIPI para IPI.
Normas técnicas, cogeração e estoques
Cumprir a NR 13 para caldeiras e vasos de pressão, incluindo inspeções periódicas e operadores treinados, integra os custos essenciais da operação.
Avaliar a cogeração de vapor e energia elétrica exige atenção porque comercializar energia impede a permanência no Simples Nacional. Revisar códigos CFOP, NCM e CST com o contador previne autuações e assegura créditos fiscais, enquanto o inventário anual e o Bloco K do SPED Fiscal, quando exigido, controlam custos e estoques.
Contratos recorrentes e planejamento anual
Firmar contratos mensais de manutenção preventiva traz previsibilidade de caixa e organiza a alocação das equipes técnicas.
Simular cenários entre Simples Nacional, Lucro Presumido e Lucro Real antes da virada do ano, com base na projeção de faturamento, orienta a escolha tributária mais adequada.
Tabela do Simples Nacional atualizada para o CNAE 3530-1/00
No Simples Nacional, o CNAE 3530-1/00 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas do setor começam pequenas, o Simples é usado no início. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de vapor e água gelada industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 600 mil de receita anual chega a uma alíquota efetiva de cerca de 7,69%. Assim, se vender R$ 50 mil num mês, vai pagar perto de R$ 3.840 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra utilidades industriais
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 3530-1/00, porque a utilidades industriais tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 3530-1/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação do setor. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 3530-1/00 é que esses produtos não aparecem nas listas de redução da LC 214/2025. Com isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Por outro lado, quase toda a venda é pra outras indústrias e construtoras, que vão aproveitar o crédito. Assim, o imposto não vira custo na cadeia. Além disso, o crédito amplo inclui energia e frete.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. A exceção são os que concorrem com a Zona Franca de Manaus. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem vende vapor ou água gelada precisa definir bem o contrato. Afinal, ele decide se o tributo é de mercadoria ou de serviço.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 3530-1/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental. Caldeiras geram emissões e efluentes, com controle obrigatório. Por isso, a licença vem antes da operação.
Depois disso, cuide da NR-13 e dos Bombeiros. Caldeiras e vasos de pressão exigem inspeção e operadores certificados. Do mesmo modo, combustíveis exigem prevenção contra incêndio.
Também defina bem os contratos. Preço, medição, reajuste e garantia de fornecimento precisam estar claros. Assim, a empresa evita disputas.
Por fim, organize os fornecedores de combustível e energia. Gás e eletricidade pesam muito no custo. Por isso, contratos de longo prazo protegem a margem.
Passo a passo para abrir CNPJ com o CNAE 3530-1/00
Abrir uma empresa com o CNAE 3530-1/00 segue o processo da Redesim, com etapas próprias da utilidades industriais. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de vapor e água gelada” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de vapor e água gelada. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na utilidades industriais
A gestão financeira dessa empresa gira em torno de contratos longos com indústrias, shoppings e hospitais. Além disso, o combustível e a energia pesam no custo. Por isso, o caixa precisa de folga.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Combustível, energia elétrica, caldeiras, chillers, tubulações, manutenção e operadores concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da utilidades industriais. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Alta do gás e da energia, quebra de equipamentos e perda de contratos podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 3530-1/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 3530-1/00. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 600 mil de receita anual vendendo vapor e água gelada. No Simples Nacional a alíquota efetiva fica em torno de 7,7%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, conferir a NCM de cada produto e acompanhar a reforma. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 3530-1/00
O que entra no CNAE 3530-1/00?
A produção e a distribuição de vapor, água quente, ar-condicionado e água gelada pra outros clientes.
Instalar ar-condicionado em prédio entra no CNAE 3530-1/00?
Não. As instalações prediais ficam na divisão 43.
O CNAE 3530-1/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Fornecer vapor paga ICMS?
Pode pagar, quando tratado como venda de mercadoria. Por isso, o contrato precisa ser analisado.
Conclusão
O CNAE 3530-1/00 é o código de quem produz e distribui vapor, água quente e água gelada. No entanto, não aceita MEI e exige estrutura industrial.
Nos impostos, vale olhar o regime certo e a reforma, que traz crédito amplo. Além disso, a concorrência pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você fornece vapor ou água gelada ou quer abrir uma central de utilidades, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 3512-3/00 Transmissão de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3513-1/00 Comércio Atacadista de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3514-0/00 Distribuição de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3520-4/01 Produção de Gás e Processamento de Gás Natural: Guia para Abrir e Tributar
- CNAE 3520-4/02 Distribuição de Combustíveis Gasosos por Redes Urbanas: Guia para Abrir e Tributar