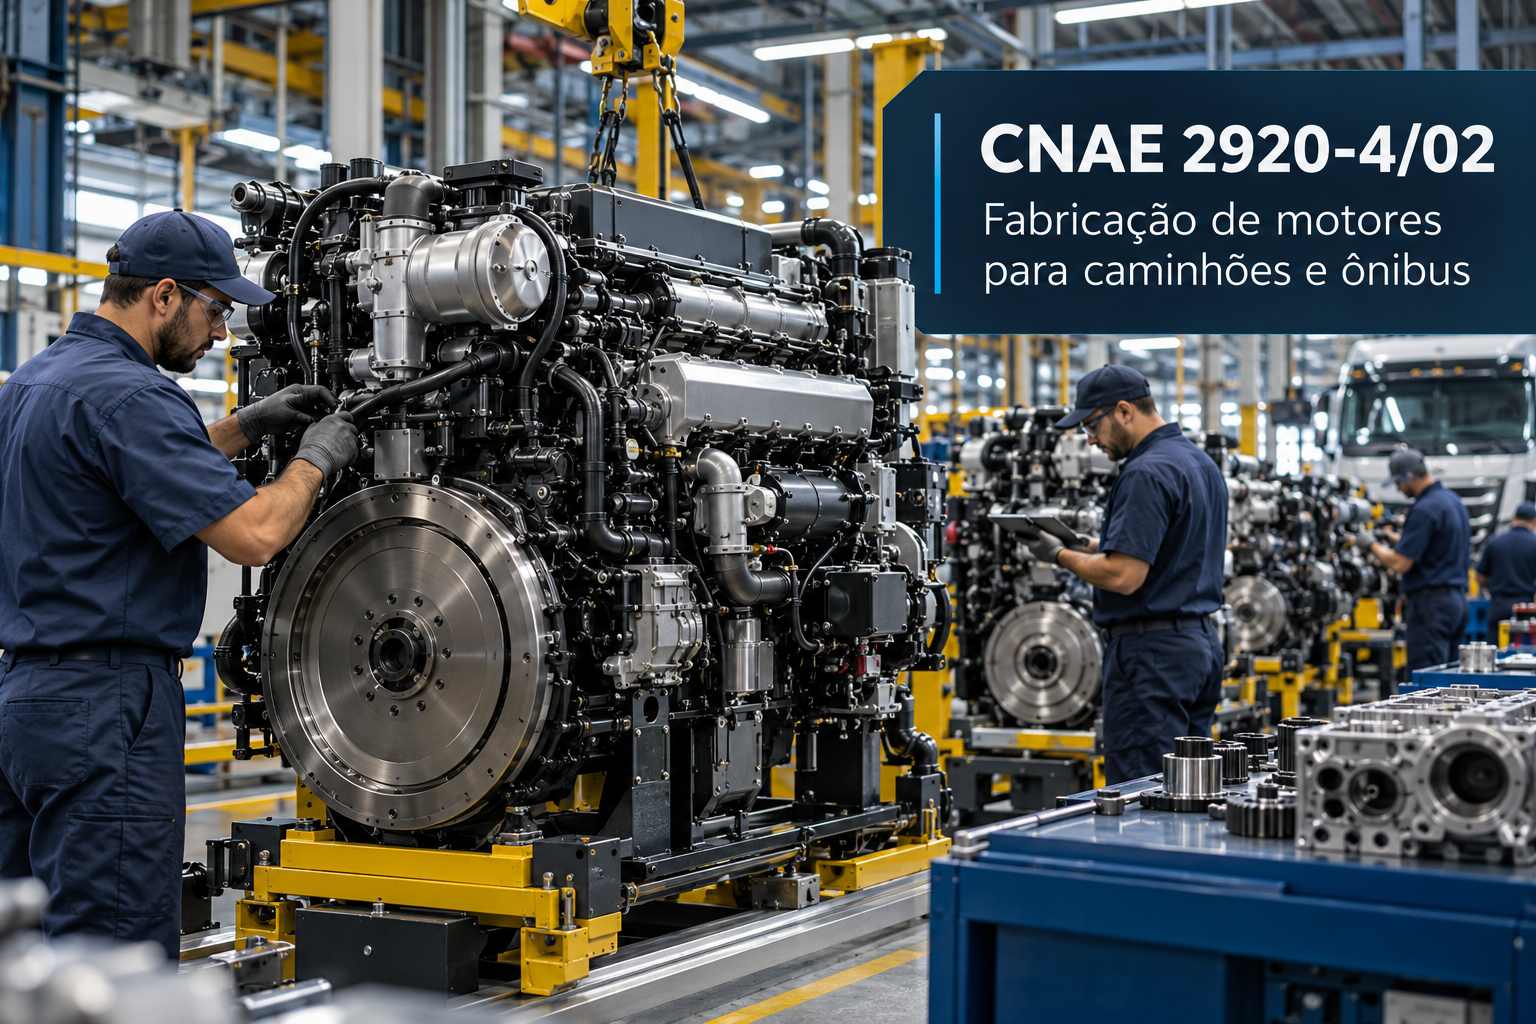
O CNAE 2920-4/02 é o código de quem fabrica motores pra caminhões e ônibus no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças e a reforma tributária.
Motor a diesel de caminhão e de ônibus precisa de força, durabilidade e baixas emissões. É um produto técnico, feito por poucas fábricas no país.
O mercado de pesados vive um momento difícil. Segundo a Anfavea, citada pelo Movimento Econômico, as vendas de caminhões caíram 10,5% no 1º semestre de 2026.
Do mesmo modo, as vendas de ônibus caíram 11,6%. Por isso, a Anfavea prevê queda de 6% pra caminhões e ônibus no ano.
Por isso, entender o CNAE 2920-4/02 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 2920-4/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Fabricação de motores para caminhões e ônibus”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 29, o grupo 292 e a classe 29.20-4, dos caminhões e ônibus.
Segundo a Concla, o código cobre motores pra caminhões e ônibus. Ou seja, a fábrica entrega o motor completo pras montadoras de pesados e pra reposição.
Funções e atividades permitidas no CNAE 2920-4/02
O CNAE 2920-4/02 é o código das fábricas de motores pra veículos pesados. Ou seja, ele recebe quem produz o motor completo de caminhões e ônibus.
Primeiro, a fábrica compra blocos, cabeçotes, virabrequins, turbos e sistemas de injeção. Em seguida, usina, monta e testa cada motor. Depois, entrega pras montadoras e pra rede de reposição.
Além disso, entram os motores a gás e os motores pra ônibus. Do mesmo modo, os motores de reposição feitos pela fábrica ficam aqui.
Atividades que não se enquadram no CNAE 2920-4/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, os motores pra carros ficam no CNAE 2910-7/03. Da mesma forma, as peças do motor usam o CNAE 2941-7/00.
Também ficam de fora os motores pra máquinas e tratores, no CNAE 2811-9/00. Do mesmo modo, a retífica por oficina usa o grupo 45.2.
O CNAE 2920-4/02 pode ser MEI?
Não. O CNAE 2920-4/02 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra fabricar motores pra pesados.
Na real, a indústria automotiva exige máquinas, certificações e escala. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Tributação do CNAE 2920-4/02
A tributação do CNAE 2920-4/02 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na indústria de autopeças, a pessoa física não é uma opção na prática. A venda pra lojas e indústrias exige nota fiscal, inscrição estadual e licenças. Por isso, o caminho é a pessoa jurídica.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
Os produtos deste código pagam IPI e ICMS conforme a NCM. Além disso, muitos deles seguem regras próprias de PIS e Cofins. Por isso, a classificação fiscal de cada linha precisa ser conferida.
Impostos sobre os produtos do CNAE 2920-4/02
No IPI, cada produto segue a alíquota da TIPI, que pode ser zero ou reduzida. Mesmo assim, cada NCM precisa ser conferida. Do mesmo modo, o ICMS varia conforme o estado e o destino da venda.
Vale um ponto central pras autopeças. As peças listadas nos Anexos I e II da Lei nº 10.485/2002 seguem PIS e Cofins monofásicos. Na venda pro atacado e varejo, a alíquota é de 2,3% de PIS e 10,8% de Cofins. Já na venda pra montadoras e outras fábricas, valem 1,65% e 7,6%. Por isso, a NCM e o tipo de cliente definem a conta.
Vale conhecer o programa Mover, da Lei nº 14.902/2024. Ele dá créditos financeiros pra empresas do setor automotivo que investem em pesquisa, desenvolvimento e produção. Contudo, a empresa precisa se habilitar e cumprir metas.
Vale um cuidado com as emissões. Os motores a diesel seguem as fases do Proconve, do Ibama. Por isso, cada nova fase exige investimento em tecnologia.
No ICMS, as autopeças têm substituição tributária em vários estados, com base no Convênio ICMS nº 142/2018. Por isso, a NCM e as regras de cada destino precisam ser conferidas.
Vale conferir também a desoneração da folha. Vários produtos de metal e equipamentos estão listados por NCM na Lei nº 12.546/2011. Nesse caso, a fábrica pode usar a CPRB, que vai sendo reduzida até acabar em 2028.
Vale olhar também o preço do aço. Ele segue o mercado internacional e o câmbio, e muda rápido. Por isso, orçamentos com validade curta e cláusula de reajuste protegem a margem.
Vale lembrar que o PIS e a Cofins acabam em 2027. Com isso, o regime monofásico da Lei nº 10.485/2002 deixa de existir. A partir daí, a CBS segue a regra geral, com débito e crédito.
Na prática, as empresas pequenas usam o Simples. Já as médias e grandes comparam o Lucro Presumido com o Real, por causa dos créditos. Por isso, a simulação faz diferença conforme a empresa cresce.
Tabela do Simples Nacional atualizada para o CNAE 2920-4/02
No Simples Nacional, o CNAE 2920-4/02 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas de material elétrico são pequenas, o Simples é usado no início. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de motores pra pesados industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 3,6 milhões de receita anual chega a uma alíquota efetiva de cerca de 12,32%. Assim, se vender R$ 300 mil num mês, vai pagar perto de R$ 36.980 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra indústria de autopeças
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 2920-4/02, porque a indústria de autopeças tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 2920-4/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação do setor. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 2920-4/02 é que veículos e peças não aparecem nas listas de redução da LC 214/2025. Por isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Além disso, a partir de 2027, o IPI vai a zero pra quase tudo. A exceção são os produtos que também têm produção incentivada na Zona Franca. Vale conferir a NCM de cada linha.
Por outro lado, quem compra pra revender ou pra produzir aproveita créditos de CBS e IBS. Por isso, a nota fiscal com a NCM certa ganha ainda mais valor.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a fábrica de autopeças precisa saber pra quem vende. Afinal, o tipo de cliente muda a alíquota de PIS e Cofins.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 2920-4/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental. A fábrica gera resíduos metálicos, óleos, tintas e solventes. Por isso, a licença e a destinação certa são obrigatórias.
Depois disso, cuide da segurança do trabalho e dos Bombeiros. Prensas, solda, cabines de pintura e linhas de montagem seguem a NR-12. Do mesmo modo, os produtos inflamáveis exigem prevenção contra incêndio.
Também cuide da certificação. Vários componentes automotivos de reposição têm certificação compulsória do Inmetro. Por isso, os ensaios e a auditoria entram no custo.
Por fim, prepare a fábrica pras exigências das montadoras. Elas costumam pedir certificação de qualidade, como a IATF 16949, além de auditorias próprias. Assim, a empresa entra e fica na lista de fornecedores.
Passo a passo para abrir CNPJ com o CNAE 2920-4/02
Abrir uma empresa com o CNAE 2920-4/02 segue o processo da Redesim, com etapas próprias da indústria de autopeças. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de motores pra pesados” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de motores pra pesados. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na indústria de autopeças
A gestão financeira da indústria automotiva gira em torno de volume, prazo e preço negociado com grandes clientes. Além disso, o aço e os componentes pesam no custo. Por isso, o capital de giro precisa de folga.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Aço, alumínio, componentes, energia, certificações e mão de obra técnica concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da indústria de autopeças. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Alta do aço e do dólar, concorrência de importados e queda de pedidos das montadoras podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 2920-4/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 2920-4/02. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 3,6 milhões de receita anual vendendo motores pra pesados. No Simples Nacional a alíquota efetiva fica em torno de 12,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, conferir a NCM de cada produto e acompanhar a reforma. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 2920-4/02
O que entra no CNAE 2920-4/02?
A fabricação de motores completos pra caminhões e ônibus.
Fazer motor de trator entra no CNAE 2920-4/02?
Não. Os motores pra máquinas e tratores ficam no CNAE 2811-9/00.
O CNAE 2920-4/02 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Motor de caminhão tem PIS monofásico?
Sim, quando a NCM está nos anexos da Lei nº 10.485/2002, que tratam das autopeças.
Conclusão
O CNAE 2920-4/02 é o código de quem fabrica motores pra caminhões e ônibus. No entanto, não aceita MEI e exige estrutura industrial.
Nos impostos, vale olhar o regime certo e a reforma, que traz crédito amplo. Além disso, a concorrência pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você fabrica motores pra caminhões ou quer abrir uma fábrica de motores, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 4299-5/01 Construção de Instalações Esportivas: Guia para Abrir e Tributar
- CNAE 4292-8/02 Obras de Montagem Industrial: Guia para Abrir e Tributar
- CNAE 4292-8/01 Montagem de Estruturas Metálicas: Guia para Abrir e Tributar
- CNAE 2945-0/00 Fabricação de Material Elétrico e Eletrônico para Veículos: Guia para Abrir e Tributar
- CNAE 4291-0/00 Obras Portuárias, Marítimas e Fluviais: Guia para Abrir e Tributar