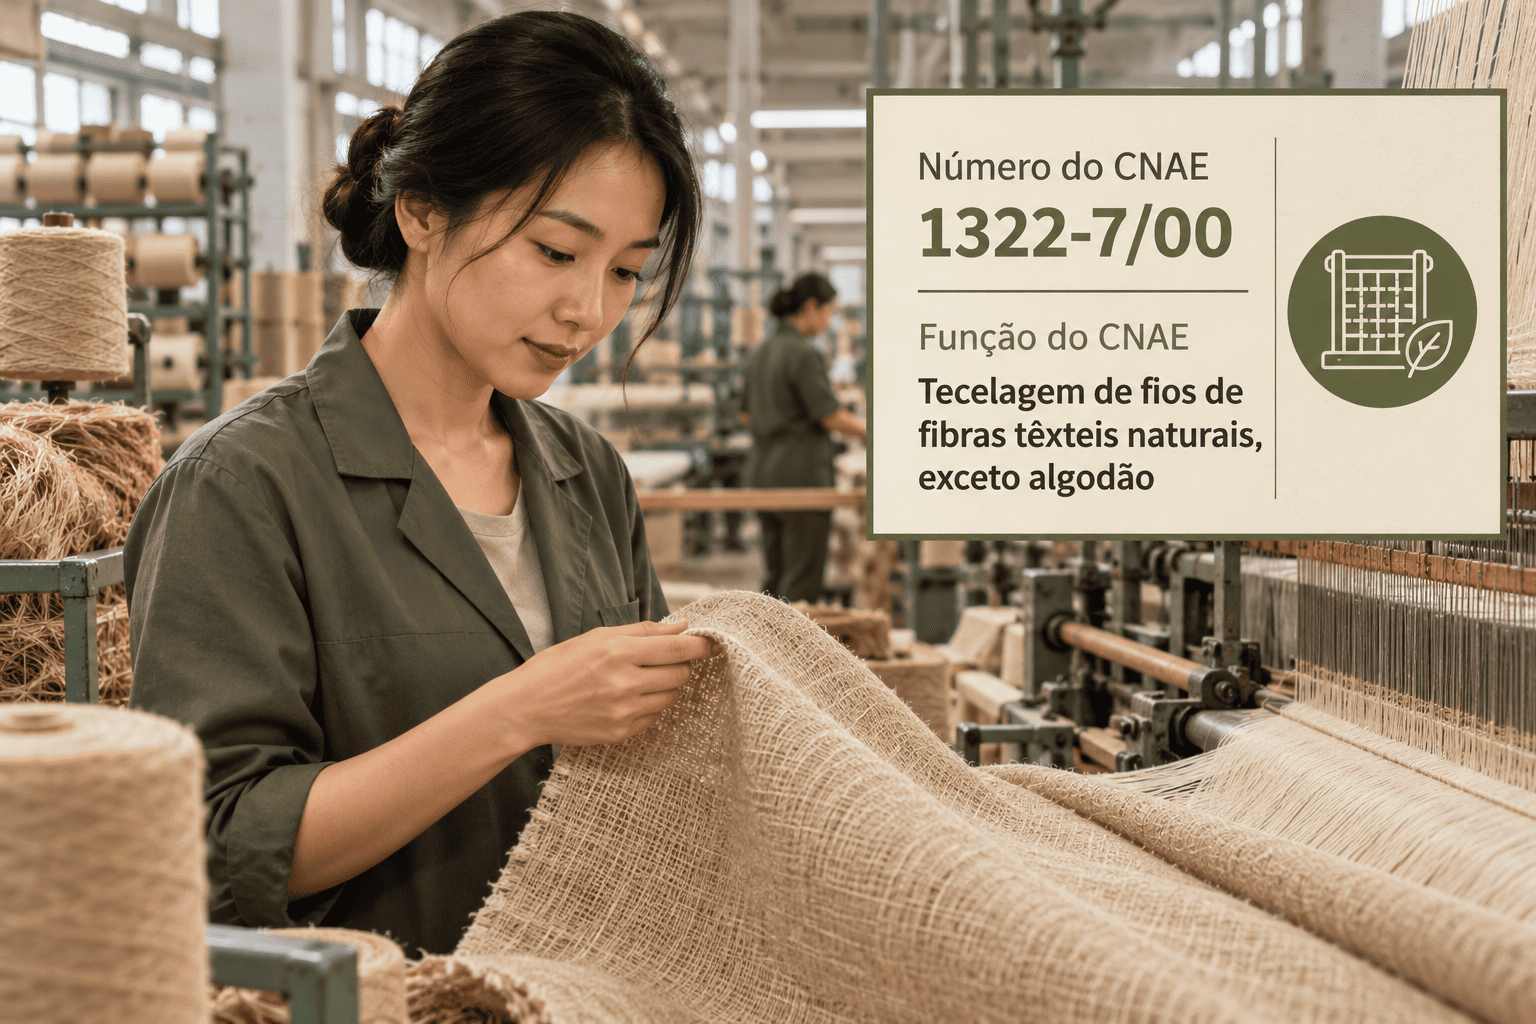
O CNAE 1322-7/00 é o código de quem fabrica tecidos de lã, linho, seda, juta ou rami no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a etiquetagem e a desoneração da folha.
O tecido é o coração da cadeia da moda. Antes de virar camisa, lençol ou cortina, o fio passa pelo tear, e é aí que entra este código.
Segundo a Abit, citada pelo Times Brasil, a produção têxtil cresceu 6,8% de janeiro a novembro de 2025. Já a produção de roupas subiu 0,7% no mesmo período.
O setor tem peso de verdade na economia. Os dados são da Abit, citados pelo Times Brasil. Segundo a entidade, a cadeia têxtil e de confecção faturou mais de R$ 220 bilhões em 2025.
Por isso, entender o CNAE 1322-7/00 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 1322-7/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 1322-7/00 corresponde à subclasse “Tecelagem de fios de fibras têxteis naturais, exceto algodão”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 13, o grupo 132 e a classe 13.22-7, da tecelagem de fibras naturais.
Segundo a Concla, o código cobre tecidos planos de lã, linho, juta, seda e rami, inclusive mesclas. Além disso, inclui o acabamento feito na mesma unidade.
Funções e atividades permitidas no CNAE 1322-7/00
O CNAE 1322-7/00 é o código das tecelagens de fibras naturais. Ou seja, ele recebe a empresa que cruza os fios no tear e entrega tecido plano em rolos.
Primeiro, a tecelagem prepara os fios do urdume, que ficam esticados no tear. Também prepara a trama, que corre na largura. Em seguida, os teares cruzam os fios e formam o tecido. Depois, vêm a revisão, o acabamento e o enrolamento em rolos.
Além disso, entram os sacos de juta e os artefatos de cama, mesa e banho, quando feitos na própria tecelagem. Do mesmo modo, o linho pra moda e decoração fica aqui.
Atividades que não se enquadram no CNAE 1322-7/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a tecelagem de algodão fica no CNAE 1321-9/00, e a malha, no CNAE 1330-8/00. Da mesma forma, o acabamento sob contrato usa os códigos 1340-5/01 a 1340-5/99.
Também ficam de fora os artefatos domésticos feitos fora da tecelagem, no CNAE 1351-1/00, e os tapetes, no CNAE 1352-9/00. Do mesmo modo, a tecelagem de amianto usa o CNAE 2399-1/99.
O CNAE 1322-7/00 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz uma ocupação ligada ao CNAE 1322-7/00. É a ocupação de tecelão(ã) independente.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ICMS. Ou seja, é um bom começo pra quem tece lã, linho ou juta em tear manual em pequena escala.
Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção. Além disso, ser MEI não dispensa o alvará, a licença ambiental e as regras de etiquetagem.
Tributação do CNAE 1322-7/00
A tributação do CNAE 1322-7/00 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na indústria têxtil, a pessoa física não é uma opção na prática. A venda pra lojas e indústrias exige nota fiscal, inscrição estadual e etiquetagem. Por isso, o caminho é o MEI, pra quem é bem pequeno, ou a pessoa jurídica.
Como pessoa jurídica, a empresa escolhe entre MEI, Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
Além disso, o setor emprega 1,34 milhão de pessoas em cerca de 25,7 mil empresas. Por outro lado, as importações chegaram a US$ 6,81 bilhões em 2025, alta de 5,2%. Ou seja, a concorrência de fora pressiona as margens.
No IPI, muitos produtos têxteis têm alíquota zero ou reduzida na TIPI. Mesmo assim, cada NCM precisa ser conferida. Do mesmo modo, o ICMS varia conforme o estado e o destino da venda.
Outro ponto é a desoneração da folha. Empresas têxteis e de confecção fora do Simples podem optar pela contribuição sobre a receita bruta, a CPRB. Contudo, a Lei nº 14.973/2024 prevê a volta gradual da contribuição sobre a folha. Em 2026, a CPRB cai pra 60% da alíquota, e a folha paga 10%. Em 2028, volta a regra de 20% sobre a folha.
Na prática, as tecelagens de médio e grande porte ficam no Lucro Presumido ou no Lucro Real. Isso porque teares modernos custam caro e exigem volume. Por isso, a escolha do regime pede simulação.
Tabela do Simples Nacional atualizada para o CNAE 1322-7/00
No Simples Nacional, o CNAE 1322-7/00 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas do setor são pequenas e médias, o Simples é bastante usado. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de tecidos industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 9,32%. Assim, se vender R$ 100 mil em tecidos num mês, vai pagar perto de R$ 9.320 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra indústria têxtil
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 1322-7/00, porque a indústria têxtil tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 1322-7/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação dos tecidos. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 1322-7/00 é que esses produtos não aparecem nas listas de redução da LC 214/2025. Por isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Por outro lado, o crédito fica mais amplo. Na cadeia têxtil, boa parte das vendas é pra outras empresas, como confecções e lojas. Por isso, quem tá no Simples pode avaliar recolher CBS e IBS por fora do DAS. Assim, o cliente fica com crédito integral.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. A exceção são os que concorrem com a Zona Franca de Manaus. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a tecelagem vende quase tudo pra outras empresas. Por isso, o crédito de CBS e IBS vai pesar no preço.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 1322-7/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental e do alvará. A tecelagem gera ruído, pó de fibras e, se houver acabamento, efluentes que precisam de tratamento. Além disso, o Corpo de Bombeiros exige o certificado de vistoria, porque fibras e tecidos pegam fogo com facilidade.
Depois disso, organize a identificação dos produtos. Fios e tecidos precisam informar a composição das fibras, e o cliente costuma exigir laudos técnicos. Assim, a confecção consegue cumprir as regras de etiquetagem do Inmetro na peça final.
Também cuide da segurança do trabalho. Máquinas de fiação, teares e máquinas de costura seguem a NR-12, e caldeiras seguem a NR-13. Além disso, o ruído e o pó exigem controle e equipamentos de proteção.
Por fim, organize fornecedores e terceirizados. Fibras, fios e tecidos precisam ter origem conhecida e nota fiscal. Assim, a empresa evita autuações e riscos à marca.
Passo a passo para abrir CNPJ com o CNAE 1322-7/00
Abrir uma empresa com o CNAE 1322-7/00 segue o processo da Redesim, com etapas próprias da indústria têxtil. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “tecelagem de fios de fibras naturais” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de tecidos. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na tecelagem de fibras naturais
A gestão financeira da tecelagem gira em torno do custo do fio e da energia dos teares. Além disso, as confecções costumam pagar a prazo. Por isso, o capital de giro precisa cobrir o tempo entre a compra do fio e o recebimento.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Fios, energia, mão de obra, manutenção dos teares e produtos de acabamento concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da indústria têxtil. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Alta dos fios, tecidos importados mais baratos, inadimplência das confecções e aumento da energia podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 1322-7/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 1322-7/00. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual vendendo tecidos de linho e lã. No Simples Nacional a alíquota efetiva fica em torno de 9,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, avaliar a CPRB até 2028 e conferir a NCM de cada tecido. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 1322-7/00
O que entra no CNAE 1322-7/00?
A fabricação de tecidos planos de fibras naturais, inclusive o acabamento feito na mesma unidade.
Fabricar malha entra no CNAE 1322-7/00?
Não. Os tecidos de malha ficam no CNAE 1330-8/00.
O CNAE 1322-7/00 pode ser MEI?
Sim, pela ocupação de tecelão(ã) independente.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Fabricar saco de juta entra no CNAE 1322-7/00?
Sim, quando o saco é feito na própria tecelagem. Fora dela, usa o CNAE 1359-6/00.
Conclusão
O CNAE 1322-7/00 é o código das tecelagens de fibras naturais. Além disso, aceita MEI pra produção artesanal e Simples pelo Anexo II.
Nos impostos, vale olhar a CPRB, que acaba em 2028, e a reforma, que traz crédito amplo. Além disso, a concorrência importada pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você tem uma tecelagem ou quer abrir uma tecelagem, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua tecelagem pode economizar com o regime certo. |
- CNAE 1412-6/01 Confecção de Peças de Vestuário: Guia para Abrir e Tributar
- CNAE 1411-8/02 Facção de Roupas Íntimas: Guia para Abrir e Tributar
- CNAE 1411-8/01 Confecção de Roupas Íntimas: Guia para Abrir e Tributar
- CNAE 1359-6/00 Fabricação de Outros Produtos Têxteis: Guia para Abrir e Tributar
- CNAE 1354-5/00 Fabricação de Tecidos Especiais, Inclusive Artefatos: Guia para Abrir e Tributar