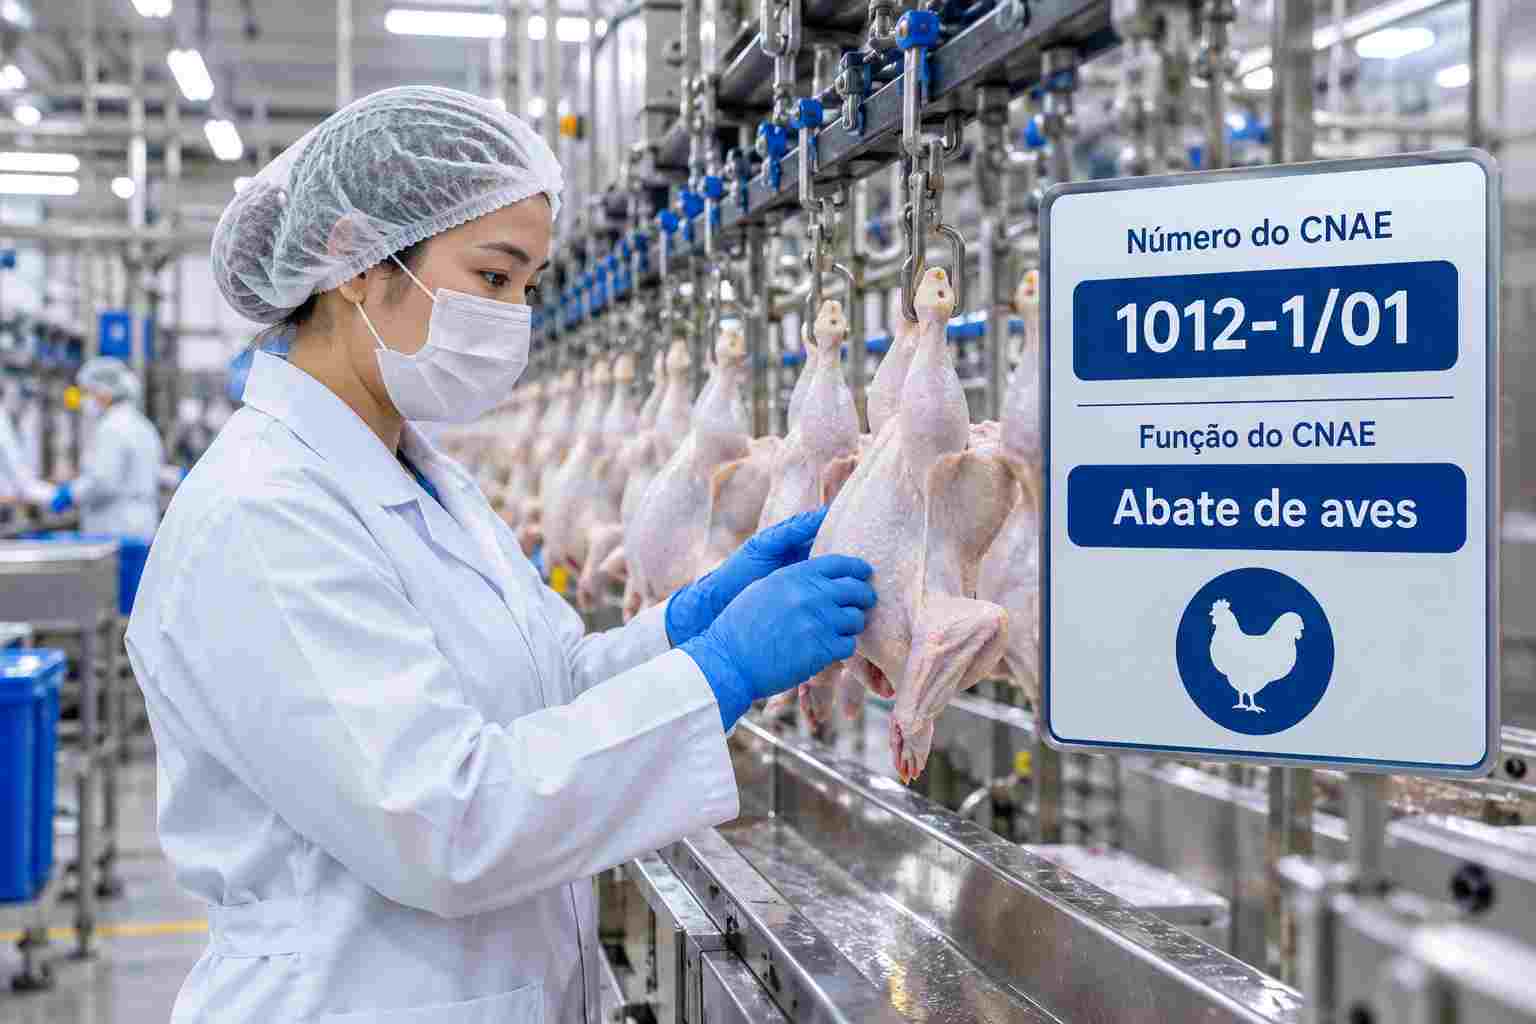
O CNAE 1012-1/01 é o código de quem abate frangos, galinhas, perus ou patos e vende a carne no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a inspeção sanitária e a cesta básica.
O frango é a carne mais consumida no Brasil e um dos produtos mais exportados do agro. Por trás disso, há uma rede enorme de abatedouros.
Segundo o IBGE, o país abateu 6,69 bilhões de frangos em 2025, alta de 3,1% e recorde da série. O Paraná sozinho respondeu por 34,4% do total.
Já a ABPA, citada pelo Agrolink, aponta 15,29 milhões de toneladas de carne de frango produzidas em 2025. Desse total, 5,32 milhões de toneladas foram exportadas, somando US$ 9,8 bilhões.
Por isso, entender o CNAE 1012-1/01 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 1012-1/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 1012-1/01 corresponde à subclasse “Abate de aves”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 10, o grupo 101 e a classe 10.12-1, de suínos, aves e pequenos animais.
Segundo a Concla, o código cobre o abate de frangos, galinhas, perus, patos e outras aves. Também inclui o preparo da carne fresca, refrigerada ou congelada, inteira ou em cortes.
Funções e atividades permitidas no CNAE 1012-1/01
O CNAE 1012-1/01 cobre o abatedouro que abate aves e vende a carne. Isso vale do pequeno abatedouro regional até as grandes plantas exportadoras.
Primeiro, o código abrange a recepção das aves, a insensibilização, a sangria e a depenagem. Em seguida, inclui a evisceração, o resfriamento e os cortes. Por fim, cobre a embalagem e a venda de frango inteiro, cortes e miúdos.
Além disso, entram os subprodutos do abate na mesma planta, como pés, vísceras comestíveis e gordura. Assim, o abatedouro aproveita quase toda a ave.
Atividades que não se enquadram no CNAE 1012-1/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a criação de frangos fica no CNAE 0155-5/01, e a de outras aves, no grupo 015. Da mesma forma, o abate de coelhos e pequenos animais usa o CNAE 1012-1/02. Além disso, o abate de suínos fica no CNAE 1012-1/03.
Também ficam de fora os produtos de carne, como empanados e embutidos, no CNAE 1013-9/01. Do mesmo modo, a farinha de penas e de vísceras fica no CNAE 1013-9/02. Já pratos prontos usam o CNAE 1096-1/00.
O CNAE 1012-1/01 pode ser MEI?
Não. O CNAE 1012-1/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra abater animais.
Na real, um frigorífico exige estrutura industrial, câmaras frias, tratamento de efluentes e inspeção sanitária permanente. Por isso, a atividade é feita por empresas, de pequenos abatedouros regionais a grandes grupos exportadores.
Tributação do CNAE 1012-1/01
A tributação do CNAE 1012-1/01 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na indústria de carnes, a pessoa física não é uma opção na prática. O abate e a venda de carne exigem inspeção sanitária, licença ambiental e nota fiscal. Por isso, o caminho é a pessoa jurídica.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
Aqui a carne leva uma vantagem importante. A carne de aves, da posição 02.07 da NCM, tem alíquota zero de PIS e Cofins. Essa regra vem do art. 1º da Lei nº 10.925/2004.
Além disso, a Lei nº 12.350/2010 trata de suspensão e crédito presumido de PIS e Cofins pra aves e suínos. Contudo, os detalhes mudam conforme o regime, e o contador precisa conferir.
Outro ponto é a integração. Muitos abatedouros fornecem pintos e ração a produtores integrados, nos termos da Lei nº 13.288/2016. Nesse caso, os contratos e as notas de remessa e retorno precisam estar bem amarrados.
Tabela do Simples Nacional atualizada para o CNAE 1012-1/01
No Simples Nacional, o CNAE 1012-1/01 não tá sujeito ao Fator R. A venda da carne e dos subprodutos pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale tanto pros cortes quanto pros miúdos e pro couro.
Contudo, frigoríficos de médio e grande porte costumam ultrapassar o limite do Simples. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de produtos industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 3,6 milhões de receita anual chega a uma alíquota efetiva de cerca de 12,32%. Assim, se vender R$ 300 mil em carne de frango num mês, vai pagar perto de R$ 36.980 de DAS.
| Atenção: o Simples cobra PIS e Cofins dentro do DAS, mesmo quando o produto tem alíquota zero fora dele, salvo segregação permitida. Por isso, quem vende carne em volume costuma pagar mais no Simples do que no Lucro Presumido. |
O que é Fator R e por que ele não vale pra indústria de alimentos
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 1012-1/01, porque a indústria de carnes tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 1012-1/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, traz boas notícias pra carne. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 1012-1/01 é a cesta básica nacional. A LC 214/2025 coloca a carne de aves na lista com alíquota zero de CBS e IBS. Assim, a venda de frango in natura no mercado interno não paga o novo imposto.
Além disso, há o produtor rural não contribuinte, que fatura menos de R$ 3,6 milhões por ano. Muitos integrados se encaixam nesse perfil, e a compra deles pode gerar crédito presumido. Do mesmo modo, energia, embalagens e manutenção geram crédito no regime regular.
Também vale olhar a exportação. A venda pro exterior segue imune, com direito a manter os créditos das compras. Por isso, a gestão dos créditos vira peça central no caixa do abatedouro exportador.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem abate aves deve organizar primeiro a inspeção sanitária e as licenças. Afinal, sem o selo de inspeção, o frango nem pode ser vendido.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 1012-1/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o serviço de inspeção. Pra vender em todo o país e exportar, o frigorífico precisa do SIF, do Ministério da Agricultura. Já o SIE, estadual, e o SIM, municipal, limitam a área de venda, salvo adesão ao Sisbi.
Depois disso, obtenha o licenciamento ambiental. Frigoríficos geram efluentes, resíduos e odores, e precisam de tratamento adequado. Além disso, o projeto da planta precisa ser aprovado pelo serviço de inspeção.
Também cuide da segurança da equipe. A NR-36 traz regras específicas pra empresas de abate e processamento de carnes, com pausas, ergonomia e controle de frio. Do mesmo modo, a vigilância sanitária e o alvará precisam estar em dia.
Por fim, organize a compra de animais. Na compra de produtor rural pessoa física, o abatedouro costuma reter a contribuição previdenciária rural. Por isso, o controle das notas, dos contratos de integração e das GTAs é essencial.
Passo a passo para abrir CNPJ com o CNAE 1012-1/01
Abrir uma empresa com o CNAE 1012-1/01 segue o processo da Redesim, com etapas próprias da indústria de alimentos. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “abate de aves” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de produtos. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha o registro no serviço de inspeção, a licença ambiental e o alvará sanitário. Só então o frigorífico tá pronto pra vender com tudo em dia.
Gestão financeira no abate de aves
A gestão financeira do abatedouro de aves gira em torno do custo da ração e do preço do frango. O milho e o farelo de soja pesam muito na conta. Por isso, o caixa precisa de folga pra atravessar meses de margem apertada.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento de carcaça e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Aves, ração do integrado, energia, mão de obra e frete concentram boa parte do orçamento. Da mesma forma, o aproveitamento dos subprodutos melhora a margem.
Também vale entender a contabilidade do frigorífico. Os estoques de carne e subprodutos precisam de controle rigoroso, por causa do prazo de validade. Além disso, câmaras frias e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Gripe aviária, embargos sanitários, alta do milho e queda nas exportações podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 1012-1/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 1012-1/01. Isso porque a carne in natura tem alíquota zero de PIS e Cofins. Isso muda a comparação entre os regimes.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 3,6 milhões de receita anual vendendo frango inteiro e cortes. No Simples Nacional a alíquota efetiva fica em torno de 12,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Como a carne tem alíquota zero de PIS e Cofins, esses tributos não pesam. Assim, o total fica perto de 2,28%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, nesse cenário, o Lucro Presumido tende a sair mais barato que o Simples. Contudo, a folha pesa muito num frigorífico, e o Lucro Real pode ser melhor pra quem tem créditos. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, controlar a retenção na compra de animais e planejar os créditos da reforma. Também vale acompanhar a regulamentação da cesta básica e dos créditos na reforma.
Perguntas frequentes sobre o CNAE 1012-1/01
Fazer empanado ou nuggets entra no CNAE 1012-1/01?
Não. Produtos de carne, como empanados e embutidos, ficam no CNAE 1013-9/01.
Criar frangos entra no CNAE 1012-1/01?
Não. A criação de frangos fica no CNAE 0155-5/01. O CNAE 1012-1/01 é só pro abate.
O CNAE 1012-1/01 pode ser MEI?
Não. O abate de aves não está entre as ocupações permitidas ao MEI.
O frango paga CBS e IBS com a reforma?
Não na venda in natura. A carne de aves entra na cesta básica nacional, com alíquota zero.
Preciso de SIF pra vender frango?
Depende de onde você vende. O SIF permite vender em todo o país e exportar. Já o SIE e o SIM limitam a venda, salvo adesão ao Sisbi.
Conclusão
O CNAE 1012-1/01 é o ponto de partida pra organizar um abatedouro de aves. Ele cobre o abate, os cortes e a venda do frango e dos miúdos. No entanto, não aceita MEI e exige inspeção, licença ambiental e cuidado com a NR-36.
Nos impostos, a carne de aves tem alíquota zero de PIS e Cofins. Além disso, entra na cesta básica da reforma. Por isso, escolher entre Simples, Lucro Presumido ou Lucro Real exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você trabalha com abate de aves ou quer abrir um abatedouro de aves, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto seu abatedouro pode economizar com o regime certo. |
- CNAE 1013-9/01 Fabricação de Produtos de Carne: Guia para Abrir e Tributar
- CNAE 1012-1/04 Matadouro: Abate de Suínos sob Contrato: Guia para Abrir e Tributar
- CNAE 1012-1/03 Frigorífico: Abate de Suínos: Guia para Abrir e Tributar
- CNAE 1012-1/02 Abate de Pequenos Animais: Guia para Abrir e Tributar
- CNAE 1012-1/01 Abate de Aves: Guia para Abrir e Tributar