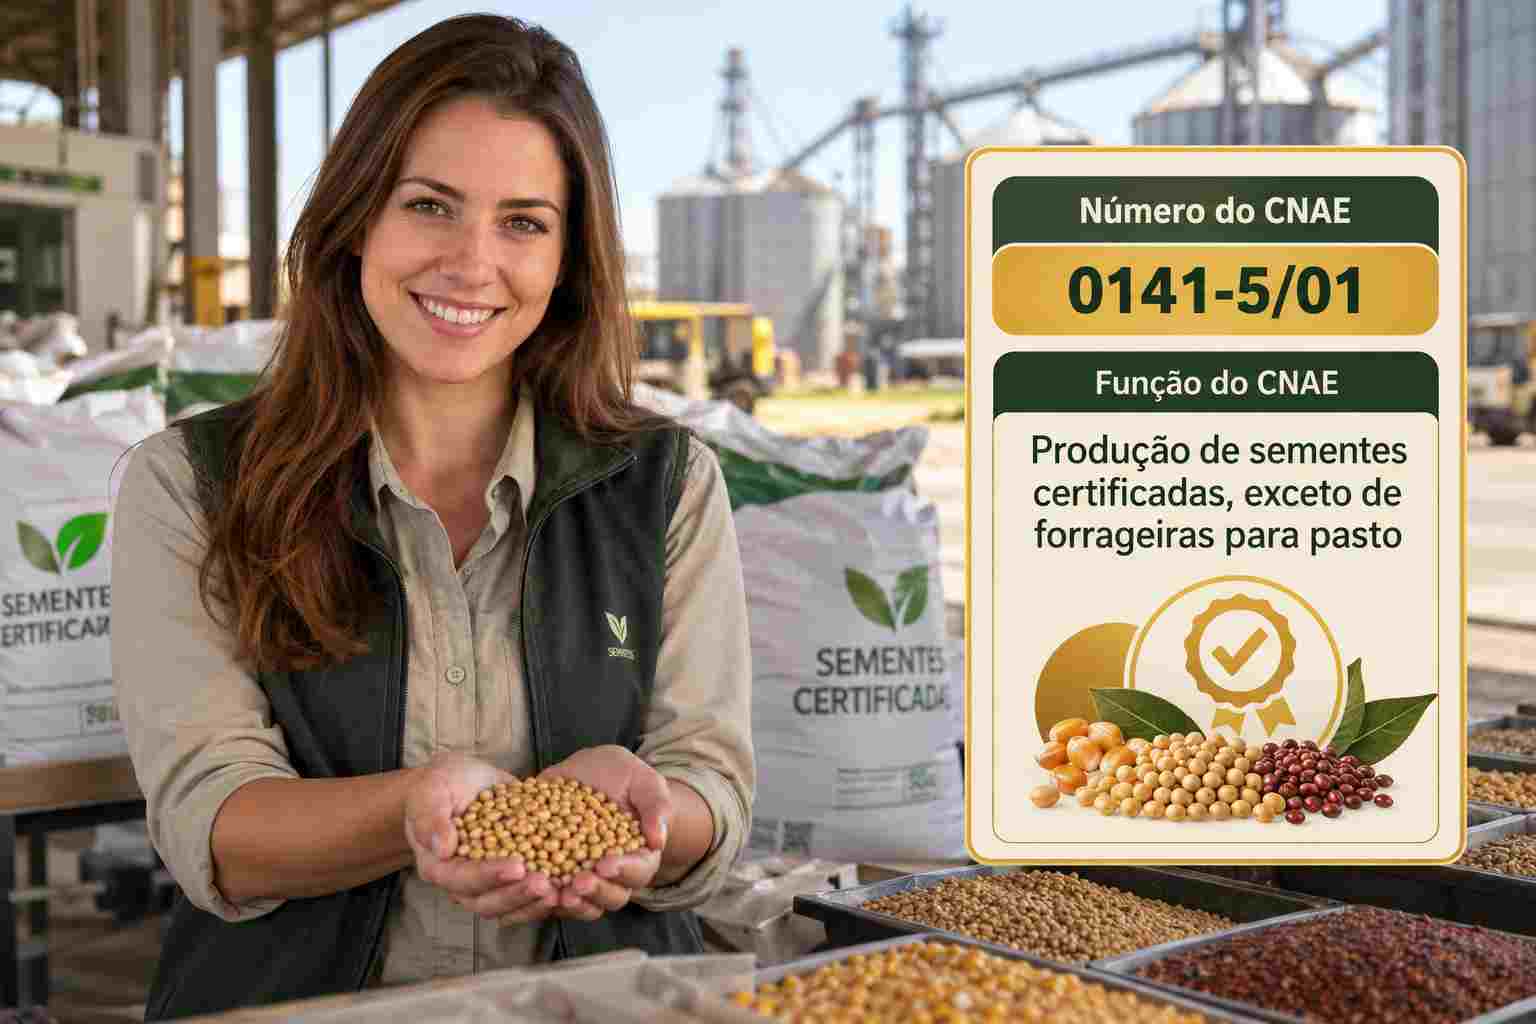
O CNAE 0141-5/01 é o código de quem produz sementes certificadas de soja, milho, trigo e outras culturas no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a alíquota zero de PIS e Cofins das sementes.
A semente é o primeiro insumo da lavoura, e a qualidade dela define boa parte da produtividade. Segundo estudo da Céleres pra CropLife Brasil, 67% da área de soja do país usou sementes certificadas na safra 2023/24.
Por outro lado, 11% da área foi plantada com sementes piratas. As perdas chegaram a quase R$ 10 bilhões na safra. A pesquisa foi divulgada pela Forbes em abril de 2025.
Os outros 22% usaram sementes salvas pelo próprio produtor, dentro das regras legais. Ou seja, ainda há espaço pra crescer, principalmente com o combate à pirataria.
Por isso, o sementeiro tem um papel estratégico no agro. E entender o CNAE 0141-5/01 ajuda a cumprir as regras do Mapa e pagar só o imposto necessário.
O que é o CNAE 0141-5/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0141-5/01 corresponde à subclasse “Produção de sementes certificadas, exceto de forrageiras para pasto”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, de agricultura e pecuária. Em seguida, vem a divisão 01, o grupo 014 e a classe 01.41-5, da produção de sementes certificadas.
Na prática, o código atende os sementeiros de soja, milho, trigo, feijão, arroz e algodão. Também atende produtores de sementes de hortaliças e de outras culturas, inclusive geneticamente modificadas.
Funções e atividades permitidas no CNAE 0141-5/01
O CNAE 0141-5/01 cobre a produção de sementes que passam pelo processo oficial de certificação ou fiscalização. Ou seja, não é só plantar e colher, mas seguir regras rígidas de qualidade.
Primeiro, o código abrange a instalação dos campos de produção inscritos no Mapa. Em seguida, inclui a condução da lavoura, as inspeções de campo e a colheita. Por fim, cobre o beneficiamento, a análise e a embalagem das sementes da própria produção.
Isso significa que a empresa pode vender sementes prontas pro plantio, com rótulo, lote e certificado. Contudo, vender grãos pra consumo ou indústria é outra atividade, ligada ao cultivo de cada cultura. Do mesmo modo, beneficiar sementes de terceiros é prestação de serviço.
Atividades que não se enquadram no CNAE 0141-5/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as sementes de forrageiras pra pasto, como braquiária, ficam no CNAE 0141-5/02. Da mesma forma, mudas e outras formas de propagação vegetal certificadas usam o CNAE 0142-3/00. Além disso, o grão vendido pra consumo fica nos CNAEs de cultivo de cada lavoura.
Também ficam de fora os serviços. O beneficiamento de sementes pra terceiros usa o CNAE 0163-6/00, das atividades de pós-colheita. Já o comércio atacadista de sementes compradas de outros produtores tem código próprio de comércio.
O CNAE 0141-5/01 pode ser MEI?
Não. O CNAE 0141-5/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra produzir sementes certificadas.
Na real, a produção de sementes é feita por empresas estruturadas, com laboratório, unidade de beneficiamento e responsável técnico. Muitas trabalham com cooperados ou produtores parceiros, que plantam os campos sob contrato. Por isso, a atividade quase sempre exige pessoa jurídica.
Tributação do CNAE 0141-5/01
A tributação do CNAE 0141-5/01 depende de duas perguntas. Primeiro, o produtor atua como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Como pessoa física, o produtor declara a atividade rural no Imposto de Renda. Nesse modelo, ele tributa o resultado do Livro Caixa ou presume 20% da receita como lucro. Além disso, o Funrural pode incidir conforme o tipo de produtor e de venda.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra atividade rural é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária pode ser sobre a receita, perto de 2,05%, ou sobre a folha.
Agora vem a boa notícia. As sementes destinadas à semeadura têm alíquota zero de PIS e Cofins, pelo art. 1º da Lei nº 10.925/2004. A regra exige que elas sigam a Lei nº 10.711/2003, que organiza o sistema de sementes e mudas.
No ICMS, as sementes também têm benefícios, previstos no Convênio ICMS 100/97. Em geral, há isenção nas operações internas e redução de base nas interestaduais. Contudo, as regras mudaram nos últimos anos e variam por estado, então o contador precisa conferir.
Outro ponto é a proteção de cultivares. Quem multiplica cultivar protegida paga royalties ao obtentor, conforme a Lei nº 9.456/1997. Esses contratos precisam estar bem registrados na contabilidade.
Tabela do Simples Nacional atualizada para o CNAE 0141-5/01
No Simples Nacional, o CNAE 0141-5/01 não tá sujeito ao Fator R. A venda das sementes produzidas pela própria empresa é tributada pelo Anexo I. Isso vale pras sementes beneficiadas e embaladas pela empresa.
No entanto, se a empresa prestar serviço de beneficiamento pra terceiros, essa receita segue outro anexo. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de sementes da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 3 milhões de receita anual chega a uma alíquota efetiva de cerca de 11,39%. Se a venda tiver isenção de ICMS, essa parcela pode sair do DAS no PGDAS-D. Nesse caso, a alíquota cai pra cerca de 7,6%.
| Atenção: no Simples, o DAS já inclui parcelas de PIS e Cofins. Por isso, a alíquota zero das sementes não é aproveitada nesse regime. Já a isenção de ICMS pode ser segregada no PGDAS-D. |
O que é Fator R e por que ele não vale pras sementes
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0141-5/01, porque a produção de sementes tá no Anexo I.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a prestar assistência técnica pra outros produtores como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 0141-5/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, mantém tratamento favorável pras sementes. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O ponto principal pro CNAE 0141-5/01 é o tratamento dos insumos agropecuários. A LC 214/2025 prevê redução de 60% da CBS e do IBS pra sementes e mudas. Assim, o produtor rural que compra a semente paga menos e ainda pode aproveitar crédito.
Além disso, o sementeiro no regime regular passa a ter crédito amplo sobre o que compra. Isso inclui fertilizantes, defensivos, embalagens, energia e máquinas. Por isso, a organização das notas fiscais de compra fica ainda mais importante.
Também há o regime do produtor rural não contribuinte, pra quem fatura menos de R$ 3,6 milhões por ano. Contudo, a maioria dos sementeiros tende a ficar no regime regular, porque vende pra outros produtores e precisa transferir crédito.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o sementeiro deve simular a reforma junto com seus clientes. Afinal, o crédito que ele transfere vira argumento de venda frente às sementes salvas e piratas.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0141-5/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, faça a inscrição no Renasem, o Registro Nacional de Sementes e Mudas, do Mapa. Sem esse registro, a empresa não pode produzir nem vender sementes. Em seguida, contrate um responsável técnico habilitado.
Depois disso, organize a estrutura. A unidade de beneficiamento, o laboratório de análise e o armazém precisam seguir as normas do Mapa. Além disso, cada campo de produção precisa ser inscrito antes do plantio.
Também confira a situação das áreas. As terras próprias, arrendadas ou de cooperados precisam estar regulares, com CCIR, ITR em dia e o CAR atualizado. Do mesmo modo, os contratos com produtores parceiros precisam ser formalizados.
Por fim, verifique as licenças das cultivares. Multiplicar cultivares protegidas exige contrato com o obtentor e pagamento de royalties.
Passo a passo para abrir CNPJ com o CNAE 0141-5/01
Abrir uma empresa com o CNAE 0141-5/01 segue o processo da Redesim, com algumas etapas próprias do agro. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial do estado, com o endereço rural e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “produção de sementes certificadas” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de sementes. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, faça a inscrição no Renasem e registre o responsável técnico. Só então a empresa tá pronta pra inscrever os campos e vender sementes com tudo em dia.
Gestão financeira na produção de sementes
A gestão financeira do sementeiro tem um desafio próprio: o estoque. A semente é colhida numa época e vendida meses depois, perto do plantio. Por isso, o capital de giro precisa cobrir esse intervalo.
Em primeiro lugar, separe as contas da empresa das contas pessoais dos sócios. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo por saco de semente e o aproveitamento no beneficiamento.
Em segundo lugar, controle os custos que mais pesam. Royalties, beneficiamento, embalagens, análises e armazenagem concentram boa parte do orçamento. Da mesma forma, o descarte de lotes reprovados precisa entrar na conta.
Também vale entender a contabilidade do estoque. As sementes em processo e as prontas pra venda precisam ser avaliadas com cuidado. Por isso, um bom controle de lotes evita distorções no lucro e no imposto.
Por fim, crie uma reserva pra anos difíceis. Lotes reprovados, queda na demanda e concorrência das sementes piratas podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro rural e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0141-5/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0141-5/01. Isso porque as sementes têm benefícios que o Simples não aproveita.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 3 milhões de receita anual vendendo sementes certificadas. No Simples Nacional, com a isenção de ICMS informada no PGDAS-D, a alíquota efetiva fica em torno de 7,6%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Como a semente tem alíquota zero de PIS e Cofins, esses tributos não pesam. Somando a contribuição previdenciária de 2,05%, o total fica perto de 4,33%.
Ou seja, nesse cenário, o Simples pode custar quase o dobro. Contudo, empresas grandes costumam ir pro Lucro Real, por causa dos custos altos e das safras ruins. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar Lucro Presumido e Lucro Real, revisar os contratos com cooperados e organizar os royalties. Também vale acompanhar se a receita passa de R$ 3,6 milhões. Esse limite muda a condição de contribuinte na reforma.
Perguntas frequentes sobre o CNAE 0141-5/01
Preciso de registro no Mapa pra usar o CNAE 0141-5/01?
Sim. A empresa precisa estar inscrita no Renasem e ter responsável técnico habilitado.
Sementes de braquiária entram no CNAE 0141-5/01?
Não. As sementes de forrageiras pra pasto ficam no CNAE 0141-5/02.
Sementes pagam PIS e Cofins?
As sementes pra semeadura têm alíquota zero, pela Lei nº 10.925/2004. No Simples, porém, esse benefício não é aproveitado.
As sementes pagam CBS e IBS com a reforma?
A LC 214/2025 prevê redução de 60% pra sementes e mudas, como insumos agropecuários.
Conclusão
O CNAE 0141-5/01 é o ponto de partida pra organizar a produção de sementes como uma empresa de verdade. Ele permite produzir, beneficiar e vender sementes certificadas da própria produção. No entanto, não aceita MEI e exige registro no Mapa, responsável técnico e controle rigoroso de lotes.
Na parte dos impostos, as sementes têm alíquota zero de PIS e Cofins e benefícios de ICMS. Mesmo assim, o Simples não aproveita esses benefícios. Por isso, escolher o regime certo exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você produz sementes ou quer abrir uma empresa rural, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa de sementes pode economizar com o regime certo. |

- CNAE 0153-9/01 Criação de Caprinos: Guia para Abrir e Tributar
- CNAE 0152-1/03 Criação de Asininos e Muares: Guia para Abrir e Tributar
- CNAE 0152-1/01 Criação de Bufalinos: Guia para Abrir e Tributar
- CNAE 0142-3/00 Produção de Mudas e Outras Formas de Propagação Vegetal, Certificadas: Guia para Abrir e Tributar
- CNAE 0141-5/01 Produção de Sementes Certificadas, Exceto de Forrageiras: Guia para Abrir e Tributar