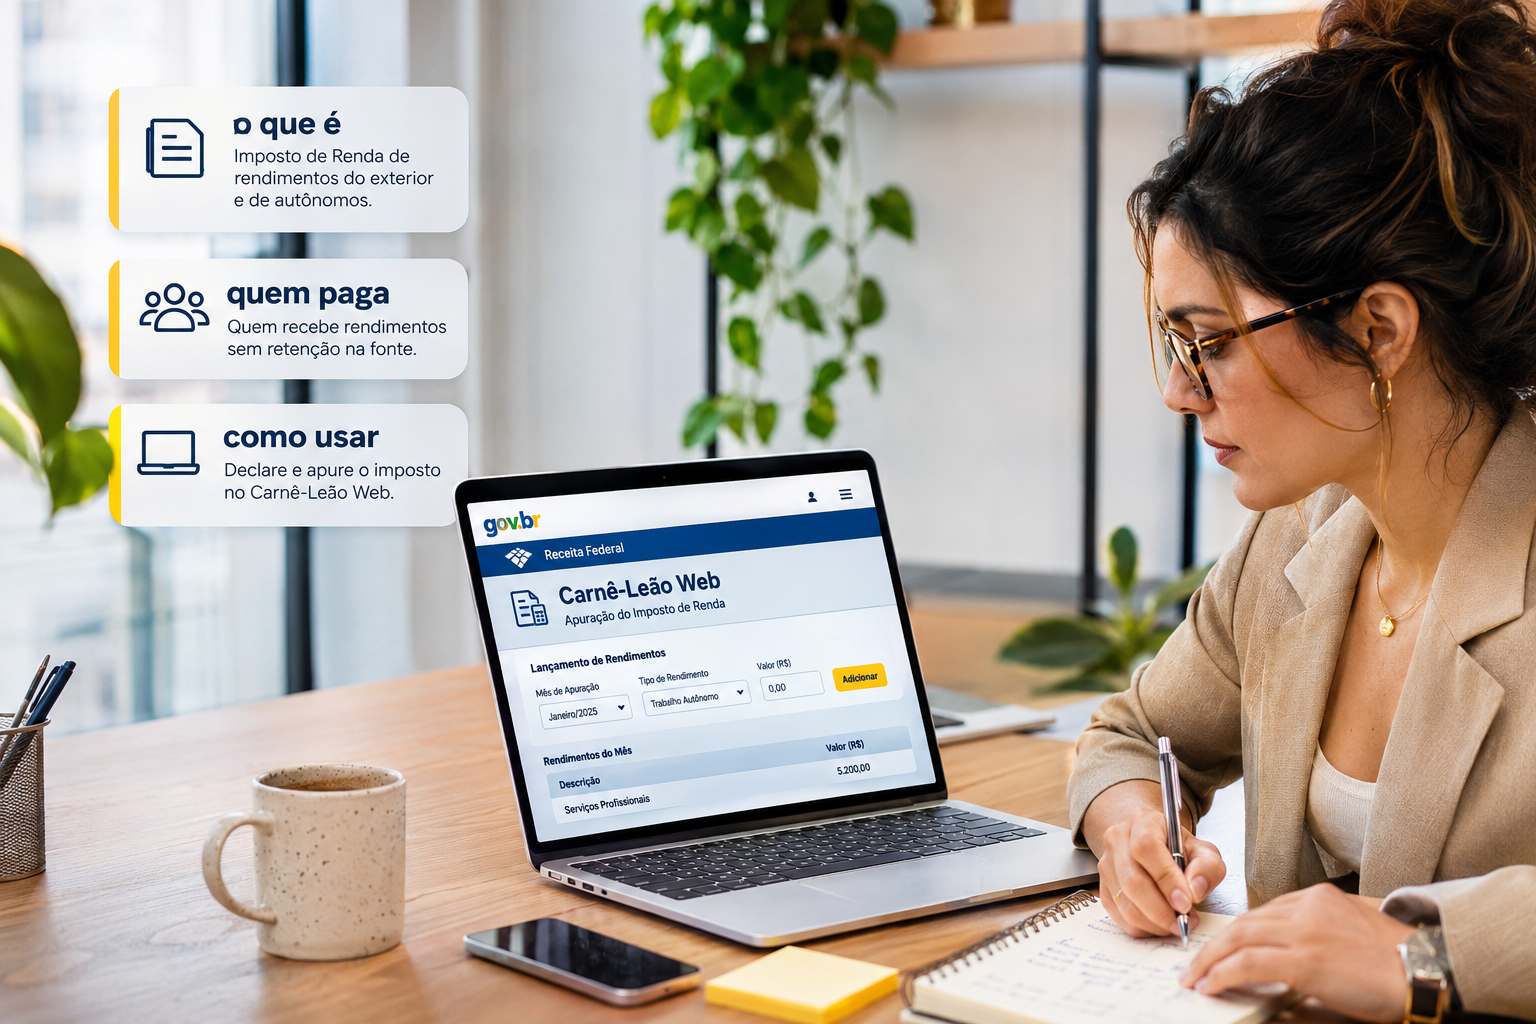
O Carnê-Leão é o recolhimento mensal de Imposto de Renda de quem recebe sem retenção na fonte. Isso inclui autônomos, profissionais liberais e locadores com inquilino pessoa física. Quem tem essa obrigação calcula e paga todo mês pelo Carnê-Leão Web, com DARF de código 0190. O vencimento é o último dia útil do mês seguinte ao recebimento. Em 2026, a Lei 15.270/2025 criou uma isenção efetiva para rendimentos até R$ 5.000 por mês.
Neste guia, você entende o que é o Carnê-Leão e quem deve pagar. Depois, vê a tabela de 2026 e aprende o passo a passo do Carnê-Leão Web, com três exemplos práticos. Por fim, conhece as multas por atraso e leva um plano em cinco passos para não errar.
O que é o Carnê-Leão
O Carnê-Leão é uma forma de pagar o IR ao longo do ano. Segundo a Trivium Contábil (texto de 13/03/2026), o Carnê-Leão é o recolhimento mensal obrigatório de IR de pessoas físicas sem retenção na fonte. O contribuinte calcula e paga o imposto mês a mês.
Na prática, o Carnê-Leão evita o acúmulo do imposto para a declaração anual. Assim, quem recebe de pessoas físicas ou do exterior paga o IR no mês do recebimento, e não de uma vez só em maio.
O Carnê-Leão não vale para o assalariado. Quem trabalha com carteira assinada tem o imposto retido pela empresa. Para entender como funciona essa retenção, vale ler o nosso guia sobre o IRRF.
Quem deve pagar o Carnê-Leão
A obrigação do Carnê-Leão depende da fonte pagadora. Segundo a Trivium, devem pagar os profissionais autônomos e liberais que atendem pessoas físicas, como médicos, advogados, psicólogos e consultores. Também entram os locadores com inquilino pessoa física, os pensionistas que recebem de pessoa física e os freelancers com clientes no exterior.
Segundo a Contabilidade Zen (texto de 02/07/2026), o Carnê-Leão vale para quem recebe de pessoa física ou do exterior, sem retenção na fonte. O texto inclui o autônomo que presta serviço eventual sem CNPJ e quem recebe do exterior por serviços remotos.
Segundo a Razonet, em texto de 08/07/2026, atualizado em 13/07/2026, a regra vale para residentes fiscais no Brasil. O texto cita aulas particulares, consultorias e comissões. Portanto, o ponto central é a origem do dinheiro, e não o nome da profissão.
Quem não precisa pagar o Carnê-Leão
A retenção na fonte tira o Carnê-Leão do caminho. Segundo a Trivium, se o inquilino é pessoa jurídica, a empresa retém o IR e o Carnê-Leão não se aplica. Segundo a mesma fonte, a regra também não vale para quem presta serviço só a empresas brasileiras. Ela deixa de fora o CLT com empregador único e os sócios que recebem pró-labore.
Além disso, a Razonet acrescenta outras exclusões. Ficam de fora salários e pró-labore pagos por empresas, aluguel pago por empresas, rendimentos isentos, tributação exclusiva e distribuição de lucros. Assim, quem recebe só de empresas costuma ter o imposto retido antes de o dinheiro chegar.
Há um ponto que gera dúvida. Segundo a Trivium, a obrigação decorre do tipo de fonte pagadora, e não do valor. Por isso, quem recebe até R$ 5.000 por mês deve lançar os rendimentos, mesmo com DARF zero. Já o Zen diz que só há imposto a recolher no mês em que o rendimento passa do limite de isenção. As duas leituras se complementam: lança-se sempre, e paga-se só quando há imposto.
Carnê-Leão em 2026: a isenção até R$ 5.000 e a Lei 15.270
O Carnê-Leão mudou em 2026. Segundo a Trivium, a Lei 15.270/2025 criou uma isenção para a base de até R$ 5.000,00 por mês. Entre R$ 5.000,01 e R$ 7.350,00 há uma faixa de transição, com um redutor. Acima de R$ 7.350,00, não há redutor.
O texto da Trivium traz a fórmula do redutor: R$ 978,62 menos 0,133145 vezes o rendimento mensal. A Razonet confirma as faixas de R$ 5.000,00 e R$ 7.350,00, mas não traz a fórmula. Portanto, a fórmula vem de uma só fonte, e o Carnê-Leão Web aplica o cálculo automaticamente.
Na prática, o contribuinte não precisa fazer essa conta à mão. Segundo a Trivium, o sistema aplica a tabela e o redutor e mostra o resultado. Contudo, entender a regra ajuda a conferir o valor do DARF.
Segundo a Trivium, o programa de desktop deixou de existir. Já o Zen cita o acesso por aplicativo ou programa de desktop equivalente. As fontes divergem, e a Razonet descreve apenas o acesso pelo e-CAC. Por isso, use o Carnê-Leão Web pelo portal.
Tabela do Carnê-Leão 2026: alíquotas mensais
A tabela progressiva mensal do Carnê-Leão serve de base. Segundo a Trivium, o Zen e a Razonet, as faixas de 2026 são as mesmas. Até R$ 2.428,80, a base é isenta. A faixa seguinte vai de R$ 2.428,81 a R$ 2.826,65, com alíquota de 7,5% e parcela a deduzir de R$ 182,16.
Já a de R$ 2.826,66 a R$ 3.751,05 tem 15% e dedução de R$ 394,16. A de R$ 3.751,06 a R$ 4.664,68 tem 22,5% e dedução de R$ 675,49. Acima de R$ 4.664,68, a alíquota é de 27,5%, com dedução de R$ 908,73.
As três fontes coincidem nesses números. Mesmo assim, o Zen alerta para confirmar os valores no programa oficial no momento do preenchimento. Por isso, confira a tabela vigente na Receita Federal antes de decisões fiscais.
Quais despesas reduzem o Carnê-Leão: livro-caixa e deduções
A base de cálculo do Carnê-Leão aceita deduções. Segundo a Trivium, o Livro Caixa permite abater despesas da atividade, como aluguel do consultório, condomínio, água, luz e internet na proporção profissional. Também entram materiais, salários de colaboradores, publicidade e o INSS do contribuinte individual.
Segundo a Razonet, também reduzem a base o INSS obrigatório e a pensão alimentícia por decisão judicial, acordo homologado ou escritura pública. O texto cita ainda o dependente, com R$ 189,59 por mês. A Trivium traz o mesmo valor de dependente.
Contudo, despesas pessoais não entram. Segundo a Trivium, só as despesas necessárias à atividade contam, e elas precisam de comprovação. O Zen afirma que despesas com plano de saúde e dependentes não entram no Carnê-Leão mensal, e sim na declaração anual. Essa leitura diverge da Trivium e da Razonet, que citam o dependente no cálculo mensal. Portanto, confirme esse ponto com o contador.
Como usar o Carnê-Leão Web passo a passo
O Carnê-Leão Web é o sistema da Receita. Segundo a Trivium, o primeiro passo é acessar o e-CAC com conta gov.br nível prata ou ouro. Depois, escolha “Declarações e Demonstrativos” e abra o “Carnê-Leão Web”. A Razonet cita o caminho “Meu Imposto de Renda” e, depois, “Carnê-Leão”.
As fontes usam nomes de menu diferentes. A Contabilidade.com, em texto de 23/07/2026, cita o serviço “Apurar Carnê-Leão”, no portal gov.br. Portanto, procure por “Carnê-Leão” no portal, porque o caminho exato pode mudar.
No segundo passo, selecione o mês ou o ano-calendário. Em seguida, lance os rendimentos, um a um, com a data do efetivo recebimento, a fonte pagadora, o CPF ou CNPJ e o valor. Segundo a Trivium, cada fonte precisa de nome e CPF.
No terceiro passo, lance as deduções. Segundo a Contabilidade.com, entram previdência, pensão dedutível, Livro Caixa e imposto pago no exterior. Depois, confira o demonstrativo, que mostra rendimentos, deduções, base de cálculo, imposto e saldo a pagar.
Por fim, emita o DARF, se houver imposto, e pague até o vencimento. Segundo a Trivium, dá para retificar o lançamento enquanto o DARF não estiver pago.
Exemplo prático 1: a psicóloga que atende pessoas físicas
Imagine uma psicóloga que atende pacientes pessoas físicas em consultório. Em março, ela recebe R$ 8.000 em consultas. Em abril, ela entra no e-CAC com a conta gov.br nível prata e abre o Carnê-Leão Web.
Ela lança cada recebimento com data, valor e paciente. Depois, lança o aluguel do consultório e o INSS no Livro Caixa. Assim, o sistema calcula a base, aplica a tabela e mostra o saldo a pagar.
O exemplo é hipotético e usa o passo a passo e as deduções descritos pela Trivium e pela Contabilidade.com. Os valores são fictícios, e o sistema aplica o redutor da Lei 15.270.
Como emitir e pagar o DARF do Carnê-Leão
O DARF é a guia de pagamento do Carnê-Leão. Segundo a Trivium e a Razonet, o código de receita é 0190. A Contabilidade.com o identifica como o recolhimento mensal obrigatório do IRPF. O Zen não informa o código.
Já o vencimento é fixo. Segundo a Trivium, a Razonet e a Contabilidade.com, o prazo é o último dia útil do mês seguinte ao recebimento. Por exemplo, o rendimento de janeiro vence no último dia útil de fevereiro.
Também há um valor mínimo. Segundo a Trivium e a Contabilidade.com, o DARF só sai com valor igual ou superior a R$ 10,00. Valores menores acumulam para o mês seguinte. Segundo a Trivium, o contribuinte pode pagar por internet banking, aplicativo do banco, lotérica ou débito automático. A Razonet cita código de barras ou Pix.
Exemplo prático 2: o imposto abaixo de R$ 10
Imagine um professor que apura R$ 6,00 de imposto em janeiro. Como o valor é menor que R$ 10,00, o sistema não emite a guia. Em fevereiro, ele apura R$ 8,00.
Então, o valor acumulado chega a R$ 14,00, e o DARF sai. Assim, ele paga a soma no vencimento do mês em que atingiu o mínimo.
O exemplo é hipotético e usa a regra do valor mínimo e os números descritos pela Contabilidade.com.
Carnê-Leão atrasado: multa, juros e Sicalc
O atraso do Carnê-Leão gera acréscimos. Segundo a Trivium, a multa de mora é de 0,33% ao dia, limitada a 20% do imposto. Também incidem juros pela taxa Selic. A Contabilidade.com e a Razonet confirmam a multa, e a Razonet cita os juros acumulados mais 1% no mês do pagamento.
O pagamento da guia vencida segue outro caminho. Segundo a Contabilidade.com, não se paga a guia vencida pelo valor original. O contribuinte emite uma nova guia no Sicalc, com CPF, data de nascimento, código 0190, período, vencimento original e valor principal.
Segundo a Trivium, o contribuinte também regulariza pelo próprio Carnê-Leão Web, com acréscimos que o sistema calcula. O Zen alerta que o atraso gera juros e multa, mesmo que o pagamento aconteça depois, na declaração anual.
Exemplo prático 3: o DARF pago com 30 dias de atraso
Imagine um corretor autônomo com DARF de R$ 500,00 pago com 30 dias de atraso. A multa é de 0,33% por dia, ou 9,9% no período. Sobre R$ 500,00, a multa é de R$ 49,50.
Além disso, incidem os juros Selic, que o Sicalc calcula. Assim, ele emite a guia atualizada no sistema e paga o total.
O exemplo é hipotético. A multa de 0,33% ao dia e o teto de 20% vêm das fontes, e a conta do valor é ilustrativa.
Carnê-Leão e a declaração anual do Imposto de Renda
O Carnê-Leão e a declaração anual andam juntos. Segundo o Zen, o sistema importa automaticamente os valores lançados no Carnê-Leão Web para a Declaração de Ajuste Anual. Segundo a Razonet, os DARFs de código 0190 pagos contam como imposto já pago na declaração.
Por isso, o lançamento correto no mês facilita a declaração. Além disso, ele reduz o risco de omissão de rendimentos. Segundo a Trivium, a omissão pode levar à malha fina e a multa de 75% sobre o imposto apurado, além de juros.
Além disso, a Razonet cita a multa qualificada de 150% em casos de fraude ou conluio. Para quem espera restituição, vale ler o nosso guia sobre a restituição do Imposto de Renda.
Erros comuns ao usar o Carnê-Leão
Alguns erros se repetem no Carnê-Leão. O primeiro é achar que quem recebe até R$ 5.000 não precisa lançar nada. Como a Trivium explica, a obrigação vem da fonte pagadora, e o lançamento continua. O segundo é esquecer os recebimentos do exterior.
Outro erro é lançar despesas pessoais no Livro Caixa. Só contam as despesas necessárias à atividade, com comprovação. Além disso, muitos contribuintes pagam a guia vencida pelo valor original, em vez de usar o Sicalc.
Também é comum confundir o Carnê-Leão com a GPS. Segundo o Zen, recolher o Carnê-Leão não substitui o pagamento do INSS pela GPS. Por fim, há quem siga textos sem data. Como a regra mudou em 2026, confira sempre o ano da fonte.
O que os números mostram sobre o Carnê-Leão
Os números definem a rotina do Carnê-Leão. Segundo a Trivium, a isenção vai até R$ 5.000,00 por mês, e a transição vai até R$ 7.350,00. O DARF mínimo é de R$ 10,00, e a multa de mora chega a 20%.
As penalidades pesam mais na omissão. Segundo a Trivium e a Razonet, a multa de ofício é de 75% do imposto. A Razonet cita 150% em casos qualificados. Assim, declarar e pagar no prazo custa menos do que corrigir depois.
Há uma ressalva de qualidade. O exemplo de cálculo da Razonet tem números que não batem entre o texto e a tabela, então o artigo não o reproduz. Portanto, vale testar o valor no Carnê-Leão Web antes de pagar.
A visão de Renato de Paiva Ramos sobre o Carnê-Leão
Segundo Renato de Paiva Ramos, fundador do RR HUB, o profissional que recebe de pessoas físicas deve tratar o Carnê-Leão como uma rotina mensal. Em paráfrase, a ideia é lançar os recebimentos na semana seguinte e separar as despesas da atividade.
Na prática, o RR HUB atende mais de 800 CNPJs por meio da RR Soluções Contabilidade, da Facilyta Food Contábil e da R2 Saúde Contábil. A R2 Saúde Contábil atende profissionais da saúde, que costumam receber de pacientes pessoas físicas.
Assim, o profissional evita acúmulo de imposto e de multa. Além disso, o contador revisa o Livro Caixa e confere o redutor de 2026.
Plano em cinco passos para organizar o Carnê-Leão
Use este roteiro de Carnê-Leão já neste mês. Primeiro, ele organiza os recebimentos. Depois, evita multa.
O primeiro passo é confirmar se você recebe de pessoa física ou do exterior. O segundo é subir a conta gov.br para o nível prata ou ouro e testar o acesso ao Carnê-Leão Web. No terceiro passo, lance os rendimentos do mês e as despesas do Livro Caixa.
Já o quarto passo é conferir o demonstrativo e emitir o DARF 0190, se houver imposto. Por fim, marque no calendário o último dia útil do mês seguinte e guarde os comprovantes. Se atrasar, use o Sicalc.
Perguntas frequentes sobre o Carnê-Leão
O que é o Carnê-Leão?
É o recolhimento mensal obrigatório de IR de quem recebe rendimentos tributáveis sem retenção na fonte, segundo a Trivium.
Quem deve pagar o Carnê-Leão?
Autônomos e profissionais liberais com clientes pessoas físicas, locadores com inquilino pessoa física, pensionistas e quem recebe do exterior, segundo a Trivium e a Razonet.
Qual o código do DARF do Carnê-Leão?
É o 0190, segundo a Trivium, a Razonet e a Contabilidade.com.
Qual o vencimento do Carnê-Leão?
O último dia útil do mês seguinte ao recebimento, segundo a Trivium e a Contabilidade.com.
Quem recebe até R$ 5.000 paga Carnê-Leão?
Lança os rendimentos, mas não paga imposto, por causa da isenção da Lei 15.270/2025, segundo a Trivium.
Como acessar o Carnê-Leão Web?
Pelo e-CAC ou pelo portal gov.br, com conta prata ou ouro, segundo a Trivium e a Razonet.
Qual a multa por atraso no Carnê-Leão?
De 0,33% ao dia, limitada a 20%, mais juros Selic, segundo a Trivium e a Contabilidade.com.
Tem valor mínimo para pagar o Carnê-Leão?
Sim, R$ 10,00. Valores menores acumulam para o mês seguinte, segundo a Trivium e a Contabilidade.com.
Precisa de ajuda com o Carnê-Leão?
Em geral, o profissional só descobre o Carnê-Leão quando a declaração anual aponta imposto a pagar ou quando a Receita cobra a multa. Por isso, uma rotina mensal vale mais do que a correção tardia. Assim, o Carnê-Leão deixa de ser um susto e vira uma tarefa de cinco minutos.
Na prática, a RR Soluções Contabilidade atende empresas, MEIs e profissionais e acompanha as mudanças fiscais. Assim, ajudamos você a lançar os rendimentos, a organizar o Livro Caixa e a emitir o DARF. Além disso, veja o nosso guia da Reforma Tributária em 2026.
Fale com um especialista da RR Soluções e deixe o seu Carnê-Leão em dia.

- Carnê-Leão: o que é, quem deve pagar e como usar o Carnê-Leão Web
- ISS: o que é o imposto sobre serviços e como calcular
- ICMS: o que é, como funciona e quem paga
- CNPJ inapto, suspenso ou baixado: o que fazer em cada caso
- Situação cadastral do CNPJ: como consultar e o que significa cada status