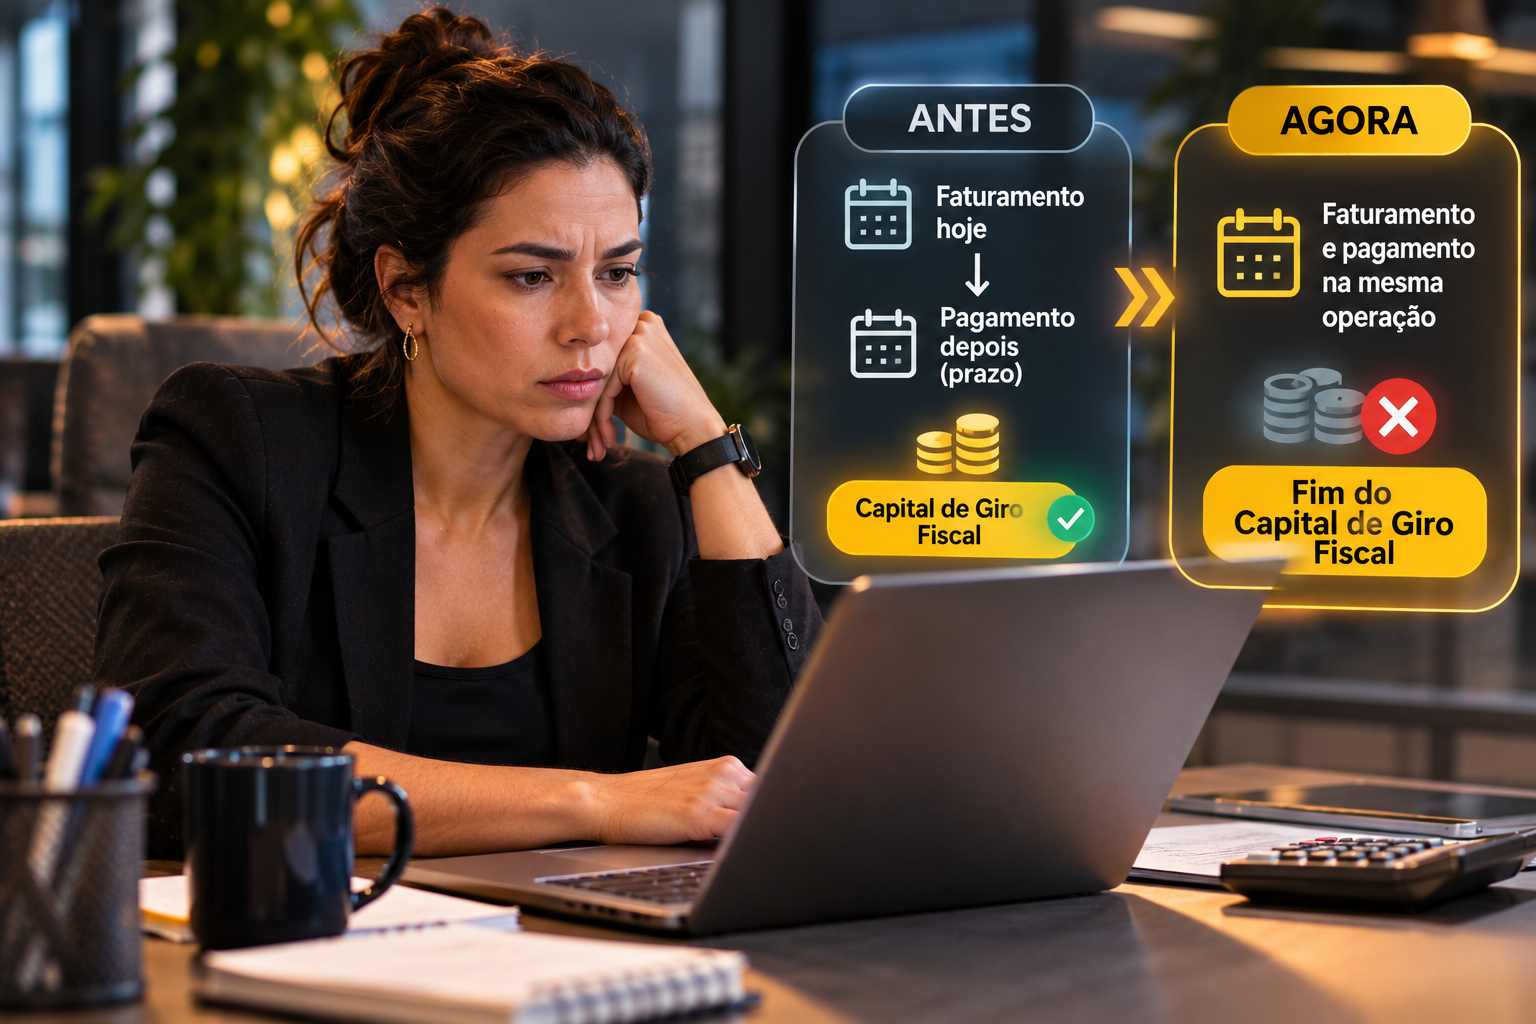
O capital de giro fiscal é o dinheiro de imposto que fica no caixa da empresa entre a venda e o pagamento da guia. Muitas empresas usam essa folga, sem perceber, para pagar fornecedores e folha. Com o split payment, esse intervalo tende a encolher ou a desaparecer. Por isso, o caixa pode apertar mesmo sem aumento de imposto. Quem calcula o tamanho dessa folga agora ganha tempo para se ajustar.
Neste guia, você vê como o intervalo funciona hoje e o que muda a partir de 2027. Também confere três exemplos numéricos, as formas de aliviar o caixa e um plano em cinco passos.
Capital de giro fiscal: o que é e por que ele existe
Hoje, a empresa vende, recebe e só paga o tributo depois. Os especialistas chamam esse intervalo entre o faturamento e o vencimento da guia de float tributário. Segundo a Jettax, muitas empresas usam essa folga para pagar fornecedores e folha.
Na prática, o imposto cobrado do cliente fica algumas semanas no caixa. Esse dinheiro é do fisco, mas a empresa o usa enquanto o prazo corre. Por isso, essa folga funciona como um empréstimo sem juros, embora ninguém o registre assim.
Com o IBS e a CBS, o desenho muda. O Portal da Reforma Tributária publicou em 30 de abril de 2026 que a primeira fase do split é facultativa. Ela se restringe ao comprador contribuinte do regime regular. Portanto, o fim do intervalo não chega para todos ao mesmo tempo.
Como o intervalo aparece no ciclo financeiro da empresa
O ciclo financeiro mede o tempo entre pagar o fornecedor e receber do cliente. Ele depende do prazo de estoque, do prazo de recebimento e do prazo de pagamento. O imposto entra nessa conta como uma conta a pagar com data de vencimento própria.
Hoje, o tributo sobre a venda costuma vencer no mês seguinte, e a data muda conforme o imposto. Assim, a venda feita no começo do mês tem mais folga do que a feita no fim. Para os exemplos deste guia, usamos uma média hipotética em torno de 30 dias. A empresa deve conferir os vencimentos reais de cada tributo.
Com a retenção na liquidação financeira, o imposto sai no dia em que o cliente paga. Então, o intervalo médio cai para perto de zero nas operações em que o split se aplica. O dinheiro continua sendo do fisco, mas deixa de passar pelo caixa da empresa.
Em resumo, o capital de giro fiscal não some do imposto devido, e sim do caixa disponível. A empresa continua devendo o mesmo valor, mas passa a ter menos dinheiro parado para usar no dia a dia. Por isso, o tema preocupa o financeiro, e não só a contabilidade. Além disso, a mudança afeta o planejamento de pagamentos, a negociação com bancos e a política de preços.
O calendário do split payment e a data do fim da folga
O calendário ainda tem pontos abertos. A CLM Controller publicou em 26 de outubro de 2026 uma previsão. O split deve operar no segundo semestre de 2027, de forma gradual e facultativa no início, entre empresas. Além disso, a Receita iniciou testes de integração em 15 de outubro de 2026, em ambiente controlado.
O mesmo texto informa que o Tribunal de Contas da União calculou a alíquota de referência da CBS em 11,3% para 2027. O Senado deve fixá-la por resolução até 15 de dezembro, e, sem deliberação, vale o número do TCU. Em 2027 e 2028, a CBS cobrada será a referência reduzida em 0,1 ponto percentual, porque o IBS será cobrado a 0,1%.
Portanto, em 2027 a carga total de IBS e CBS sobre a venda fica perto de 11,4%, segundo essa fonte. A conta fica mais leve do que a do regime pleno, mas ainda é relevante. Em 2029, o IBS começa a crescer, e o tributo ganha peso.
Vale lembrar que esses números vêm de um site de consultoria. A empresa deve confirmar a alíquota final quando o Senado decidir.
A conta do descasamento: quanto o capital de giro fiscal vale
O descasamento é a diferença entre o dia em que a empresa paga o tributo e o dia em que ela receberia o dinheiro. Eduardo Salusse publicou na APET, em 21 de agosto de 2026, um artigo sobre o tema. Para ele, o split pode gerar um descasamento capaz de consumir capital de giro.
O autor lembra, porém, que o problema não é novo. Créditos acumulados de ICMS existem na contabilidade, mas não no caixa, e sua monetização depende de procedimentos administrativos. Para ele, o impacto varia conforme o setor, o ciclo financeiro e a posição credora ou devedora.
Para medir o seu caso, use uma fórmula simples. Multiplique o imposto líquido mensal pelos dias de folga que você perde e divida por 30. O resultado é o caixa extra que a empresa precisa ter. Depois, aplique o custo do dinheiro para ver o preço dessa perda.
Exemplo prático 1. Um comércio vende R$ 500.000 por mês, com alíquota total hipotética de 11,4%. O tributo bruto é de R$ 57.000. As compras são de R$ 300.000, com crédito de R$ 34.200. O imposto líquido é de R$ 22.800. Se a empresa perde 25 dias de folga, o caixa extra é de R$ 19.000. Com custo de capital de 3% ao mês, o juro é de R$ 570 por mês, ou R$ 6.840 por ano. Os números são hipotéticos.
O crédito que alivia a retenção
O crédito pode reduzir o peso do split. Segundo o Let’s Money, o modelo padrão previsto na lei pode reduzir o valor a recolher quando há crédito disponível. Assim, o que sai do caixa é o imposto líquido, e não o bruto.
Porém, o crédito só entra na conta se for apropriado. Como mostra a CLM Controller, o artigo 48 da LC 214/2025 traz uma regra transitória. Ela dispensa a extinção do débito pelo fornecedor para apropriar o crédito, enquanto não houver split nem recolhimento pelo adquirente. A condição é que o IBS e a CBS estejam destacados corretamente na nota.
O texto avisa que isso não vale para toda compra a prazo. Ele também diz que a regra não deve ser vista como permanente para todo o ano de 2027. Depende da regulamentação e do cronograma oficial. Além disso, receber a nota não garante crédito, porque a operação precisa gerar esse direito.
Exemplo prático 2. Uma empresa compra R$ 100.000 a prazo em um mês, com nota destacando 11,4% de IBS e CBS, ou R$ 11.400. Se a regra transitória valer, ela apropria o crédito de R$ 11.400 no mês da nota, sem esperar o pagamento ao fornecedor. Isso reduz o imposto líquido do mês e alivia o caixa. Se a regra não valer, o crédito só entra depois do pagamento.
Ressarcimento: quanto tempo o dinheiro leva para voltar
Quando o crédito supera o débito, a empresa pode pedir ressarcimento. Segundo Salusse, a LC 214 prevê prazos de apreciação de 30, 60 ou 180 dias, conforme a situação. Em certas hipóteses, há transferência automática, em até três dias úteis, de valores recolhidos em excesso pelo split.
O autor faz uma comparação direta. Ele contrapõe perder alguns dias de disponibilidade a esperar vários anos por um crédito sem liquidez, como acontece hoje com o ICMS. Para ele, o novo modelo pode ser melhor, desde que a devolução seja tão eficiente quanto a arrecadação.
Esse ponto é uma condição, e não uma garantia. Assim, a empresa deve tratar o prazo legal como meta, e não como certeza. O próprio autor reconhece o risco de arrecadação instantânea e devolução tardia. Por isso, o planejamento de caixa não deve contar com o ressarcimento rápido até que a prática mostre isso.
Serviços e comércio: quem sente mais o fim do capital de giro fiscal
O efeito não é igual para todos. Empresas de serviços costumam ter pouco crédito de compras, porque a maior parte do custo é folha. Assim, o imposto líquido fica perto do bruto, e a retenção pesa mais.
Já o comércio e a indústria têm mais crédito. O imposto líquido é menor, e o descasamento cai. Porém, esses setores costumam ter estoque alto e prazo longo de recebimento, o que já pressiona o caixa.
Segundo a Sindilojas, em texto republicado pelo Portal CPA, o impacto é maior no varejo de giro rápido e de margens curtas. Para esses negócios, qualquer antecipação de imposto pesa na rotina.
Exemplo prático 3. Uma empresa de serviços fatura R$ 200.000 por mês e compra R$ 20.000 em insumos. Com 11,4%, o tributo bruto é de R$ 22.800, e o crédito é de R$ 2.280. O imposto líquido é de R$ 20.520. Se perder 30 dias de folga, o caixa extra é de R$ 20.520, ou 10,3% do faturamento. Com margem líquida de 12%, o lucro mensal é de R$ 24.000. O caixa extra equivale a 85% desse lucro.
Como financiar a perda do capital de giro fiscal
Existem quatro caminhos, e a empresa pode combiná-los. Primeiro, a empresa pode formar uma reserva de caixa, aumentando o saldo mínimo aos poucos. Em seguida, pode renegociar prazos, alongando o pagamento a fornecedores ou reduzindo o recebimento de clientes.
Além disso, pode usar linhas de crédito ou antecipação de recebíveis, o que cobre o descasamento, mas tem custo. Por fim, pode ajustar o preço e repassar parte do custo financeiro ao cliente. Cada caminho tem prós e contras, e a escolha depende da margem.
Além disso, vale conferir a política de descontos. Dar desconto por pagamento à vista, por exemplo, acelera o recebimento e compensa a perda de folga. Já alongar o prazo ao cliente piora o descasamento.
Em todos os casos, o custo precisa entrar na formação de preço. Se a empresa ignora o juro da folga perdida, ela vende com margem menor do que imagina. Por isso, inclua o custo financeiro da retenção na planilha de preços, ao lado de comissão, frete e imposto. Dessa forma, o reajuste nasce de uma conta completa, e não de um palpite. Além disso, revise o custo a cada trimestre, porque a taxa de juros e o prazo de recebimento mudam ao longo do ano.
A visão de Renato de Paiva Ramos sobre o capital de giro fiscal
Segundo Renato de Paiva Ramos, fundador da RR HUB, o empresário raramente percebe que usa o dinheiro do imposto como capital de giro. Em sua leitura, por isso, o susto vem quando o caixa fica menor sem que o lucro tenha mudado.
Ele também destaca que o problema atinge mais quem trabalha com margem curta e pouco crédito. Em sua visão, a pergunta certa é quantos dias de folga a empresa tem hoje, e não qual é a alíquota.
Por fim, Renato de Paiva Ramos recomenda simular o caixa de 2027 mês a mês. Para ele, quem enxerga o pico de caixa com antecedência negocia melhor com bancos e fornecedores. Assim, evita contratar crédito caro no último momento.
Indicadores para acompanhar o capital de giro fiscal
Primeiro, calcule os dias médios de folga entre a venda e o vencimento do tributo, separando cada imposto relevante. Esse número é a base de toda a simulação. Em seguida, meça o imposto líquido mensal, depois dos créditos.
Outro indicador útil é o caixa extra necessário, que resulta da multiplicação do imposto líquido pelos dias de folga perdidos, divididos por 30. Além disso, acompanhe o custo mensal desse capital, aplicando a taxa que a empresa paga em seus financiamentos.
Por fim, observe o prazo médio de recebimento e o de pagamento. Juntos, eles definem o ciclo financeiro e o espaço para absorver a retenção. Se o recebimento é longo e o pagamento é curto, o descasamento tende a piorar. Dessa forma, você enxerga o ponto de pressão.
Erros comuns diante do fim dessa folga de caixa
O primeiro erro é achar que o split aumenta o imposto, quando na verdade ele antecipa o pagamento. Em segundo lugar, muitos calculam a necessidade de caixa com o tributo bruto, sem descontar os créditos.
Além disso, há quem conte com a regra transitória do crédito como se fosse permanente. Outros supõem que o ressarcimento será imediato. Ambos os casos dependem de regulamentação e de prática.
Por fim, muitas empresas deixam de incluir o custo do dinheiro no preço. Assim, a margem real cai sem que ninguém perceba a origem.
Plano em cinco passos para sobreviver sem o capital de giro fiscal
Comece medindo os dias de folga que a empresa tem hoje, tributo por tributo. O segundo passo é calcular o imposto líquido de 2027 com alíquotas hipotéticas e os créditos esperados.
Em seguida, simule o caixa extra necessário e o custo financeiro dele. Depois, escolha as medidas de alívio: reserva, prazos, crédito ou preço. Por fim, revise o plano a cada novidade do regulamento do split e da alíquota da CBS.
Dessa forma, o fim do capital de giro fiscal deixa de ser uma surpresa e vira um item do orçamento. Revise a simulação quando o Senado fixar a alíquota da CBS. Faça o mesmo quando a Receita detalhar o calendário do split, porque ambos mudam o tamanho do caixa extra.
Perguntas frequentes sobre o capital de giro fiscal
O split payment aumenta o imposto da empresa?
Não. O imposto devido é o mesmo, e o split apenas muda o momento do pagamento. Ele passa a ocorrer na liquidação financeira.
O split alcança todas as vendas em 2027?
Não. Segundo as fontes, a primeira fase é facultativa e restrita a operações entre contribuintes do regime regular. Cartões ficam de fora na etapa inicial.
O crédito de compras reduz o valor retido?
Pode reduzir, porque o recolhimento considera o imposto líquido. Para isso, o crédito precisa estar apropriado, e a nota deve destacar o IBS e a CBS corretamente.
Em quanto tempo volta o crédito que sobra?
A LC 214 prevê prazos de apreciação de 30, 60 ou 180 dias, segundo um artigo da APET. A prática ainda precisa provar a eficiência.
Seu caixa está preparado para o fim do capital de giro fiscal?
Quem toca uma empresa vive o ritmo das vendas e dos pagamentos, e a folga do imposto passa despercebida. Por isso, o fim do intervalo pode surpreender o caixa mesmo sem mudança de lucro. Sem simulação, a empresa descobre o problema no meio do mês, quando a conta já não fecha.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a medir o capital de giro fiscal, simular o caixa de 2027 e definir o plano de ajuste. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e organize hoje os créditos da sua empresa.

Fale com a RR Soluções Contabilidade e simule hoje o caixa da sua empresa em 2027.