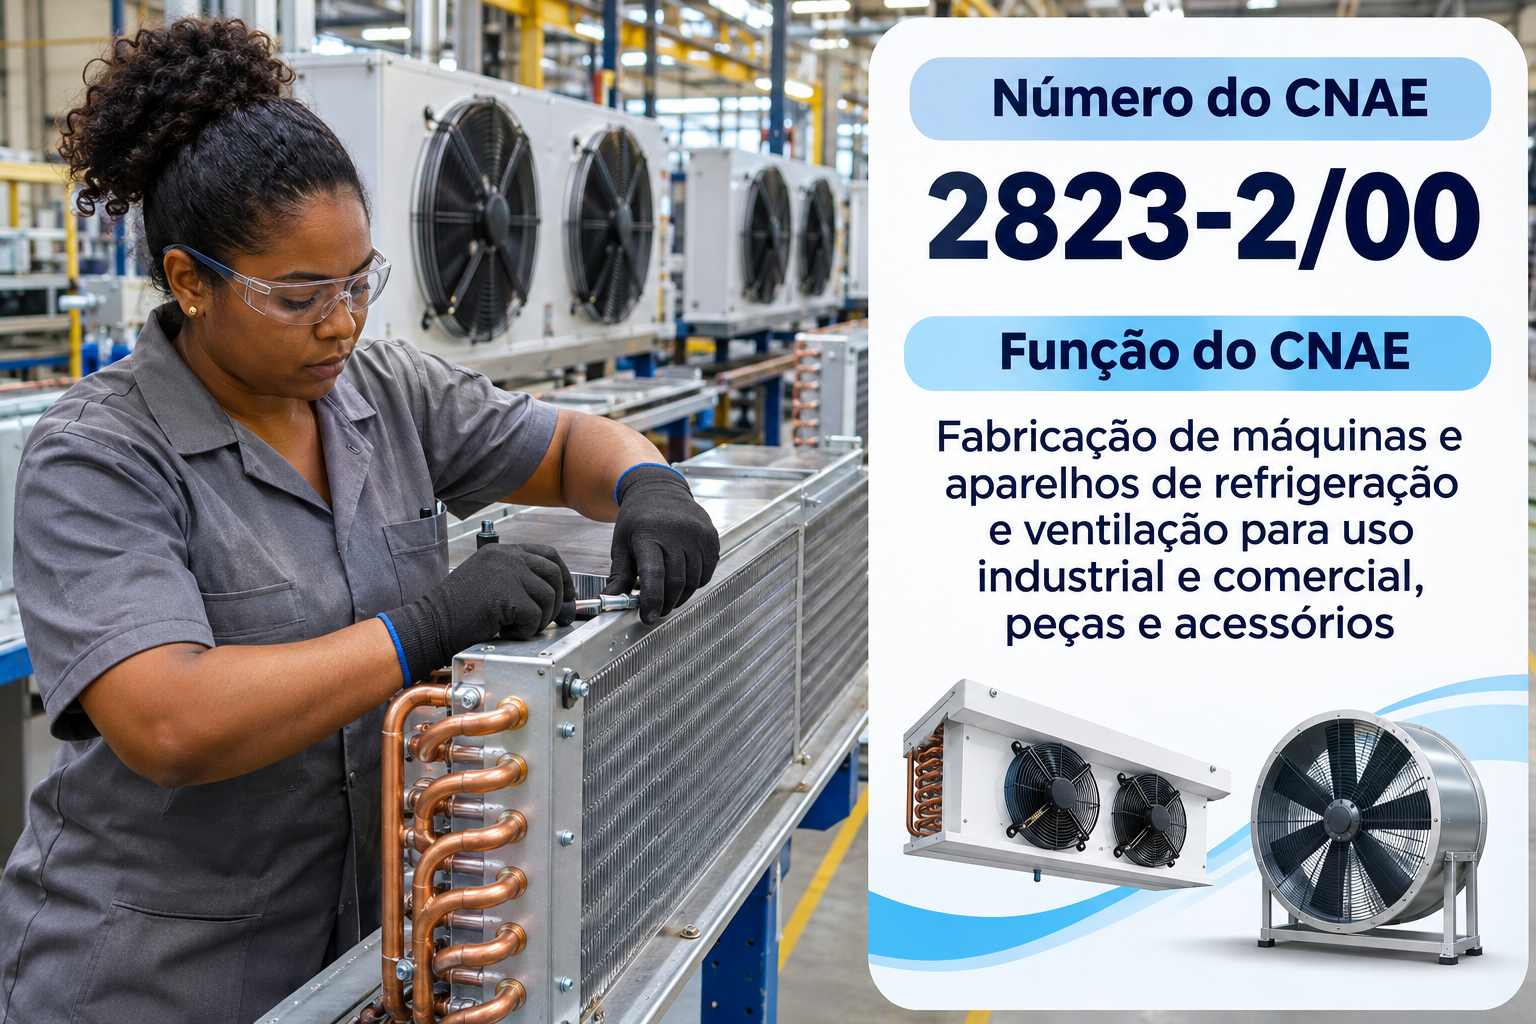
O CNAE 2823-2/00 é o código de quem fabrica balcões e câmaras frigoríficas, exaustores e ventiladores industriais no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças e a reforma tributária.
Balcão refrigerado de supermercado, câmara fria de frigorífico e exaustor industrial mantêm alimentos e ambientes nas condições certas.
A indústria de máquinas e equipamentos sente os juros altos. O dado é da Abimaq, citada pelo Notícias Agrícolas. A receita do setor caiu 17% em janeiro de 2026, pra R$ 17,28 bilhões.
Ou seja, os investimentos em equipamentos estão mais lentos. Por isso, quem fornece pra indústria precisa de caixa e de carteira diversificada.
Por isso, entender o CNAE 2823-2/00 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 2823-2/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Fabricação de máquinas e aparelhos de refrigeração e ventilação para uso industrial e comercial, peças e acessórios”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 28, o grupo 282 e a classe 28.23-2, da refrigeração industrial e comercial.
Segundo a Concla, o código cobre balcões e câmaras frigoríficas industriais e comerciais e armazéns frigoríficos pré-fabricados. Do mesmo modo, entram exaustores e ventiladores industriais.
Funções e atividades permitidas no CNAE 2823-2/00
O CNAE 2823-2/00 é o código das fábricas de refrigeração e ventilação comercial e industrial. Ou seja, ele recebe quem produz equipamentos pra conservar alimentos e renovar o ar.
Primeiro, a fábrica compra chapas, painéis isolantes, compressores e componentes. Em seguida, monta, faz a carga de gás e testa os equipamentos. Depois, vende e instala nos supermercados, frigoríficos, restaurantes e indústrias.
Além disso, entram os armazéns frigoríficos pré-fabricados e os aspiradores industriais. Do mesmo modo, a manutenção feita pela própria fábrica fica aqui.
Atividades que não se enquadram no CNAE 2823-2/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, os refrigeradores domésticos ficam no CNAE 2751-1/00, e os ventiladores domésticos, no CNAE 2759-7/99. Da mesma forma, o ar-condicionado usa os CNAEs 2824-1/01 e 2824-1/02.
Também fica de fora a manutenção por empresa especializada, no CNAE 3314-7/07. Do mesmo modo, a instalação especializada usa o CNAE 3321-0/00.
O CNAE 2823-2/00 pode ser MEI?
Não. O CNAE 2823-2/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra fabricar equipamentos de refrigeração.
Na real, a indústria elétrica exige máquinas, ensaios e certificações. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Regimes tributários, presunção e encargos
A tributação do CNAE 2823-2/00, voltado à fabricação de máquinas e aparelhos de refrigeração e ventilação para uso industrial e comercial, peças e acessórios, exige atuação formalizada como pessoa jurídica, pois vendas para lojas e indústrias demandam emissão de notas fiscais, inscrição estadual e licenças operacionais.
Empresas no Lucro Presumido aplicam presunção de 8% para IRPJ e 12% para CSLL na venda de mercadorias, recolhendo 20% sobre a folha ou optando pela CPRB da Lei nº 12.546/2011 até sua extinção em 2028, enquanto faturamentos anuais acima de R$ 78 milhões tornam o Lucro Real obrigatório.
ICMS, IPI e segregação de serviços
Conferir corretamente o código NCM na tabela TIPI define a aplicação de alíquotas zero ou reduzidas de IPI, ao passo que o ICMS varia conforme o estado de destino e pode usufruir de redução na base de cálculo pelo Convênio ICMS nº 52/91, prorrogado até dezembro de 2026 pelo Convênio nº 10/2026.
Separar contratualmente e nas notas fiscais a venda do equipamento de refrigeração dos serviços de instalação ou manutenção evita conflitos entre ICMS e ISS, além da observância da regra geral de PIS e Cofins conforme a NCM.
Oscilação do aço, BNDES e planejamento anual
Acompanhar as variações internacionais e cambiais no preço do aço exige orçamentos com validade curta e cláusulas contratuais de reajuste para proteger a margem industrial.
Credenciar os equipamentos nas linhas de financiamento do BNDES impulsiona as vendas comerciais. Por fim, simular cenários entre Simples Nacional, Lucro Presumido e Lucro Real orienta a escolha tributária mais eficiente conforme o crescimento da fábrica e o aproveitamento de créditos fiscais.
Tabela do Simples Nacional atualizada para o CNAE 2823-2/00
No Simples Nacional, o CNAE 2823-2/00 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas de material elétrico são pequenas, o Simples é usado no início. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de equipamentos de refrigeração industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 3,6 milhões de receita anual chega a uma alíquota efetiva de cerca de 12,32%. Assim, se vender R$ 300 mil num mês, vai pagar perto de R$ 36.980 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra indústria de máquinas
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 2823-2/00, porque a indústria de máquinas tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 2823-2/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação do setor. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 2823-2/00 é que esses produtos não aparecem nas listas de redução da LC 214/2025. Por isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Por outro lado, quase toda a venda é pra outras indústrias e construtoras, que vão aproveitar o crédito. Assim, o imposto não vira custo na cadeia. Além disso, o crédito amplo inclui energia e frete.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. A exceção são os que concorrem com a Zona Franca de Manaus. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a indústria de máquinas precisa planejar desoneração e reforma juntas. Afinal, as duas mexem no custo da folha e da venda.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 2823-2/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental. A fábrica gera resíduos metálicos, de tintas, vernizes e solventes. Por isso, a licença e a destinação certa são obrigatórias.
Depois disso, cuide da segurança do trabalho e dos Bombeiros. Prensas, bobinadeiras, fornos e testes elétricos seguem a NR-10 e a NR-12. Do mesmo modo, os produtos químicos exigem prevenção contra incêndio.
Também confira as normas do produto. Máquinas e equipamentos seguem a NR-12, que exige proteções e manuais de segurança desde o projeto. Por isso, o fabricante responde pela adequação do que vende.
Por fim, organize os fornecedores. Cobre, aço, componentes e plásticos seguem o câmbio e o mercado internacional. Por isso, contratos e estoque bem planejados protegem a margem.
Passo a passo para abrir CNPJ com o CNAE 2823-2/00
Abrir uma empresa com o CNAE 2823-2/00 segue o processo da Redesim, com etapas próprias da indústria de máquinas. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de equipamentos de refrigeração” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de equipamentos de refrigeração. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na indústria de máquinas
A gestão financeira da indústria de máquinas gira em torno de pedidos grandes, com entrada e saldo. Além disso, o aço e os componentes pesam no custo. Por isso, o capital de giro precisa de folga.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Cobre, aço, componentes, plásticos, energia, certificações e mão de obra técnica concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da indústria de máquinas. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Alta do cobre e do dólar, concorrência de importados e atraso de clientes podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 2823-2/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 2823-2/00. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 3,6 milhões de receita anual vendendo equipamentos de refrigeração. No Simples Nacional a alíquota efetiva fica em torno de 12,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, conferir a NCM de cada produto e acompanhar a reforma. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 2823-2/00
O que entra no CNAE 2823-2/00?
A fabricação de balcões e câmaras frigoríficas, armazéns frigoríficos pré-fabricados, exaustores e ventiladores industriais e comerciais.
Fazer geladeira doméstica entra no CNAE 2823-2/00?
Não. Os refrigeradores domésticos ficam no CNAE 2751-1/00.
O CNAE 2823-2/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Gás refrigerante tem regra ambiental?
Sim. Alguns gases têm uso controlado por acordos ambientais, e a fábrica precisa acompanhar essas regras.
Conclusão
O CNAE 2823-2/00 é o código de quem fabrica balcões e câmaras frigoríficas, exaustores e ventiladores industriais. No entanto, não aceita MEI e exige estrutura industrial.
Nos impostos, vale olhar o regime certo e a reforma, que traz crédito amplo. Além disso, a concorrência pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você fabrica refrigeração comercial ou quer abrir uma fábrica de refrigeração, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 4623-1/02 Atacado de Couros, Lãs e Peles: Guia para Abrir e Tributar
- CNAE 4311-8/02 Preparação de Canteiro e Limpeza de Terreno: Guia para Abrir e Tributar
- CNAE 4312-6/00 Perfurações e Sondagens: Guia para Abrir e Tributar
- CNAE 4313-4/00 Obras de Terraplenagem: Guia para Abrir e Tributar
- CNAE 4319-3/00 Outros Serviços de Preparação do Terreno: Guia para Abrir e Tributar