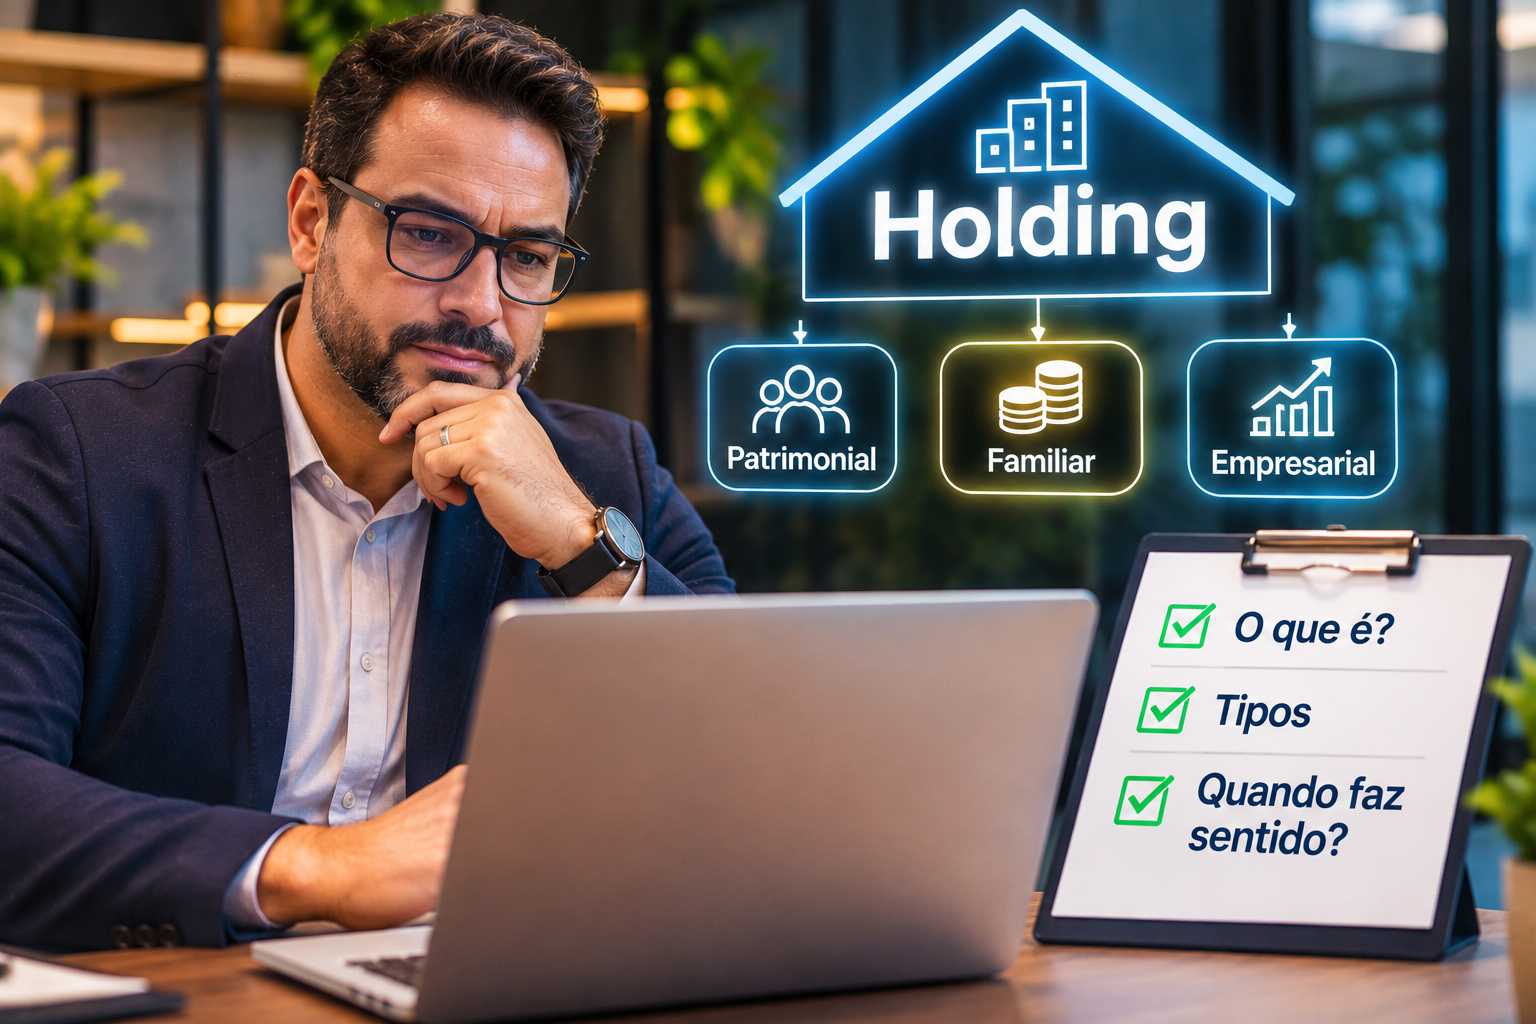
Uma holding é uma empresa criada para controlar outras empresas ou administrar um patrimônio, como imóveis, investimentos e participações. Os tipos mais citados são a holding pura, a mista, a patrimonial e a familiar. Também, ela faz sentido quando há patrimônio relevante, mais de uma empresa ou necessidade de organizar a sucessão. Em 2026, porém, a conta mudou, e abrir uma holding exige cálculo caso a caso.
Neste guia, você entende o que é uma holding e quais são os tipos. Depois, vê quando a holding faz sentido e quando não compensa. Em seguida, confere o que mudou nos impostos em 2026, os custos, os riscos e o passo a passo. Por fim, acompanha três exemplos práticos e um plano em cinco passos.
Holding: o que é e para que serve
A holding é uma sociedade cujo foco é deter participações ou patrimônio. Segundo a Taxup, em texto atualizado em 12/08/2026, a holding é a pessoa jurídica cuja finalidade principal é deter participações em outras empresas ou patrimônio. Dessa forma, o patrimônio inclui imóveis e investimentos.
A Aurum, em texto de 13/10/2025 e atualizado em 13/11/2026, usa uma definição parecida. Além disso, para ela, holding é uma empresa criada para controlar outras empresas ou administrar um patrimônio. O texto cita três objetivos: eficiência de gestão, benefícios fiscais e proteção patrimonial.
A Taxup lista o artigo 2º da Lei 6.404/76 como referência legal, mas não explica o dispositivo. Por isso, não vamos aprofundar a base legal neste guia.
Na prática, a holding serve a três usos. O primeiro é controlar um grupo de empresas. Por outro lado, o segundo é guardar e administrar bens da família. Por fim, o terceiro é organizar a sucessão, com a transmissão de quotas em vez de bens soltos.
Tipos de holding: pura, mista, patrimonial e familiar
As fontes concordam em dois tipos básicos. Assim, a Aurum define a holding pura como a que controla outras empresas, sem atividade produtiva própria. A holding mista, por sua vez, também exerce atividade econômica, como prestar serviços às empresas do grupo.
Os outros dois tipos aparecem em quase todos os textos. Segundo a Aurum, a holding patrimonial administra bens e ativos, com foco em vantagens fiscais e sucessão. Por outro lado, a holding familiar gerencia o patrimônio de uma família, em geral com os próprios membros na administração.
Mesmo assim, a lista varia conforme a fonte. A Omie, em texto atualizado em 04/01/2024, acrescenta a holding financeira, voltada a ações, títulos e fundos, e a holding de controle. A Taxup acrescenta a holding internacional, ou offshore, sujeita às regras brasileiras de controle de empresas no exterior.
Também há um ponto de confusão. Também, a Aurum afirma na introdução que existem dois tipos, mas apresenta quatro no corpo do texto. Já a Taxup diz que a holding familiar pode ser pura, mista ou patrimonial. Portanto, os nomes se sobrepõem, e o importante é a função da holding.
Exemplo prático 1: quatro imóveis alugados
Imagine um empresário com quatro imóveis alugados, que rendem R$ 25.000 por mês, ou R$ 300.000 por ano. Hoje ele recebe os aluguéis como pessoa física. Segundo a Taxup, o topo da tabela do imposto de renda da pessoa física é de 27,5%, o que daria R$ 6.875 por mês. Assim, o cálculo é nosso e ignora deduções.
Com uma holding no lucro presumido, a Aurum e a Taxup falam em cerca de 11,33% sobre os aluguéis, ou R$ 2.832,50 por mês. O Itaú Private, em texto de 10/03/2026, fala em cerca de 14,53%, ou R$ 3.632,50. Além disso, o cálculo é nosso. A diferença entre as fontes muda a economia de R$ 4.042,50 para R$ 3.242,50 por mês.
Além disso, o empresário precisa descontar os custos da holding e o efeito do IBS e da CBS sobre os aluguéis, como veremos adiante. Dessa forma, o exemplo é hipotético e usa os percentuais descritos pelas fontes.
Holding patrimonial e holding familiar: qual a diferença
Os dois nomes aparecem juntos, mas nem sempre significam a mesma coisa. Também, o Jornal Contábil, em texto de 27/04/2024 e modificado em 14/04/2025, separa os dois conceitos. Para ele, a familiar reúne membros de uma mesma família.
Por outro lado, a patrimonial, segundo esse texto, cuida do patrimônio de pessoas que normalmente não são da mesma família. A Aurum e a Omie tratam as duas de forma mais próxima, ambas voltadas a bens, ativos e sucessão.
Na prática, a diferença está no objetivo. Além disso, a holding familiar costuma ter regras de governança entre herdeiros. Elas tratam da venda de quotas, da distribuição de lucros e do que ocorre em caso de divórcio ou falecimento. Por outro lado, a patrimonial foca na gestão dos bens.
Segundo o Jornal Contábil, a holding familiar pode reduzir disputas sobre bens específicos, pois os bens viram quotas da holding. Também, a família também pode definir quais herdeiros ocuparão cargos de administração.
Como funciona na prática
A holding recebe bens ou participações dos sócios, em troca de quotas. Assim, esse passo se chama integralização de capital. A partir daí, o patrimônio pertence à empresa, e os sócios são donos das quotas, que podem ser doadas ou herdadas.
Além disso, o contrato social da holding define as regras de administração e de transferência das quotas. Veja o nosso guia sobre contrato social, que mostra o que o documento precisa ter e como alterá-lo.
Na holding de participações, os resultados das empresas do grupo podem passar pela holding antes de chegar à pessoa física. Segundo a Capital Aberto, em matéria de 20/08/2026, há mais interesse nessa holding entre empresários com mais de uma empresa.
Na holding de aluguéis, a empresa recebe os aluguéis e paga os impostos da pessoa jurídica. Para entender o regime de tributação, veja o nosso guia sobre Lucro Presumido. Assim, para o aluguel como pessoa física, veja o guia sobre locação de imóvel.
Quando faz sentido abrir uma holding
As fontes apontam alguns cenários. Além disso, a Aurum cita grandes volumes de imóveis, grupos com negócios variados e planejamento sucessório. A advogada Talia de Cerqueira Rocha, no Migalhas, em texto de 20/10/2026, cita três perfis.
O primeiro perfil é a família com vários imóveis locados. Já o segundo é o empresário com participações em diversas sociedades. Por fim, o terceiro é a família com patrimônio diversificado e vários sucessores. Também, nos três casos, a holding pode ajudar na gestão e na sucessão.
A AmdJus, em texto de 26/10/2026, de Bruno Alves, traz critérios mais objetivos. Assim, para ela, a holding costuma ser o melhor instrumento com patrimônio expressivo e objetivos sucessórios. Também tende a ser mais eficiente com mais de três imóveis e aluguéis acima de R$ 240 mil por ano.
A mesma fonte cita uma janela de oportunidade para doações em estados com ITCMD baixo. Além disso, para o empresário com lucros elevados, indica reter lucros para reinvestimento. Os números do texto, porém, aparecem sem fonte oficial específica.
Os valores mínimos de patrimônio divergem. A Renova Invest, em texto de 22/09/2026, diz que famílias com R$ 500.000 ou mais em imóveis ou empresas já podem ter vantagens. A AmdJus fala em avaliar com cuidado abaixo de R$ 1 milhão. Nenhuma fonte cita um mínimo legal.
Quando a holding não compensa
A Migalhas é direta. Também, segundo o texto, a holding não é indicada para a família com um único imóvel residencial. Também não serve para ocultar bens de credores. O autor conclui que planejar é também saber quando não constituir uma holding.
A AmdJus diz que o imóvel único, sem doação planejada, pode tornar a holding dispensável. Para patrimônios abaixo de R$ 1 milhão e distribuição mensal abaixo de R$ 50 mil, os custos podem superar os benefícios.
Além disso, para aluguéis, a Renova Invest dá um limite que muda dentro do mesmo texto. Abaixo de R$ 4.000 por mês, a economia tributária raramente compensa. Em alguns trechos, a análise melhora a partir de R$ 8.000, e na seção de perguntas aparece a faixa de R$ 6.000 a R$ 8.000.
Exemplo prático 2: um apartamento só
Imagine um casal com um apartamento de R$ 600.000, em que moram, sem aluguel e sem planos de doação. Alguém sugere abrir uma holding para proteger o imóvel e facilitar a sucessão.
A Renova Invest informa uma faixa geral de R$ 4.000 a R$ 20.000 para constituir uma holding familiar. Sobre R$ 600.000, isso equivale a 0,67% a 3,33% do valor do imóvel, sem contar a manutenção anual. Também, o cálculo é nosso.
Segundo a AmdJus e a Migalhas, nesse perfil a holding pode ser dispensável ou não indicada. Assim, o casal deve comparar o custo com o benefício real. O exemplo é hipotético e usa as faixas descritas pelas fontes.
Impostos de uma holding em 2026: o que mudou
Dois movimentos mudaram a conta das holdings. O primeiro é a tributação de dividendos pela Lei 15.270/2025, em vigor desde janeiro de 2026. O segundo é a reforma tributária, que traz IBS e CBS sobre aluguéis, e a Lei Complementar 227/2026, que mexe no ITCMD.
Além disso, a AmdJus resume o efeito em três pontos. A vantagem sobre a pessoa física diminuiu para grandes distribuições de dividendos. Dessa forma, as holdings imobiliárias precisam recalcular a carga sobre aluguéis. E o ITCMD progressivo pode encarecer a transmissão de quotas.
A Taxup é mais detalhada. Segundo o texto, a retenção sobre dividendos reduz a vantagem tributária da holding. Assim, a fonte lembra ainda que holdings existentes podem precisar de recálculo, e não de simples repetição.
O Itaú Private mantém um tom equilibrado. Segundo ele, a holding continua sendo uma ferramenta possível de planejamento, mas a escolha depende dos objetivos de cada família e do contexto legal atual.
Dividendos e holding: a retenção de 10%
Além disso, a Lei 15.270/2025 criou uma retenção de 10% sobre dividendos. Segundo o Itaú Private, a regra vale desde 2026 para distribuições acima de R$ 50 mil por mês. Dessa forma, o texto a descreve como antecipação do imposto mínimo.
Aqui as fontes divergem sobre a base da retenção. Também, a Escola Superior de Contabilidade, em texto de 24/08/2026, diz que o imposto alcança o montante inteiro. Ele não incide só sobre o que passa de R$ 50 mil. Por exemplo, R$ 60 mil geram 10% sobre R$ 60 mil.
Outras fontes falam em dividendos acima de R$ 50 mil, sem detalhar se a base é o total ou o excesso. A Renova Invest e o Itaú usam essa redação. Como a diferença é grande, confira a norma e a orientação da Receita Federal antes de decidir.
A Escola Superior apura o limite por empresa pagadora e por beneficiário. Por sua vez, segundo o texto, três empresas operacionais que paguem R$ 50 mil por mês cada, diretamente à pessoa física, geram retenção zero. Uma holding única no topo, que pagasse R$ 150 mil, geraria R$ 15 mil por mês.
Além disso, a Capital Aberto traz um alerta de prática. Holdings sem substância, gestão ou contabilidade compatível, ou reorganizações desfeitas logo após a distribuição, podem gerar questionamentos do Fisco. Assim, o texto não menciona o limite mensal de R$ 50 mil para residentes.
Sobre o estoque de lucros, a Capital Aberto diz que pagamentos de lucros acumulados até 2025 podem ser escalonados até 2028. Também, a Escola Superior detalha que a isenção se mantém se a distribuição for aprovada até 31/12/2025 e paga até 2028. Confirme as condições com o contador.
Exemplo prático 3: dividendos de R$ 80 mil por mês
Suponha que um sócio receba R$ 80.000 por mês em dividendos de uma única empresa. Se a retenção incidir sobre o total, a conta é de R$ 8.000 por mês, segundo a leitura da Escola Superior. Dessa forma, o cálculo é nosso.
Se incidisse só sobre o que passa de R$ 50.000, a base seria de R$ 30.000, e a retenção, de R$ 3.000 por mês. A diferença entre as duas leituras é de R$ 5.000 por mês, ou R$ 60.000 por ano. Além disso, o cálculo é nosso.
Antes de reorganizar o grupo em torno de uma holding, o empresário deve confirmar a regra com o contador. Assim, a Capital Aberto lembra que reorganizações sem substância podem ser questionadas. O exemplo é hipotético e usa as leituras descritas pelas fontes.
Aluguéis, IBS e CBS: o impacto no patrimônio imobiliário
A reforma tributária também chega aos aluguéis. Segundo o Itaú Private, locação e venda de imóveis entram no IBS e na CBS, numa transição gradual até 2033. Dessa forma, o PIS e a Cofins devem ser extintos em 2027. O setor tem redução de 70% nas alíquotas dos aluguéis.
As estimativas divergem. Além disso, o Itaú calcula cerca de 8,1% de carga efetiva sobre aluguéis, com alíquota-padrão perto de 27%. A Escola Superior chega a 8,4%, com referência de 28%. Assim, os dois partem de redução de 70%, e a diferença vem da alíquota de referência.
A Escola Superior dá um exemplo com aluguel comercial de R$ 20 mil por mês. Também, o PIS e a Cofins atuais de 3,65% somam R$ 730. O regime regular do IVA a 8,4% soma R$ 1.680. Dessa forma, na fase de transição, o valor seria de cerca de R$ 380.
Também há regras para a pessoa física. O Itaú cita contribuinte quando há mais de três imóveis alugados no ano anterior e receita anual acima de R$ 240 mil. Também cita receita de aluguel acima de R$ 288 mil, independentemente do número de imóveis. A Escola Superior fala em quatro ou mais imóveis.
A Escola Superior ainda afirma que contratos de locação firmados até 16/01/2025 podem optar por alíquota de 3,65% até 31/12/2028, ou pelo prazo original. Confirme as condições com o contador.
ITCMD e ITBI na hora de transferir bens
Dois impostos pesam na entrada e na saída do patrimônio. Além disso, o primeiro é o ITBI, na transferência de imóveis. A Constituição prevê imunidade para bens incorporados ao capital de uma empresa. Por sua vez, segundo a Migalhas, o STF, no Tema 796, entendeu que a imunidade não alcança o valor que excede o capital integralizado.
O Tema 1.348, sobre empresas com atividade preponderantemente imobiliária, ainda está pendente. Também, o Itaú informa três votos a favor da imunidade e um pedido de vista do ministro Gilmar Mendes. Por isso, a cobrança de ITBI pode variar conforme o município e a atividade da holding.
O segundo é o ITCMD, na doação e na herança. Além disso, segundo a Migalhas, a Emenda Constitucional 132/2023 tornou obrigatória a progressividade do imposto. A LC 227/2026 trata de normas gerais, como a base de cálculo e a avaliação de participações societárias.
Assim, a Escola Superior vai além. Para quotas não negociadas em bolsa, a base mínima passa a ser o patrimônio líquido ajustado a valor de mercado. Dessa forma, o exemplo do texto mostra uma base de R$ 8,4 milhões, 2,8 vezes a anterior. O ITCMD a 4% sobe de R$ 120 mil para R$ 336 mil.
Essa mudança depende de lei estadual, segundo a Escola Superior, e uma lei publicada em 2026 só produz efeitos em 1º/1/2027. Já a Migalhas alerta que o valor de quotas não deve ser confundido com o valor nominal.
Além disso, a alíquota máxima do ITCMD é de 8%, segundo a Renova Invest e a Taxup. Em São Paulo, a Renova cita 4%. Veja a regra do seu estado antes de planejar uma doação.
Quanto custa abrir e manter uma holding
A Renova Invest dá uma faixa geral de R$ 4.000 a R$ 20.000 para constituir uma holding familiar. Os honorários advocatícios variam de R$ 3.000 a R$ 15.000, e o registro na Junta Comercial, de R$ 300 a R$ 800, conforme o estado. Escritura e registro de imóveis seguem a tabela do cartório.
Na mesma página, porém, o resumo e o exemplo de patrimônio de R$ 1,5 milhão trazem uma faixa diferente, de R$ 8.000 a R$ 25.000. Por isso, trate as duas faixas como estimativas. O ITBI citado vai de 2% a 3% do valor venal, conforme o município.
Assim, na manutenção, a Renova cita contador especializado, SPED Contábil, ECF anual e apurações de IRPJ, CSLL, PIS e Cofins. O exemplo é de R$ 12.000 por ano, para um patrimônio de R$ 1,5 milhão com aluguel de R$ 8.000 por mês.
O cálculo de retorno da Renova não fecha. Dessa forma, com aluguel de R$ 8.000 por mês e alíquota de 27,5%, o imposto seria de R$ 26.400 por ano. A página apresenta outro valor. Por isso, não usamos o prazo de retorno do texto.
A AmdJus e a Renova também citam que o inventário custa de 10% a 20% do patrimônio. A Aurum fala em economia de até 80% sobre o inventário. Nenhuma das três mostra a base de cálculo, então trate esses números com cautela.
Riscos: a holding não é blindagem patrimonial
A proteção da holding tem limites. Além disso, a Taxup afirma que nenhum tipo de holding é escudo contra credores. O artigo 50 do Código Civil pode alcançar os bens da holding em casos de confusão patrimonial ou fraude contra credores.
A Renova também diz que a holding não protege contra dívidas anteriores à sua constituição. Além disso, a Receita pode desconsiderar uma holding sem substância econômica. A Migalhas lembra que a doação com reserva de usufruto deve respeitar a legítima.
Há ainda o risco do ganho de capital. Segundo a Renova, a venda de imóveis pela pessoa jurídica não tem as isenções da pessoa física. Dessa forma, a página dá um exemplo de imposto de cerca de R$ 12.500 numa venda.
O Itaú reforça um cuidado de gestão. Por isso, evite misturar os bens da empresa e os pessoais, e revise a carteira de investimentos. Em resumo, toda holding exige disciplina contábil e jurídica.
Passo a passo para abrir a empresa
A Renova lista as etapas. São o contrato social, o registro na Junta Comercial, o CNPJ, a integralização de bens e a escritura dos imóveis. A página não informa o prazo. Além disso, a Aurum fala em poucas semanas, sem base de cálculo.
Na prática, o caminho é este, e a ordem é nossa. Primeiro, o contador e o advogado fazem o diagnóstico do patrimônio e dos objetivos. Depois, escolhem o tipo de holding e o regime de tributação.
Em seguida, elabora-se o contrato social da holding, com as regras de administração e de transferência de quotas. Então vêm o registro na Junta e o CNPJ. Por fim, os bens são integralizados, e a contabilidade da holding é organizada desde o primeiro mês.
O Itaú recomenda uma análise individualizada por especialistas antes da decisão. Também, a Migalhas e o Jornal Contábil também indicam a consulta a advogados e contadores especializados.
O que as fontes mostram sobre a holding
As fontes concordam no básico. Assim, a holding é uma empresa que controla participações ou patrimônio, serve à gestão e à sucessão e exige planejamento. Também concordam que ela não é blindagem e que pode não compensar em patrimônios pequenos.
Há divergências importantes. A primeira é a carga sobre aluguéis, entre 11,33% e 14,53%. Por outro lado, a segunda é a base da retenção de 10% sobre dividendos. A terceira é o patrimônio mínimo, entre R$ 500 mil e R$ 1 milhão, e o custo de abertura, entre faixas diferentes.
Também há limites de data e de método. A data da Taxup é inconsistente com um fato que ela mesma cita. Vários números, como o custo do inventário, não têm fonte oficial. E não abrimos a Lei 15.270/2025 nem as leis complementares.
Portanto, use este guia sobre a holding como mapa, e não como parecer. Além disso, a decisão sobre abrir uma holding deve passar por contador e advogado, com os números do seu caso.
A visão de Renato de Paiva Ramos sobre a holding
Na visão de Renato de Paiva Ramos, da RR Soluções Contabilidade, o empresário costuma procurar a holding pela economia de imposto. Depois, descobre que o ganho depende do caso. Antes de abrir, é preciso fazer a conta com os números reais.
Segundo essa visão, o maior erro é abrir a holding sem substância e sem organização contábil. Também, a holding precisa ter contabilidade, regras claras e uso coerente. Caso contrário, ela vira custo e risco.
Por isso, a RR recomenda começar pelo objetivo, seja sucessão, proteção, gestão do grupo ou imposto. Esta seção é uma paráfrase e depende da aprovação de Renato antes da publicação.
Plano em cinco passos para decidir sobre a holding
Primeiro, liste o patrimônio e as empresas. Separe imóveis, participações, investimentos e dívidas. Por isso, anote quanto cada item rende e quem são os herdeiros.
Segundo, defina o objetivo principal. Pode ser sucessão, gestão de um grupo de empresas, organização de aluguéis ou redução de conflitos familiares. O objetivo decide o tipo de holding.
Terceiro, faça a conta com o contador. Compare o cenário atual com o cenário da holding. Inclua os custos de abertura e de manutenção, a retenção sobre dividendos e o efeito do IBS e da CBS sobre os aluguéis.
Quarto, avalie os riscos. Verifique o ITBI, o ITCMD do seu estado, o ganho de capital e a substância da holding. Portanto, peça a opinião de um advogado sobre sucessão e proteção.
Quinto, execute com disciplina. Se decidir abrir, elabore um contrato social bem escrito, integralize os bens e mantenha a contabilidade em dia. Revise a holding todo ano, porque as regras mudam.
Perguntas frequentes sobre holding
O que é uma holding?
É uma empresa criada para controlar outras empresas ou administrar um patrimônio. Segundo a Aurum, ela busca eficiência de gestão, benefícios fiscais e proteção patrimonial.
Quais são os tipos de holding?
Os mais citados são a pura, a mista, a patrimonial e a familiar. A Omie acrescenta a financeira e a de controle, e a Taxup acrescenta a internacional.
Qual a diferença entre holding pura e mista?
A pura só controla outras empresas, sem atividade própria. A mista também exerce atividade econômica, como prestar serviços ao grupo, segundo a Aurum.
Quando vale a pena abrir uma holding?
Vale quando há patrimônio relevante, vários imóveis ou empresas e necessidade de organizar a sucessão. A AmdJus e a Renova divergem sobre o patrimônio mínimo, entre R$ 500 mil e R$ 1 milhão.
Holding paga menos imposto?
Depende. Para aluguéis, as fontes citam de 11,33% a 14,53%, contra 27,5% da pessoa física. Em 2026, porém, a retenção sobre dividendos e o IBS e a CBS mudaram a conta.
Holding protege o patrimônio contra dívidas?
Só em parte. Segundo a Taxup, nenhum tipo de holding é escudo contra credores. O artigo 50 do Código Civil pode alcançar os bens em caso de fraude.
Quanto custa abrir uma holding?
A Renova cita de R$ 4.000 a R$ 20.000, mas o mesmo texto traz outra faixa, de R$ 8.000 a R$ 25.000. Há ainda custos de manutenção.
Holding é indicada para quem tem um só imóvel?
Em geral, não. Segundo a Migalhas, a holding não é indicada para a família com um único imóvel residencial. Compare custo e benefício com o contador.
Quer saber se uma holding faz sentido para o seu caso?
A decisão sobre abrir uma holding depende de patrimônio, objetivo e custo. A equipe da RR Soluções Contabilidade pode simular o cenário atual e o da holding, com os impostos de 2026. Ela também pode orientar a escolha do tipo e do regime. Veja também o nosso guia completo da reforma tributária em 2026, para entender como as mudanças afetam o seu negócio.
Fale com um especialista da RR Soluções e descubra se uma holding vale a pena para você.

- CNAE 9900-8/00 Embaixadas e Organismos Internacionais: Guia para Abrir e Tributar
- CNAE 9700-5/00 Serviços Domésticos e Diarista: Guia para Abrir e Tributar
- CNAE 9609-2/99 Outros Serviços Pessoais: Guia para Abrir e Tributar
- Como dar baixa no MEI: passo a passo e cuidados com dívidas
- CNAE 9609-2/08 Banho e Tosa: Guia para Abrir e Tributar