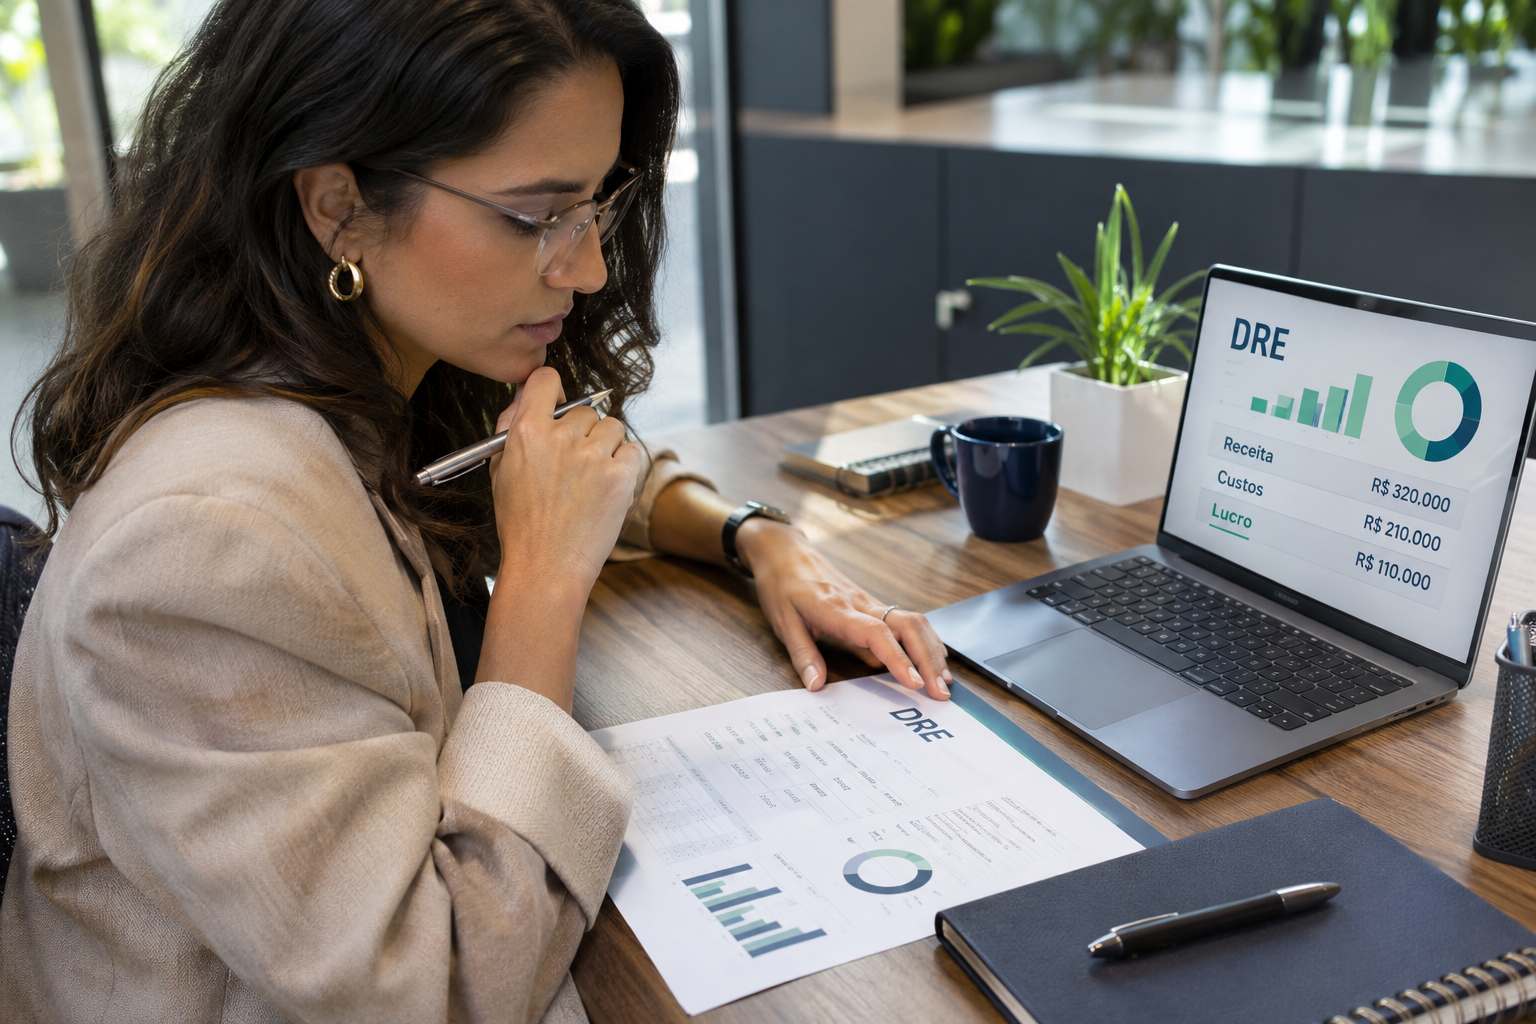
A Demonstração do Resultado é o relatório contábil que mostra se a empresa teve lucro ou prejuízo em um período. A sigla é DRE, de Demonstração do Resultado do Exercício. Ela parte da receita bruta e subtrai deduções, custos, despesas e impostos, até chegar ao lucro líquido. Para ler a Demonstração do Resultado, siga a ordem das linhas e compare as margens de um mês com o outro.
Assim, neste guia, você entende o que é a Demonstração do Resultado e para que ela serve. Depois, vê cada linha da DRE, com três exemplos numéricos. Em seguida, aprende a ler as margens e a separar lucro de caixa. Por fim, confere quem é obrigado a fazer, os erros comuns, a visão da RR e um plano em cinco passos.
O que é a Demonstração do Resultado (DRE)
A DRE resume as receitas e as despesas de um período. Por sua vez, segundo o Itaú Empresas, em texto de 16/10/2026, ela responde se a operação gerou lucro ou prejuízo. O saldo bancário, por si só, não mostra isso.
Além disso, segundo a Serasa Experian, em página modificada em 23/03/2026, o cálculo parte da receita bruta. Em seguida, subtrai custos, despesas e tributos até o resultado líquido. O período pode ser um mês, um trimestre ou um ano.
Também, a DRE segue o regime de competência. Segundo a Contabilidade Zen, em texto de 30/06/2026, a receita entra quando é faturada e a despesa, quando é incorrida. Assim, o pagamento não importa para essa data.
Segundo o Meu Tudo, em texto de 21/08/2025 e atualizado em 10/04/2026, a base do formato é a Lei 6.404/76. Por outro lado, o Jornal Contábil cita o artigo 187 dessa lei, que lista o conteúdo da demonstração.
Para que serve a Demonstração do Resultado na empresa
A Demonstração do Resultado ajuda a decidir. Além disso, segundo o Itaú Empresas, ela apoia escolhas sobre preços, corte de custos, investimentos, contratações, crédito e expansão. Portanto, o relatório não serve só para o contador.
O Itaú recomenda uma rotina mensal. Também, em vez de arquivar o relatório, o gestor deve compará-lo com o mês anterior. A comparação vale também para o trimestre, para o mesmo período do ano passado e para o orçamento.
Assim, para o controle do dia a dia, vale ainda ler o nosso guia sobre a planilha de controle financeiro. A planilha registra as entradas e as saídas, e a DRE organiza esses dados em resultado.
Estrutura da Demonstração do Resultado, linha por linha
Dessa forma, a estrutura é uma escada que desce da receita ao lucro. Segundo a Serasa Experian, são onze linhas. Elas vão da receita bruta, passam por custos, despesas e resultado financeiro, e chegam ao IRPJ, à CSLL e ao lucro líquido.
Além disso, o Simplifique, da ContMatic, em texto de 15/04/2026 e atualizado em 16/10/2026, resume em seis blocos. Ele lista a receita bruta, as deduções, os custos, as despesas, o resultado financeiro e os impostos sobre o lucro.
Também, as fontes agrupam as linhas de modos um pouco diferentes. Mas a lógica é a mesma. Cada linha subtrai um grupo de gastos e gera um subtotal.
Exemplo prático 1: a empresa de serviços com R$ 80.000 por mês
Assim, a Contabilidade Zen traz um exemplo de empresa de serviços no Lucro Presumido. A receita bruta é de R$ 80.000. Dessa forma, os impostos sobre a receita, como ISS, PIS e Cofins, somam R$ 6.920. A receita líquida fica em R$ 73.080.
Além disso, o custo do serviço é de R$ 28.000, e o lucro bruto é de R$ 45.080. As despesas somam R$ 24.500. Também, o lucro operacional é de R$ 20.580.
O resultado financeiro é negativo em R$ 750, e o lucro antes do imposto de renda é de R$ 19.830. Depois do IRPJ e da CSLL, de R$ 3.916,80, o lucro líquido é de R$ 15.913,20. Assim, o exemplo é da fonte e hipotético.
Receita bruta, deduções e receita líquida na Demonstração do Resultado
A receita bruta é o total vendido, antes de qualquer desconto. Por sua vez, segundo o Meu Tudo, ela é o total de vendas ou serviços antes das deduções. Em seguida, vêm as deduções.
As deduções incluem tributos sobre a venda. Além disso, segundo o Simplifique e o Meu Tudo, entram ICMS, ISS, PIS e Cofins, além de devoluções e abatimentos. A receita bruta menos essas deduções dá a receita líquida.
Também, a receita líquida é a base para as margens, segundo o Simplifique. Na prática, ela mostra o que sobrou da venda depois dos tributos e das devoluções. No exemplo da Contabilidade Zen, as deduções foram de R$ 6.920 sobre R$ 80.000.
Assim, esse bloco pode mudar com a Reforma Tributária, pois os tributos sobre a venda entram nas deduções. Por isso, acompanhe o impacto com o contador. Essa observação é nossa.
Custos, lucro bruto e despesas operacionais na Demonstração do Resultado
Depois da receita líquida, entram os custos. Por sua vez, segundo a Serasa Experian, são os custos dos produtos ou serviços vendidos, chamados CPV, CMV ou CSP. Eles são os gastos ligados diretamente ao que a empresa vende.
Além disso, a receita líquida menos os custos dá o lucro bruto. Segundo o Meu Tudo, os custos de vendas são os gastos ligados diretamente à produção ou ao serviço. Por isso, o lucro bruto mostra o quanto a operação rende antes das despesas fixas.
Em seguida, vêm as despesas operacionais. Também, segundo o Meu Tudo, elas incluem as despesas administrativas, comerciais e de marketing.
Segundo o Simplifique, a receita líquida menos os custos e as despesas dá o resultado operacional, também chamado EBIT. Assim, esse número mostra o lucro da operação, antes do resultado financeiro e dos impostos sobre o lucro.
Resultado financeiro, impostos e lucro líquido na Demonstração do Resultado
O resultado financeiro reúne juros pagos e recebidos. Por sua vez, segundo o Meu Tudo, ele é a diferença entre os juros recebidos e os pagos. Se a empresa paga mais juros do que recebe, essa linha fica negativa.
Além disso, a Contabilidade Zen traz o resultado financeiro no exemplo. No exemplo dela, a linha foi de menos R$ 750.
Depois vem o resultado antes do imposto de renda. Também, segundo a Serasa Experian, desse valor se subtraem o IRPJ e a CSLL. O que sobra é o lucro líquido do exercício, que é a última linha.
Assim, o Meu Tudo inclui ainda uma linha de outras receitas e despesas, para itens não operacionais ou eventuais. Nem todas as fontes trazem essa linha, então a estrutura exata pode variar de acordo com o modelo do contador.
Exemplo prático 2: a empresa de serviços com R$ 500 mil
Dessa forma, o Simplifique traz um exemplo de empresa de serviços com receita bruta de R$ 500.000. As deduções somam R$ 50.000, e a receita líquida fica em R$ 450.000. Além disso, o custo do serviço é de R$ 180.000, e o lucro bruto chega a R$ 270.000.
As despesas com vendas somam R$ 30.000, e as administrativas, R$ 90.000. Também, o resultado operacional é de R$ 150.000. As despesas financeiras líquidas de R$ 10.000 levam o resultado a R$ 140.000, antes do IRPJ e da CSLL.
Assim, o IRPJ e a CSLL somam R$ 21.000, e o lucro líquido é de R$ 119.000. A margem bruta é de 60% sobre a receita líquida, e a margem líquida é de 26,4%. A margem operacional, de cerca de 33,3%, é conta nossa.
Como ler a Demonstração do Resultado: margens e análises
Para ler a Demonstração do Resultado, siga a ordem das linhas. Segundo o Itaú Empresas, o gestor não deve olhar só a última linha, pois as anteriores explicam como o resultado se formou. Além disso, o texto sugere cinco perguntas.
A receita está crescendo ou caindo? Os custos sobem mais rápido que as vendas? A margem bruta melhorou? Quais despesas mais cresceram? Os juros estão pesando? Responder a essas perguntas já dá um bom diagnóstico.
Também, as margens resumem a leitura. Segundo o Simplifique, a margem bruta é o lucro bruto sobre a receita líquida. Assim, a margem operacional é o EBIT sobre a receita líquida. A margem líquida é o lucro líquido sobre a receita líquida.
Dessa forma, o Simplifique define o EBITDA como o EBIT mais a depreciação e a amortização. Porém, o Itaú alerta que o EBITDA não substitui a leitura da DRE. Ele é um indicador a mais, e não o relatório inteiro.
Além disso, a Serasa Experian recomenda duas análises. Na vertical, cada linha vira um percentual da receita bruta. Também, na horizontal, os valores são comparados entre períodos. O texto sugere usar as duas juntas.
Há uma divergência sobre a base das margens. A Serasa usa a receita bruta na análise vertical. Assim, o Simplifique e a Contabilidade Zen indicam a receita líquida nas fórmulas. A própria Zen calcula o exemplo sobre a receita bruta. Sobre a líquida, a margem sobe de 19,9% para cerca de 21,8%.
Por isso, defina uma base e use sempre a mesma. Assim, a comparação entre os meses fica correta. Essa orientação é nossa.
DRE e fluxo de caixa: por que lucro não é dinheiro em caixa
Dessa forma, a Demonstração do Resultado não mostra o caixa. Segundo o Itaú Empresas, ela mostra o desempenho econômico, pelo regime de competência. Além disso, o fluxo de caixa mostra quando o dinheiro entrou e saiu.
Por isso, os dois relatórios dão respostas diferentes. Segundo o Itaú, uma empresa pode ter lucro na DRE e pouco caixa, se vende muito a prazo. Também pode ter caixa e prejuízo na DRE, se recebeu um empréstimo.
Também, a Contabilidade Zen confirma a ideia, pois a venda a prazo entra na DRE quando é feita. Por isso, a análise deve incluir o fluxo de caixa.
O Meu Tudo recomenda ainda cruzar a DRE com o balanço patrimonial e com o fluxo de caixa. O balanço mostra a posição em uma data, e a DRE mostra o desempenho ao longo de um período, segundo a Serasa Experian.
Exemplo prático 3: o faturamento sobe, mas o lucro cai
O Itaú Empresas traz um exemplo em que o faturamento sobe de R$ 200 mil para R$ 250 mil. Mesmo assim, o lucro cai de R$ 30 mil para R$ 20 mil. Assim, o crescimento das vendas não melhorou o resultado.
Assim, a conta de margem mostra o problema. O lucro líquido de R$ 30 mil sobre R$ 200 mil é de 15%. Já o de R$ 20 mil sobre R$ 250 mil é de 8%. Esse cálculo é nosso e usa o faturamento total.
Além disso, quem olhasse só o faturamento comemoraria. Quem lê a DRE linha por linha investiga se os custos ou as despesas subiram mais que as vendas. Também, o exemplo é do Itaú.
Quem é obrigado a fazer a Demonstração do Resultado
As fontes divergem, e este é um ponto para o contador. Por sua vez, segundo a Serasa Experian, a DRE é obrigatória para as empresas, exceto o MEI. O texto também diz que ela deve ser feita por contador habilitado no CRC.
O Jornal Contábil, em texto de 2020 atualizado em 2025, afirma que a regra vale para todas as empresas, exceto o MEI. Além disso, segundo o texto, ela se aplica também às empresas do Simples Nacional.
Já o Simplifique diz que a DRE não é obrigatória para MEI, ME e EPP no Simples Nacional, apesar de muito recomendada. A Contabilidade Zen diz que, no Simples, ela é obrigatória acima de R$ 4,8 milhões de receita. Também é obrigatória quando a distribuição de lucros passa da base de presunção.
Assim, a Contabilidade Zen indica ainda que, no Lucro Real, a DRE é obrigatória, com demonstração anual completa. No Lucro Presumido, é obrigatória anualmente, com escrituração contábil completa.
Como as quatro fontes não coincidem, a resposta depende do regime e do porte. Por isso, confirme com o seu contador. Mesmo sem obrigação, a DRE é uma ferramenta de gestão, e a recomendação é fazê-la.
Erros comuns ao montar a Demonstração do Resultado
Também, o primeiro erro é usar o caixa em vez da competência. Segundo o Meu Tudo, ignorar o regime de competência e considerar só o caixa distorce o resultado. Dessa forma, o mês da venda é o que conta.
O segundo é deduzir os impostos de forma errada. Por outro lado, o terceiro é não detalhar as despesas operacionais. Segundo o Meu Tudo, ambos levam a uma DRE pouco útil. Quando as despesas ficam num único bolo, o gestor não sabe onde cortar.
Além disso, o quarto é não cruzar a DRE com o balanço e o fluxo de caixa. O quinto, segundo o Itaú Empresas, é ler só a última linha. Também erra quem trata um mês isolado como tendência ou usa o EBITDA no lugar da DRE.
Há ainda o erro de avaliar a empresa pelo saldo bancário. Segundo o Itaú, o saldo mostra o dinheiro do momento, e não se a operação é lucrativa. Por fim, muita gente recebe a DRE do contador e a arquiva sem análise.
O que os números mostram sobre a Demonstração do Resultado
Também, os exemplos das fontes mostram a diferença entre as margens. No exemplo do Simplifique, a margem bruta é de 60% e a líquida, de 26,4%. Ou seja, mais de um terço do lucro bruto se perde antes da última linha.
No exemplo da Contabilidade Zen, o lucro líquido de R$ 15.913,20 equivale a cerca de 21,8% da receita líquida de R$ 73.080. Sobre a receita bruta de R$ 80.000, a fonte fala em 19,9%. Os dois percentuais estão certos, mas têm bases diferentes.
Assim, no exemplo do Itaú, a margem líquida cai de 15% para 8%, mesmo com mais vendas. Essa conta é nossa. Ela mostra por que o crescimento do faturamento não basta.
As margens variam muito de um setor para outro. Por isso, compare sempre com empresas do seu ramo e com o seu próprio histórico. Essa orientação é nossa.
A visão de Renato de Paiva Ramos sobre a Demonstração do Resultado
Na visão de Renato de Paiva Ramos, da RR Soluções Contabilidade, a Demonstração do Resultado é o relatório que mais ajuda o empresário a decidir. Muitos olham só o faturamento ou o saldo do banco. Porém, o lucro está na DRE.
Segundo essa visão, o erro mais comum é receber o relatório e arquivá-lo. A DRE só vale quando é lida todo mês, com comparação e perguntas. Assim, o empresário vê cedo onde o custo subiu.
Além disso, a RR recomenda ler a DRE junto com o fluxo de caixa. Esta seção é uma paráfrase e depende da aprovação de Renato antes da publicação.
Plano em cinco passos para ler a Demonstração do Resultado
Primeiro, peça a Demonstração do Resultado ao contador todo mês. Combine o prazo e o formato. Assim, você recebe o relatório em tempo de agir.
Segundo, leia as linhas na ordem. Comece pela receita líquida, siga pelo lucro bruto e pelas despesas e termine no lucro líquido. Anote o que mudou em relação ao mês anterior.
Terceiro, calcule as margens. Defina a base, bruta ou líquida, e use sempre a mesma. Compare a margem bruta, a operacional e a líquida.
Quarto, separe lucro de caixa. Abra o fluxo de caixa ao lado da DRE. Se há lucro e pouco caixa, veja as vendas a prazo e os prazos de recebimento.
Quinto, aja sobre as variações. Investigue os custos e as despesas que subiram mais que as vendas. Em caso de dúvida sobre a obrigatoriedade, fale com o contador.
Perguntas frequentes sobre a Demonstração do Resultado
O que é a Demonstração do Resultado do Exercício?
É o relatório contábil que mostra se a empresa teve lucro ou prejuízo em um período. Segundo a Serasa Experian, ela parte da receita bruta e chega ao resultado líquido.
Como ler a Demonstração do Resultado?
Siga a ordem das linhas e compare com os períodos anteriores. Segundo o Itaú Empresas, não olhe só a última linha, pois as anteriores explicam o resultado.
Qual é a diferença entre DRE e fluxo de caixa?
A DRE mostra o desempenho pelo regime de competência. O fluxo de caixa mostra a entrada e a saída de dinheiro. Segundo o Itaú Empresas, é possível ter lucro na DRE e pouco caixa.
O MEI precisa fazer DRE?
Segundo a Serasa Experian, o Jornal Contábil e o Simplifique, o MEI não é obrigado. Mesmo assim, a DRE ajuda a gestão.
A empresa do Simples Nacional precisa de DRE?
As fontes divergem. O Simplifique diz que não é obrigatória, e o Jornal Contábil diz que a regra vale também para o Simples. Confirme com o seu contador.
Quais são as linhas da DRE?
São onze linhas, segundo a Serasa Experian. Elas vão da receita bruta ao lucro líquido, passando por custos, despesas e impostos sobre o lucro.
O que é EBITDA na Demonstração do Resultado?
Segundo o Simplifique, é o EBIT mais a depreciação e a amortização. O Itaú Empresas lembra que ele não substitui a leitura da DRE.
Com que frequência devo fazer a DRE?
Segundo o Meu Tudo, ela pode ser mensal, trimestral ou anual. O Itaú recomenda análise mensal, com rotina definida.
Precisa de ajuda para ler a DRE da sua empresa?
Em geral, o empresário recebe a DRE e não sabe por onde começar. Por isso, o relatório acaba arquivado e perde a utilidade. Assim, a decisão continua baseada no faturamento e no saldo do banco.
Na prática, a RR Soluções Contabilidade monta a DRE e explica cada linha. Também ajudamos a comparar as margens e a separar lucro de caixa. Além disso, acompanhamos os impactos tributários no seu resultado. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com um especialista da RR Soluções e entenda os números da sua empresa.

- CNAE 8711-5/04 Centros de Apoio a Pacientes com Câncer e Aids: Guia para Abrir e Tributar
- Follow up com clientes: como não perder vendas por falta de retorno
- DRE: o que é a Demonstração do Resultado e como ler a sua
- CNAE 8711-5/03 Assistência a Deficientes, Imunodeprimidos e Convalescentes: Guia para Abrir e Tributar
- CNAE 8711-5/02 Instituições de Longa Permanência para Idosos: Guia para Abrir e Tributar