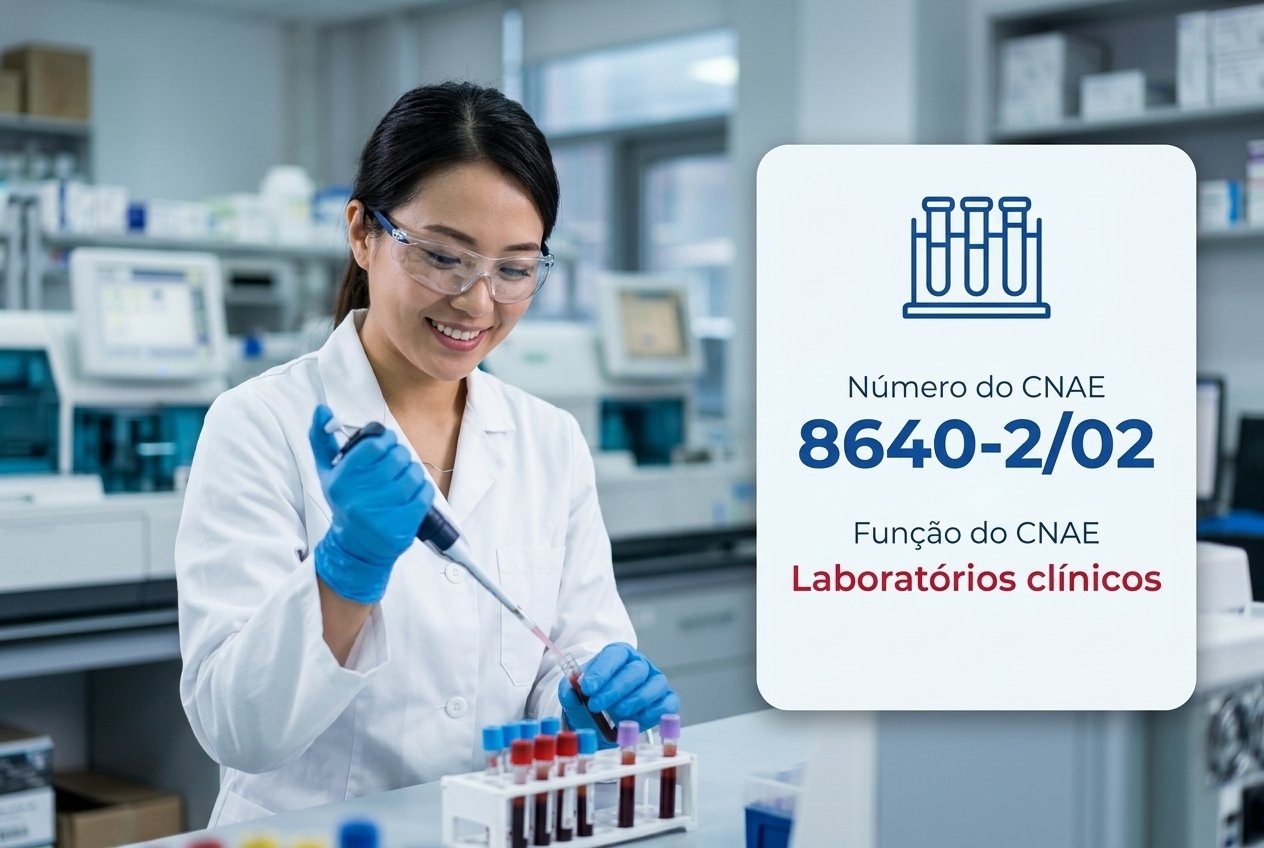
O CNAE 8640-2/02 é o código de quem mantém um laboratório de análises clínicas ou posto de coleta no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a redução de 60% pros serviços de saúde.
Exames de sangue, urina e outros testes orientam boa parte das decisões médicas. Os laboratórios clínicos têm código próprio.
A saúde privada movimenta um mercado enorme. Segundo a ANS, citada pelo Times Brasil, os planos médicos chegaram a 53,3 milhões de vínculos. O dado é de outubro de 2025.
Os planos só odontológicos somaram 35,1 milhões de vínculos. Por isso, hospitais, clínicas e laboratórios têm muita demanda vinda dos convênios.
Por isso, entender o CNAE 8640-2/02 ajuda a se formalizar, ganhar clientes e pagar só o imposto necessário.
O que é o CNAE 8640-2/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Laboratórios clínicos”. Na estrutura da Concla/IBGE, ele fica na seção Q, de saúde humana e serviços sociais. Em seguida, vem a divisão 86, das atividades de atenção à saúde humana. Depois, vêm o grupo 864 e a classe 86.40-2, das atividades de serviços de complementação diagnóstica e terapêutica.
Segundo a Concla, o código cobre os laboratórios clínicos. Isso inclui análises clínicas, postos de coleta e exames de bioquímica, hematologia e microbiologia.
Na saúde, o CNAE certo pesa muito. Afinal, ele define o anexo do Simples, a presunção do Presumido e a redução de 60% na reforma.
Funções e atividades permitidas no CNAE 8640-2/02
O CNAE 8640-2/02 é o código dos laboratórios de análises clínicas. Ou seja, ele recebe quem faz exames em amostras biológicas.
Primeiro, o posto coleta a amostra do paciente. Em seguida, o laboratório processa e analisa o material. Depois, libera o laudo, muitas vezes pela internet.
Além disso, entram coleta domiciliar e exames pra empresas. Do mesmo modo, o laboratório precisa de responsável técnico e licença sanitária.
Atividades que não se enquadram no CNAE 8640-2/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, os laboratórios de anatomia patológica ficam no CNAE 8640-2/01. Da mesma forma, os laboratórios de análises veterinárias usam a divisão 75.
Também ficam de fora os laboratórios de controle de qualidade industrial, no CNAE 7120-1/00.
O CNAE 8640-2/02 pode ser MEI?
Não. O CNAE 8640-2/02 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra abrir um laboratório clínico.
Na real, os serviços de saúde não estão entre as ocupações permitidas ao MEI. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. Serviços de saúde exigem registro em conselho, licença sanitária e responsável técnico. Por isso, a atividade começa como microempresa ou empresa maior.
Tributação do CNAE 8640-2/02
A tributação do CNAE 8640-2/02 depende de duas perguntas. Primeiro, o serviço é hospitalar, de diagnóstico ou só de consultas? Depois, qual é o regime tributário da empresa?
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Na prática, a escolha depende muito da folha e da presunção do Presumido.
ISS e Lucro Presumido no laboratório clínico
Aqui está o ponto central. O serviço paga ISS, em geral pelo item 4.02 da LC 116/2003. As alíquotas variam de 2% a 5%, conforme o município.
Vale um cuidado com a presunção do Lucro Presumido. Pra serviços hospitalares e de auxílio diagnóstico e terapia, ela cai pra 8% no IRPJ e 12% na CSLL.
A regra tá no artigo 15 da Lei nº 9.249/1995. Contudo, exige sociedade empresária e o cumprimento das normas da Anvisa. Por isso, o contrato social e o alvará sanitário pesam muito.
Licenças, retenções e glosas
Vale um cuidado com as licenças. Laboratórios clínicos precisam de licença sanitária, controle de qualidade e gestão de resíduos de saúde. Por isso, a regularização vem antes do primeiro atendimento.
Outro ponto são as retenções. Hospitais, planos de saúde e empresas costumam reter IR e contribuições nas notas de serviços de saúde. Por isso, o valor que entra no caixa é menor que o da nota.
Vale lembrar também das glosas. Planos de saúde negam parte das cobranças após auditoria, e o dinheiro demora a entrar. Por isso, o faturamento com convênios precisa de controle rigoroso.
Também vale olhar os materiais e medicamentos. Quando cobrados à parte, eles podem ter tratamento diferente do serviço. Por isso, a conta do paciente precisa separar cada item.
No PIS e na Cofins, o Lucro Presumido usa o regime cumulativo, de 3,65%. Já no Lucro Real, o regime não cumulativo, de 9,25%, gera créditos sobre os insumos.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 8640-2/02
No Simples Nacional, o CNAE 8640-2/02 fica no Anexo III, pelo artigo 18, § 5º-D, da LC 123/2006. A regra vale até o limite de R$ 4,8 milhões por ano.
Ou seja, a alíquota começa em 6% e não depende do Fator R. Por isso, o Simples pode ser vantajoso pras empresas menores.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: na saúde, a presunção de 8% dos serviços hospitalares pode mudar tudo. Por isso, Simples e Lucro Presumido precisam ser simulados com cuidado. |
O que é Fator R e por que ele não vale pro CNAE 8640-2/02
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 8640-2/02, porque a atividade fica direto no Anexo III, pelo § 5º-D.
Ainda assim, vale entender o conceito. Consultas médicas faturadas à parte podem ir pro Anexo V, com Fator R. Por isso, cada receita precisa ser separada.
Reforma tributária e o CNAE 8640-2/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a saúde. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 8640-2/02 é a redução da saúde. O artigo 130 da LC 214/2025 corta em 60% a CBS e o IBS desses serviços, listados no Anexo III.
A lista inclui serviços hospitalares, ambulatoriais, laboratoriais, de imagem, odontológicos e de remoção, entre outros. Contudo, a redução depende de o serviço estar na lista, conforme a NBS.
Além disso, os valores glosados pelos planos de saúde, e não pagos, saem da base. Por isso, o controle das glosas ganha ainda mais peso.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a empresa de saúde precisa olhar a presunção de 8% com atenção. Afinal, ela pode cortar muito o imposto.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 8640-2/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, providencie a licença sanitária, o responsável técnico e o plano de resíduos. Depois, cadastre o laboratório no CNES.
Depois disso, organize os contratos com planos de saúde e o faturamento. Tabelas, prazos, glosas e retenções precisam estar sob controle.
Também organize o controle de receitas e as notas fiscais de cada serviço. Retenções e descontos precisam bater com o valor recebido. Assim, a empresa evita problemas com o fisco.
Por fim, contrate os seguros de responsabilidade civil. Danos a clientes e a terceiros são riscos reais da atividade. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 8640-2/02
Abrir uma empresa com o CNAE 8640-2/02 segue o processo da Redesim, com etapas próprias das empresas de saúde. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “laboratórios clínicos”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos com os clientes e os controles de recebimento. Só então a empresa tá pronta pra faturar com tudo em dia.
Gestão financeira no setor de laboratórios
A gestão financeira de uma empresa de saúde gira em torno dos convênios, das glosas e do prazo de recebimento. Os planos pagam com 30 a 90 dias. Por isso, o capital de giro pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada unidade num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Folha, equipamentos, materiais, aluguel, sistemas e impostos concentram boa parte do orçamento. Da mesma forma, despesas sem controle corroem a margem sem ninguém perceber.
Custos típicos de um laboratório clínico
Vale um cuidado com os reagentes e insumos. Kits de diagnóstico, tubos e materiais de coleta estão entre os maiores custos da operação. Por isso, compras e estoque precisam ser acompanhados de perto.
Outro ponto são os equipamentos. Analisadores automatizados custam caro e muitas vezes exigem financiamento ou comodato. Por isso, a renovação do parque precisa caber no fluxo de caixa.
Também vale olhar o controle de qualidade. Calibrações, controles internos e programas de proficiência têm custo fixo todo mês. Por isso, esses valores precisam entrar no preço de cada exame.
Vale olhar também os contratos com convênios. As tabelas de preço nem sempre acompanham a alta dos insumos. Por isso, a empresa precisa documentar cada variação pra negociar o reajuste.
Também vale olhar o seguro. Erros de laudo e falhas na coleta podem gerar processos e custos altos. Por isso, um seguro de responsabilidade civil protege o caixa da empresa.
Controle de caixa e indicadores
Vale lembrar também do planejamento de caixa. Projeções mensais de receitas e despesas evitam surpresas com impostos e obrigações. Por isso, o fluxo de caixa precisa ser atualizado todo mês.
Outro ponto é a análise dos indicadores. Margem, inadimplência e custos por cliente mostram onde a operação ganha ou perde dinheiro. Por isso, relatórios gerenciais ajudam nas decisões.
Vale um cuidado com a documentação. Contratos, atas e registros precisam estar organizados pra fiscalização e auditoria. Por isso, um bom arquivo digital economiza tempo e evita multas.
Outro ponto é o acompanhamento das mudanças na lei. Regras de tributação e de regulação mudaram bastante nos últimos anos. Por isso, revisar a estrutura todo ano é uma boa prática.
Por fim, crie uma reserva pra meses difíceis. Glosas, atraso dos convênios e alta dos custos podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 8640-2/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 8640-2/02. Isso porque o Anexo III e a presunção de 8% ficam próximos.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual e R$ 240 mil de folha. No Simples, pelo Anexo III, a alíquota efetiva fica perto de 13,03%, já com o INSS patronal.
No Lucro Presumido, com a presunção de 8% e 12%, IRPJ e CSLL ficam perto de 2,28% da receita. Somando PIS, Cofins e um ISS de 3%, a conta chega a 8,93%.
Somando o INSS patronal de 20% sobre a folha, a carga do Presumido fica perto de 13% da receita. Ou seja, as duas opções ficam próximas, e a folha decide.
Por isso, a simulação precisa usar a folha e a receita reais. Também vale considerar os créditos e a redução de 60% da reforma.
Além do regime, outras decisões fazem diferença. Por exemplo, separar cada receita no contrato e na nota, controlar as retenções e escolher bem o regime. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 8640-2/02
O que entra no CNAE 8640-2/02?
Os laboratórios clínicos, com análises clínicas, postos de coleta e exames em amostras biológicas.
Laboratório clínico fica em qual anexo do Simples?
Pela LC nº 123/2006, art. 18, §5º-D, fica no Anexo III, sem depender do Fator R.
O CNAE 8640-2/02 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Pode, pelo Anexo III, pelo artigo 18, § 5º-D, da LC 123/2006, sem depender do Fator R.
A saúde terá redução na reforma?
Sim. A LC 214/2025 reduz em 60% a CBS e o IBS dos serviços de saúde listados no Anexo III.
Conclusão
O CNAE 8640-2/02 é o código de quem mantém um laboratório de análises clínicas ou posto de coleta. No entanto, não aceita MEI.
Nos impostos, vale olhar a presunção de 8%, o ISS e as glosas. Além disso, a reforma reduz em 60% a CBS e o IBS dos serviços de saúde. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você tem um laboratório clínico ou quer abrir um laboratório clínico, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa de saúde pode economizar com o regime certo. |

- CNAE 9102-3/01 Museus e Prédios Históricos: Guia para Abrir e Tributar
- CNAE 9101-5/00 Bibliotecas e Arquivos: Guia para Abrir e Tributar
- CNAE 9003-5/00 Gestão de Teatros e Casas de Espetáculos: Guia para Abrir e Tributar
- CNAE 9002-7/02 Restauração de Obras de Arte: Guia para Abrir e Tributar
- CNAE 8640-2/03 Clínica de Diálise e Nefrologia: Guia para Abrir e Tributar