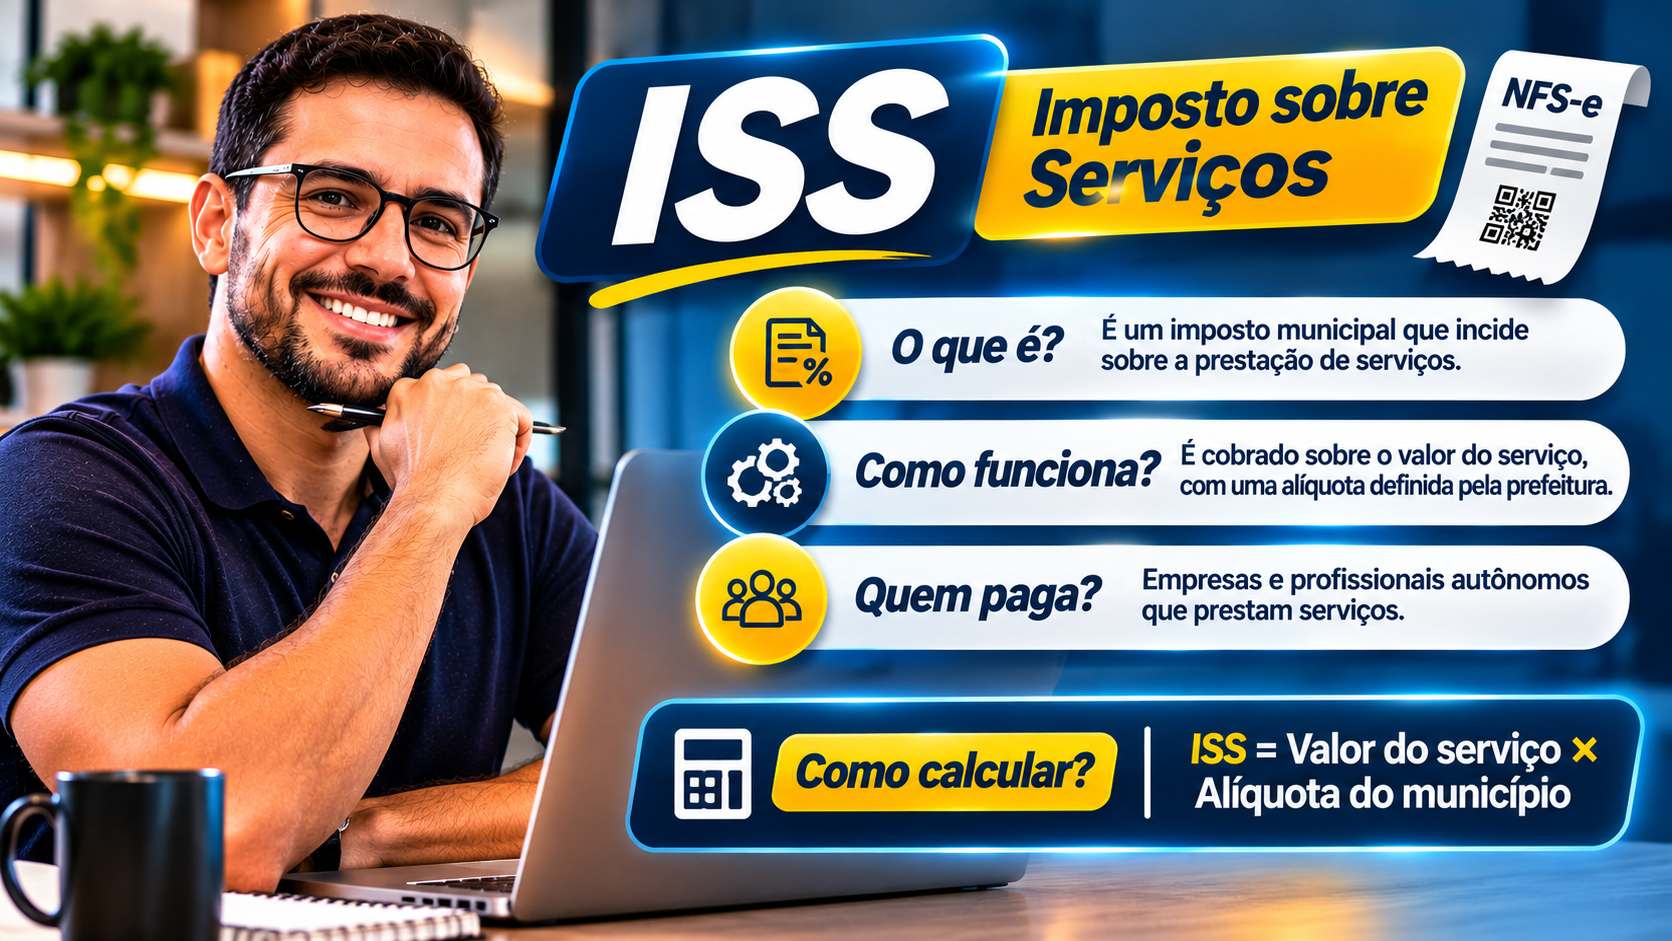
O imposto sobre serviços, o ISS, é um tributo municipal cobrado sobre a prestação de serviços. A alíquota fica entre 2% e 5%, conforme o município e o tipo de serviço. Para calcular, multiplique o valor do serviço pela alíquota. O MEI paga cerca de R$ 5,00 por mês dentro do DAS, e o Simples Nacional recolhe o ISS na guia única. A Reforma Tributária vai substituir o ISS pelo IBS até 2033.
Neste guia, você entende o que é o ISS e quais serviços pagam. Depois, aprende a calcular, com três exemplos práticos, e vê onde pagar o imposto e quando há retenção. Por fim, conhece o efeito da Reforma e leva um plano em cinco passos para organizar o imposto.
O que é o imposto sobre serviços (ISS) e quem cobra
O ISS, também chamado de ISSQN, é um imposto de competência dos municípios. Segundo a Actana, em texto atualizado em 07/05/2026, a arrecadação vai para as prefeituras e para o Distrito Federal. A Lei Complementar 116/2003 define as regras gerais e a lista de serviços.
Segundo a Contabilidade Zen, em texto de 30/06/2026, cada município define as alíquotas por tipo de serviço, dentro dos limites legais. Assim, duas empresas do mesmo ramo podem pagar valores diferentes, se estiverem em cidades diferentes.
Em geral, quem paga o imposto sobre serviços é o prestador. Segundo a Actana, isso inclui empresas, profissionais autônomos, MEIs e profissionais liberais. Em situações específicas, o tomador do serviço fica responsável pelo recolhimento, o que se chama de retenção na fonte.
O imposto sobre serviços é diferente do ICMS. O ICMS é estadual e incide sobre mercadorias, enquanto o ISS é municipal e incide sobre serviços. Para entender o outro lado, vale ler o nosso guia sobre o ICMS.
Quais serviços pagam ISS: a lista da LC 116
Contudo, nem todo serviço está na lista. Segundo o Zen, a LC 116/2003 traz uma lista anexa de mais de 200 itens, agrupados em 40 subitens. Já a Actana fala em mais de 150 tipos de serviço. As fontes divergem na contagem, então consulte a lista oficial.
Além disso, a lista cobre áreas muito diferentes. Entram serviços de tecnologia, saúde, educação, construção civil, consultoria e muitos outros. Se a atividade consta na lista, o município pode cobrar o ISS. Se ela não consta, a cobrança pode ser outra.
Na prática, o prestador identifica o código do serviço na lista. Depois, usa esse código na nota fiscal. Portanto, escolher o item certo evita enquadramento errado e alíquota errada.
Qual a alíquota do imposto sobre serviços: de 2% a 5%
A lei define um piso e um teto. Segundo o Zen, o piso é de 2%, fixado pela EC 37/2002, e o teto é de 5%, fixado pela LC 116/2003. A Actana e o Tax Group, em texto de 24/10/2024, também citam o intervalo de 2% a 5%.
Então, dentro desse intervalo, o município decide. Segundo a Actana, São Paulo aplica 2%, 2,5%, 2,9% e 5%, conforme o serviço. Segundo o Zen, a cidade aplica 2% a software e de 2% a 3% a saúde. As reduções geralmente exigem cadastro ou enquadramento e não valem automaticamente.
O Zen lista as 27 capitais com alíquota padrão de 5%, com reduções para atividades específicas. Esse retrato parece simplificado, porque a Actana mostra várias alíquotas só em São Paulo. Portanto, confira a alíquota do seu serviço na prefeitura.
Por isso, a diferença pesa no caixa. Segundo o Zen, com faturamento de R$ 30 mil por mês, o ISS é de R$ 1.500 a 5% e de R$ 600 a 2%. A economia anual seria de R$ 10.800. O cálculo é do próprio texto, e vale para ilustrar o efeito da alíquota.
Como calcular o imposto sobre serviços
A conta do imposto sobre serviços é simples. Segundo o Zen, o ISS é o valor do serviço multiplicado pela alíquota. A base de cálculo é o preço do serviço, ou seja, a receita bruta da prestação.
Em geral, materiais e insumos não saem da base. Segundo o Zen, as exceções são casos previstos em lei, como a construção civil com comprovação. A Actana cita os itens 7.02 e 7.05 da lista, em que alguns materiais podem ser excluídos.
Ainda assim, a conta varia com a alíquota do município. Por isso, o primeiro passo é saber a alíquota do seu serviço. Depois, aplique a fórmula sobre o valor bruto da nota.
Exemplo prático 1: a nota de R$ 10.000
Imagine uma agência que presta um serviço de R$ 10.000 em uma cidade com alíquota de 5%. O ISS é de R$ 10.000 vezes 5%, ou R$ 500. Segundo o Zen, esse é o exemplo do próprio texto.
Agora, imagine que o mesmo serviço tenha alíquota reduzida de 3%. O ISS cai para R$ 300. Assim, o enquadramento correto muda o custo da operação.
O exemplo é hipotético e usa a fórmula e os números descritos pelo Zen. A alíquota de 3% serve só de comparação.
Onde o ISS é devido: município do prestador ou do tomador
Em geral, a regra é a sede do prestador. Segundo o Zen, o ISS vai para o município onde o prestador está estabelecido. Contudo, o art. 3º da LC 116/2003 traz exceções, como a construção civil, que paga no local da obra.
Segundo o mesmo texto, outras exceções incluem limpeza, vigilância, mão de obra, eventos, depósito, diversões e portos. O Zen cita mais de 20 exceções de local de incidência. Portanto, quem presta serviço fora da cidade precisa checar a regra do item.
Contudo, a Reforma muda esse ponto. Segundo a Omie, em texto de 22/09/2026, a base do imposto está migrando da origem para o destino. O texto não informa a data dessa mudança.
Exemplo prático 2: a obra em outra cidade
Imagine uma empresa de engenharia sediada em uma cidade que presta um serviço de construção civil em outro município. Pela regra de exceção, o ISS vai para o município da obra. Assim, a empresa deve conhecer a alíquota local, e não só a da própria sede.
Em seguida, ela confere se o município exige cadastro. Dessa forma, ela evita pagar o imposto no lugar errado.
O exemplo é hipotético e usa a exceção da construção civil descrita pelo Zen.
ISS retido na fonte: quando o tomador desconta
A retenção do imposto sobre serviços muda quem recolhe. Segundo a Actana, o tomador desconta o ISS no pagamento e repassa à prefeitura. O texto orienta verificar a legislação local, porque as regras variam.
Segundo o Tax Group, os casos típicos são serviços prestados fora do estabelecimento do prestador. Entram obras de construção civil e eventos corporativos. Nesses casos, o tomador paga o imposto à prefeitura local.
Para o Simples, há um efeito prático. Segundo o Zen, o ISS retido pelo tomador sai do valor do DAS. Assim, a empresa não paga duas vezes. Por isso, guarde a nota com a retenção destacada.
Exemplo prático 3: a nota com ISS retido
Imagine uma empresa do Simples que presta serviço para uma construtora. A construtora retém o ISS e paga à prefeitura. A prestadora recebe o valor líquido e informa a retenção na apuração.
Então, o valor retido sai do ISS do DAS do mês. Assim, a empresa evita a cobrança em duplicidade.
O exemplo é hipotético e usa a retenção e o desconto no DAS descritos pelo Zen e pelo Tax Group.
O imposto sobre serviços no Simples Nacional
No Simples, o ISS vem dentro da guia única. Segundo o Zen, a parcela de ISS corresponde à alíquota fixada pelo município do prestador. Segundo a Actana, a alíquota é progressiva conforme a faixa de faturamento, com base na LC 123/2006.
O Zen traz uma tabela por anexo. No Anexo III, a alíquota de ISS vai de 2% na primeira faixa a 5% na sexta. No Anexo V, vai de 2% a 5% também. O texto apresenta uma inconsistência sobre o Anexo IV, então confirme esse caso com o contador.
Além disso, a nota continua obrigatória. Segundo a Actana, a NFS-e segue exigida no Simples. Para o panorama da nota padrão nacional, vale ler o nosso guia da NFS-e Nacional.
O imposto sobre serviços do MEI: R$ 5,00 por mês
O MEI de serviços paga um valor fixo. Segundo a Actana, o ISS do MEI é de cerca de R$ 5,00 por mês, incluído no DAS. Segundo as fontes sobre o DAS de 2026, a guia de serviços custa R$ 86,05, com R$ 81,05 de INSS e R$ 5,00 de ISS.
Assim, o MEI não calcula o ISS a cada nota. Contudo, se ele ultrapassar o limite e migrar para o Simples, o imposto passa a seguir a alíquota do município. Para ver como emitir a guia, vale ler o nosso guia sobre como emitir o DAS do MEI.
Quando emitir nota e recolher o imposto sobre serviços
Na prática, a nota fiscal de serviço marca a operação. Na rotina, a empresa emite a nota, apura o ISS e recolhe ao município. Quem está no Simples paga junto com o DAS, e as demais empresas seguem a guia da prefeitura.
Para o profissional autônomo, a regra é outra. Segundo o Tax Group, o ISS é pago a cada Recibo de Pagamento de Autônomo emitido. O texto não trata do ISS fixo para sociedades de profissionais, então vale conferir com a prefeitura.
Segundo a Actana, mais de 100 municípios já se integram ao padrão nacional da NFS-e. Assim, a emissão tende a ficar mais uniforme, mas as regras locais continuam valendo.
O imposto sobre serviços e a Reforma Tributária: o fim do ISS em 2033
O imposto sobre serviços vai sair de cena. Segundo o Jornal Contábil (texto de 24/07/2026), a LC 214/2025 criou o IBS e a CBS. Eles substituem PIS, Cofins, ICMS, ISS e parte do IPI. A migração vai até 2033.
Em 2026, nada muda no ISS. Segundo o Jornal Contábil, a CBS de 0,9% e o IBS de 0,1% aparecem nas notas só para teste, sem custo extra. A Actana confirma que o ISS segue sem alteração em 2026.
A troca real vai de 2029 a 2032. Segundo o Jornal Contábil, o ISS cai para 90% em 2029, 80% em 2030, 70% em 2031 e 60% em 2032. Em 2033, ele deixa de existir. A Actana descreve a mesma janela e a extinção em 2033.
As fontes divergem. O Zen diz que a substituição começa em 2027. O Tax Group fala em transição de 2026 a 2032, e a Omie cita 2032 como o ano do fim do ISS. Como o Jornal Contábil e a Actana citam a LC 214/2025 e 2033, o texto adota esse calendário.
Segundo a Omie, as alíquotas devem cair para patamares abaixo dos 2% históricos. O texto não explica o mecanismo. Para o contexto geral, vale ler o nosso guia da Reforma Tributária.
Erros comuns ao calcular o imposto sobre serviços
Alguns erros se repetem. O primeiro é usar a alíquota de outro município. Como cada cidade decide, a conta errada gera imposto a mais ou a menos. O segundo é escolher o item errado da lista de serviços.
Outro erro é ignorar a retenção. Se o tomador retém o ISS e a empresa recolhe de novo, ela paga em dobro. Além disso, muitos prestadores esquecem as exceções de local de incidência, como a obra em outra cidade.
Por fim, há quem confie em alíquotas copiadas de tabelas antigas. Como o Zen lista todas as capitais com 5%, e a Actana mostra várias alíquotas em São Paulo, a prefeitura é a fonte final. Portanto, confirme sempre a legislação local.
O que os números mostram sobre o imposto sobre serviços
A variação de alíquota do imposto sobre serviços tem efeito grande. Segundo o Zen, a diferença de 3 pontos entre 2% e 5% custa R$ 15 mil por ano a quem fatura R$ 500 mil. Assim, o enquadramento correto vale dinheiro.
O número de leis locais também é grande. Segundo a Omie, há mais de 5.500 legislações municipais de ISS. Por isso, quem atua em várias cidades lida com muitas regras ao mesmo tempo.
O calendário da Reforma é longo. De 2026 a 2033, passam sete anos até a extinção. Portanto, a empresa convive com o ISS e com o IBS durante esse período, e a organização das notas faz diferença.
A visão de Renato de Paiva Ramos sobre o imposto sobre serviços
Segundo Renato de Paiva Ramos, fundador do RR HUB, o prestador deve conferir a alíquota do município antes de fechar o preço. Em paráfrase, a ideia é que o ISS entra no custo do serviço desde o orçamento.
Na prática, o RR HUB atende mais de 800 CNPJs por meio da RR Soluções Contabilidade, da Facilyta Food Contábil e da R2 Saúde Contábil. A experiência mostra que o erro mais comum é aplicar a alíquota errada ou esquecer a retenção.
Assim, o prestador protege a margem. Além disso, o contador acompanha a transição para o IBS e ajusta o cálculo a cada fase.
Plano em cinco passos para organizar o ISS na empresa
Use este roteiro ainda neste mês. Primeiro, ele organiza os dados. Depois, evita erro de alíquota.
O primeiro passo é identificar o item do seu serviço na lista da LC 116. O segundo é confirmar a alíquota do município na prefeitura. No terceiro passo, verifique se há retenção e se o local de incidência é a sua sede.
Já o quarto passo é calcular o ISS sobre o valor bruto e conferir a nota. Por fim, converse com o contador sobre o enquadramento no Simples e sobre o calendário do IBS até 2033.
Perguntas frequentes sobre o imposto sobre serviços
O que é o imposto sobre serviços?
É o ISS, tributo municipal que incide sobre a prestação de serviços, regulado pela LC 116/2003, segundo a Actana e o Zen.
Qual a alíquota do ISS?
De 2% a 5%, conforme o município e o serviço, segundo o Zen, a Actana e o Tax Group.
Como calcular o ISS?
Multiplique o valor do serviço pela alíquota. Um serviço de R$ 10.000 a 5% gera R$ 500, segundo o Zen.
Quem paga o ISS?
O prestador do serviço. Em casos específicos, o tomador retém e recolhe, segundo a Actana.
O MEI paga ISS?
Sim, cerca de R$ 5,00 por mês dentro do DAS, segundo a Actana.
O ISS está no Simples Nacional?
Sim. Ele vai dentro do DAS, e o ISS retido pelo tomador abate a guia, segundo o Zen.
Para qual cidade o ISS é devido?
Em regra, para a cidade do prestador, com exceções como a construção civil, segundo o Zen.
O ISS vai acabar?
Sim. Segundo o Jornal Contábil e a Actana, a extinção está prevista para 2033, com redução a partir de 2029.
Precisa de ajuda com o imposto sobre serviços?
Em geral, o prestador só descobre o ISS quando a nota sai com alíquota errada ou quando a prefeitura cobra a diferença. Por isso, entender o imposto antes de precificar vale mais do que corrigir depois. Assim, o ISS deixa de ser um susto e vira parte do preço.
Na prática, a RR Soluções Contabilidade atende empresas de serviços e MEIs e acompanha as mudanças fiscais. Assim, ajudamos você a calcular o imposto, a evitar erros de retenção e a planejar a transição. Além disso, veja o nosso guia da Reforma Tributária em 2026.
Fale com um especialista da RR Soluções e organize o imposto sobre serviços do seu negócio.

- Carnê-Leão: o que é, quem deve pagar e como usar o Carnê-Leão Web
- ISS: o que é o imposto sobre serviços e como calcular
- ICMS: o que é, como funciona e quem paga
- CNPJ inapto, suspenso ou baixado: o que fazer em cada caso
- Situação cadastral do CNPJ: como consultar e o que significa cada status