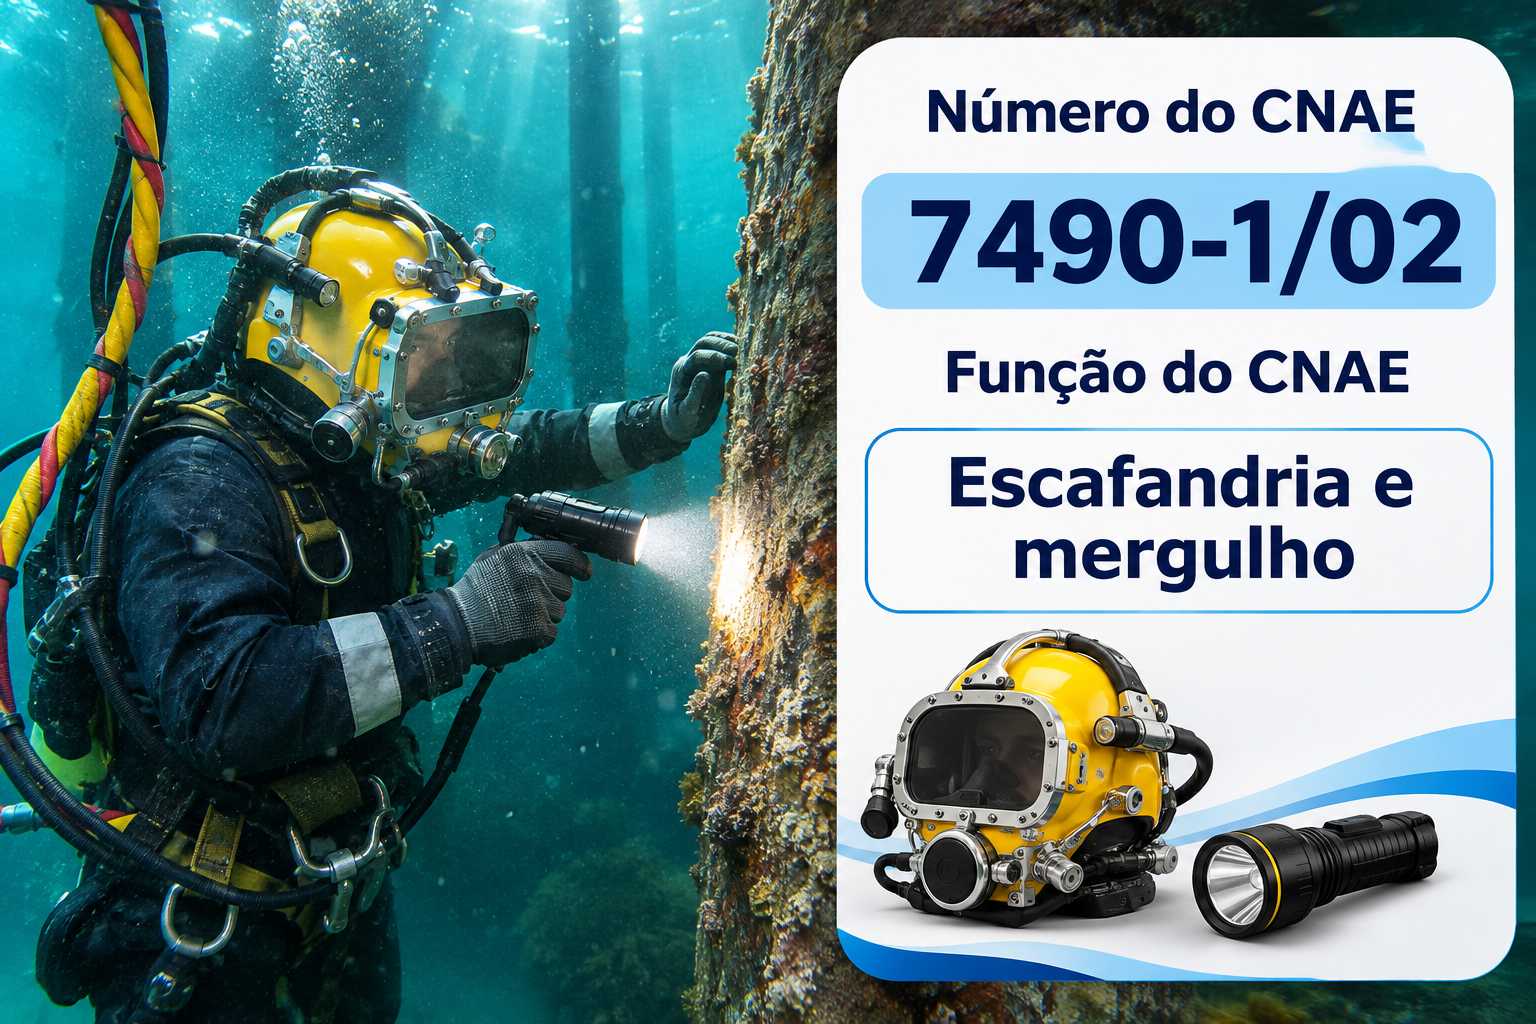
O CNAE 7490-1/02 é o código de quem faz mergulho profissional pra resgates, inspeções e manutenção no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive o crédito pra empresas que contratam o serviço.
Portos, navios, plataformas e barragens precisam de mergulhadores pra inspecionar e consertar estruturas. A escafandria e o mergulho têm código próprio.
O Brasil vive um recorde de abertura de empresas. Segundo o Sebrae, citado pela Agência Sebrae, foram 5,1 milhões de empresas abertas em 2025, alta de 18,6%.
Cerca de 96% são pequenos negócios, e 3,8 milhões são MEIs. Por isso, a demanda por serviços profissionais de apoio às empresas segue alta.
Por isso, entender o CNAE 7490-1/02 ajuda a se formalizar, ganhar clientes e pagar só o imposto necessário.
O que é o CNAE 7490-1/02
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Escafandria e mergulho”. Na estrutura da Concla/IBGE, ele fica na seção M, de atividades profissionais, científicas e técnicas. Em seguida, vem a divisão 74, das outras atividades profissionais, científicas e técnicas. Depois, vêm o grupo 749 e a classe 74.90-1, das atividades profissionais, científicas e técnicas não especificadas anteriormente.
Segundo a Concla, o código cobre a escafandria e o mergulho pra serviços variados. Isso inclui resgates, avaliações e manutenção de navios.
No mergulho profissional, o CNAE certo pesa muito. Afinal, ele define o MEI, o anexo do Simples, o ISS e o tratamento na reforma.
Funções e atividades permitidas no CNAE 7490-1/02
O CNAE 7490-1/02 é o código das empresas de mergulho profissional. Ou seja, ele recebe quem trabalha debaixo d’água pra clientes.
Primeiro, a equipe avalia o local, a profundidade e os riscos. Em seguida, planeja o mergulho, com equipamentos e procedimentos de segurança. Depois, executa o serviço e entrega o relatório.
Além disso, entram inspeções de cascos, limpeza, soldas e resgates. Do mesmo modo, quem trabalha sozinho como mergulhador escafandrista pode ser MEI.
Atividades que não se enquadram no CNAE 7490-1/02
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, o ensino de mergulho fica no CNAE 8591-1/00. Da mesma forma, as fotos submarinas usam o CNAE 7420-0/02.
Também ficam de fora as obras marítimas, no grupo 429, e o apoio à extração de petróleo, no grupo 091.
O CNAE 7490-1/02 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz ocupações ligadas ao CNAE 7490-1/02. Entre elas, está a de mergulhador (escafandrista) independente.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ISS. Ou seja, é um bom começo pra quem faz mergulho profissional sozinho em pequena escala.
Vale acompanhar uma novidade. A Lei Complementar nº 238/2026 foi publicada em 21 de outubro de 2026. Ela sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. Além disso, a partir de 2027, o MEI pode ter até dois empregados com salário mínimo.
Por outro lado, quem passa do limite, contrata mais gente ou amplia o negócio precisa virar microempresa. Nesse caso, o Simples Nacional costuma ser o caminho natural.
Tributação do CNAE 7490-1/02
A tributação do CNAE 7490-1/02 depende de duas perguntas. Primeiro, quem presta o serviço é MEI ou empresa? Depois, qual é o regime tributário da empresa?
Quem trabalha sozinho como mergulhador escafandrista pode começar como MEI. Já as empresas escolhem entre Simples Nacional, Lucro Presumido e Lucro Real.
Aqui está o ponto central. O mergulho paga ISS, e o município define o item, conforme o serviço feito debaixo d’água. As alíquotas variam de 2% a 5%.
Por isso, o item do ISS precisa ser conferido na prefeitura antes da primeira nota. Afinal, cada item pode ter alíquota diferente.
Vale um cuidado com a segurança. O trabalho submerso segue o Anexo 6 da NR-15 e as normas da Autoridade Marítima. Por isso, a habilitação e os exames dos mergulhadores precisam estar em dia.
Outro ponto é a insalubridade. O mergulho dá direito a adicional e pode gerar aposentadoria especial. Por isso, a folha e o eSocial precisam refletir esse risco.
Vale lembrar também dos equipamentos. Compressores, roupas e câmaras custam caro e exigem manutenção. Por isso, esses custos precisam estar no preço.
No PIS e na Cofins, o Lucro Presumido usa o regime cumulativo, de 3,65%. Já no Lucro Real, o regime não cumulativo, de 9,25%, gera créditos sobre os insumos.
No Lucro Presumido, a presunção dos serviços é de 32% pro IRPJ e pra CSLL. Por isso, empresas de margem baixa costumam preferir o Lucro Real.
Vale um cuidado com a retenção na fonte. Clientes empresas podem reter IR, PIS, Cofins e CSLL sobre serviços profissionais. Por isso, o valor que entra no caixa pode ser menor que o da nota.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 7490-1/02
No Simples Nacional, o CNAE 7490-1/02 fica no Anexo III, como serviço de mergulho. A regra vale até o limite de R$ 4,8 milhões por ano.
Ou seja, a alíquota começa em 6% e não depende do Fator R. Por isso, o Simples costuma ser vantajoso pra quem está começando.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: o MEI só cobre a ocupação de mergulhador escafandrista. Por isso, empresas com equipe pedem microempresa e um bom planejamento do regime. |
O que é Fator R e por que ele não vale pro CNAE 7490-1/02
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 7490-1/02, porque a atividade fica direto no Anexo III.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços do Anexo V, como consultoria, essas receitas podem depender do Fator R.
Reforma tributária e o CNAE 7490-1/02
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o mergulho profissional. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 7490-1/02 é a alíquota. O mergulho profissional segue, em regra, a alíquota padrão de CBS e IBS.
Por outro lado, clientes empresas do regime regular tomam crédito sobre o serviço. Por isso, quem está no Simples pode avaliar recolher CBS e IBS por fora do DAS.
Vale lembrar também do ISS. Ele cai aos poucos entre 2029 e 2032, até ser extinto em 2033. Por isso, os contratos longos precisam prever a transição.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem trabalha como mergulhador pode começar como MEI. Afinal, dá pra crescer com planejamento depois.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 7490-1/02, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, escolha entre MEI e empresa. O MEI cabe pra quem trabalha sozinho como mergulhador escafandrista, até o limite anual. Já equipes maiores pedem microempresa.
Depois disso, organize a habilitação e a segurança. Cursos, exames médicos e seguros precisam estar em dia antes do primeiro serviço.
Também organize o controle de receitas e as notas fiscais de cada serviço. Retenções e descontos precisam bater com o valor recebido. Assim, a empresa evita problemas com o fisco.
Por fim, contrate os seguros de responsabilidade civil. Danos a clientes e a terceiros são riscos reais da atividade. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 7490-1/02
Abrir uma empresa com o CNAE 7490-1/02 segue o processo da Redesim, com etapas próprias das empresas de serviços. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “escafandria e mergulho”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos com os clientes e os controles de recebimento. Só então a empresa tá pronta pra faturar com tudo em dia.
Estruturação financeira e capital de giro
A gestão financeira de empresas de mergulho comercial e serviços subaquáticos gira em torno dos equipamentos especializados, da equipe técnica e dos prazos estendidos de faturamento, exigindo robusto capital de giro porque portos e indústrias liquidam faturas em ciclos longos.
O primeiro passo demanda separar rigorosamente as contas bancárias empresariais das finanças pessoais, estruturando centros de custo individuais por unidade ou frente de serviço para facilitar a contabilidade e o acesso ao crédito. A documentação organizada também respalda pedidos de revisão contratual sempre que os custos de execução sofram variações relevantes.
Controle de custos operacionais e indicadores
Despesas com pró-labore, manutenção de equipamentos de mergulho, ferramentas subaquáticas, deslocamentos, ações de marketing e encargos tributários concentram a maior parcela do orçamento, exigindo monitoramento contínuo para evitar corrosão da margem.
Quando a operação envolve embarcações de apoio, compressores de alta demanda ou exposição a riscos operacionais, gastos com combustível, energia e seguros de responsabilidade civil devem ser rastreados com rigor no orçamento. Relatórios gerenciais periódicos — focados em margem por operação, índice de inadimplência e custo por cliente — orientam decisões estratégicas com precisão.
Fluxo de caixa, reserva e conformidade documental
Projeções mensais de entradas e saídas previnem descasamentos de liquidez diante do vencimento de tributos e obrigações trabalhistas, exigindo atualização sistemática do fluxo de caixa.
Manter uma reserva financeira dedicada, aliada a apólices de seguro adequadas e controle rigoroso do endividamento, protege a empresa contra perda súbita de contratos, cancelamentos operacionais ou atrasos nos repasses dos tomadores. Por fim, preservar um arquivo digital organizado com contratos, atas e registros — somado à revisão anual frente às mudanças legais — resguarda a operação em fiscalizações e auditorias.
Planejamento tributário para o CNAE 7490-1/02
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 7490-1/02. Isso porque a atividade é serviço, com presunção alta no Lucro Presumido.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual. No Simples, pelo Anexo III, a alíquota efetiva fica perto de 13,03%, já com o INSS patronal.
No Lucro Presumido, a presunção de serviços é de 32% pro IRPJ e pra CSLL. Somando IRPJ, CSLL, PIS, Cofins e um ISS de 3%, a carga passa de 14% da receita.
Além disso, no Presumido, o INSS patronal de 20% sobre a folha vem à parte. Ou seja, numa empresa desse porte, o Simples costuma sair mais barato.
Contudo, empresas grandes e com margem baixa podem ganhar no Lucro Real. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar cada receita no contrato e na nota, controlar as retenções e escolher bem o regime. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 7490-1/02
O que entra no CNAE 7490-1/02?
A escafandria e o mergulho pra serviços variados, como resgates, avaliações e manutenção de navios.
Mergulhador pode ser MEI?
Sim, pela ocupação de mergulhador escafandrista independente.
O CNAE 7490-1/02 pode ser MEI?
Sim, por ocupações como a de mergulhador (escafandrista) independente.
Pode ficar no Simples?
Pode, pelo Anexo III, com alíquota inicial de 6% e sem depender do Fator R.
Ensino de mergulho entra neste código?
Não. O ensino de mergulho fica no CNAE 8591-1/00.
Conclusão
O CNAE 7490-1/02 é o código de quem faz mergulho profissional pra resgates, inspeções e manutenção. Além disso, aceita MEI pro mergulhador escafandrista.
Nos impostos, vale olhar o item do ISS, a NR-15 e os equipamentos. Além disso, o MEI cobre só a ocupação de mergulhador. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você é mergulhador profissional ou quer abrir uma empresa de mergulho, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 7490-1/99 Outras Atividades Profissionais, Científicas e Técnicas: Guia para Abrir e Tributar
- CNAE 7490-1/05 Agenciamento de Artistas, Atletas e Modelos: Guia para Abrir e Tributar
- CNAE 7490-1/04 Intermediação e Agenciamento de Negócios: Guia para Abrir e Tributar
- O que é ser empresário e quais as responsabilidades legais
- CNAE 7490-1/03 Agronomia e Consultoria Agropecuária: Guia para Abrir e Tributar