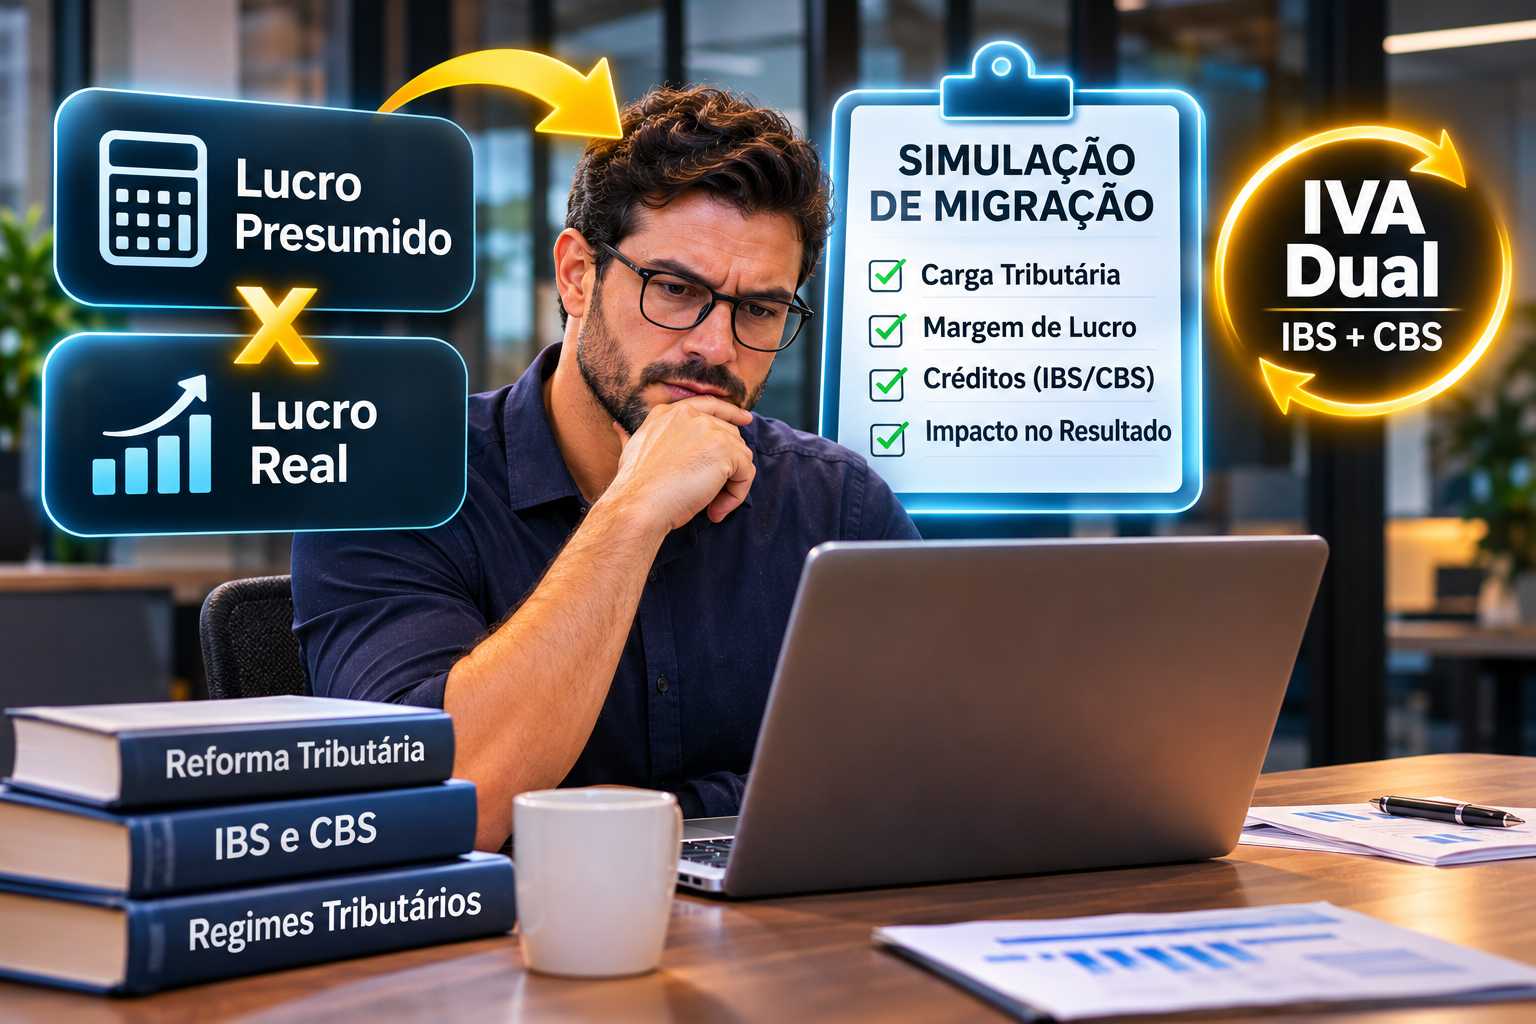
A migração para o Lucro Real entrou na pauta de muitas empresas do Lucro Presumido. Em 2027, a CBS substitui o PIS e a Cofins, e o IVA Dual passa a valer com crédito amplo. Isso muda a conta que sustentava o Presumido por tantos anos. Mas a decisão não é automática. Ela depende de margem, de créditos e de uma simulação feita com os números da própria empresa.
Neste guia, você entende o que pressiona o Lucro Presumido e como montar a simulação passo a passo. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos para decidir a mudança de regime com segurança.
Por que o Lucro Presumido está sob pressão
O Presumido sempre foi atraente pela simplicidade. A empresa aplica um percentual sobre a receita e paga IRPJ e CSLL sobre esse lucro presumido. Além disso, o PIS e a Cofins cumulativos têm alíquota menor do que os não cumulativos.
Segundo o Portal CPA, em coluna de 7 de maio de 2026, a CBS substitui o PIS e a Cofins em janeiro de 2027. A coluna foi republicada do Migalhas. Ela é não cumulativa, tem alíquota uniforme e amplo direito a crédito, tanto para o Presumido quanto para o Real.
Assim, a diferença entre o regime cumulativo e o não cumulativo deixa de ser o fator central da escolha. Segundo a mesma coluna, a comparação se desloca para o IRPJ e a CSLL. Esse é o ponto que muda a decisão.
Migração para o Lucro Real: o que o IVA Dual muda na comparação
O IBS e a CBS funcionam da mesma forma nos dois regimes. Em tese, o crédito sobre as compras não depende de a empresa ser Presumida ou Real. Portanto, o imposto sobre o consumo deixa de ser o argumento principal para migrar.
Segundo a Qive, em texto de 2025 atualizado em 14 de setembro de 2026, a regra passa a ser a não cumulatividade plena. No Presumido de hoje, o PIS e a Cofins cumulativos não dão crédito nas compras. Esse é um dos principais choques para essas empresas.
O mesmo texto avisa que o Lucro Real pode se tornar o regime mais vantajoso, mesmo que não seja hoje. Também avisa que uma empresa de serviços, com poucas compras para gerar crédito, pode ter a carga aumentada. A fonte recomenda decidir com dados.
O tamanho do universo em jogo
O tema atinge muitas empresas. Segundo o AmdJus, em setembro de 2025, os dados da Receita Federal mostravam 1.514.871 empresas no Lucro Presumido. Outras 230.237 estavam no Lucro Real. Juntos, os dois regimes representam 6,8% das empresas.
Os números são contagens de registros, e a fonte não informa o ano de referência. Mesmo assim, mostram que o Presumido reúne mais de seis vezes o número de empresas do Real. Se parte delas migrar, o efeito será grande.
Além disso, o dado mostra a distância entre os regimes. A maioria das empresas brasileiras está no MEI e no Simples. Por isso, o Presumido e o Real concentram as empresas médias, e é nelas que a mudança de regime mais pesa.
Como o Presumido calcula o IRPJ e a CSLL
Para simular, é preciso conhecer a base. Segundo o Portal CPA, o IRPJ presume 8% de lucro para comércio e indústria e 32% para a maior parte dos serviços. A CSLL presume, em geral, 12% ou 32%, conforme a atividade.
O IRPJ tem alíquota de 15%, com adicional de 10% sobre a parcela acima do limite legal. Já a CSLL tem alíquota de 9%. Além disso, a LC 224/2025 aumentou em 10% os percentuais de presunção. O aumento vale para a parcela da receita bruta anual acima de R$ 5 milhões.
Já o Meu Contador Online afirma que a margem presumida pode variar de 1,6% a 32%, conforme a atividade. Assim, a primeira pergunta da simulação é qual presunção se aplica à sua empresa.
Migração para o Lucro Real: a regra do ponto de equilíbrio
A lógica da migração para o Lucro Real é simples. O Real tributa o lucro verdadeiro, e o Presumido tributa um lucro presumido. Segundo o Meu Contador Online, se a margem real for menor do que a presumida, o Real tende a ser mais vantajoso.
Em outras palavras, o ponto de equilíbrio é a própria margem presumida. Acima dela, o Presumido costuma compensar. Abaixo, o Real costuma ser melhor. Para uma empresa de serviços com presunção de 32%, a margem real precisa ficar abaixo disso.
Mas o Real traz custos. Segundo a mesma fonte, exige ECF, balancetes e sistemas integrados. O texto não informa valores. Por isso, o ganho de imposto deve superar o custo de operar o regime.
Exemplo prático 1. Uma empresa de serviços fatura R$ 3.000.000 por ano. No Presumido, a base de IRPJ e de CSLL é 32%, ou R$ 960.000. O IRPJ é 15%, ou R$ 144.000, mais adicional de 10% sobre o que excede R$ 240.000, ou R$ 72.000. A CSLL é 9%, ou R$ 86.400. O total é R$ 302.400. Se a margem real for 12%, o lucro é R$ 360.000. Nesse caso, o IRPJ é R$ 54.000, o adicional é R$ 12.000 e a CSLL é R$ 32.400. Assim, o total cai para R$ 98.400. O exemplo é hipotético e simplificado.
Quando a margem real fica perto da presumida
Na maioria dos casos, a decisão não é tão clara quanto no exemplo anterior. Se a margem real fica perto da presumida, os custos do Real podem anular o ganho. Por isso, a simulação deve incluir o custo de operar o regime.
Quanto maior a margem real, menor a vantagem do Real. Com margem de 32% numa empresa de serviços, os dois regimes empatam. Acima de 32%, o Presumido tende a ser mais barato. Por isso, empresas muito rentáveis raramente migram.
Exemplo prático 2. Na mesma empresa, suponha margem real de 28%, ou lucro de R$ 840.000. O imposto no Real é 34% do lucro, menos R$ 24.000, ou R$ 261.600. A economia sobre os R$ 302.400 do Presumido é de R$ 40.800. Se o custo extra do Real for de R$ 36.000 por ano, o ganho líquido cai para R$ 4.800. O custo é hipotético.
Migração para o Lucro Real e o caixa
O caixa entra na conta por um caminho que muitos esquecem. Segundo a Fenacon, em texto de 10 de março de 2026, de Angela Alonso, há uma mudança de momento. O IBS e a CBS passam a ser devidos na operação, e não quando o cliente paga. Isso elimina a vantagem do regime de caixa para o fluxo de caixa.
O texto afirma que o empresário terá de recolher os novos tributos mesmo diante da inadimplência. Esse efeito atinge Presumido e Real da mesma forma, pois nasce do IVA Dual. Ainda assim, ele pesa na decisão de regime, porque altera a necessidade de capital de giro.
Segundo a autora, a análise deve considerar três premissas. São elas a margem real contra a presumida, a capacidade de gerar créditos de IBS e CBS e o índice de inadimplência dos clientes. Por isso, a simulação deve ter essas três colunas.
Exemplo prático 3. Uma empresa fatura R$ 250.000 por mês, com alíquota total hipotética de 11,4% sobre a receita. O imposto da operação é R$ 28.500, sem considerar créditos. Se 6% das vendas, ou R$ 15.000, ficam sem receber no mês, a empresa paga R$ 1.710 de imposto sobre valores que ainda não entraram. O adiantamento se repete todo mês e exige capital de giro.
Organização contábil exigida pelo Lucro Real
O Real não é só uma conta de imposto. Ele muda a rotina da empresa. Segundo o Meu Contador Online, a escrituração exige ECF, balancetes e balanços periódicos, além de sistemas integrados. O texto não informa custos, então cada empresa precisa orçar os seus.
Na prática, o Real pede lançamentos mais detalhados e conciliações mais frequentes. Além disso, as despesas precisam de comprovação para serem dedutíveis. Quem não tem essa disciplina corre o risco de pagar mais imposto do que pagaria no Presumido.
Por isso, a simulação deve incluir uma pergunta honesta. A empresa tem equipe, sistema e processo para sustentar o Real? Se a resposta for não, parte da economia vai embora em retrabalho e multas.
Dessa forma, a organização interna entra na conta ao lado do imposto. Ela também explica por que algumas empresas ganham no papel e perdem na prática.
Prejuízos fiscais e outros fatores
Outros fatores também pesam. Segundo o Meu Contador Online, o Lucro Real permite compensar prejuízos fiscais de anos anteriores em até 30% do lucro tributável. Empresas com prejuízos acumulados ganham um argumento a favor da migração.
O mesmo texto cita as empresas em crescimento, com muitas despesas dedutíveis, margem baixa e custos que geram crédito. Já as empresas com despesas controladas e margem alta podem continuar melhor no Presumido.
Por fim, a Fenacon cita o limite de faturamento de R$ 78 milhões para o Presumido. Quem se aproxima desse teto precisa planejar a mudança de regime antes de ser obrigada a migrar.
Que dados levantar antes de simular
A simulação é tão boa quanto os dados. Comece com o faturamento dos últimos meses, separado por atividade. Em seguida, levante o lucro contábil real de cada período, com todas as despesas dedutíveis.
Depois, liste as compras que geram crédito de IBS e CBS. Isso mostra se a empresa é intensiva em insumos ou em folha. Segundo a Qive, empresas de serviços com poucas compras tendem a sentir mais o aumento de carga.
Também é preciso reunir a inadimplência da carteira e o prazo médio de recebimento. Esses dados medem o capital de giro que o IVA Dual vai exigir. Por fim, junte os prejuízos fiscais acumulados, se houver.
Com esse conjunto, o contador monta dois cenários completos. Dessa forma, a decisão sai de um quadro real, e não de uma impressão.
O prazo e a forma da opção
A opção pelo regime de tributação exige atenção. Segundo o Meu Contador Online, a opção é tácita. Ela ocorre pela forma como a empresa declara seus tributos no primeiro período de apuração do ano-calendário.
O texto, porém, é inconsistente. Em um trecho, fala do primeiro período de apuração. Em outro, fala do primeiro recolhimento do ano, geralmente em janeiro, pela guia de IRPJ e CSLL. Portanto, confirme a regra com o seu contador.
Na prática, a decisão para 2027 precisa estar tomada até o início do ano. Por isso, a simulação deve ser feita agora, com a margem do ano corrente e a projeção do próximo.
Imposto de renda: o ponto que ainda está aberto
Há uma incerteza importante. Segundo a Qive, o governo sinalizou uma segunda fase da reforma, voltada à renda. Ela poderia mudar as regras e as alíquotas de IRPJ e CSLL. O texto diz que ainda não há definição.
Isso afeta a simulação, pois ela se apoia nas regras atuais. Se a segunda fase mudar a presunção ou as alíquotas, o ponto de equilíbrio muda junto. Por isso, o resultado deve ser revisto a cada novidade.
Existe ainda um debate sobre se o IBS e a CBS entram na receita que serve de base para a presunção. A empresa deve verificar o entendimento mais recente antes de fechar a conta.
A visão de Renato de Paiva Ramos sobre a migração para o Lucro Real
Segundo Renato de Paiva Ramos, fundador da RR HUB, a migração para o Lucro Real não deve ser feita por moda. Em sua leitura, muitas empresas ouvem falar de crédito pleno e concluem que o Real sempre compensa.
Ele também destaca que o crédito de IBS e CBS vale nos dois regimes. Em sua visão, a decisão gira em torno de margem e de organização, e não do imposto sobre consumo.
Por fim, Renato de Paiva Ramos recomenda simular por trimestre, com a margem real de cada período. Para ele, uma média anual esconde meses de prejuízo e de lucro alto, e esses meses mudam o resultado.
Erros comuns na migração para o Lucro Real
O primeiro erro é migrar por causa do crédito de IBS e CBS, que existe nos dois regimes. O segundo erro é comparar com a margem do ano passado, sem projetar 2027. Já o terceiro é ignorar o custo de operar o Lucro Real.
Outro erro é esquecer o caixa. Como a Fenacon mostra, o imposto da operação vence mesmo sem recebimento. Há ainda quem decida sem avaliar a organização contábil, e um Real mal conduzido gera multas.
Por fim, muitas empresas fecham a simulação uma vez e não a atualizam. Como a segunda fase da reforma segue indefinida, o resultado precisa de revisão periódica.
Plano em cinco passos para simular a migração para o Lucro Real
Comece levantando o faturamento, a margem real e a presunção da sua atividade. O segundo passo é calcular o imposto de renda nos dois regimes, com o ponto de equilíbrio. Em seguida, estime o custo extra de operar o Real.
Depois, projete o caixa com o IBS e a CBS devidos na operação e a inadimplência da carteira. Por fim, decida com base no ganho líquido e revise a conta a cada mudança de regra.
Dessa forma, a migração deixa de ser aposta e vira decisão com número.
Perguntas frequentes sobre a migração para o Lucro Real
Vale migrar para o Lucro Real por causa do crédito de IBS e CBS?
Não por esse motivo. Segundo o Portal CPA, o crédito é amplo nos dois regimes. A decisão passa a depender de IRPJ, CSLL, margem e custo operacional.
Qual margem justifica a migração?
Em geral, margem real abaixo da presumida. Para serviços, com presunção de 32%, a vantagem do Real cresce quanto menor for a margem real.
O Lucro Real exige mais obrigações?
Sim. Segundo o Meu Contador Online, exige ECF, balancetes e sistemas integrados. Por isso, o custo entra na simulação.
A inadimplência muda a escolha do regime?
Ela pesa nos dois regimes, pois o IBS e a CBS vencem na operação. Mesmo assim, entra na análise do capital de giro.
Sua empresa já simulou o regime de 2027?
Quem toca uma empresa no Lucro Presumido costuma ter uma rotina enxuta e um imposto previsível. Por isso, a ideia de mudar de regime parece trabalho a mais. Mas a conta pode ter mudado, e só uma simulação mostra se o Presumido ainda compensa.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a simular os regimes, projetar o caixa e decidir o regime de 2027. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e organize hoje os créditos da sua empresa.