O recolhimento pelo adquirente muda quem leva o imposto até o fisco. Em vez de esperar que o fornecedor pague o IBS e a CBS, o comprador separa o tributo do preço e recolhe por conta própria. A lógica é simples, mas a rotina não é. Cada recolhimento precisa estar ligado a uma nota, a um fornecedor e a um valor. Por isso, vale entender o recolhimento pelo adquirente antes de 2027.
Neste guia, você vê o que é o RAD, quando ele entra em cena e como fica o crédito. Também confere três exemplos numéricos, os riscos do processo e um plano em cinco passos para a sua empresa.
Recolhimento pelo adquirente: o que é o RAD
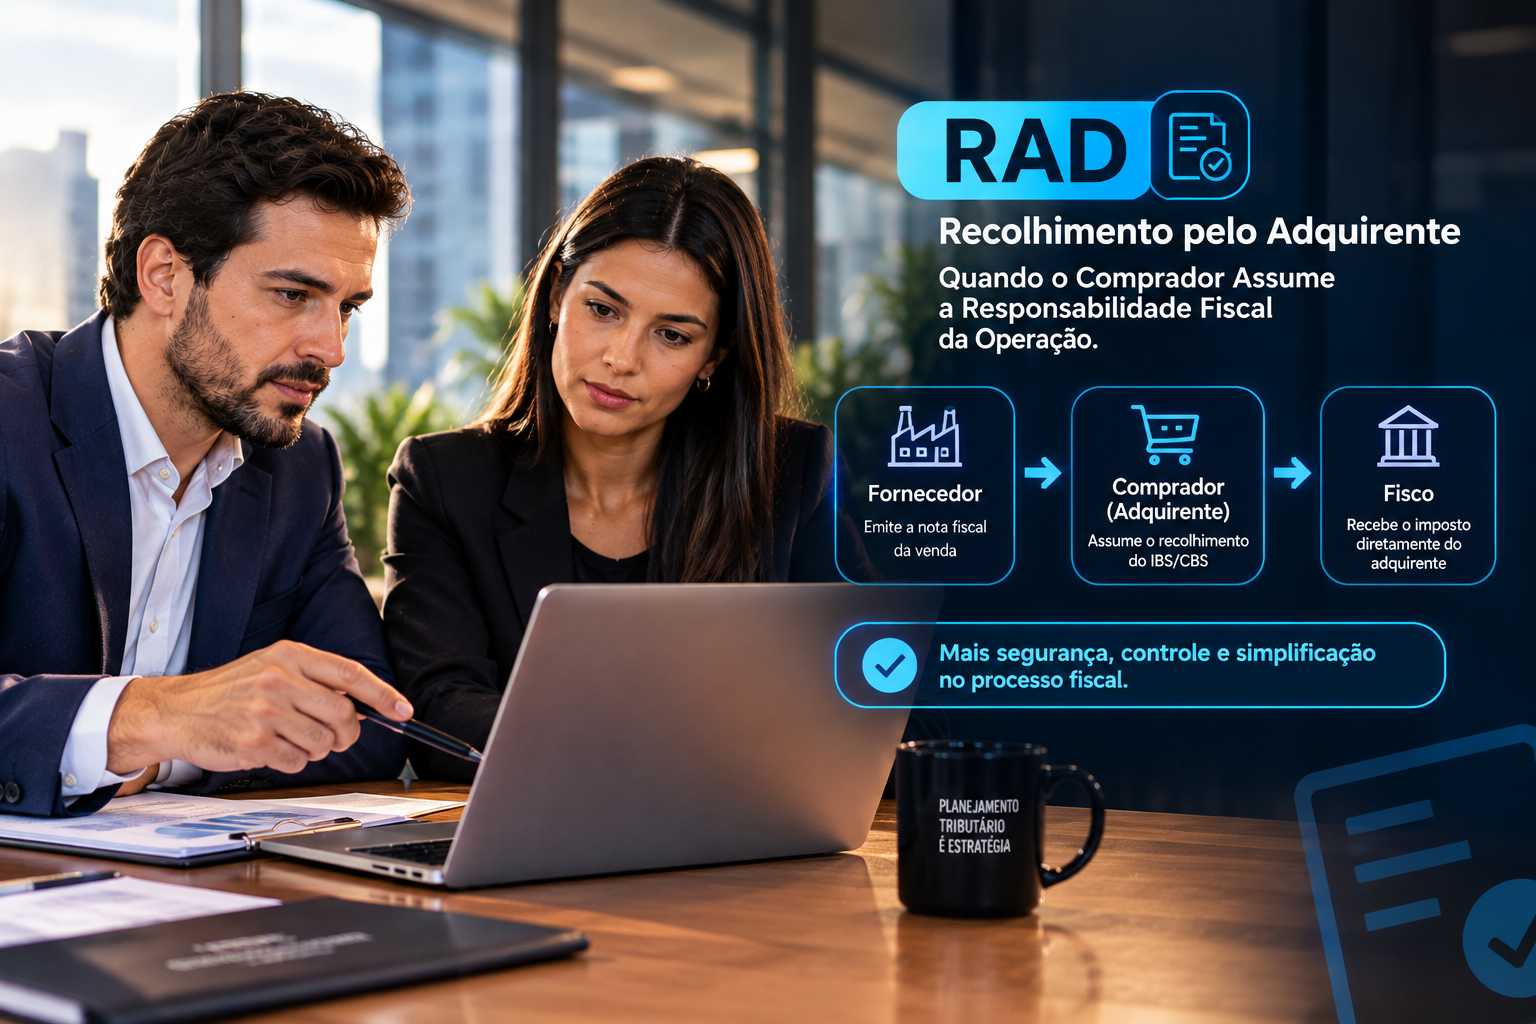
O RAD é uma das formas de extinguir o débito de IBS e CBS. Segundo a Simtax, o artigo 27 da LC 214/2025 lista cinco modalidades. São elas a compensação, o pagamento pelo contribuinte, o split payment, o recolhimento pelo adquirente e o pagamento por quem a lei responsabilizar.
Na prática, o imposto não é pago pelo fornecedor, e sim pelo comprador. O fornecedor emite a nota normalmente. Em seguida, o comprador retém a parcela dos tributos e repassa só o valor líquido.
Segundo o Portal CPA, em coluna de 21 de setembro de 2026, a base é o artigo 36 da LC 214/2025. A coluna descreve o mecanismo para operações em que o pagamento não permite a segregação automática do imposto.
Recolhimento pelo adquirente e split payment: qual a diferença
Os dois mecanismos têm o mesmo objetivo, que é tirar o imposto do caminho do fornecedor. Porém, a forma é diferente. No split payment, a separação ocorre na liquidação financeira, dentro do sistema de pagamento. No RAD, quem separa e recolhe é o próprio comprador.
Segundo o Portal da Reforma Tributária, de 30 de abril de 2026, a primeira fase do split é facultativa. Ela vale para o comprador contribuinte do regime regular e usa Pix e boleto. Os cartões ficam para depois.
Por isso, o RAD funciona como alternativa quando o split não está disponível ou não cabe na operação. Segundo o Portal CPA, ele não faz sentido quando o split já segrega o imposto, pois a separação automática já ocorreu.
Quando o recolhimento pelo adquirente se aplica
A regra de uso depende do meio de pagamento e da regulamentação. Segundo o Portal CPA, o RAD é adequado quando o pagamento ao fornecedor não permite a separação automática do IBS e da CBS. A coluna também avisa que a análise de risco do fornecedor não altera os requisitos legais.
Além disso, o Meu Contador Online afirma que o recolhimento é opcional a partir de janeiro de 2027. Segundo o texto, ele fica restrito às operações entre empresas. Para o consumidor final, o tributo segue embutido no preço.
Contudo, nenhuma dessas fontes é a lei. Elas citam o Decreto 12.955/2026 e a Resolução 6/2026 do Comitê Gestor como regulamentação, e a empresa deve conferir os textos oficiais. Enquanto isso, trate as hipóteses de uso como orientação, e não como regra fechada.
Como funciona o fluxo do recolhimento pelo adquirente
O fluxo tem quatro etapas. Primeiro, o fornecedor emite a nota com os campos de IBS e CBS preenchidos. Segundo o Meu Contador Online, é esse destaque que permite ao comprador saber quanto reter.
Depois, o comprador separa a parcela dos tributos e repassa o valor líquido ao fornecedor. Em seguida, recolhe o IBS e a CBS. Por fim, o débito do fornecedor referente àquela operação é extinto na apuração.
Segundo o AmdJus, em texto de 29 de outubro de 2026, o valor recolhido fica vinculado a uma operação específica. Ele não é um pagamento genérico ao fisco. Cada recolhimento se liga a um documento fiscal, um fornecedor e um valor exato.
Exemplo prático 1. Uma indústria compra R$ 80.000 em insumos de um fornecedor do regime regular. Com alíquota total hipotética de 11,4%, o IBS e a CBS somam R$ 9.120. A indústria repassa R$ 70.880 ao fornecedor e recolhe os R$ 9.120. O desembolso total continua em R$ 80.000, e só muda o destino do dinheiro.
Recolhimento pelo adquirente e o crédito do comprador
O crédito é o ponto que mais interessa ao comprador. Em regra, a apropriação depende da extinção do débito correspondente. O AmdJus lembra que pagar o tributo não garante crédito disponível. A empresa precisa verificar quanto do débito foi de fato extinto.
Segundo o Meu Contador Online, no RAD o crédito é habilitado no ato do recolhimento. O comprador não espera a apuração do fornecedor. Assim, o crédito deixa de depender do comportamento de terceiros.
Esse ponto tem um contexto. Segundo o Portal CPA, em coluna de 2024 sobre o projeto de lei, a Constituição condiciona o crédito ao efetivo recolhimento. Por isso, quem compra de um fornecedor que não paga corre o risco de perder o crédito.
O fornecedor também precisa se preparar. Ele passa a receber o valor líquido, e não o preço cheio. Por isso, o financeiro dele deve conciliar o recebimento com a nota e com o recolhimento feito pelo comprador. Sem essa conferência, a empresa pode achar que há inadimplência onde só existe retenção.
Recolhimento pelo adquirente e o risco de glosa
A experiência com o ICMS ensina o risco. A mesma coluna lembra que o crédito pode ser glosado quando o fornecedor é declarado inidôneo. Nesse caso, a Súmula 509 do STJ protegeu o comprador de boa-fé. O autor, porém, argumenta que a jurisprudência pode não valer no novo modelo.
Essa é uma opinião do autor, e não uma conclusão consolidada. Mesmo assim, ela mostra por que o RAD interessa. Quando o comprador recolhe, o crédito não fica preso ao pagamento de outra empresa.
Por outro lado, o mecanismo não elimina o risco. Ele o troca por um risco de processo. Se o comprador recolher errado ou sem o vínculo correto, o crédito também sofre. Por isso, a qualidade do controle pesa tanto quanto a decisão de usar o RAD.
Recolhimento pelo adquirente na fase de transição
Enquanto os mecanismos não operam por completo, o crédito segue outra lógica. Segundo a coluna do Portal CPA de 2024, o projeto de lei admitia o crédito pelo simples destaque na nota. Isso valeria até que o split ou o recolhimento pelo adquirente estivesse implementado, como no modelo atual.
Porém, a coluna tratava de um projeto, e não do texto final. Por isso, confirme na lei e no regulamento como essa transição ficou. A regra pode mudar o momento em que o comprador passa a depender do pagamento do fornecedor.
Na prática, o risco cresce de forma gradual. Em 2027, o split é facultativo e restrito ao comprador do regime regular. Assim, boa parte das compras ainda ocorre fora do split, e o RAD pode ocupar esse espaço em operações escolhidas.
Além disso, o contrato com o fornecedor ganha importância. Vale prever quem emite a nota, quando o comprador retém e como o fornecedor confere o recolhimento. Dessa forma, evitam-se discussões sobre o valor líquido pago.
Compra de optante do Simples: o cuidado com o crédito
O regime do fornecedor muda o resultado. Segundo o Meu Contador Online, quem compra de um optante do Simples tem crédito limitado no modelo puro. O limite é o IBS e a CBS devidos dentro do Simples. A base citada é o artigo 47, parágrafo 9º, inciso II, da LC 214/2025.
No modelo híbrido, o crédito segue as regras do regime regular, o que normalmente amplia o valor. Assim, a identificação do regime do fornecedor na nota passa a ser decisiva. Sem o cadastro correto, o sistema pode calcular o crédito errado.
Esse ponto também afeta quem vende. Segundo o mesmo texto, a escolha entre o modelo puro e o híbrido tinha prazo até 30 de outubro de 2026. Portanto, o fornecedor optante precisa informar o regime com clareza, pois isso influencia a decisão de compra de seus clientes.
O excedente retido e o prazo de três dias úteis
O RAD pode reter mais do que o fornecedor deve. Segundo o Meu Contador Online, o excedente deve ser repassado ao fornecedor em até três dias úteis. Isso vale quando o valor retido supera o débito dele. A base citada é o artigo 36, parágrafo 3º.
Esse prazo protege o caixa do fornecedor. Porém, ele exige que o comprador acompanhe o saldo de cada operação. Sem esse controle, o excedente fica parado e vira conflito comercial.
Exemplo prático 2. Um comércio retém R$ 9.120 em uma compra. Antes do recolhimento, parte do débito do fornecedor foi paga por compensação, e o débito restante é de R$ 6.000. O excedente é de R$ 3.120. O comprador deve repassar esse valor em até três dias úteis. Como a forma de apurar o débito depende do regulamento, o exemplo é apenas ilustrativo.
Recolhimento pelo adquirente na rotina contábil
O maior impacto está na rotina. Segundo o AmdJus, a empresa passa a conduzir dois fluxos na mesma operação. Um é o pagamento ao fornecedor, e o outro é o recolhimento do imposto ao fisco.
Além disso, a conciliação tradicional deixa de bastar. Conferir apenas a saída de caixa não mostra se o imposto foi recolhido, se o crédito foi reconhecido e se o saldo do fornecedor bate. Sem esse cuidado, divergências aparecem meses depois.
Segundo o Portal CPA, a empresa precisa de controles que relacionem cada recolhimento à operação e ao documento fiscal. Em outras palavras, o ERP, o fiscal, o financeiro e a contabilidade devem falar a mesma língua.
Exemplo prático 3. Uma distribuidora faz 40 compras por mês de R$ 5.000 cada, em um total de R$ 200.000. Com 11,4%, recolhe R$ 22.800 de imposto por conta própria. Se a conferência manual de cada vínculo levar 15 minutos, serão 10 horas por mês. A R$ 45 por hora, o custo é de R$ 450. O valor é pequeno, porém cresce com o volume.
Quando o RAD pode não valer a pena
O RAD não é a melhor escolha para toda empresa. Segundo o Portal CPA, ele pode ser inadequado nas operações com fornecedores de grande porte e compliance consolidado. Também não ajuda em operações de alto volume e baixo valor individual.
Além disso, a coluna cita as empresas sem maturidade tecnológica para vincular pagamento, documento fiscal e crédito. Nesse caso, falhas de controle podem comprometer o crédito que o mecanismo deveria proteger.
Portanto, a decisão é por fornecedor e por tipo de compra. Uma empresa pode usar o RAD com fornecedores novos ou de risco e dispensá-lo com os grandes. Dessa forma, concentra o esforço de controle onde o retorno é maior.
Um dado para ver o tamanho do risco
O risco de fornecedor cresce com a entrada de novas empresas. Segundo a plataforma EmpresAqui, em texto de 20 de abril de 2026, o Brasil abriu 1.638.996 empresas no primeiro trimestre de 2026. Desse total, 1.539.538 permaneciam ativas.
A fonte é uma plataforma privada e não cita o órgão oficial. Por isso, o número serve como ordem de grandeza. Mesmo assim, ele mostra que sua carteira de fornecedores tende a incluir negócios novos, sem histórico de pagamento de tributos.
Para o comprador, isso reforça a pergunta central. Quando o fornecedor é novo e o crédito depende do pagamento dele, o recolhimento pelo adquirente protege o crédito da própria empresa.
A visão de Renato de Paiva Ramos sobre o recolhimento pelo adquirente
Segundo Renato de Paiva Ramos, fundador da RR HUB, o RAD é menos um tema de imposto e mais um tema de processo. Em sua leitura, o comprador que recolhe passa a ser, na prática, um arrecadador, e precisa ter rotina de arrecadador.
Ele também destaca que a tentação é decidir apenas pelo crédito. Em sua visão, a empresa deve olhar o custo de controle, pois um crédito que não se comprova vale menos do que parece.
Por fim, Renato de Paiva Ramos recomenda começar pelos fornecedores mais críticos. Para ele, testar o fluxo em poucas operações antes de ampliar evita que o erro se repita em escala.
Erros comuns no recolhimento pelo adquirente
O primeiro erro é recolher sem vincular o pagamento à nota. Como mostra o AmdJus, cada recolhimento deve estar ligado a um documento, um fornecedor e um valor. O segundo erro é não identificar o regime do fornecedor, o que distorce o crédito.
O terceiro erro é esquecer o excedente. Quando a retenção supera o débito, o repasse em três dias úteis é obrigação. O quarto erro é tratar o RAD como regra definitiva, sem acompanhar a regulamentação.
Por fim, muitas empresas deixam de simular o efeito no caixa. Como o comprador passa a desembolsar o imposto em seu próprio fluxo, o capital de giro muda, e isso precisa entrar no planejamento.
Plano em cinco passos para o recolhimento pelo adquirente
Comece listando os fornecedores por risco, tamanho e regime tributário. O segundo passo é decidir em quais compras o recolhimento pelo adquirente faz sentido. Em seguida, verifique se o ERP consegue vincular pagamento, nota e crédito.
Depois, desenhe a rotina de conciliação, com responsáveis e prazos, inclusive para o repasse de excedentes. Por fim, teste o processo em poucas operações e acompanhe o impacto no caixa antes de ampliar.
Dessa forma, o RAD deixa de ser surpresa na virada de 2027 e vira uma decisão planejada, com número e responsável.
Perguntas frequentes sobre o recolhimento pelo adquirente
O que é o recolhimento pelo adquirente?
É a modalidade em que o comprador separa o IBS e a CBS do preço e recolhe o imposto, em vez de o fornecedor pagá-lo. A base citada pelas fontes é o artigo 36 da LC 214/2025.
O comprador tem direito a crédito no RAD?
Segundo as fontes, sim. O crédito é habilitado no ato do recolhimento, desde que atendidos os demais requisitos legais. Porém, no caso de fornecedor do Simples, o limite pode variar conforme o modelo escolhido.
O RAD substitui o split payment?
Não. As duas modalidades são diferentes de extinguir o débito. O RAD é uma alternativa quando o pagamento não permite a segregação automática do imposto.
O que fazer se retive mais do que o fornecedor devia?
Segundo as fontes, o comprador repassa o excedente ao fornecedor em até três dias úteis. Por isso, acompanhe o saldo de cada operação.
Sua empresa está pronta para recolher o imposto do fornecedor?
Quem toca uma empresa vive a pressão de pagar fornecedores em dia. Por isso, o imposto da operação costuma ser um detalhe da nota. Com o RAD, esse detalhe vira um recolhimento seu, com prazo, vínculo e consequência para o crédito.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a decidir quando usar o RAD, a organizar a conciliação e a proteger o crédito. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e prepare hoje o recolhimento pelo adquirente da sua empresa.