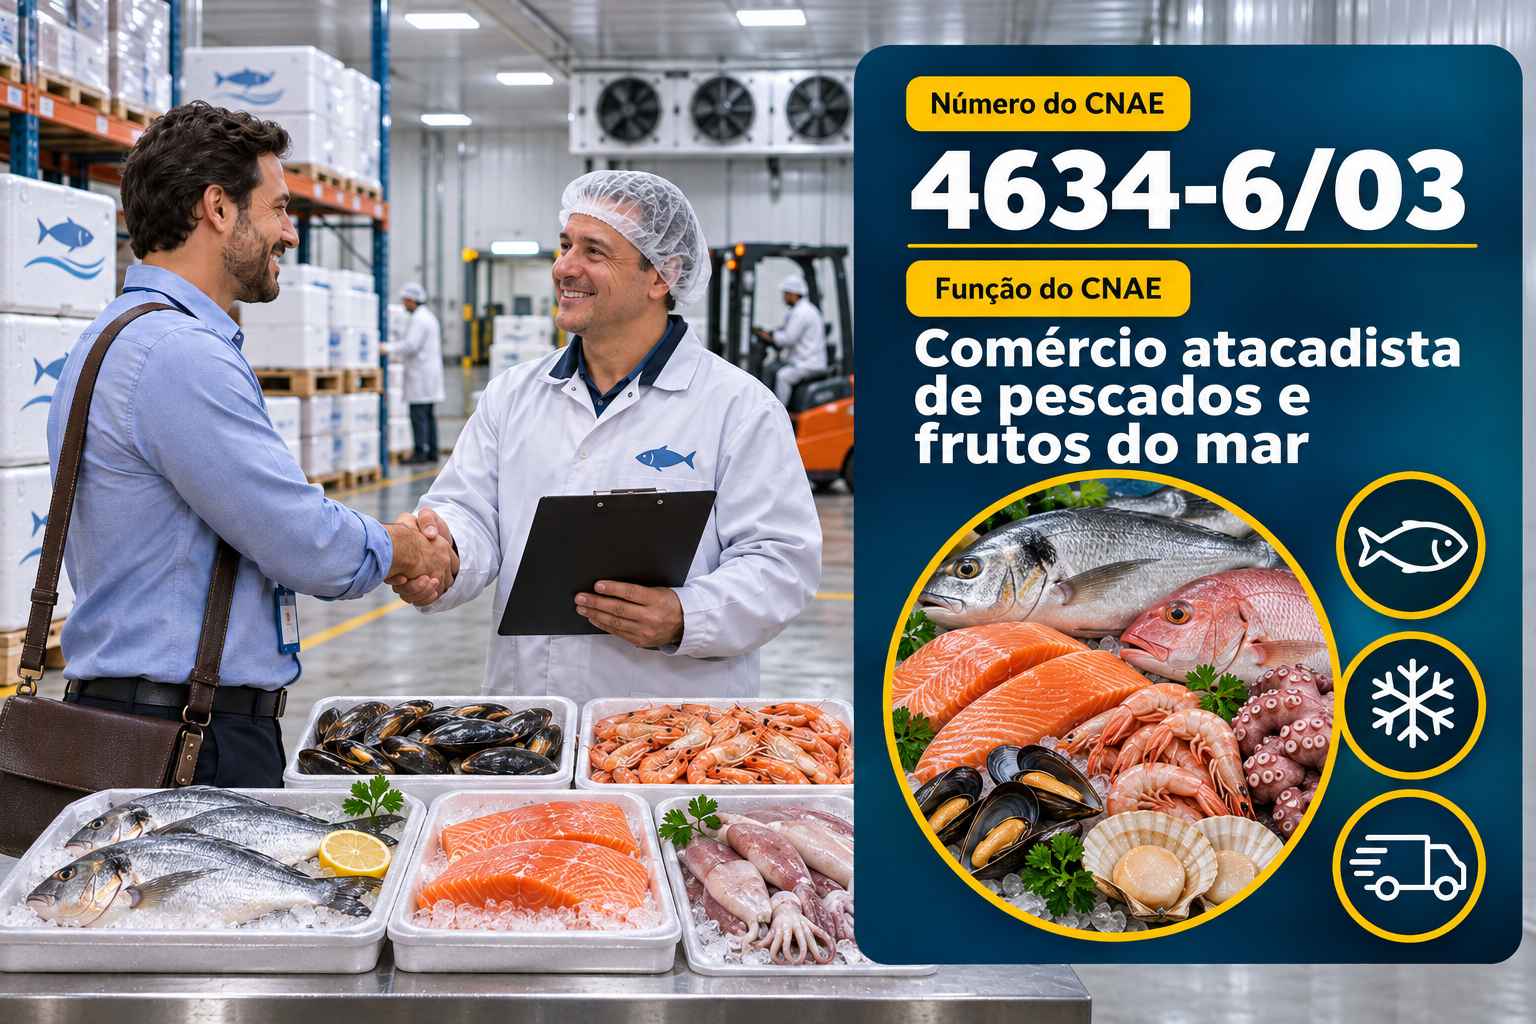
O CNAE 4634-6/03 é o código de quem vende peixes e frutos do mar no atacado no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as regras da cesta básica e dos alimentos.
Peixes, camarões e outros frutos do mar chegam a mercados e restaurantes por meio de atacadistas. Esse comércio tem código próprio.
O peixe de cultivo virou destaque no agro. Segundo a Peixe BR, citada pelo Compre Rural, a piscicultura brasileira passou de 1 milhão de toneladas em 2025.
Foi uma alta de 4,4%, e a tilápia respondeu por quase 70% do total. Por isso, o atacado de pescados ganha volume ano a ano.
Por isso, entender o CNAE 4634-6/03 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4634-6/03
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Comércio atacadista de pescados e frutos do mar”. Na estrutura da Concla/IBGE, ele fica na seção G, do comércio. Em seguida, vem a divisão 46, do comércio por atacado, exceto veículos automotores e motocicletas. Depois, vêm o grupo 463 e a classe 46.34-6, do comércio atacadista de carnes, produtos da carne e pescado.
Segundo a Concla, o código cobre o comércio atacadista de peixes e outros frutos do mar frescos, refrigerados e congelados. Entram tilápia, salmão, camarão, lula e mariscos.
No atacado de alimentos, o CNAE certo pesa muito. Afinal, ele ajuda a definir o PIS, a Cofins, o ICMS e o tratamento na reforma.
Funções e atividades permitidas no CNAE 4634-6/03
O CNAE 4634-6/03 é o código das distribuidoras de pescados. Ou seja, ele recebe quem compra peixes e frutos do mar e revende em grande quantidade.
Primeiro, a empresa compra de pescadores, piscicultores, frigoríficos de pescado ou importadores. Em seguida, armazena no gelo ou em câmaras frias. Depois, vende pra peixarias, mercados e restaurantes.
Além disso, entram filés, postas e camarão congelado. Do mesmo modo, a distribuição de bacalhau e pescados importados costuma ficar aqui.
Atividades que não se enquadram no CNAE 4634-6/03
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a preparação e o congelamento industrial de pescado ficam no CNAE 1020-1/01. Da mesma forma, a pesca e a aquicultura usam os códigos da divisão 03.
Também ficam de fora as conservas de peixe, no grupo 4637, e o varejo, no CNAE 4722-9/02.
O CNAE 4634-6/03 pode ser MEI?
Não. O CNAE 4634-6/03 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra vender pescados no atacado.
Na real, o atacado de pescados exige câmara fria, capital e inscrição estadual. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O comércio atacadista não tem ocupação no Anexo XI do MEI. Por isso, a atividade pede uma empresa de outro porte, com inscrição estadual.
Tributação do CNAE 4634-6/03
A tributação do CNAE 4634-6/03 depende de duas perguntas. Primeiro, o produto é peixe comum, nobre ou fruto do mar? Depois, qual é o regime tributário da empresa?
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Na prática, peixarias, mercados e restaurantes exigem nota fiscal e inscrição estadual.
No PIS e na Cofins, muitos peixes frescos e congelados têm alíquota zero, pela Lei nº 10.925/2004. Contudo, salmões e alguns pescados ficam fora da regra, assim como os crustáceos.
No ICMS, os pescados têm isenção ou redução em vários estados, além de regras próprias pra importados. Por isso, as regras de cada estado precisam ser conferidas.
No Lucro Presumido, a presunção pra revenda é de 8% pro IRPJ e 12% pra CSLL. Contudo, as margens do atacado costumam ser baixas. Por isso, o Lucro Real muitas vezes sai mais barato.
Vale um cuidado com a inspeção sanitária. Produtos de origem animal só podem ser vendidos com selo do SIF, do SIE ou do SIM. A regra vem da Lei nº 1.283/1950. Além disso, o transporte e a armazenagem exigem cadeia de frio.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 4634-6/03
No Simples Nacional, o CNAE 4634-6/03 vai pro Anexo I, como comércio. A regra vale enquanto a receita ficar dentro do limite de R$ 4,8 milhões.
Contudo, no Simples, a alíquota zero de PIS e Cofins não sai do DAS, ao contrário do monofásico. Por isso, pra quem vende muitos produtos com alíquota zero, o Simples pode perder vantagem.
No Anexo I, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: comércio
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 8,82%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 8.820 de DAS.
| Atenção: no atacado de alimentos, a margem é baixa e cada produto tem sua regra de PIS, Cofins e ICMS. Por isso, a NCM certa no cadastro vale dinheiro. |
O que é Fator R e por que ele não vale pro CNAE 4634-6/03
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4634-6/03, porque o comércio fica no Anexo I, que não depende da folha.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços como consultoria ou marketing pra fornecedores, essas receitas podem cair no Anexo V. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 4634-6/03
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o setor de alimentos. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 4634-6/03 é a cesta básica. A LC 214/2025 zera a CBS e o IBS de peixes, no Anexo I. Ficam de fora os nobres, como salmão, atum, bacalhau e hadoque. Já crustáceos e moluscos, em regra, têm redução de 60%.
Além disso, os pescados fora das listas pagam a alíquota cheia. Por isso, a NCM de cada espécie precisa ser conferida no cadastro.
Vale lembrar também do crédito. No regime regular, o atacadista toma crédito de CBS e IBS sobre o que compra. Por isso, quem vende pra empresas e tá no Simples pode avaliar recolher CBS e IBS por fora do DAS.
Do mesmo modo, o PIS e a Cofins acabam em 2027, junto com as alíquotas zero atuais. Por isso, o cadastro de produtos precisa ser revisto antes da virada.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o atacado de pescados tem um imposto diferente pra cada espécie. Afinal, tilápia e salmão não seguem a mesma regra.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4634-6/03, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, peça a inscrição estadual e a licença sanitária da vigilância local. Alimentos e bebidas exigem armazém limpo, controle de pragas e boas práticas.
Depois disso, cuide da cadeia de frio e da origem. Câmaras frias, caminhões refrigerados e produtos com selo de inspeção são obrigatórios. Por isso, a estrutura certa evita perdas e multas.
Também organize o cadastro de produtos. NCM, CEST e regra de ICMS de cada item precisam estar certos na nota. Por isso, a revisão do cadastro com o contador é essencial.
Por fim, organize a logística e os prazos. Frete, perdas e validade pesam muito no preço. Assim, a empresa protege a margem.
Passo a passo para abrir CNPJ com o CNAE 4634-6/03
Abrir uma empresa com o CNAE 4634-6/03 segue o processo da Redesim, com etapas próprias do atacado de alimentos. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “comércio atacadista de pescados e frutos do mar”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra registrar as compras e emitir a nota de venda. Além disso, faça a inscrição municipal e peça o alvará.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, peça a licença sanitária na vigilância local e confira as exigências do Mapa, quando aplicáveis. Por fim, organize a conta bancária e os contratos com fornecedores. Só então a empresa tá pronta pra operar com tudo em dia.
Gestão financeira no atacado de pescados
A gestão financeira do atacado de alimentos gira em torno do giro de estoque e do prazo. A empresa compra da indústria ou do produtor, estoca e vende a prazo pro varejo. Por isso, capital de giro e controle de validade pesam muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada linha de produto num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Compra dos pescados, gelo, câmaras frias, energia, frete refrigerado, perdas e juros concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com as perdas. Produtos vencidos, avariados ou estragados viram prejuízo direto. Por isso, o estoque precisa girar na ordem certa, do mais antigo pro mais novo.
Outro ponto é a logística. Frete, armazém e, em muitos casos, a cadeia de frio pesam muito no preço. Além disso, atrasos na entrega afastam supermercados e restaurantes.
Também vale entender o peso do ICMS. Na substituição tributária, o atacadista paga ou recebe o imposto antecipado, e isso mexe no caixa. Por isso, o cadastro fiscal de cada produto precisa estar certo.
Por fim, crie uma reserva pra meses difíceis. Alta de preços, perdas por validade, inadimplência do varejo e alta do frete podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4634-6/03
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4634-6/03. Isso porque a margem baixa do atacado muda a lógica dos regimes.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 10 milhões de receita anual e margem de 4%, ou R$ 400 mil de lucro. No Lucro Presumido, IRPJ e CSLL somam perto de R$ 284 mil, já com o adicional.
Já no Lucro Real, sobre o lucro de verdade, IRPJ e CSLL ficam perto de R$ 112 mil. Ou seja, a diferença passa de R$ 170 mil por ano.
Contudo, o PIS e a Cofins mudam a conta. No Presumido, eles somam 3,65%, sem créditos. Já no Real, chegam a 9,25%, com créditos sobre as compras.
Por isso, quem tem margem baixa ou vende muitos produtos com alíquota zero costuma ganhar no Real. Ainda assim, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, revisar a NCM de cada produto, aproveitar as alíquotas zero e controlar o ICMS-ST. Também vale preparar o cadastro pra cesta básica da reforma, que começa em 2027.
Perguntas frequentes sobre o CNAE 4634-6/03
O que entra no CNAE 4634-6/03?
O comércio atacadista de peixes e frutos do mar frescos, refrigerados e congelados.
Filetar peixe em escala industrial entra no CNAE 4634-6/03?
Não. A preparação industrial de pescado fica no CNAE 1020-1/01.
O CNAE 4634-6/03 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Pode, pelo Anexo I, até R$ 4,8 milhões. Contudo, o volume e a margem do atacado podem levar ao Lucro Presumido ou ao Real.
Salmão tem alíquota zero?
Não. Os salmões ficam fora da alíquota zero de PIS e Cofins e da cesta básica da reforma.
Conclusão
O CNAE 4634-6/03 é o código de quem vende peixes e frutos do mar no atacado. No entanto, não aceita MEI e exige inscrição estadual.
Nos impostos, vale olhar a alíquota zero de PIS e Cofins, o ICMS, a cesta básica e a reforma. Além disso, cada espécie pode ter uma regra diferente. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você distribui pescados ou quer abrir uma distribuidora de pescados, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 4633-8/02 Atacado de Aves Vivas e Ovos: Guia para Abrir e Tributar
- CNAE 4641-9/01 Atacado de Tecidos: Guia para Abrir e Tributar
- CNAE 4639-7/02 Atacado de Alimentos com Fracionamento: Guia para Abrir e Tributar
- CNAE 4639-7/01 Atacado de Produtos Alimentícios em Geral: Guia para Abrir e Tributar
- CNAE 4634-6/03 Atacado de Pescados e Frutos do Mar: Guia para Abrir e Tributar