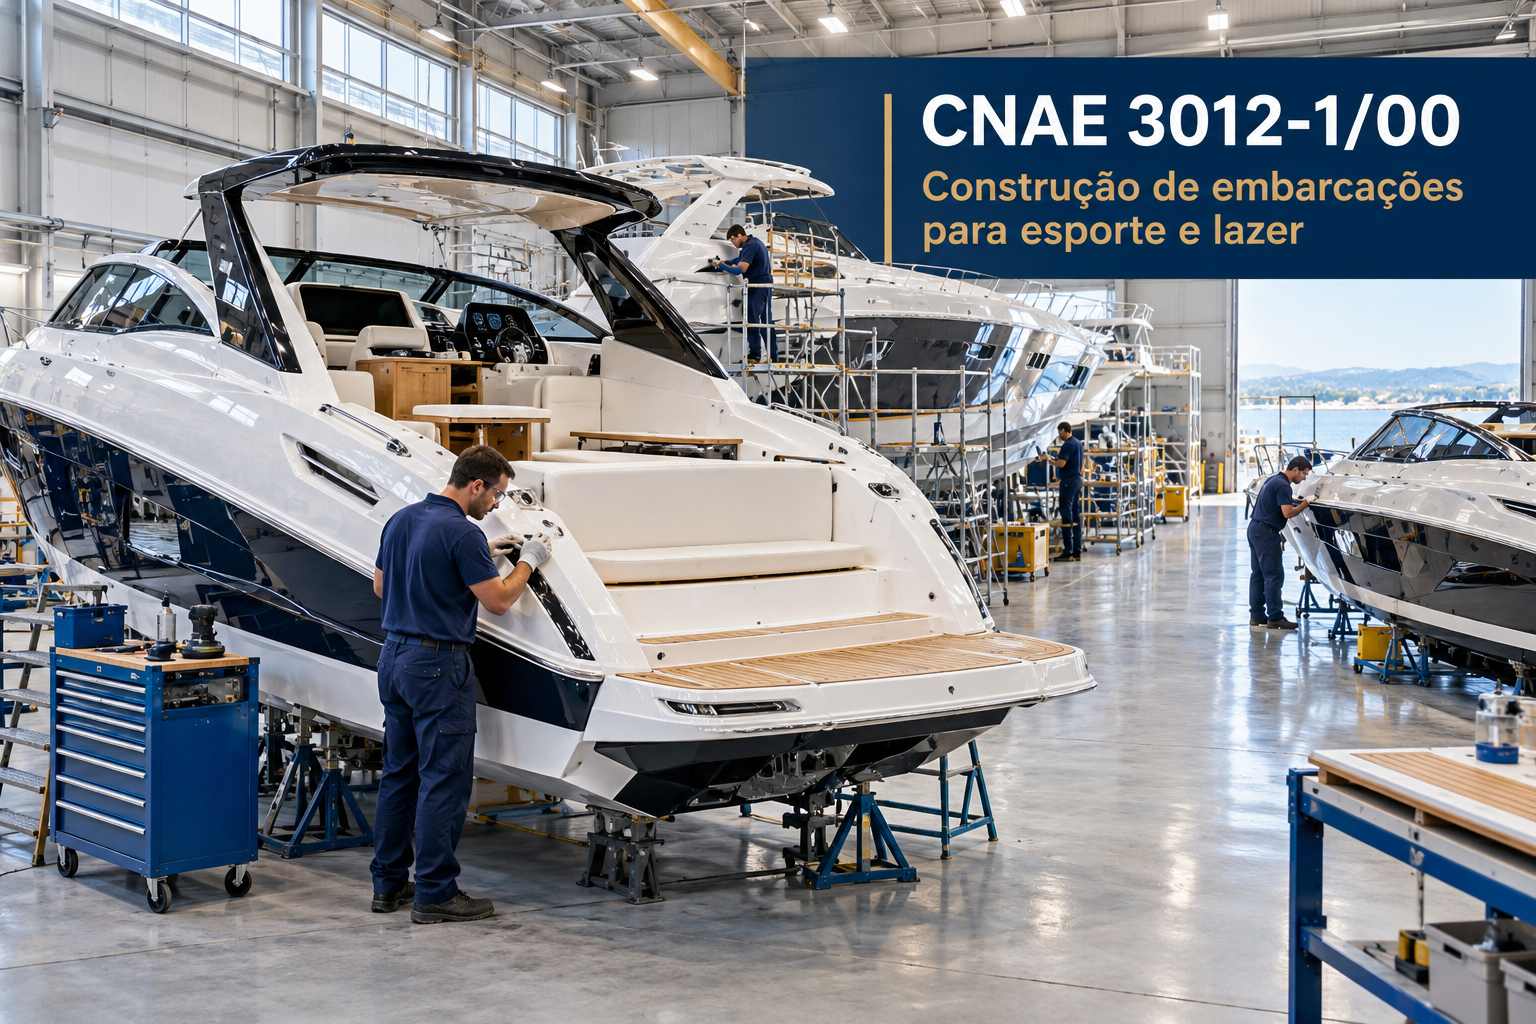
O CNAE 3012-1/00 é o código de quem constrói lanchas, veleiros, iates, caiaques e barcos de lazer no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças e a reforma tributária.
Lancha, veleiro, iate, jet ski e caiaque fazem a festa do turismo náutico. O Brasil tem estaleiros de lazer reconhecidos no mundo todo.
O mercado náutico de lazer tá aquecido. Segundo a Acobar, citada pelo NSC Total, Santa Catarina produz 65% dos barcos de esporte e lazer do país.
O estado também responde por cerca de 90% das exportações desses barcos. Além disso, só lá já são mais de mil empresas do setor náutico, segundo o Sebrae-SC.
Por isso, entender o CNAE 3012-1/00 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 3012-1/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Construção de embarcações para esporte e lazer”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 30, o grupo 301 e a classe 30.12-1, das embarcações de lazer.
Segundo a Concla, o código cobre embarcações pra esporte e lazer, como veleiros, lanchas, iates e jet skis. Do mesmo modo, entram canoas, caiaques, botes e pedalinhos.
Funções e atividades permitidas no CNAE 3012-1/00
O CNAE 3012-1/00 é o código dos estaleiros de lazer. Ou seja, ele recebe quem constrói barcos de passeio e de esporte.
Primeiro, o estaleiro prepara os moldes e compra resina, fibra de vidro, motores e acabamentos. Em seguida, lamina o casco, monta e instala os sistemas. Depois, testa na água e entrega via revendas ou direto ao cliente.
Além disso, entram os botes infláveis e os caiaques. Do mesmo modo, os pedalinhos e as canoas ficam aqui.
Atividades que não se enquadram no CNAE 3012-1/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as velas pra barcos ficam no CNAE 1354-5/00, e os motores marítimos, no CNAE 2811-9/00. Da mesma forma, as pranchas esportivas usam o CNAE 3230-2/00.
Também fica de fora o reparo de barcos de lazer, no CNAE 3317-1/02. Do mesmo modo, hélices e âncoras usam o CNAE 2599-3/99.
O CNAE 3012-1/00 pode ser MEI?
Não. O CNAE 3012-1/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra fabricar barcos de lazer.
Na real, a indústria elétrica exige máquinas, ensaios e certificações. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Tributação do CNAE 3012-1/00
A tributação do CNAE 3012-1/00 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na indústria náutica, a pessoa física não é uma opção na prática. A venda pra lojas e indústrias exige nota fiscal, inscrição estadual e licenças. Por isso, o caminho é a pessoa jurídica.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
Os produtos deste código seguem, em regra, a regra geral de PIS e Cofins. Além disso, pagam IPI e ICMS conforme a NCM. Por isso, a classificação fiscal de cada linha precisa ser conferida.
Impostos sobre os produtos do CNAE 3012-1/00
No IPI, cada produto segue a alíquota da TIPI, que pode ser zero ou reduzida. Mesmo assim, cada NCM precisa ser conferida. Do mesmo modo, o ICMS varia conforme o estado e o destino da venda.
Aqui há uma novidade da reforma. A LC 214/2025 inclui as embarcações de esporte e recreio no Imposto Seletivo, a partir de 2027. A alíquota ainda depende de lei ordinária. Por isso, lanchas, iates e jet skis podem ficar mais caros.
Além disso, a Emenda Constitucional nº 132/2023 permitiu que os estados cobrem IPVA de lanchas e iates. Por isso, o custo de ter um barco tende a subir, o que pode pesar na demanda.
Na exportação, a venda não paga ICMS, IPI, PIS e Cofins. Por outro lado, a empresa acumula créditos das compras. Por isso, quem exporta precisa de um plano pra usar ou ressarcir esses créditos.
Vale olhar também a importação de componentes. Motores de popa, eletrônicos e acabamentos finos vêm muito de fora. Por isso, o câmbio pesa no custo de cada barco.
Vale olhar também o preço do aço. Ele segue o mercado internacional e o câmbio, e muda rápido. Por isso, orçamentos com validade curta e cláusula de reajuste protegem a margem.
Na prática, as empresas pequenas usam o Simples. Já as médias e grandes comparam o Lucro Presumido com o Real, por causa dos créditos. Por isso, a simulação faz diferença conforme a empresa cresce.
Tabela do Simples Nacional atualizada para o CNAE 3012-1/00
No Simples Nacional, o CNAE 3012-1/00 não tá sujeito ao Fator R. A venda dos produtos fabricados pela própria empresa é tributada pelo Anexo II, o da indústria. Isso vale pra todos os itens produzidos na fábrica.
Como muitas fábricas de material elétrico são pequenas, o Simples é usado no início. Mesmo assim, vale comparar com o Lucro Presumido. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: venda de barcos de lazer industrializados
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 9,32%. Assim, se vender R$ 100 mil num mês, vai pagar perto de R$ 9.320 de DAS.
| Atenção: se a empresa vende produtos com ICMS por substituição tributária, essa parcela precisa ser segregada no DAS. Do contrário, o ICMS é pago duas vezes. |
O que é Fator R e por que ele não vale pra indústria náutica
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 3012-1/00, porque a indústria náutica tá no Anexo II.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender consultoria técnica pra outros negócios como atividade secundária. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 3012-1/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda a tributação do setor. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 3012-1/00 é que esses produtos não aparecem nas listas de redução da LC 214/2025. Por isso, a tendência é pagar a alíquota cheia de CBS e IBS.
Por outro lado, quase toda a venda é pra outras indústrias e construtoras, que vão aproveitar o crédito. Assim, o imposto não vira custo na cadeia. Além disso, o crédito amplo inclui energia e frete.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. A exceção são os que concorrem com a Zona Franca de Manaus. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o estaleiro de lazer precisa simular o Imposto Seletivo. Afinal, ele vai mexer no preço final do barco.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 3012-1/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, cuide do licenciamento ambiental. O estaleiro gera resíduos de jateamento, tintas, solventes e óleos, muitas vezes junto à água. Por isso, a licença e a destinação certa são obrigatórias.
Depois disso, cuide da segurança do trabalho e dos Bombeiros. Solda, trabalho em altura e espaço confinado seguem a NR-34, da indústria naval. Do mesmo modo, os produtos inflamáveis exigem prevenção contra incêndio.
Também cuide da regularização junto à Marinha. Os barcos de lazer seguem as normas da Autoridade Marítima pra inscrição e segurança. Por isso, cada modelo precisa estar em ordem antes da venda.
Por fim, organize os fornecedores. Aço, motores e equipamentos seguem o câmbio e o mercado internacional. Por isso, contratos e estoque bem planejados protegem a margem.
Passo a passo para abrir CNPJ com o CNAE 3012-1/00
Abrir uma empresa com o CNAE 3012-1/00 segue o processo da Redesim, com etapas próprias da indústria náutica. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de barcos de lazer” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de barcos de lazer. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, obtenha a licença ambiental, o alvará e o certificado dos Bombeiros. Só então a empresa tá pronta pra produzir e vender com tudo em dia.
Gestão financeira na indústria náutica
A gestão financeira do estaleiro de lazer gira em torno de pedidos com sinal e saldo na entrega. Além disso, resina, fibra e motores pesam no custo. Por isso, o capital de giro precisa de folga.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Resina, fibra de vidro, motores, acabamento, energia e mão de obra especializada concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da indústria náutica. Matéria-prima, produtos em processo e produtos prontos precisam de controle separado. Além disso, máquinas e equipamentos são ativo imobilizado e precisam ser depreciados. Por isso, o custeio por produto evita distorções no lucro.
Por fim, crie uma reserva pra anos difíceis. Juros altos, alta do dólar e queda da renda dos compradores podem esfriar as vendas rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 3012-1/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 3012-1/00. Isso porque, aqui, a venda segue a regra geral de PIS e Cofins. Assim, a comparação entre os regimes muda bastante.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual vendendo barcos de lazer. No Simples Nacional a alíquota efetiva fica em torno de 9,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, no papel, o Lucro Presumido parece mais barato. Contudo, fora do Simples, a folha paga a contribuição previdenciária, ou a CPRB, se a empresa optar. Além disso, o ICMS vai por fora. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar os regimes, conferir a NCM de cada produto e acompanhar a reforma. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 3012-1/00
O que entra no CNAE 3012-1/00?
A construção de embarcações pra esporte e lazer, como lanchas, veleiros, iates, jet skis, caiaques e botes.
Consertar lancha entra no CNAE 3012-1/00?
Não. O reparo de barcos de lazer fica no CNAE 3317-1/02.
O CNAE 3012-1/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo II, desde que a receita fique dentro do limite de R$ 4,8 milhões.
Lancha vai pagar Imposto Seletivo?
Sim. A LC 214/2025 inclui as embarcações de esporte e recreio no imposto, a partir de 2027.
Conclusão
O CNAE 3012-1/00 é o código de quem constrói lanchas, veleiros, iates, caiaques e barcos de lazer. No entanto, não aceita MEI e exige estrutura industrial.
Nos impostos, vale olhar o regime certo e a reforma, que traz crédito amplo. Além disso, a concorrência pesa nas margens. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você tem um estaleiro de lazer ou quer abrir um estaleiro, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 3102-1/00 Fabricação de Móveis com Predominância de Metal: Guia para Abrir e Tributar
- CNAE 3101-2/00 Fabricação de Móveis com Predominância de Madeira: Guia para Abrir e Tributar
- CNAE 3099-7/00 Fabricação de Outros Equipamentos de Transporte: Guia para Abrir e Tributar
- CNAE 3092-0/00 Fabricação de Bicicletas e Triciclos Não Motorizados: Guia para Abrir e Tributar
- CNAE 4330-4/99 Outras Obras de Acabamento da Construção: Guia para Abrir e Tributar