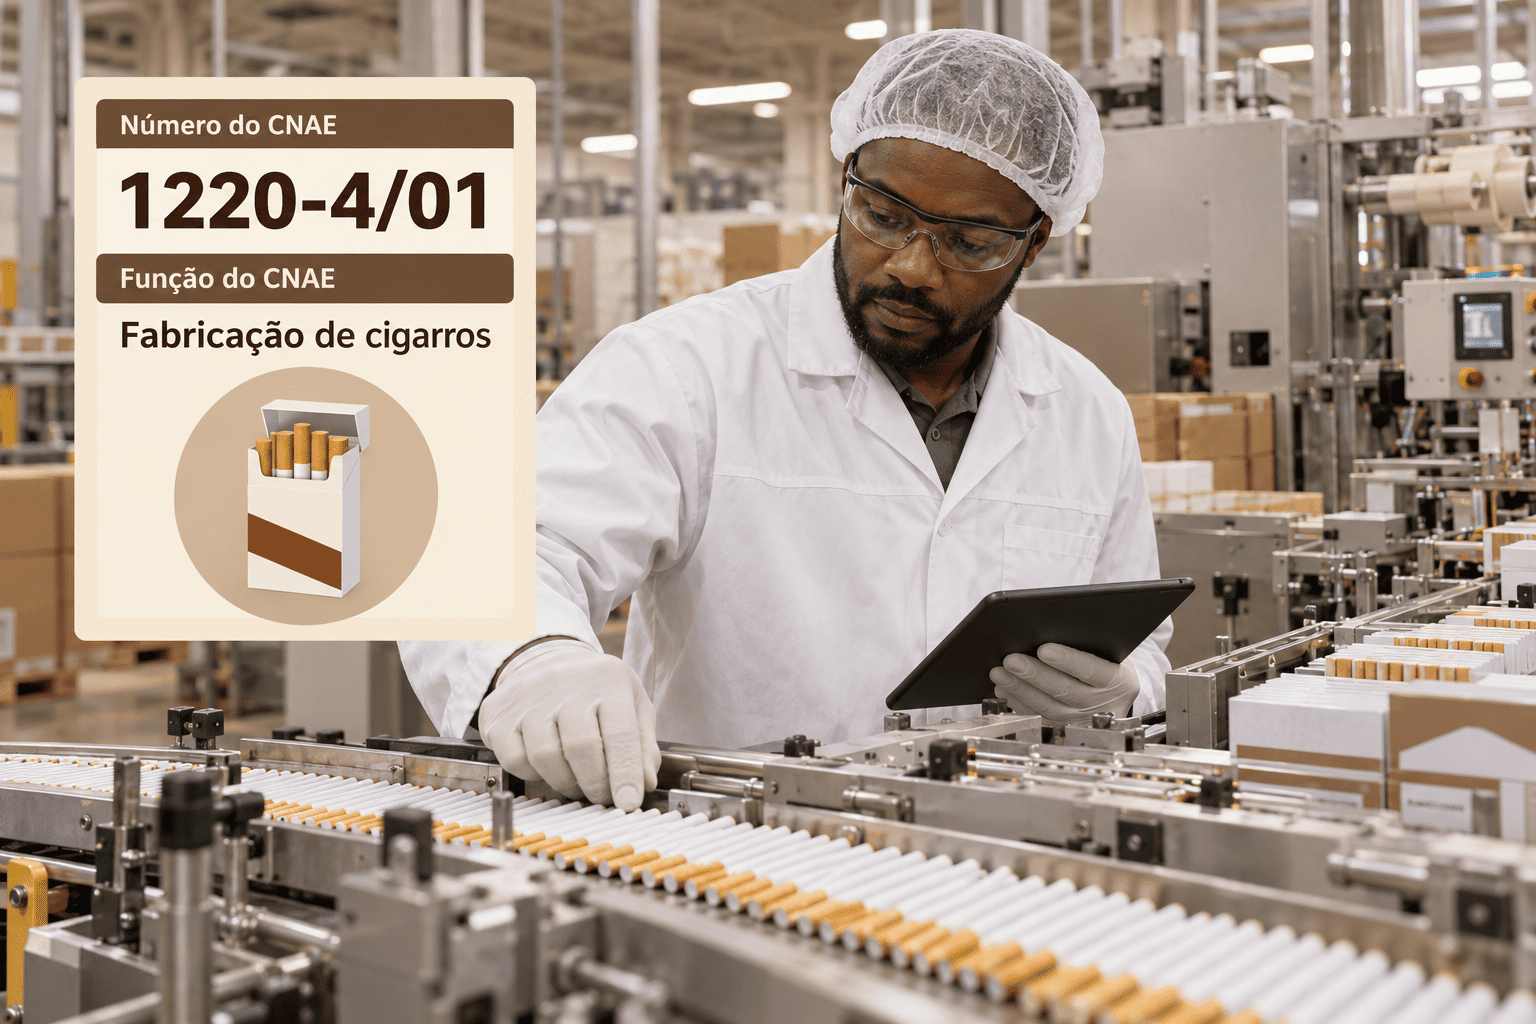
O CNAE 1220-4/01 é o código de quem fabrica cigarros industrializados no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as licenças sanitárias e a reforma tributária.
Poucas atividades no Brasil são tão reguladas e tributadas quanto a fabricação de cigarros. Por isso, o CNPJ desse setor começa com regras bem diferentes da indústria comum.
Ao mesmo tempo, o consumo voltou a subir. O dado é do Vigitel, do Ministério da Saúde, citado pelo Portal de Prefeitura. Segundo ele, 11,6% dos adultos das capitais fumavam em 2024. Em 2023, eram 9,3%.
Além disso, o setor convive com a concorrência ilegal. A pesquisa é do Ipec pro FNCP, divulgada pelo PR Newswire. Segundo ela, o mercado ilegal ficou com 32% dos cigarros em 2024. A evasão fiscal estimada foi de R$ 7,2 bilhões no ano.
Por isso, entender o CNAE 1220-4/01 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 1220-4/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 1220-4/01 corresponde à subclasse “Fabricação de cigarros”. Na estrutura oficial da Concla/IBGE, ele fica na seção C, das indústrias de transformação. Em seguida, vem a divisão 12, o grupo 122 e a classe 12.20-4, da fabricação de produtos do fumo.
Segundo a Concla, o código cobre a fabricação de cigarros de tabaco em escala industrial. Isso inclui o preparo da mistura de fumo, a confecção dos cigarros e o empacotamento em maços.
Funções e atividades permitidas no CNAE 1220-4/01
O CNAE 1220-4/01 é o código das fábricas de cigarros. Ou seja, ele recebe a empresa que transforma o fumo processado em cigarros prontos pro varejo.
Primeiro, a fábrica prepara a mistura de fumos, chamada de blend. Em seguida, vem a confecção dos cigarros, com papel e filtro. Depois, os cigarros são embalados em maços com selo de controle e advertências sanitárias.
Além disso, entram o controle de qualidade e a distribuição aos atacadistas. Do mesmo modo, a fábrica precisa manter o sistema de contagem da produção ligado à Receita Federal.
Atividades que não se enquadram no CNAE 1220-4/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, cigarrilhas e charutos ficam no CNAE 1220-4/02, e os filtros pra cigarros, no CNAE 1220-4/03. Da mesma forma, o fumo de corda e o rapé usam o CNAE 1220-4/99.
Também ficam de fora o processamento do fumo em folha, no CNAE 1210-7/00. Já o atacado de cigarros usa o CNAE 4636-2/02. Do mesmo modo, o cigarro eletrônico tem venda proibida pela Anvisa no Brasil.
O CNAE 1220-4/01 pode ser MEI?
Não. O CNAE 1220-4/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra fabricar cigarros.
Na real, a lei proíbe até o Simples Nacional pra quem fabrica cigarros. Além disso, a fábrica precisa de registro especial na Receita Federal. Por isso, a atividade é feita só por empresas de porte industrial.
Tributação do CNAE 1220-4/01
A tributação do CNAE 1220-4/01 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na fabricação de cigarros, a pessoa física não é uma opção. A atividade exige registro especial, selo de controle e controle de produção. Por isso, o caminho é a pessoa jurídica, sempre fora do Simples.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide em regra sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
O cigarro tem uma das cargas tributárias mais altas do país. Isso porque soma IPI, PIS, Cofins e ICMS, todos com regras especiais. Ou seja, o imposto pesa mais que o custo de produção.
Hoje, o cigarro paga IPI com uma parte fixa por unidade e tem preço mínimo de venda no varejo. A informação é do portal Reforma Tributária. Em abril de 2026, o governo subiu a parte fixa de R$ 2,25 pra R$ 3,50. Do mesmo modo, o preço mínimo do maço subiu de R$ 6,50 pra R$ 7,50.
Já PIS e Cofins são cobrados do fabricante por substituição tributária. Nesse modelo, a fábrica recolhe também a parte do varejo, sobre o preço de venda ao consumidor. Do mesmo modo, o ICMS costuma ser cobrado por substituição tributária.
Na prática, as fábricas de cigarros ficam no Lucro Real. Isso porque o faturamento costuma passar de R$ 78 milhões. Além disso, o Lucro Real permite apurar o imposto sobre o lucro de verdade.
Simples Nacional e o CNAE 1220-4/01: por que não pode
Aqui há uma regra decisiva. O artigo 17, inciso X, da LC 123/2006 veda o Simples a quem fabrica cigarros, cigarrilhas, charutos e filtros. Por isso, o CNAE 1220-4/01 não pode optar pelo Simples, seja qual for o faturamento.
Na prática, a empresa escolhe entre Lucro Presumido e Lucro Real. Ou seja, a tabela do Anexo II não se aplica aqui. Do mesmo modo, a empresa paga IPI, ICMS, PIS e Cofins fora de qualquer guia única.
Vale reforçar um ponto. Se a empresa tiver outra atividade permitida, a vedação continua valendo pro CNPJ inteiro. Por isso, quem quer o Simples numa atividade paralela precisa de outro CNPJ, com estrutura própria.
| Atenção: a fábrica de cigarros não pode optar pelo Simples Nacional, seja qual for o faturamento. Além disso, funcionar sem registro especial pode levar à interdição e à apreensão da produção. |
O que é Fator R e por que ele não vale pra indústria do fumo
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 1220-4/01, porque a fabricação de cigarros nem pode optar pelo Simples.
Ainda assim, vale entender o conceito. Se o grupo abrir outra empresa só de serviços, sem a fabricação vedada, essa nova empresa pode usar o Simples. Nesse caso, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 1220-4/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a tributação do cigarro. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 1220-4/01 é que o cigarro não aparece nas listas de redução da LC 214/2025. Por isso, ele paga CBS e IBS com alíquota cheia.
Além disso, a LC 214/2025 criou o Imposto Seletivo, que atinge os produtos fumígenos. Pra eles, a lei prevê alíquota sobre o valor e também um valor fixo por unidade. Segundo o Portal Contábeis, em outubro de 2026, as alíquotas de 2027 ainda dependiam de medida provisória.
A ideia do governo é manter, em 2027, a carga que hoje vem do IPI. Depois disso, a lei prevê aumentos graduais pra cigarros entre 2029 e 2033. Por outro lado, a exportação fica fora do Seletivo, assim como fica fora da CBS e do IBS.
Também vale lembrar da transição. A partir de 2027, o IPI é zerado pra quase todos os produtos. Nos itens que ele alcança, o Seletivo assume esse papel. Já PIS e Cofins dão lugar à CBS, e o ICMS diminui aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem fabrica cigarros precisa tratar o tributário como parte da operação. Afinal, um erro no selo ou na base de cálculo vira autuação rapidinho.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 1220-4/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, peça o registro especial na Receita Federal, exigido pelo Decreto-Lei nº 1.593/1977 pra fabricar cigarros. Sem ele, a fábrica não pode funcionar. Além disso, os maços levam selo de controle, e a produção é monitorada pela Receita.
Depois disso, cuide da Anvisa. Os produtos fumígenos precisam de cadastro na agência e seguem regras sobre ingredientes e aditivos. Do mesmo modo, a embalagem traz advertências sanitárias obrigatórias, previstas na Lei nº 9.294/1996.
Também obtenha o licenciamento ambiental e o alvará. A indústria gera pó de tabaco, resíduos e, às vezes, emissões de caldeira. Do mesmo modo, máquinas e caldeiras seguem as normas NR-12 e NR-13.
Por fim, organize os fornecedores e a publicidade. O tabaco precisa ter origem conhecida e nota fiscal. Além disso, a propaganda de produtos fumígenos é bastante restrita. Assim, a empresa evita autuações e apreensões.
Passo a passo para abrir CNPJ com o CNAE 1220-4/01
Abrir uma empresa com o CNAE 1220-4/01 segue o processo da Redesim, com etapas próprias da indústria do fumo. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “fabricação de cigarros” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de cigarros. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Como o Simples é vedado aqui, a escolha fica entre Lucro Presumido e Lucro Real. A opção pelo Presumido é feita com o primeiro pagamento do imposto do ano.
Por fim, obtenha o registro especial na Receita Federal, o cadastro na Anvisa, a licença ambiental e o alvará. Só então a fábrica tá pronta pra vender com tudo em dia.
Gestão financeira na fábrica de cigarros
A gestão financeira da fábrica de cigarros gira em torno dos tributos. Como o imposto pesa mais que o custo do produto, o prazo de recolhimento afeta muito o caixa. Por isso, o fluxo de caixa precisa prever cada guia.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o rendimento da matéria-prima e o custo por quilo produzido.
Em segundo lugar, controle os custos que mais pesam. Fumo processado, papel, filtros, embalagens, selos e energia concentram boa parte do orçamento. Da mesma forma, o controle das perdas na produção melhora a margem.
Também vale entender a contabilidade da indústria do fumo. Tabaco em folha, produtos em elaboração e produtos prontos precisam de controle separado. Além disso, o estoque costuma ser alto, porque a safra é comprada de uma vez. Por isso, o custeio por lote evita distorções no lucro e no imposto.
Por fim, crie uma reserva pra anos difíceis. Concorrência do contrabando, alta do IPI, mudanças no Seletivo e apreensões podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 1220-4/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 1220-4/01. Isso porque o Simples é proibido, e a escolha fica entre Lucro Presumido e Lucro Real.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 50 milhões de receita anual. No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Ou seja, perto de 2,28%, mesmo que a margem real seja baixa.
No Lucro Real, o IRPJ e a CSLL incidem sobre o lucro de verdade, que pode ser bem menor. Além disso, o prejuízo de um ano pode ser compensado nos seguintes. Por outro lado, a contabilidade fica mais exigente. Em cigarros, IPI, PIS, Cofins e ICMS pesam igual nos dois regimes. Por isso, a escolha muda só o IRPJ e a CSLL.
Ou seja, numa fábrica com margem apertada, o Lucro Real costuma ganhar. Contudo, acima de R$ 78 milhões, ele é obrigatório. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar Lucro Presumido e Lucro Real, conferir a base da substituição tributária e preparar a empresa pro Seletivo. Também vale acompanhar a regulamentação da reforma pra cada produto.
Perguntas frequentes sobre o CNAE 1220-4/01
O que entra no CNAE 1220-4/01?
A fabricação de cigarros de tabaco, do preparo da mistura ao empacotamento.
O CNAE 1220-4/01 pode ser MEI?
Não. A atividade não aparece entre as ocupações permitidas ao MEI.
Fábrica de cigarros pode ficar no Simples?
Não. A LC 123/2006 proíbe o Simples pra quem fabrica cigarros.
Precisa de registro especial?
Sim. O Decreto-Lei nº 1.593/1977 exige registro especial na Receita Federal.
Cigarro vai pagar Imposto Seletivo?
Sim. Os produtos fumígenos estão no Seletivo desde 2027, com aumentos entre 2029 e 2033.
Conclusão
O CNAE 1220-4/01 é o código das fábricas de cigarros, uma das atividades mais reguladas do país. No entanto, não aceita MEI nem Simples e exige registro especial na Receita.
Nos impostos, o cigarro soma IPI, PIS, Cofins e ICMS com regras próprias. Já o Seletivo assume o lugar do IPI. Além disso, o contrabando pressiona as margens. Por isso, o planejamento precisa ser contínuo.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você fabrica cigarros ou quer abrir uma fábrica de cigarros, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua fábrica pode economizar com o regime certo. |
- CNAE 1340-5/02 Alvejamento, Tingimento e Torção em Têxteis: Guia para Abrir e Tributar
- CNAE 1340-5/01 Estamparia e Texturização em Têxteis: Guia para Abrir e Tributar
- CNAE 1330-8/00 Fabricação de Tecidos de Malha: Guia para Abrir e Tributar
- CNAE 1323-5/00 Tecelagem de Fibras Artificiais e Sintéticas: Guia para Abrir e Tributar
- CNAE 1322-7/00 Tecelagem de Fibras Naturais, Exceto Algodão: Guia para Abrir e Tributar