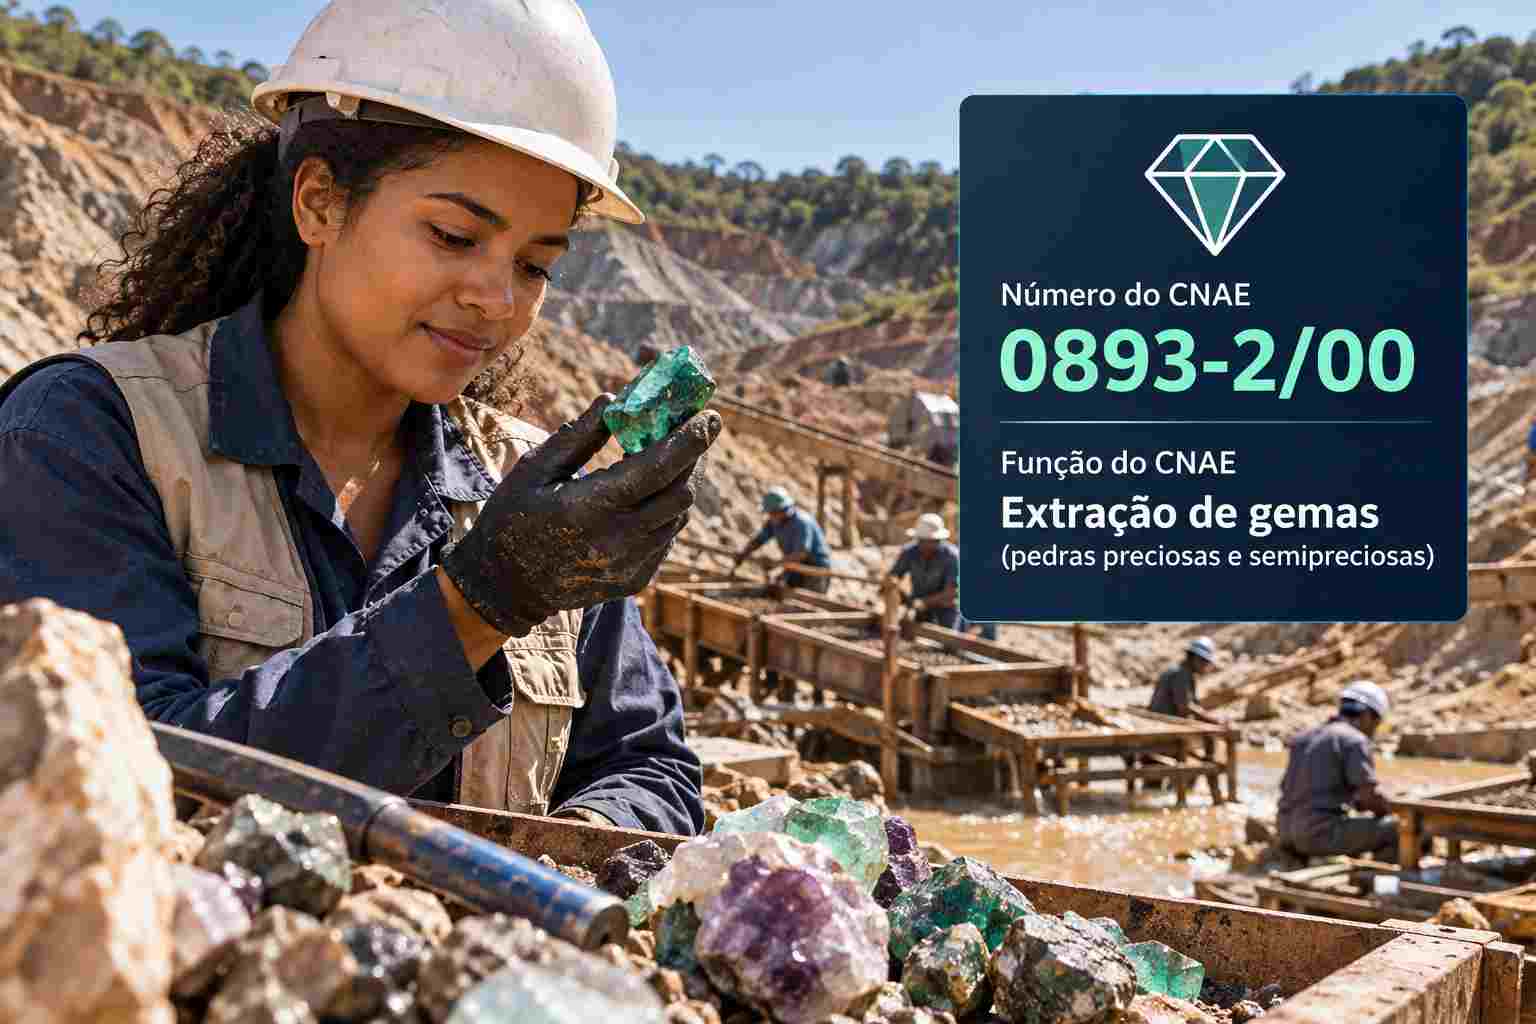
O CNAE 0893-2/00 é o código de quem extrai pedras preciosas e semipreciosas no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a lavra garimpeira.
O Brasil é uma das maiores províncias de pedras preciosas do mundo. Esmeraldas, turmalinas, topázio imperial, água-marinha e ametista saem de minas e garimpos em vários estados.
As exportações de gemas somaram US$ 18 milhões no primeiro trimestre de 2026. O dado é do Ministério do Desenvolvimento, citado pela Gazeta do Povo. Além disso, entre 65% e 75% da produção nacional vai pro exterior.
Só Campos Verdes, em Goiás, produz entre 800 e 1.000 quilos de esmeraldas por mês. O dado é do IBGM, citado na reportagem. Já Soledade, no Rio Grande do Sul, reúne cerca de 300 empresas do setor.
Ou seja, é uma atividade valiosa, exportadora e cheia de garimpos. Por isso, entender o CNAE 0893-2/00 ajuda a operar dentro da lei e a pagar só o imposto necessário.
O que é o CNAE 0893-2/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0893-2/00 corresponde à subclasse “Extração de gemas (pedras preciosas e semipreciosas)”. Na estrutura oficial da Concla/IBGE, ele fica na seção B, das indústrias extrativas. Em seguida, vem a divisão 08, o grupo 089 e a classe 08.93-2, da extração de gemas.
Segundo a Concla, o código cobre a extração de minerais-gemas ou rochas-gemas, como água-marinha, diamante, rubi e topázio. Na prática, atende mineradoras, cooperativas e garimpeiros com permissão de lavra.
Funções e atividades permitidas no CNAE 0893-2/00
O CNAE 0893-2/00 cobre a retirada das pedras preciosas e semipreciosas da jazida. Isso vale pra minas, garimpos e depósitos em aluvião.
Primeiro, o código abrange a abertura de galerias, trincheiras ou cavas. Em seguida, inclui a retirada do material, a lavagem e a separação das pedras brutas. Por fim, cobre a classificação e a venda das gemas brutas.
Contudo, lapidar as pedras é indústria de transformação, com código próprio. Do mesmo modo, a fabricação de joias e o comércio de pedras compradas têm outros CNAEs. Assim, o CNAE 0893-2/00 vale pra extração. Se a empresa também lapida, inclui o CNAE industrial como secundário.
Atividades que não se enquadram no CNAE 0893-2/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a lapidação de gemas fica no CNAE 3211-6/01. Da mesma forma, as atividades de apoio feitas sob contrato usam o CNAE 0990-4/03.
Também ficam de fora a fabricação de joias e o comércio de pedras compradas de terceiros. Cada uma dessas atividades tem código próprio.
O CNAE 0893-2/00 pode ser MEI?
Não. O CNAE 0893-2/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra extrair pedras preciosas.
Na real, a extração de gemas exige título da ANM, como a permissão de lavra garimpeira, e licença ambiental. Muitos garimpeiros atuam em cooperativas. Por isso, a formalização passa pela cooperativa ou por uma empresa. Afinal, compradores estrangeiros exigem nota fiscal e origem comprovada.
Tributação do CNAE 0893-2/00
A tributação do CNAE 0893-2/00 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Nas gemas, a pessoa física pode atuar com permissão de lavra garimpeira, a PLG, em áreas autorizadas pela ANM. Contudo, o mais comum é a atuação por cooperativas de garimpeiros ou por mineradoras. Por isso, a forma jurídica precisa ser definida antes de começar.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
O primeiro tributo específico é a CFEM, a compensação pela exploração mineral. Pro diamante e as demais gemas, a alíquota é de 2%, segundo a Lei nº 13.540/2017. Ela incide sobre a receita da venda, descontados os tributos, e é paga em qualquer regime. Além disso, o atraso gera multa e juros cobrados pela ANM.
Além disso, a venda das gemas brutas segue a regra de PIS e Cofins do regime escolhido. Já na exportação, destino da maior parte das pedras, a venda é imune de ICMS, PIS e Cofins.
Outro ponto é o controle de origem. Diamantes brutos seguem o Processo de Kimberley, que exige certificado pra exportação. Por isso, a documentação de cada lote é essencial. Do mesmo modo, a Receita Federal fiscaliza de perto as exportações de pedras de alto valor.
Tabela do Simples Nacional atualizada para o CNAE 0893-2/00
No Simples Nacional, o CNAE 0893-2/00 não tá sujeito ao Fator R. A venda de gemas extraído pela própria empresa costuma ser tributada pelo Anexo I. Isso segue o entendimento da Receita de que a extração mineral não é industrialização.
Por isso, mineradoras e cooperativas menores podem avaliar o Simples, desde que fiquem dentro do limite de receita. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de gemas da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 8,82%. Assim, se vender R$ 100 mil em gemas num mês, vai pagar perto de R$ 8.820 de DAS.
| Atenção: a CFEM é paga além dos tributos do regime escolhido, inclusive no Simples. Por isso, ela precisa entrar em qualquer simulação de custo. |
O que é Fator R e por que ele não vale pra mineração
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0893-2/00, porque a extração mineral tá no Anexo I.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender serviços de geologia ou engenharia pra outras mineradoras. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 0893-2/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a conta da mineração. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 0893-2/00 é a alíquota. Os bens minerais não têm redução de CBS e IBS e seguem a alíquota padrão. Contudo, a exportação segue imune, e o novo sistema dá crédito amplo nas compras de diesel, energia e equipamentos.
O segundo ponto é o Imposto Seletivo, cobrado sobre a extração a partir de 2027. Segundo análises da LC 214/2025, a lista alcança minério de ferro, petróleo, óleos betuminosos e gás natural. Assim, as gemas tende a ficar fora dessa cobrança, o que precisa ser confirmado.
Por fim, a CFEM continua existindo depois da reforma. Ela não é tributo sobre consumo, e sim uma compensação pela exploração do recurso mineral. Por isso, o planejamento precisa somar CFEM, CBS, IBS e, quando houver, o Imposto Seletivo.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem atua na mineração deve organizar primeiro o título minerário e as licenças. Afinal, sem eles, o minério nem pode ser vendido.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0893-2/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, garanta o título minerário na Agência Nacional de Mineração, a ANM. A pesquisa exige autorização, e a lavra depende de concessão, licenciamento ou permissão, conforme o mineral. Em seguida, confira se a área tem conflitos com terras indígenas ou unidades de conservação.
Depois disso, obtenha o licenciamento ambiental, que costuma exigir estudo de impacto. Além disso, barragens de rejeito seguem a Política Nacional de Segurança de Barragens, com regras mais rígidas desde 2020.
Também organize as obrigações com a ANM. A empresa recolhe a CFEM todo mês e entrega o Relatório Anual de Lavra. Do mesmo modo, alguns estados cobram taxas de fiscalização da atividade mineral.
Por fim, cuide da segurança. A NR-22 traz regras específicas pra mineração, com gerenciamento de riscos e treinamento da equipe. Afinal, a mineração está entre as atividades com maior risco de acidentes.
Passo a passo para abrir CNPJ com o CNAE 0893-2/00
Abrir uma empresa com o CNAE 0893-2/00 segue o processo da Redesim, com etapas próprias da mineração. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “extração de gemas” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de gemas. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, garanta a concessão de lavra na ANM e a licença ambiental de operação. Só então a operação tá pronta pra vender com tudo em dia.
Gestão financeira na extração de gemas
A gestão financeira da extração de gemas é imprevisível, porque o valor de cada lote varia muito. Uma única pedra pode valer mais que meses de produção. Por isso, a classificação e a avaliação das gemas são decisivas. Além disso, vender por meio de leilões ou de compradores certificados reduz riscos.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso a financiamento. Além disso, acompanhe o custo por tonelada produzida.
Em segundo lugar, controle os custos que mais pesam. Diesel, energia, explosivos, manutenção e frete concentram boa parte do orçamento. Da mesma forma, o preço segue o mercado internacional e o câmbio, o que pede proteção financeira.
Também vale entender a contabilidade da mina. Os gastos com pesquisa e desenvolvimento da jazida são recuperados pela exaustão, conforme o minério é extraído. Além disso, a empresa precisa provisionar o custo de fechamento da mina. Por isso, a contabilidade precisa acompanhar a vida útil da jazida.
Por fim, crie uma reserva pra anos difíceis. Queda do preço internacional, variação do câmbio, paralisações por licença e acidentes podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro operacional e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0893-2/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0893-2/00. Isso porque a CFEM, a folha e o ICMS pesam bastante na conta.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual vendendo gemas brutas. No Simples Nacional a alíquota efetiva fica em torno de 8,8%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS e a CFEM. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, sem contar a folha, o Lucro Presumido parece mais barato que o Simples. Contudo, a exportação e a folha mudam bastante a conta. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar Lucro Presumido e Lucro Real, planejar a CFEM e avaliar a exportação. Também vale acompanhar a regulamentação do Imposto Seletivo, que começa a valer em 2027.
Perguntas frequentes sobre o CNAE 0893-2/00
Lapidar pedras entra no CNAE 0893-2/00?
Não. A lapidação de gemas fica no CNAE 3211-6/01.
Garimpeiro pode usar o CNAE 0893-2/00?
Sim, com permissão de lavra garimpeira e licença ambiental. Cooperativas também usam o código.
Qual é a CFEM das gemas?
O diamante e as demais gemas pagam CFEM de 2% sobre a receita da venda.
O CNAE 0893-2/00 pode ser MEI?
Não. A extração de gemas não está entre as ocupações permitidas ao MEI.
Conclusão
O CNAE 0893-2/00 organiza a extração de pedras preciosas e semipreciosas. No entanto, não aceita MEI e exige título da ANM, licença ambiental e controle da origem das pedras.
Na parte dos impostos, a extração paga CFEM de 2%, e a exportação reduz bastante a carga. Por isso, escolher o regime exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você extrai pedras preciosas ou quer abrir uma mineradora, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua operação pode economizar com o regime certo. |

- CNAE 4543-9/00 Manutenção e Reparação de Motocicletas: Guia para Abrir e Tributar
- CNAE 4543-9/00 Manutenção e Reparação de Motocicletas: Guia para Abrir e Tributar
- CNAE 4542-1/02 Consignação de Motocicletas e Motonetas: Guia para Abrir e Tributar
- CNAE 4542-1/01 Representantes Comerciais de Motos e Peças: Guia para Abrir e Tributar
- CNAE 4541-2/07 Varejo de Peças Usadas para Motos: Guia para Abrir e Tributar