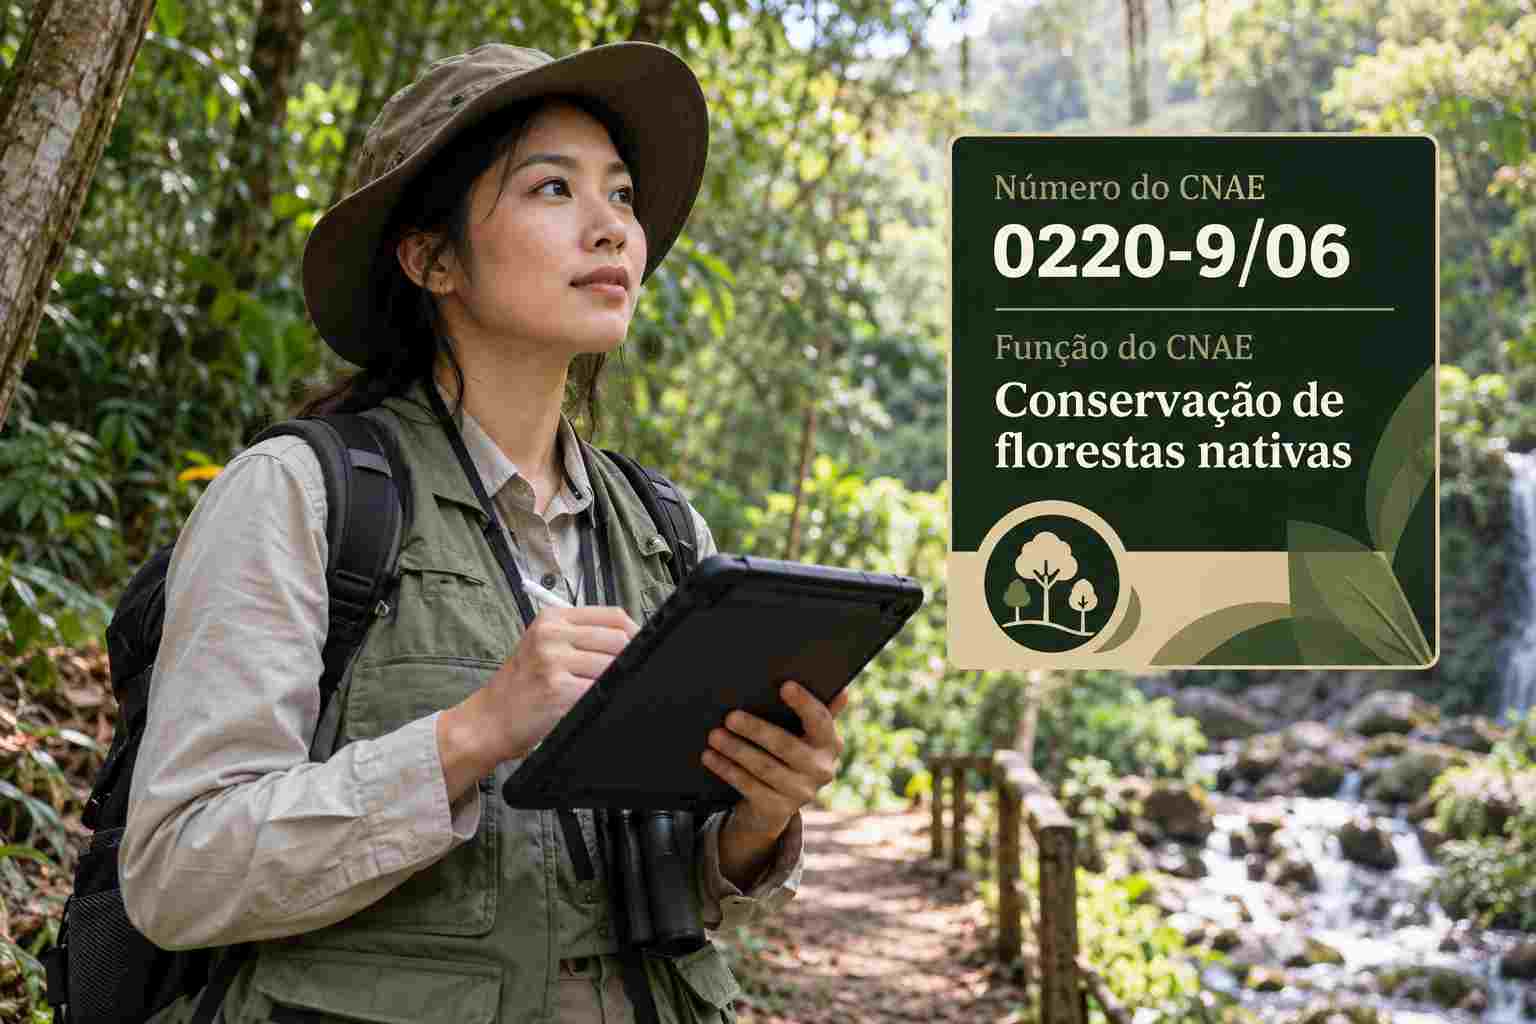
O CNAE 0220-9/06 é o código de quem conserva, recupera ou faz o reflorestamento de florestas nativas no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive os créditos de carbono.
A conservação de florestas nativas deixou de ser só custo e virou também fonte de receita. Créditos de carbono, pagamentos por serviços ambientais e contratos de restauração movimentam esse mercado.
A demanda é grande. Segundo o IBGE, a extração vegetal nativa gerou R$ 6,9 bilhões em 2025. E isso sem contar o valor da floresta em pé. Além disso, o Código Florestal exige a recomposição de áreas de preservação e de reserva legal em muitos imóveis.
Em 2024, a Lei nº 15.042 criou o Sistema Brasileiro de Comércio de Emissões, o SBCE. Ela também deu base legal pro mercado de créditos de carbono no país.
Ou seja, é uma atividade nova, técnica e cheia de regras em construção. Por isso, entender o CNAE 0220-9/06 ajuda a se formalizar e a pagar só o imposto necessário.
O que é o CNAE 0220-9/06
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0220-9/06 corresponde à subclasse “Conservação de florestas nativas”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, que reúne agricultura, pecuária e produção florestal. Em seguida, vem a divisão 02, o grupo 022 e a classe 02.20-9, da produção florestal em florestas nativas.
Segundo a Concla, o código inclui o florestamento e o reflorestamento de florestas nativas e os tratos silviculturais. Também cobre a conservação pra manter estoques de carbono e serviços ecossistêmicos, e a recuperação por regeneração natural.
Funções e atividades permitidas no CNAE 0220-9/06
O CNAE 0220-9/06 cobre o trabalho de manter, recuperar e ampliar florestas nativas. Isso vale tanto na área própria quanto em áreas de clientes, por contrato.
Primeiro, o código abrange o plantio de espécies nativas e a condução da regeneração natural. Em seguida, inclui os tratos silviculturais, como coroamento, controle de formigas e cercamento. Por fim, cobre a conservação de áreas pra gerar créditos de carbono e outros serviços ambientais.
Contudo, a consultoria ambiental e a elaboração de projetos de carbono são serviços técnicos, com códigos próprios. Do mesmo modo, a exploração de madeira nativa fica no CNAE 0220-9/01. Assim, o CNAE 0220-9/06 vale pra quem faz a conservação na prática.
Atividades que não se enquadram no CNAE 0220-9/06
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a extração de madeira nativa fica no CNAE 0220-9/01, e o carvão nativo no 0220-9/02. Da mesma forma, o cultivo de florestas plantadas pra fins econômicos fica nos CNAEs 0210-1/01 a 0210-1/05. Além disso, a produção de mudas florestais usa o CNAE 0210-1/06.
Também ficam de fora a consultoria e os estudos ambientais, na classe 74.90-1. Do mesmo modo, os serviços de engenharia ficam na classe 71.12-0. Já os serviços de apoio à produção florestal em florestas plantadas ficam na classe 02.30-6.
O CNAE 0220-9/06 pode ser MEI?
Não. O CNAE 0220-9/06 não está entre as ocupações permitidas ao MEI. Por isso, o caminho é abrir uma microempresa ou uma empresa de pequeno porte.
Na real, a conservação é feita por empresas de restauração, desenvolvedores de projetos de carbono e associações. Proprietários rurais também atuam na área. Os projetos exigem engenheiro florestal, monitoramento e contratos longos. Por isso, a pessoa jurídica é o formato mais comum.
Tributação do CNAE 0220-9/06
A tributação do CNAE 0220-9/06 segue a lógica dos serviços, e não a da produção rural. Ou seja, quem paga o principal imposto municipal é o prestador, por meio do ISS. Além disso, a forma de atuação muda bastante a conta.
Prestar serviço como pessoa física, sem CNPJ, costuma sair caro. O autônomo recolhe INSS e paga Imposto de Renda pela tabela progressiva, que chega a 27,5%. Além disso, muitas fazendas e empresas só contratam quem emite nota fiscal.
No Lucro Presumido, a presunção pra serviços é de 32% pro IRPJ e pra CSLL. Assim, o IRPJ fica perto de 4,8% da receita e a CSLL perto de 2,88%. Somando PIS e Cofins de 3,65% e o ISS do município, a carga passa de 11%.
A tributação do CNAE 0220-9/06 depende da origem da receita. Quando a empresa presta serviço de reflorestamento pra terceiros, paga ISS. A Lei Complementar nº 116/2003 lista o florestamento e o reflorestamento no item 7.16, com alíquota de 2% a 5%.
Já a venda de créditos de carbono tem regras próprias. A Lei nº 15.042/2024 trata os créditos como ativos e prevê tratamento específico de PIS e Cofins pra essa receita. Contudo, o enquadramento de cada operação precisa ser confirmado com o contador.
Outro ponto é o pagamento por serviços ambientais, previsto na Lei nº 14.119/2021. Esses valores também precisam de análise própria. Por isso, separar cada tipo de receita desde o início evita erro na apuração.
Tabela do Simples Nacional atualizada para o CNAE 0220-9/06
No Simples Nacional, os serviços de reflorestamento pra terceiros costumam ficar no Anexo III, com o ISS dentro do DAS. Por isso, a tabela abaixo é a mais usada nesse caso.
Já a receita de créditos de carbono ainda gera dúvida sobre o anexo, e o contador precisa definir o tratamento. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 900 mil de receita anual chega a uma alíquota efetiva de cerca de 12,04%. Assim, se faturar R$ 75 mil em serviços num mês, vai pagar perto de R$ 9.030 de DAS. Esse valor já inclui o ISS e a contribuição previdenciária patronal.
| Atenção: o Simples inclui a contribuição previdenciária patronal no DAS, no Anexo III. Isso pesa a favor do regime pra empresas de restauração com equipe de campo própria. |
Fator R e o CNAE 0220-9/06
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
No caso do CNAE 0220-9/06, o serviço de reflorestamento costuma ir direto pro Anexo III, sem depender do Fator R. Isso porque ele não está na lista de atividades do Anexo V.
Ainda assim, vale entender o conceito. Se a empresa passar a vender consultoria ou projetos técnicos, o Fator R pode entrar no jogo. Nesse caso, o controle da folha e do pró-labore faz diferença.
Reforma tributária e o CNAE 0220-9/06
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, traz pontos de atenção pra conservação florestal. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 0220-9/06 é a ampliação da base. A CBS e o IBS incidem sobre bens e serviços, inclusive intangíveis, como os créditos de carbono. Por isso, o tratamento atual de PIS e Cofins pode mudar.
Além disso, a LC 214/2025 prevê redução de 60% pra alguns serviços agropecuários do Anexo IX, como plantio e semeadura. Contudo, o enquadramento dos serviços de restauração precisa ser confirmado caso a caso.
Também vale olhar o crédito. O cliente no regime regular pode aproveitar a CBS e o IBS pagos no serviço. Assim, emitir nota fiscal correta vira argumento comercial.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ISS e o ICMS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem trabalha com conservação deve separar bem cada tipo de receita. Afinal, serviço, crédito de carbono e pagamento ambiental têm regras diferentes.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0220-9/06, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o modelo de negócio. Prestar serviço de restauração, vender créditos de carbono ou receber pagamentos ambientais muda as obrigações e os impostos. Em seguida, confira as licenças exigidas no seu estado.
Depois disso, confira a situação da terra. A área precisa estar regular, com CCIR, ITR em dia e o CAR atualizado. Além disso, projetos de carbono exigem comprovação da posse e da titularidade.
Também organize o monitoramento. Créditos de carbono dependem de medição, relatórios e verificação por terceiros. Do mesmo modo, contratos de restauração exigem prova do serviço feito.
Por fim, organize a mão de obra. Equipes de plantio e manutenção precisam de registro ou contrato adequado, com cumprimento da NR-31.
Passo a passo para abrir CNPJ com o CNAE 0220-9/06
Abrir uma empresa com o CNAE 0220-9/06 segue o processo da Redesim. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como MEI, quando permitido, Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “conservação de florestas nativas” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará de funcionamento. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS. Além disso, providencie o certificado digital da empresa e o acesso ao emissor da NFS-e.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, organize os contratos com os clientes e o monitoramento das áreas. Só então o negócio tá pronto pra operar com tudo em dia.
Gestão financeira na conservação florestal
A gestão financeira da conservação exige visão de longo prazo. Projetos de carbono levam anos até gerar o primeiro crédito vendável. Por isso, o caixa precisa sustentar a operação nesse período.
Em primeiro lugar, separe as contas do negócio das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso a investidores. Além disso, acompanhe o custo por hectare restaurado.
Em segundo lugar, controle os custos que mais pesam. Mudas, mão de obra, cercas e monitoramento concentram boa parte do orçamento. Da mesma forma, contratos com pagamento por etapa ajudam a equilibrar o caixa.
Também vale entender a contabilidade dos créditos. A Lei nº 15.042/2024 trata o crédito de carbono como ativo, que precisa ser registrado e avaliado. Além disso, os custos do projeto precisam ser bem apropriados. Por isso, a contabilidade precisa acompanhar o projeto desde o início.
Por fim, crie uma reserva pra meses fracos. Incêndios, atraso na verificação dos créditos, queda no preço do carbono e mudanças nas regras podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro dos equipamentos e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0220-9/06
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0220-9/06. Isso porque o serviço tem muita mão de obra, e o Simples inclui a contribuição previdenciária no DAS.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 900 mil de receita anual em serviços de restauração florestal. No Simples Nacional, a alíquota efetiva fica em torno de 12,0%, já com ISS e contribuição previdenciária patronal.
No Lucro Presumido, IRPJ, CSLL, PIS e Cofins somam cerca de 11,33% da receita. Com ISS de 5%, o total chega perto de 16,3%. Além disso, entram o adicional de IRPJ, quando houver, e a contribuição previdenciária de 20% sobre a folha.
Ou seja, nesse cenário de serviços, o Simples sai mais barato que o Lucro Presumido. Contudo, a venda de créditos de carbono muda bastante a conta. Por isso, a simulação precisa considerar cada tipo de receita.
Além do regime, outras decisões fazem diferença. Por exemplo, separar serviços, créditos e pagamentos ambientais, comparar os regimes e conferir o ISS de cada município. Também vale acompanhar a reforma, porque o crédito que o cliente aproveita pode virar argumento de venda.
Perguntas frequentes sobre o CNAE 0220-9/06
O CNAE 0220-9/06 pode ser MEI?
Não. A conservação de florestas nativas não está entre as ocupações permitidas ao MEI.
Venda de crédito de carbono entra no CNAE 0220-9/06?
Sim, quando vem da conservação ou recuperação da floresta. A Concla inclui a conservação pra manter estoques de carbono.
Consultoria de projetos de carbono entra no CNAE 0220-9/06?
Não. Consultoria e estudos ambientais ficam em códigos de serviços técnicos, como a classe 74.90-1.
Restauração florestal paga ISS?
Sim, quando prestada pra terceiros. O florestamento e o reflorestamento estão no item 7.16 da LC 116/2003.
Conclusão
O CNAE 0220-9/06 é o ponto de partida pra quem conserva, recupera ou faz o reflorestamento de florestas nativas. Ele cobre o plantio, a regeneração natural e a conservação pra gerar créditos de carbono. No entanto, não aceita MEI e exige atenção às regras ambientais.
Na parte dos impostos, cada tipo de receita tem regra própria, e a reforma deve mudar o cenário. Por isso, escolher o regime exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você trabalha com conservação florestal ou quer abrir empresa no agro, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto seu projeto pode economizar com o regime certo. |
- CNAE 0311-6/04 Atividades de Apoio à Pesca em Água Salgada: Guia para Abrir e Tributar
- CNAE 0311-6/03 Coleta de Outros Produtos Marinhos: Guia para Abrir e Tributar
- CNAE 0311-6/02 Pesca de Crustáceos e Moluscos em Água Salgada: Guia para Abrir e Tributar
- CNAE 0311-6/01 Pesca de Peixes em Água Salgada: Guia para Abrir e Tributar
- CNAE 0230-6/00 Atividades de Apoio à Produção Florestal: Guia para Abrir e Tributar