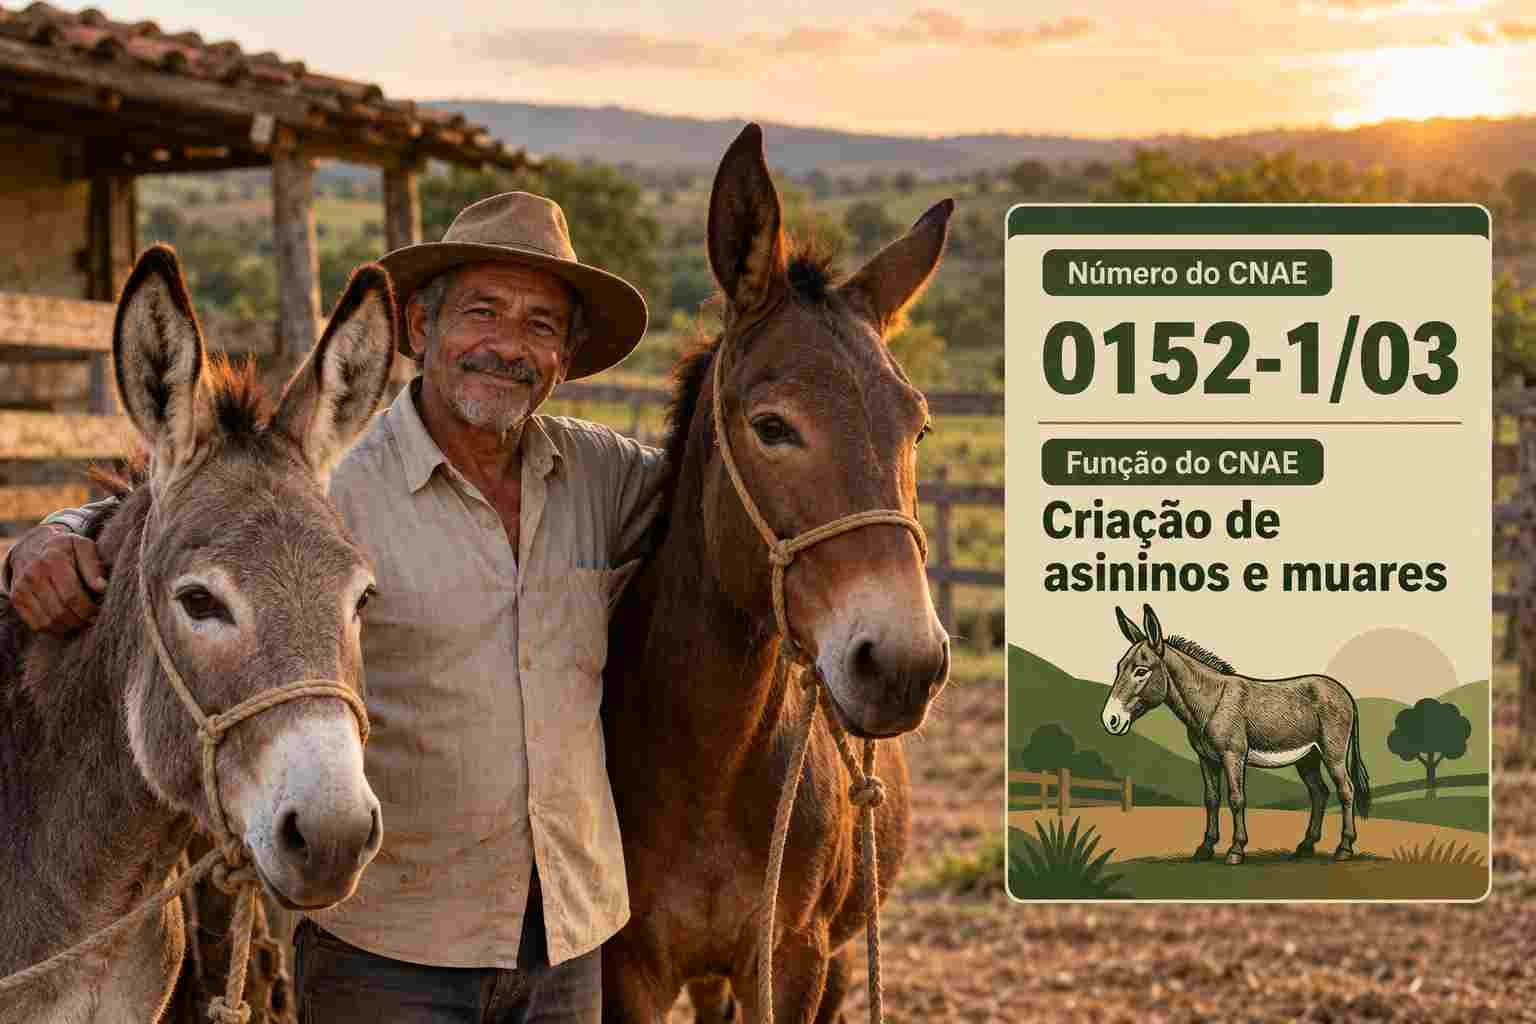
O CNAE 0152-1/03 é o código de quem cria jumentos, mulas e burros no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, num setor cheio de mudanças.
Jumentos, mulas e burros já foram essenciais no campo brasileiro, principalmente no Nordeste. Com a chegada das motos e dos tratores, porém, a população desses animais despencou. Segundo o Mapa e o IBGE, o país perdeu cerca de 94% dos jumentos entre 1996 e 2025.
Hoje, restam só cerca de seis jumentos pra cada 100 que existiam nos anos 1990, segundo reportagem da Band. O próprio Mapa reconheceu que não existe uma cadeia produtiva estruturada de jumentos pra abate no Brasil.
Além disso, em 2026, a Justiça Federal proibiu o abate de jumentos na Bahia, segundo o Movimento Econômico. A decisão citou indícios de maus-tratos e risco à espécie. Por isso, o tema exige atenção redobrada de quem atua no setor.
Outro lado, a criação de raças como o Jumento Pêga e a produção de muares de sela seguem vivas. Por isso, entender o CNAE 0152-1/03 ajuda o criador a se formalizar com segurança.
O que é o CNAE 0152-1/03
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0152-1/03 corresponde à subclasse “Criação de asininos e muares”. Na estrutura oficial da Concla/IBGE, ele fica na seção A, de agricultura e pecuária. Em seguida, vem a divisão 01, o grupo 015 e a classe 01.52-1, dos outros animais de grande porte.
Na prática, o código atende criadores de jumentos de raça, como o Pêga. Também atende produtores de mulas e burros de sela. Esses animais são usados em cavalgadas, trabalho no campo e turismo rural.
Funções e atividades permitidas no CNAE 0152-1/03
O CNAE 0152-1/03 cobre a criação de asininos, como os jumentos, e de muares, como mulas e burros. Os muares nascem do cruzamento entre jumento e égua, por isso a criação exige manejo reprodutivo específico.
Primeiro, o código abrange a reprodução, com jumentos reprodutores e éguas pra produção de muares. Em seguida, inclui a recria e a doma inicial dos animais da própria criação. Por fim, cobre a venda dos animais em feiras, exposições ou negociação direta.
Contudo, hospedar e treinar animais de terceiros já é prestação de serviço. Do mesmo modo, organizar cavalgadas ou passeios turísticos é atividade de outro setor. Portanto, quem oferece esses serviços precisa de CNAEs secundários.
Atividades que não se enquadram no CNAE 0152-1/03
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a criação de cavalos fica no CNAE 0152-1/02. Da mesma forma, a criação de búfalos usa o CNAE 0152-1/01. Além disso, os serviços de manejo e hospedagem de animais pra terceiros ficam no grupo 01.62.
Também ficam de fora o turismo rural e as atividades de lazer com os animais. Elas têm códigos próprios, ligados ao turismo e ao entretenimento.
O CNAE 0152-1/03 pode ser MEI?
Não. O CNAE 0152-1/03 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra criar jumentos ou mulas.
Na real, a maioria dos criadores de jumentos e mulas atua como pessoa física, em criações pequenas e tradicionais. Contudo, quem participa de exposições e vende animais de raça com frequência pode precisar de uma empresa. Nesse caso, a organização contábil e sanitária fica mais importante.
Tributação do CNAE 0152-1/03
A tributação do CNAE 0152-1/03 depende de duas perguntas. Primeiro, o produtor atua como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Como pessoa física, o produtor declara a atividade rural no Imposto de Renda. Nesse modelo, ele tributa o resultado do Livro Caixa ou presume 20% da receita como lucro. Além disso, o comprador pessoa jurídica pode reter o Funrural na compra dos animais.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra atividade rural é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária pode ser sobre a receita, perto de 2,05%, ou sobre a folha.
Aqui mora um cuidado importante. Jumentos e mulas não são alimento no Brasil, então não têm os benefícios da carne e do leite. Por isso, a venda tende a seguir a regra geral de PIS e Cofins, de 3,65% no Lucro Presumido.
No ICMS, as regras mudam entre os estados. Além disso, o transporte exige a GTA, a Guia de Trânsito Animal. Também exige exames sanitários, como o de anemia infecciosa equina. Por isso, a documentação precisa estar sempre em dia.
Também é importante acompanhar as regras de bem-estar animal. Decisões judiciais e normas estaduais recentes aumentaram a fiscalização sobre a criação e o transporte de jumentos.
Tabela do Simples Nacional atualizada para o CNAE 0152-1/03
No Simples Nacional, o CNAE 0152-1/03 não tá sujeito ao Fator R. A venda dos animais criados na própria fazenda é tributada pelo Anexo I. Isso vale tanto pra jumentos quanto pra mulas e burros.
No entanto, receitas de hospedagem, doma ou passeios pra terceiros são serviços e seguem outro anexo. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de animais da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 300 mil de receita anual chega a uma alíquota efetiva de cerca de 5,32%. Assim, se vender R$ 25 mil em animais num mês, vai pagar perto de R$ 1.330 de DAS.
| Atenção: como a venda desses animais segue a regra geral de PIS e Cofins, o Simples costuma ser competitivo pra criações pequenas. Por isso, a simulação faz ainda mais diferença. |
O que é Fator R e por que ele não vale pra essa criação
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0152-1/03, porque a criação de asininos e muares tá no Anexo I.
Ainda assim, vale entender o conceito. Imagine que a fazenda passe a oferecer doma, hospedagem ou passeios com os animais. Nesse cenário, a relação entre folha e receita pode mudar o anexo desses serviços.
Reforma tributária e o CNAE 0152-1/03
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, exige atenção também desse criador. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 0152-1/03 é entender que esses animais não entram na Cesta Básica. Por isso, a venda pode ter a alíquota cheia ou a redução de 60% dos produtos agropecuários. O enquadramento depende da NCM e precisa ser confirmado pelo contador.
Além disso, há o regime do produtor rural não contribuinte. Quem fatura menos de R$ 3,6 milhões por ano não é contribuinte da CBS e do IBS. Como a maioria dos criadores é pequena, essa regra tende a beneficiar quase todos.
Também há redução de 60% pros insumos agropecuários, como rações, medicamentos e vacinas. Isso ajuda a reduzir o custo de manutenção dos animais. Assim, a criação fica um pouco mais competitiva.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, o criador que também oferece passeios deve separar bem cada receita. Afinal, venda de animais e prestação de serviços têm regras diferentes.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0152-1/03, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o objetivo da criação. Jumentos de raça, muares de sela e animais de trabalho têm mercados bem diferentes. Em seguida, confirme se existe demanda na sua região.
Depois disso, cadastre a propriedade e os animais na agência de defesa agropecuária do estado. Além disso, mantenha os exames de anemia infecciosa e mormo em dia, exigidos pra transporte e eventos.
Também confira a situação da terra. A propriedade precisa estar regular, com CCIR, ITR em dia e o CAR atualizado.
Por fim, cuide do bem-estar animal. Esse tema ganhou peso nas decisões judiciais e na fiscalização dos últimos anos. Alimentação adequada, abrigo e atendimento veterinário evitam problemas com a fiscalização. Do mesmo modo, os registros nas associações de raça valorizam os animais.
Passo a passo para abrir CNPJ com o CNAE 0152-1/03
Abrir uma empresa com o CNAE 0152-1/03 segue o processo da Redesim, com algumas etapas próprias do agro. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial do estado, com o endereço rural e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “criação de asininos e muares” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de animais. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, cadastre a empresa na agência de defesa agropecuária e formalize o vínculo com a terra. Só então a criação tá pronta pra vender animais com tudo em dia.
Gestão financeira na criação de jumentos e mulas
A gestão financeira dessa criação exige paciência. Um muar leva alguns anos pra ser formado e domado. Por isso, o planejamento precisa olhar além de um ano.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e ajuda a enxergar se a criação dá lucro. Além disso, acompanhe o custo de cada animal até a venda. Assim, fica mais fácil definir o preço certo.
Em segundo lugar, controle os custos que mais pesam. Alimentação, veterinário, ferrageamento e transporte pra exposições concentram boa parte do orçamento. Da mesma forma, vale planejar as vendas pros períodos de feiras e exposições. Nessas épocas, a procura por animais de raça costuma ser maior.
Também vale entender a contabilidade do plantel. Animais pra venda são tratados como estoque, enquanto reprodutores podem ser ativo imobilizado. Por isso, um bom controle individual dos animais evita distorções no lucro e no imposto.
Por fim, crie uma reserva pra anos difíceis. Queda na demanda, doenças e mudanças nas regras de bem-estar animal podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro rural e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0152-1/03
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0152-1/03. Isso porque a venda desses animais não tem os benefícios dos alimentos.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 300 mil de receita anual vendendo jumentos e mulas da própria criação. No Simples Nacional a alíquota efetiva fica em torno de 5,3%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins e a contribuição previdenciária de 2,05%, o total chega perto de 7,98%.
Ou seja, nesse cenário, o Simples sai bem mais barato que o Lucro Presumido. Contudo, o resultado muda com o ICMS e com a receita de serviços. Por isso, a simulação precisa ser feita com os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar pessoa física e jurídica, separar venda de animais e serviços e manter o controle sanitário. Também vale acompanhar se a receita passa de R$ 3,6 milhões. Esse limite muda a condição de contribuinte na reforma.
Perguntas frequentes sobre o CNAE 0152-1/03
Cavalos entram no CNAE 0152-1/03?
Não. A criação de cavalos fica no CNAE 0152-1/02. O CNAE 0152-1/03 cobre jumentos, mulas e burros.
O abate de jumentos é permitido?
As regras estão em discussão. Em 2026, a Justiça Federal proibiu o abate na Bahia, e o tema segue sob fiscalização.
A venda de jumentos e mulas paga PIS e Cofins?
Sim. Como não são alimento, a venda tende a seguir a regra geral de PIS e Cofins.
O CNAE 0152-1/03 pode ser MEI?
Não. A criação de asininos e muares não está entre as ocupações permitidas ao MEI.
Conclusão
O CNAE 0152-1/03 é o ponto de partida pra formalizar a criação de jumentos, mulas e burros. Ele permite criar, reproduzir, domar e vender os animais da própria criação. No entanto, não aceita MEI e exige atenção à sanidade e ao bem-estar animal.
Na parte dos impostos, esses animais não têm os benefícios dos alimentos, e o Simples costuma ser competitivo. Mesmo assim, escolher o regime certo exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você cria jumentos ou mulas ou quer abrir uma empresa rural, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua criação pode economizar com o regime certo. |

- CNAE 0153-9/02 Criação de Ovinos, Inclusive para Produção de Lã: Guia para Abrir e Tributar
- CNAE 0152-1/02 Criação de Equinos: Guia para Abrir e Tributar
- CNAE 0151-2/01 Criação de Bovinos para Corte: Guia para Abrir e Tributar
- CNAE 0153-9/01 Criação de Caprinos: Guia para Abrir e Tributar
- CNAE 0152-1/03 Criação de Asininos e Muares: Guia para Abrir e Tributar