O split payment muda o momento em que o imposto sai do seu caixa. Hoje, a empresa recebe a venda inteira e paga o tributo semanas depois. Com o novo sistema, o banco separa o IBS e a CBS na hora da liquidação. Assim, só o valor líquido chega à sua conta. Por isso, o financeiro precisa entender essa mudança antes que ela chegue.
Neste guia, você vê como o split payment funciona no Pix, no boleto e no cartão. Também confere o que a regulamentação já definiu, três exemplos numéricos e um plano para proteger o seu caixa.
O que é o split payment
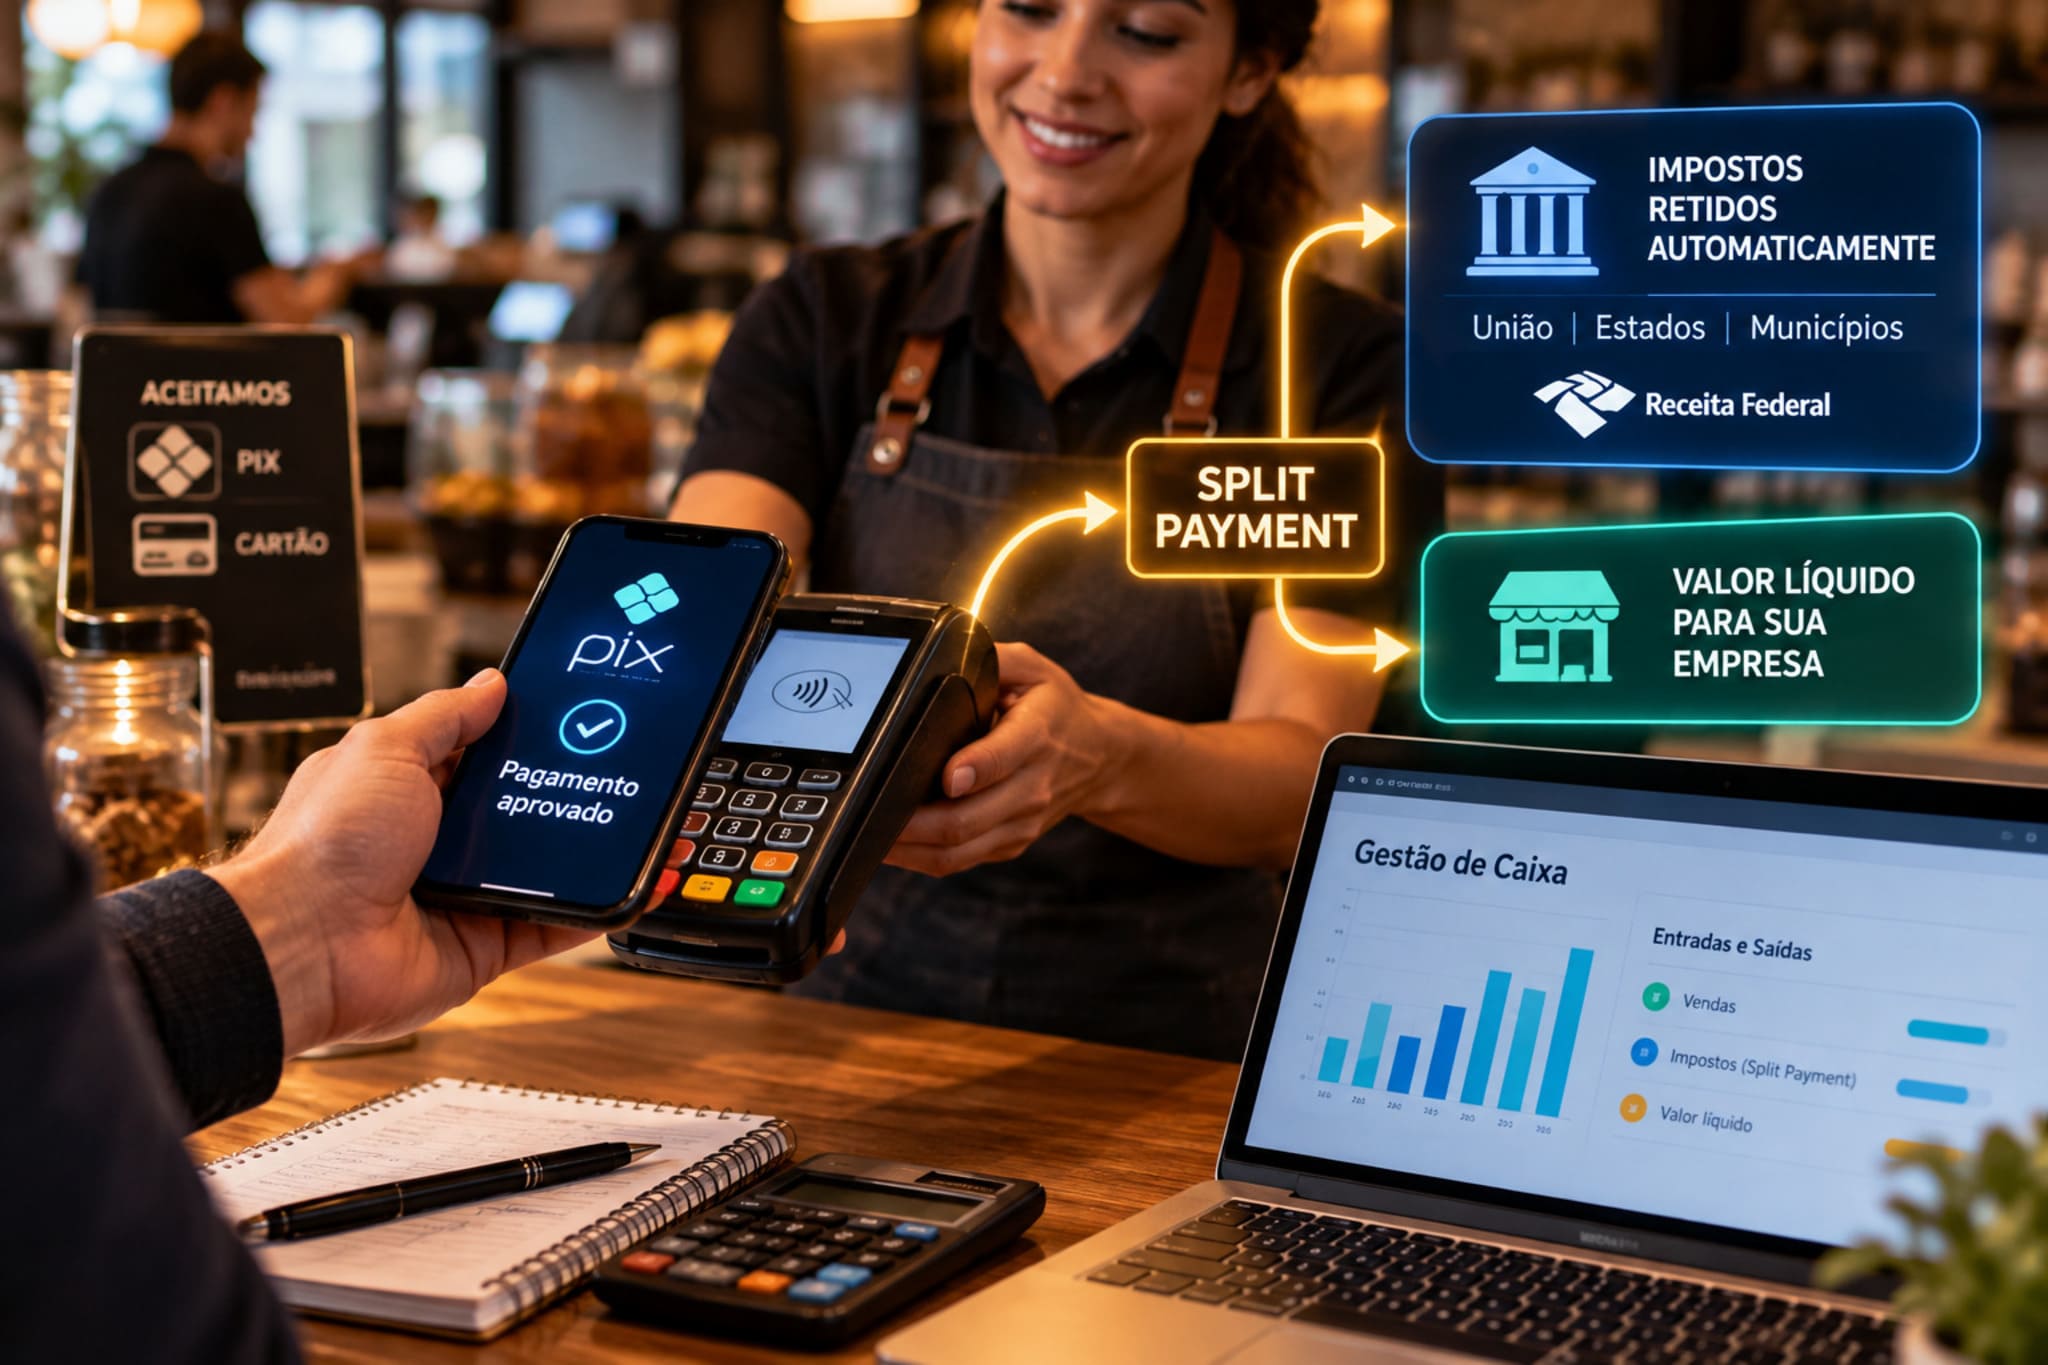
O split payment é a separação automática do tributo no pagamento. No momento em que o cliente paga, o sistema divide o valor em duas partes. Assim, uma parte vai para a empresa, e a outra segue direto para o governo.
Contudo, a alíquota não muda por causa disso. O advogado tributarista Edelcio Smargiassi explica que o efeito recai sobre o prazo. A retenção ocorre na liquidação, então o tributo nunca vira dinheiro disponível. Em outras palavras, o imposto continua o mesmo, mas o caixa muda.
Como o split payment separa o imposto na liquidação
O fluxo parte da nota fiscal eletrônica, que traz o valor de IBS e CBS. Depois, a instituição de pagamento consulta a plataforma pública do governo. Por fim, ela separa o tributo e repassa o restante ao vendedor.
Para ilustrar, veja um exemplo simples da Omie. Numa venda de R$ 1.000 com imposto estimado de 20%, o vendedor recebe R$ 800 na liquidação. Hoje, por sua vez, ele receberia R$ 1.000 e pagaria o tributo no mês seguinte. A estimativa de 20% é só ilustrativa.
Split payment: o que a regulamentação já definiu
Primeiro, a base legal está na Lei Complementar nº 214/2025 e no Decreto nº 12.955/2026. Segundo a LegJur, o artigo 33 do decreto prevê implantação gradual, em pelo menos duas etapas. Um ato conjunto da Receita Federal e do Comitê Gestor do IBS detalha cada uma.
Em setembro, a regulamentação avançou. De acordo com o NetCPA, o Ato Técnico Conjunto nº 5/2026 saiu no Diário Oficial em 23 de setembro. Além disso, ele aprovou os manuais de operação, integração, tempos, redes e segurança da plataforma.
Primeira etapa: B2B no Pix, boleto, TED e TEF
Na primeira etapa, o split payment é facultativo para o fornecedor. Ele vale só para operações entre contribuintes do regime regular, ou seja, entre empresas. Segundo o blog da Escola Superior do Simples Nacional, essa fase cobre boleto, Pix, TED e TEF.
O Pix entra com todas as modalidades: QR Code dinâmico, Pix Automático, QR Code estático e transferência por chave ou por agência e conta. Assim, a maior parte dos recebimentos entre empresas já está no alcance da primeira fase. Por isso, quem vende para outras empresas deve olhar essa etapa com prioridade.
Segunda etapa: cartões, voucher e consumidor final
Já a etapa posterior inclui cartão de crédito, débito e pré-pago, além dos vouchers. Também alcança as vendas ao consumidor final. Nessa fase, entra o procedimento simplificado, e ela depende de novo ato conjunto da Receita e do Comitê Gestor.
Portanto, o cartão ainda não tem data fechada para entrar. O Let’s Money também descreve o cartão como fase posterior, sem data. A própria Omie, porém, cita o cartão entre os meios afetados. Essa diferença mostra que a regra ainda está em construção.
Por que o Pix está no centro do split payment
O Pix concentra a liquidação imediata, e o split depende dela. O imposto só pode ser separado se o pagamento passar por uma instituição que cumpra o procedimento. Como o Pix liquida em segundos, a retenção ocorre quase no mesmo instante.
Além disso, o volume é enorme. O Let’s Money registra dados do Banco Central. Em 4 de setembro de 2026, o Pix liquidou 318.073.816 transações em 24 horas. Elas somaram R$ 186,89 bilhões. Portanto, qualquer regra sobre o Pix atinge uma fatia gigante dos recebimentos.
Os três procedimentos de retenção
O decreto prevê três formas de reter o tributo. No procedimento padrão, a instituição consulta a plataforma pública e separa só o saldo ainda devido. Esse é, portanto, o modelo mais preciso, porque considera os créditos da empresa.
No procedimento alternativo, a consulta falha, e a instituição retém o valor integral. O excedente volta ao fornecedor em até três dias úteis. Já no procedimento simplificado, a instituição aplica um percentual preestabelecido, sem consultar a plataforma. Esse percentual sai de ato conjunto.
Split payment e o crédito do comprador
O procedimento simplificado traz um ponto de atenção. Segundo a Escola Superior do Simples Nacional, a adesão ao split é opcional na primeira etapa. Mesmo assim, se a transação não identificar os valores de CBS, o sistema aplica o simplificado automaticamente.
Nesse caso, o comprador do regime regular não se credita. Como o crédito é a base da não cumulatividade, perdê-lo pode encarecer a compra. Por isso, o fornecedor deve garantir que a nota e o pagamento tragam os dados corretos.
Exemplo prático: o caixa de uma venda B2B
Imagine uma venda de R$ 100.000 para outra empresa. Suponha um imposto de 20% sobre a venda, ou R$ 20.000, e compras com crédito de R$ 8.000. Esses números são hipotéticos.
Hoje, a empresa recebe R$ 100.000 e paga o saldo de R$ 12.000 no mês seguinte. Com o split padrão, a instituição separa só os R$ 12.000, e o vendedor recebe R$ 88.000. Com o alternativo, ela retém R$ 20.000 e devolve R$ 8.000 em até três dias úteis. Assim, o formato da retenção muda o caixa no dia da venda.
Exemplo prático: quando o simplificado tira o crédito
Considere, então, a mesma venda de R$ 100.000, com R$ 20.000 de tributo destacado na nota. Suponha que o pagamento chegue sem a identificação dos valores. O sistema aplica o procedimento simplificado, e o comprador do regime regular não se credita.
Nesse caso, o cliente perde R$ 20.000 em crédito. Por isso, ele pode pedir desconto, atrasar o pagamento ou trocar de fornecedor. Dessa forma, um erro de dados vira um problema comercial. O exemplo é hipotético e mostra por que a integração importa.
O fim do imposto como capital de giro
Muitas empresas usam o prazo do imposto como capital de giro informal. A Omie cita um intervalo de 30 a 60 dias entre a venda e o pagamento do tributo. Nesse período, o dinheiro fica no caixa.
Com o split payment, esse intervalo desaparece. Segundo a Omie, as empresas devem refazer as projeções de capital de giro, supondo que todo recebimento chegue líquido do tributo. Portanto, o planejamento financeiro precisa partir do valor que realmente entra na conta.
Exemplo prático: o custo do giro perdido
Suponha uma empresa que mantém, em média, R$ 16.000 de imposto no caixa por 30 dias. Com o split, esse valor deixa de ficar à disposição. Para repor o dinheiro, ela toma capital de giro a 3% ao mês.
O custo seria de R$ 480 por mês, ou R$ 5.760 por ano. Os números são hipotéticos. Mesmo assim, mostram que o custo não está no imposto, e sim no financiamento do prazo que acabou. Por isso, vale incluir esse item no preço e no orçamento.
Quem sente primeiro o efeito no caixa
Para Smargiassi, o impacto começa pelo B2B. Os tíquetes são maiores, os prazos variam de 30 a 90 dias e os dados têm mais estrutura. Além disso, a primeira etapa já cobre justamente essas operações.
Também sentem mais o efeito as empresas com ciclo de caixa apertado e margem baixa. Por outro lado, quem tem folga de caixa absorve melhor a mudança. Em ambos os casos, a simulação antecipada reduz o susto.
Antecipação de recebíveis e split payment
Muitas empresas antecipam recebíveis para acelerar o caixa. O decreto trata desse ponto. Segundo a Escola Superior do Simples Nacional, a antecipação não altera a obrigação de separar e recolher o tributo.
Na prática, o valor antecipado vem líquido do imposto. Portanto, o desconto da antecipação incide sobre um montante menor. Ao negociar com o banco, a empresa deve pedir a simulação já considerando a retenção.
Tecnologia: o que perguntar ao banco e ao ERP
A preparação passa por tecnologia. O sistema de gestão precisa enviar à instituição de pagamento os dados da nota. Por isso, pergunte ao fornecedor do ERP se ele já lê o IBS e a CBS destacados em cada documento.
Além disso, pergunte ao banco ou à adquirente se a instituição vai operar o procedimento padrão. Quando ela só opera o simplificado, o comprador pode perder crédito. Em seguida, peça os prazos de adaptação por escrito. Dessa forma, a empresa escolhe parceiros que protegem o seu caixa e o crédito dos clientes.
Cancelamentos, devoluções e estornos
Vendas canceladas também passam pelo sistema. A Omie descreve a devolução como automática, por meio do Comitê Gestor e das instituições financeiras. Para isso, os sistemas precisam rastrear a transação original.
Por isso, o cadastro correto de notas e pagamentos ganha importância. Afinal, quando o histórico não fecha, o estorno demora. Assim, a empresa deve conciliar cada devolução com a nota e com o extrato.
Documentação técnica e participantes do sistema
O sistema envolve vários participantes. Pelo ato de setembro, há manuais de operação, integração, tempos, redes e segurança. Há ainda um manual de habilitação de participantes, aprovado em 28 de agosto pelo Ato Técnico Conjunto nº 4.
Isso significa que bancos, adquirentes e sistemas de gestão já têm documentação para se preparar. Em consequência, a empresa deve perguntar ao banco e ao ERP em que prazo cada um estará pronto. Essa pergunta evita surpresas em 2027.
Simples Nacional e split payment
A situação do Simples exige cuidado extra. A Omie afirma que as regras para o Simples exigirão atenção redobrada, inclusive na transição e na relação com clientes do regime regular. Portanto, a opção entre o Simples tradicional e o híbrido também pesa no caixa.
Quem apura IBS e CBS por fora do DAS tende a lidar mais de perto com o split. Já quem permanece no DAS segue outra lógica, que as fontes consultadas não detalham. Por isso, confirme esse ponto com o seu escritório antes de decidir.
Como o split payment muda a gestão de caixa
A rotina financeira passa a olhar o valor líquido. Antes, o fluxo de caixa mostrava a venda cheia e uma saída de imposto futura. Agora, o recebimento já chega sem o tributo.
Dessa forma, o fluxo projetado precisa de nova base. Registre a venda bruta, o imposto retido e o valor líquido. Em seguida, projete as entradas por data de liquidação, e não por data de emissão. Essa mudança evita falsas folgas no caixa.
Conciliação bancária e conciliação fiscal
A conciliação fica mais exigente. O extrato mostra o valor líquido, e a nota mostra o valor cheio. A diferença é o tributo retido, que precisa bater com o que a nota destacou.
Além disso, qualquer divergência afeta o crédito do cliente. Portanto, concilie o extrato com a nota todos os dias, e não apenas no fechamento do mês. Um relatório simples, com nota, valor retido e valor recebido, já ajuda muito.
Precificação e prazos negociados com clientes
O split também influencia o preço. Se o caixa encolhe, a empresa pode rever prazos e descontos. Um prazo de pagamento de 60 dias custa mais quando o imposto sai na liquidação.
Assim, vale revisar tabelas e condições comerciais. Em seguida, converse com os clientes sobre prazos e dados da nota. Por fim, avalie se o desconto por pagamento à vista compensa o custo do giro.
Split payment em 2027: o que esperar do primeiro ano
Em 2027, a fase inicial funciona como ensaio. Como a adesão é facultativa, a empresa pode testar o fluxo com poucos clientes antes de ampliar. Além disso, o aprendizado do primeiro ano ajuda a ajustar notas, cadastros e rotinas de conciliação.
Por isso, escolha um grupo de clientes empresariais e acompanhe os recebimentos por alguns meses. Em seguida, compare o valor líquido com o previsto. Dessa maneira, você corrige falhas cedo e chega à etapa seguinte com o processo estável.
Erros comuns ao se preparar para o split payment
O primeiro erro é tratar o split como uma mudança de alíquota. Na verdade, é uma mudança de prazo. O segundo é ignorar o ERP, que precisa enviar os dados certos.
Em seguida, muitas empresas esquecem o efeito nas antecipações e nos cancelamentos. Por outro lado, há quem espere a obrigatoriedade para começar a testar. Portanto, comece cedo, porque a etapa inicial é facultativa e serve como ensaio.
Plano em cinco passos para proteger o caixa
Como reforça Renato de Paiva Ramos, fundador da RR HUB, quem se prepara antes transforma uma mudança de caixa em rotina. Primeiro, separe suas vendas entre empresas e consumidores. Em seguida, projete o caixa com o recebimento líquido.
Depois disso, peça ao banco e ao ERP a data de adaptação ao novo sistema. Na sequência, revise preços, prazos e antecipações. Por fim, monte uma rotina diária de conciliação entre nota e extrato.
Perguntas frequentes sobre split payment
O que é o split payment?
É a separação automática do IBS e da CBS no momento do pagamento. O tributo vai direto ao governo, e o vendedor recebe só o valor líquido.
O split payment já é obrigatório?
Não. Segundo o decreto, a primeira etapa é facultativa e restrita a operações entre empresas do regime regular. A etapa posterior depende de novo ato conjunto.
O split payment vale para o cartão?
O decreto coloca o cartão na etapa posterior, sem data fechada. Algumas fontes citam o cartão entre os meios afetados, então acompanhe a regulamentação.
O split payment aumenta o imposto?
Não. A alíquota é a mesma. A mudança está no prazo, porque o tributo sai na liquidação.
Quanto tempo leva a devolução de valores retidos a mais?
No procedimento alternativo, o excedente volta ao fornecedor em até três dias úteis, segundo o decreto citado pelas fontes consultadas.
Seu caixa está pronto para o split payment?
Quem toca uma empresa vive o ritmo da operação, e o fluxo de caixa raramente espera. Com a retenção na liquidação, porém, o dinheiro que sobrava no meio do caminho deixa de existir. Sem preparo, o capital de giro aperta, e o custo financeiro cresce.
A RR Soluções Contabilidade acompanha a regulamentação da Reforma Tributária e atende empresas de diferentes setores. Assim, ajudamos você a simular o efeito no caixa e a organizar a rotina fiscal. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções e simule o efeito do split payment no seu caixa.