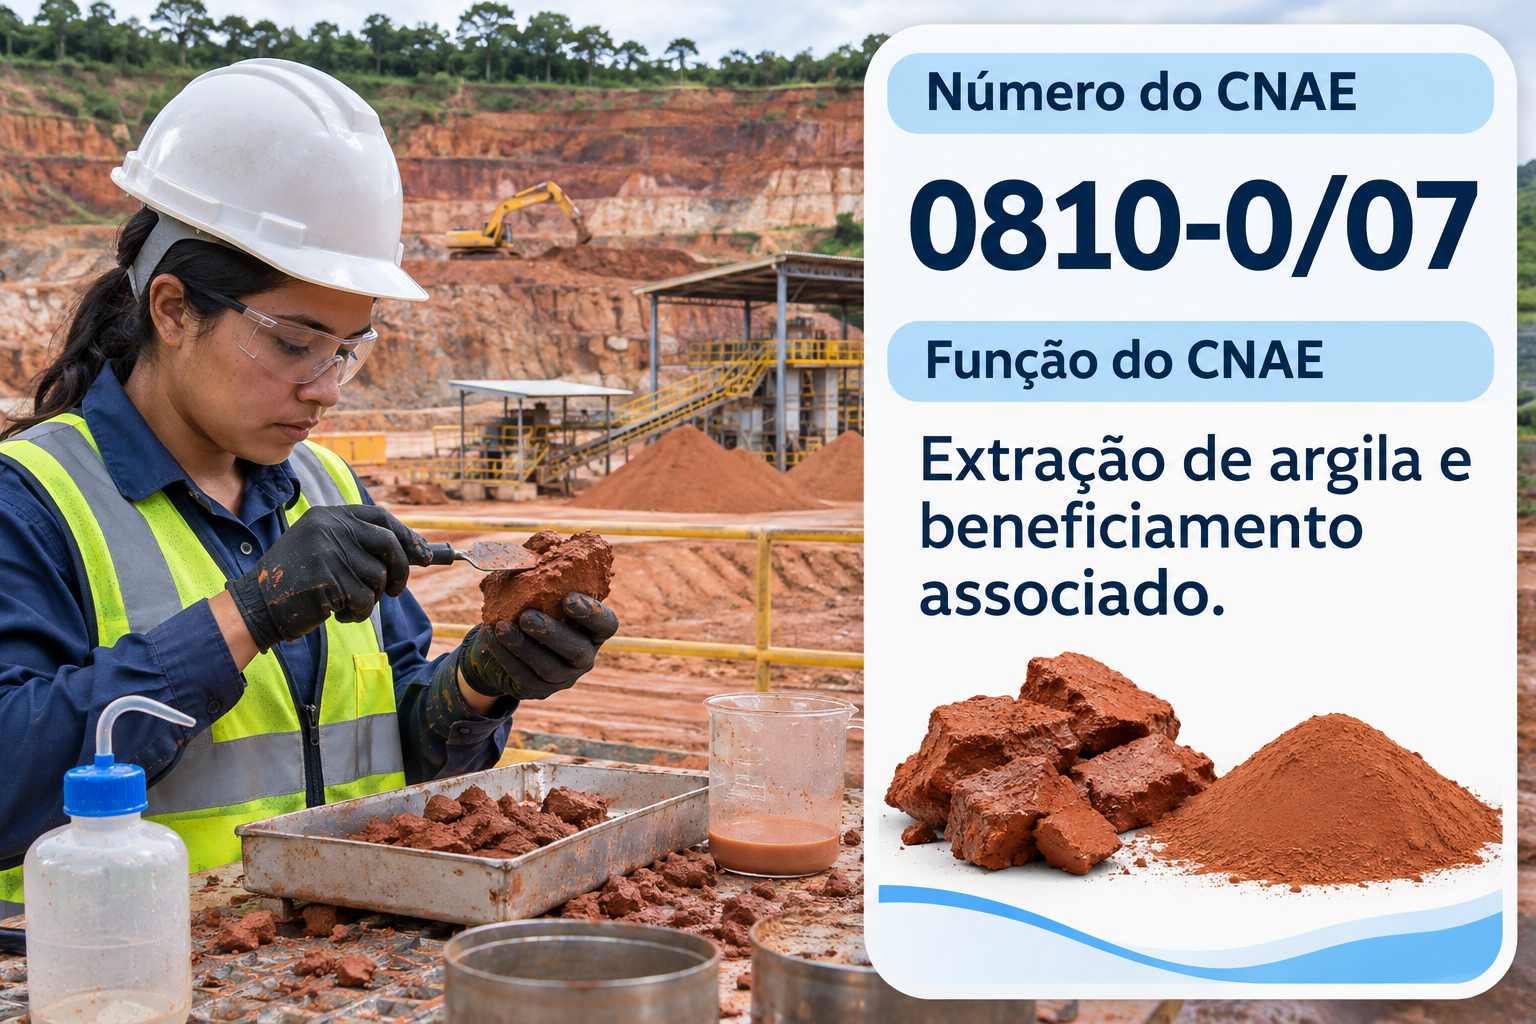
O CNAE 0810-0/07 é o código de quem extrai argila e faz o beneficiamento ligado à extração no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a CFEM e o Imposto Seletivo.
A argila é a matéria-prima de tijolos, telhas, pisos e louças. Por isso, as jazidas costumam ficar perto das olarias e cerâmicas, que compram o material em grande volume.
A mineração como um todo tem peso grande na economia. Segundo o Ibram, o setor mineral faturou R$ 298,8 bilhões em 2025. Os minerais pra construção e indústria fazem parte dessa cadeia, mesmo com valor menor por tonelada.
A extração de argila é uma das atividades mais espalhadas pelo país. Em muitos municípios, ela sustenta polos de cerâmica vermelha inteiros.
Ou seja, é uma atividade local, ligada à construção civil. Por isso, entender o CNAE 0810-0/07 ajuda a operar dentro da lei e a pagar só o imposto necessário.
O que é o CNAE 0810-0/07
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O CNAE 0810-0/07 corresponde à subclasse “Extração de argila e beneficiamento associado”. Na estrutura oficial da Concla/IBGE, ele fica na seção B, das indústrias extrativas. Em seguida, vem a divisão 08, o grupo 081 e a classe 08.10-0, da extração de pedra, areia e argila.
Na prática, o código atende mineradoras e cerâmicas que extraem argila em cavas e fazem o primeiro preparo do material. Isso inclui argilas comuns e argilas especiais.
Funções e atividades permitidas no CNAE 0810-0/07
O CNAE 0810-0/07 cobre a extração da argila e o preparo feito em continuação à lavra. Ou seja, a mineração pode extrair e preparar a argila no mesmo código.
Primeiro, o código abrange a remoção da cobertura e a escavação da argila. Em seguida, inclui o descanso, a mistura e o preparo do material. Por fim, cobre o carregamento e a venda pras cerâmicas.
Contudo, fabricar tijolos e telhas é indústria de transformação. Do mesmo modo, o caulim tem código próprio. Por isso, a cerâmica que também extrai argila usa os dois CNAEs.
Atividades que não se enquadram no CNAE 0810-0/07
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a extração de caulim fica no CNAE 0810-0/05. Da mesma forma, a extração de areia usa o CNAE 0810-0/06.
Também fica de fora a fabricação de produtos cerâmicos, que pertence à indústria de transformação. Do mesmo modo, as atividades de apoio feitas sob contrato usam o CNAE 0990-4/03.
O CNAE 0810-0/07 pode ser MEI?
Não. O CNAE 0810-0/07 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra extrair argila.
Na real, a extração de argila exige título da ANM, licença ambiental e plano de recuperação da área. Por isso, ela é feita por empresas, muitas vezes pelas próprias cerâmicas.
Tributação do CNAE 0810-0/07
A tributação do CNAE 0810-0/07 depende de duas perguntas. Primeiro, a operação funciona como pessoa física ou jurídica? Depois, se for empresa, qual é o regime tributário?
Na mineração, a pessoa física só atua em casos específicos, como a permissão de lavra garimpeira. Na maior parte dos casos, o título minerário fica com uma empresa. Afinal, a lavra exige estrutura técnica e responsável habilitado. Por isso, a pessoa jurídica é o caminho mais comum.
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. No Lucro Presumido, a presunção pra venda de mercadorias é de 8% pro IRPJ e 12% pra CSLL. Já a contribuição previdenciária incide sobre a folha, em 20%. Além disso, acima de R$ 78 milhões de receita, o Lucro Real é obrigatório.
O primeiro tributo específico é a CFEM, a compensação pela exploração mineral. A alíquota da argila depende do uso, entre 1% e 2%, conforme a Lei nº 13.540/2017. Por isso, o destino do material precisa ser bem documentado. Ela incide sobre a receita da venda, descontados os tributos, e é paga em qualquer regime. Além disso, o atraso gera multa e juros cobrados pela ANM.
Além disso, a venda de argila segue a regra geral de PIS e Cofins. No Lucro Presumido, a alíquota somada é de 3,65%. No ICMS, as regras mudam conforme o estado e o destino. Já na exportação, a venda é imune de ICMS, PIS e Cofins.
Outro ponto é a classificação no Simples Nacional. A extração e o beneficiamento simples desses materiais tendem a ficar no Anexo I, porque não são industrialização. Além disso, a Receita já entendeu que a extração de areia e saibro não sofre IPI.
Tabela do Simples Nacional atualizada para o CNAE 0810-0/07
No Simples Nacional, o CNAE 0810-0/07 não tá sujeito ao Fator R. A venda de argila beneficiado tende a ficar no Anexo I, quando o processo não é industrialização. Contudo, isso precisa ser confirmado caso a caso. Afinal, cada etapa do beneficiamento pode mudar o enquadramento.
Por isso, pedreiras, areais e olarias de pequeno porte costumam avaliar o Simples com cuidado. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: venda de argila da produção própria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 8,82%. Assim, se vender R$ 100 mil em argila num mês, vai pagar perto de R$ 8.820 de DAS.
| Atenção: a CFEM é paga além dos tributos do regime escolhido, inclusive no Simples. Por isso, ela precisa entrar em qualquer simulação de custo. |
O que é Fator R e por que ele não vale pra mineração
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 0810-0/07, porque o beneficiamento mineral tá no Anexo I.
Ainda assim, vale entender o conceito. Imagine que a empresa passe a vender serviços de geologia ou engenharia pra outras mineradoras. Nesse cenário, o Fator R entra no jogo, e o contador acompanha a relação entre folha e receita.
Reforma tributária e o CNAE 0810-0/07
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a conta da mineração. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 0810-0/07 é a alíquota. Os bens minerais não têm redução de CBS e IBS e seguem a alíquota padrão. Contudo, a exportação segue imune, e o novo sistema dá crédito amplo nas compras de diesel, energia e equipamentos.
O segundo ponto é o Imposto Seletivo, cobrado sobre a extração a partir de 2027. Segundo análises da LC 214/2025, a lista alcança minério de ferro, petróleo, óleos betuminosos e gás natural. Assim, a argila tende a ficar fora dessa cobrança, o que precisa ser confirmado.
Por fim, a CFEM continua existindo depois da reforma. Ela não é tributo sobre consumo, e sim uma compensação pela exploração do recurso mineral. Por isso, o planejamento precisa somar CFEM, CBS, IBS e, quando houver, o Imposto Seletivo.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS cai aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem atua na mineração deve organizar primeiro o título minerário e as licenças. Afinal, sem eles, o minério nem pode ser vendido.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 0810-0/07, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o regime do título minerário. Areia, cascalho, saibro, argila pra cerâmica vermelha e brita podem usar o regime de licenciamento. Ele começa com a licença da prefeitura e o registro na ANM. Já outros casos exigem autorização de pesquisa e concessão de lavra.
Depois disso, obtenha o licenciamento ambiental no órgão estadual ou municipal. Além disso, extrações em rios dependem de outorga de uso da água e de regras pra proteger as margens.
Também organize as obrigações com a ANM. A empresa recolhe a CFEM todo mês e entrega o Relatório Anual de Lavra. Do mesmo modo, precisa respeitar a área e o volume autorizados.
Por fim, cuide da segurança. A NR-22 traz regras específicas pra mineração, com gerenciamento de riscos e treinamento da equipe. Afinal, a classe tem grau de risco 4 na NR-04, o mais alto.
Passo a passo para abrir CNPJ com o CNAE 0810-0/07
Abrir uma empresa com o CNAE 0810-0/07 segue o processo da Redesim, com etapas próprias da mineração. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na Junta Comercial, com o endereço e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “extração e beneficiamento de argila” e os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra emitir nota fiscal de venda de argila. Além disso, providencie o certificado digital da empresa e o cadastro no emissor de notas.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Por fim, garanta a concessão de lavra na ANM e a licença ambiental de operação. Só então a operação tá pronta pra vender com tudo em dia.
Gestão financeira na extração de argila
A gestão financeira da extração de argila acompanha o ritmo da construção civil. Quando as obras desaceleram, as cerâmicas compram menos. Por isso, contratos com clientes fixos dão mais previsibilidade. Além disso, a recuperação das cavas precisa entrar no orçamento desde o início.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso a financiamento. Além disso, acompanhe o custo por tonelada produzida.
Em segundo lugar, controle os custos que mais pesam. Diesel, energia, explosivos, manutenção e frete concentram boa parte do orçamento. Da mesma forma, o preço segue o mercado internacional e o câmbio, o que pede proteção financeira.
Também vale entender a contabilidade da mina. Os gastos com pesquisa e desenvolvimento da jazida são recuperados pela exaustão, conforme o minério é extraído. Além disso, a empresa precisa provisionar o custo de fechamento da mina. Por isso, a contabilidade precisa acompanhar a vida útil da jazida.
Por fim, crie uma reserva pra anos difíceis. Queda do preço internacional, variação do câmbio, paralisações por licença e acidentes podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro operacional e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 0810-0/07
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 0810-0/07. Isso porque a CFEM, a folha e o ICMS pesam bastante na conta.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual vendendo argila pra cerâmicas. No Simples Nacional a alíquota efetiva fica em torno de 8,8%.
No Lucro Presumido, o IRPJ efetivo fica em 1,2% e a CSLL em 1,08% da receita. Somando 3,65% de PIS e Cofins, o total chega perto de 5,93%, sem contar o ICMS e a CFEM. Além disso, entra a contribuição previdenciária de 20% sobre a folha.
Ou seja, sem contar a folha, o Lucro Presumido parece mais barato que o Simples. Contudo, fora do Simples entra a contribuição de 20% sobre a folha, o que pode inverter a conta. Por isso, a simulação precisa incluir a folha real.
Além do regime, outras decisões fazem diferença. Por exemplo, comparar Simples e Lucro Presumido com a folha real, planejar a CFEM e controlar o volume autorizado. Também vale acompanhar a regulamentação do Imposto Seletivo, que começa a valer em 2027.
Perguntas frequentes sobre o CNAE 0810-0/07
Fabricar tijolos entra no CNAE 0810-0/07?
Não. A fabricação de produtos cerâmicos é indústria de transformação, com código próprio.
Caulim entra no CNAE 0810-0/07?
Não. A extração de caulim fica no CNAE 0810-0/05.
Qual é a CFEM da argila?
Depende do uso. Ela fica entre 1% e 2%, conforme a Lei nº 13.540/2017.
O CNAE 0810-0/07 pode ser MEI?
Não. A extração de argila não está entre as ocupações permitidas ao MEI.
Conclusão
O CNAE 0810-0/07 organiza a extração e o preparo da argila pra cerâmica e construção. No entanto, não aceita MEI e exige título da ANM, licença ambiental e recuperação da área.
Na parte dos impostos, a mineração paga CFEM, PIS, Cofins e ICMS. Além disso, o Simples pode ser vantajoso conforme a folha. Por isso, escolher o regime exige simulação, e não palpite.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você extrai argila ou quer abrir uma mineradora, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 3512-3/00 Transmissão de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3513-1/00 Comércio Atacadista de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3514-0/00 Distribuição de Energia Elétrica: Guia para Abrir e Tributar
- CNAE 3520-4/01 Produção de Gás e Processamento de Gás Natural: Guia para Abrir e Tributar
- CNAE 3520-4/02 Distribuição de Combustíveis Gasosos por Redes Urbanas: Guia para Abrir e Tributar