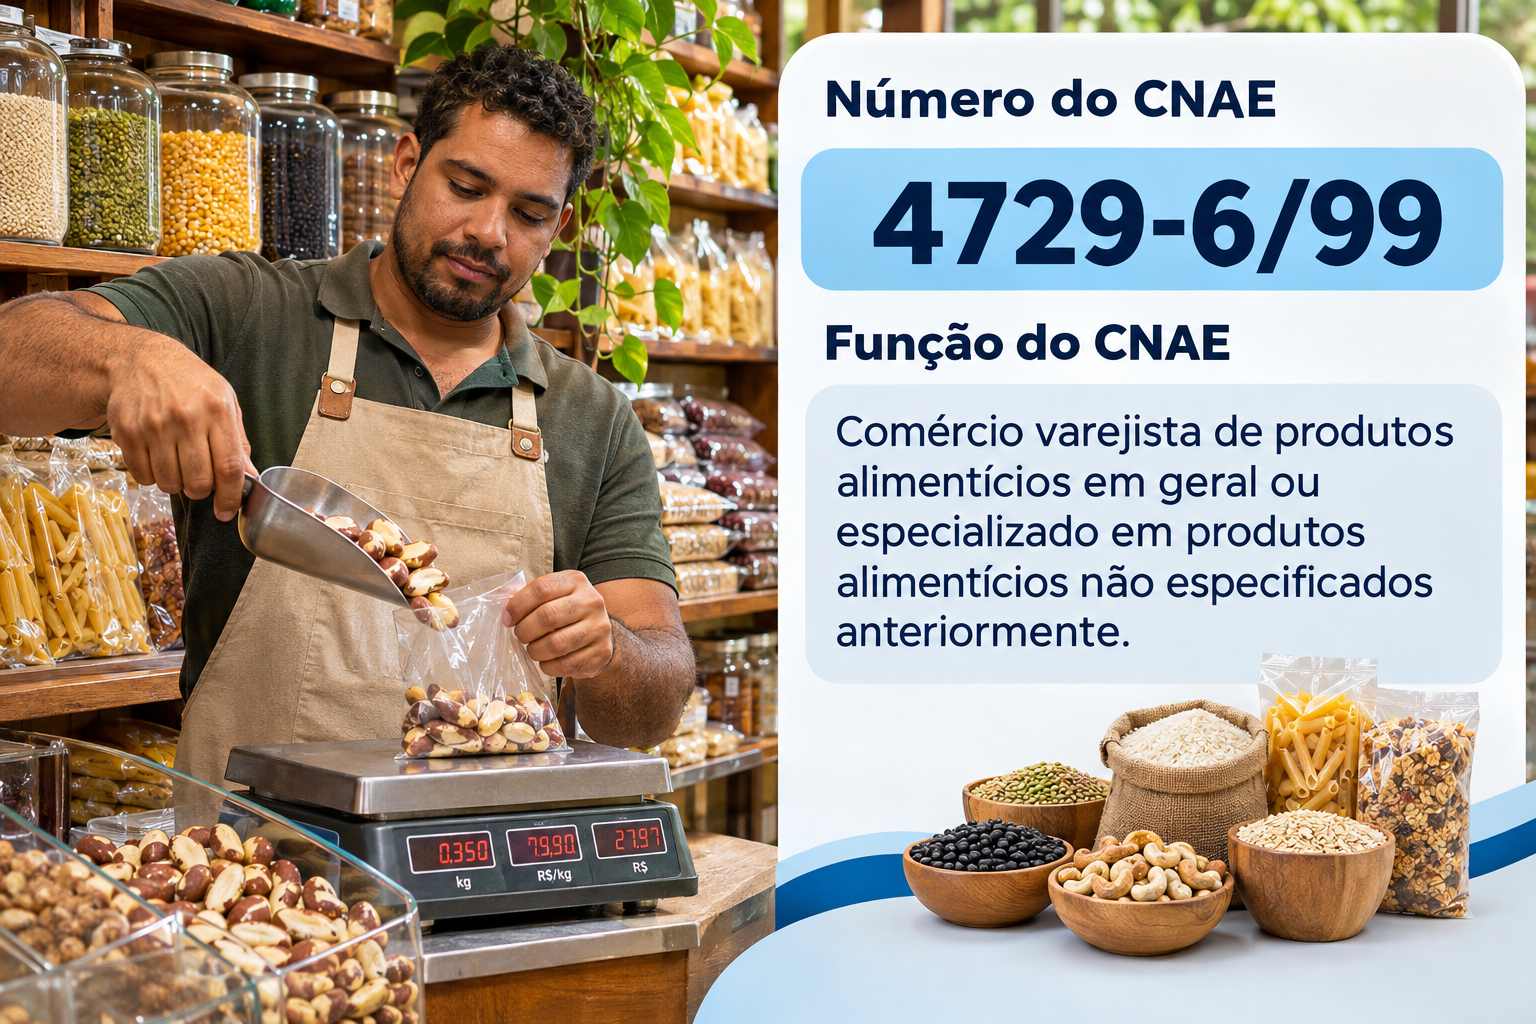
O CNAE 4729-6/99 é o código de quem tem loja de produtos naturais ou de alimentos especializados no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a cesta básica e o cashback.
Lojas de produtos naturais, de café em grão, de mel e de temperos vendem alimentos sem código próprio. Esse varejo usa este CNAE.
A indústria de alimentos é a maior do país. Segundo a Abia, citada pela Giro News, o setor faturou R$ 1,388 trilhão em 2025.
Foi uma alta de 8,02%, com 288 milhões de toneladas produzidas. Por isso, lojas de alimentos especializados têm muito produto pra explorar.
Por isso, entender o CNAE 4729-6/99 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4729-6/99
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Comércio varejista de produtos alimentícios em geral ou especializado em produtos alimentícios não especificados anteriormente”. Na estrutura da Concla/IBGE, ele fica na seção G, do comércio. Em seguida, vem a divisão 47, do comércio varejista. Depois, vêm o grupo 472 e a classe 47.29-6, de outros alimentos e de produtos do fumo.
Segundo a Concla, o código cobre o varejo de alimentos em geral ou especializados sem código próprio. Entram produtos naturais, cereais a granel, café, mel, temperos e congelados.
No varejo de alimentos, o CNAE certo pesa muito. Afinal, ele define o regime, as licenças e o tratamento de cada produto na reforma.
Funções e atividades permitidas no CNAE 4729-6/99
O CNAE 4729-6/99 é o código residual do varejo de alimentos. Ou seja, ele recebe as lojas de alimentos que não se encaixam em padaria, açougue, hortifrúti ou mercado.
Primeiro, a loja compra de fabricantes, distribuidores e pequenos produtores. Em seguida, organiza o mix, muitas vezes com venda a granel. Depois, vende ao consumidor na loja, em feiras ou pela internet.
Além disso, entram as cestas de café da manhã e os sorvetes revendidos prontos. Do mesmo modo, as lojas de congelados e de suplementos alimentares costumam ficar aqui.
Atividades que não se enquadram no CNAE 4729-6/99
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, os minimercados e mercearias ficam no CNAE 4712-1/00. Da mesma forma, as lojas de conveniência usam o CNAE 4729-6/02.
Também ficam de fora as sorveterias com consumo no local, no CNAE 5611-2/03, e os medicamentos fitoterápicos, no CNAE 4771-7/01.
O CNAE 4729-6/99 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz três ocupações ligadas ao CNAE 4729-6/99. São elas: comerciante de cestas de café da manhã independente, comerciante de produtos naturais independente e sorveteiro independente.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ICMS. Ou seja, é um bom começo pra quem tem uma loja de alimentos especializados em pequena escala.
Vale acompanhar uma novidade. Em outubro de 2026, o Congresso aprovou o PLP 186/2026. Ele sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil em 2028. Contudo, o texto ainda depende de sanção.
Por outro lado, quem passa do limite, contrata mais gente ou amplia a loja precisa virar microempresa. Nesse caso, o Simples Nacional costuma ser o caminho natural.
Tributação do CNAE 4729-6/99
A tributação do CNAE 4729-6/99 depende de duas perguntas. Primeiro, qual é o tipo de alimento vendido? Depois, qual é o regime tributário da loja?
Como pessoa jurídica, a loja escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Além disso, toda venda ao consumidor precisa de NFC-e ou nota fiscal.
No PIS e na Cofins, o mix mistura regras. Alguns itens, como café e cereais, têm alíquota zero, enquanto outros seguem a regra geral. Por isso, a NCM de cada produto define o tributo.
No ICMS, muitos produtos chegam com substituição tributária, já retida pelo fornecedor. A base é o Convênio ICMS 142/2018 e as regras de cada estado. Por isso, a loja não recolhe esse ICMS de novo na venda.
Vale um cuidado com a venda a granel. Fracionar e embalar alimentos na loja exige boas práticas e rotulagem com validade e alergênicos. Por isso, a vigilância sanitária fiscaliza de perto.
Outro ponto são os suplementos. Suplementos alimentares têm regras próprias da Anvisa, com registro ou notificação. Por isso, a loja só deve vender produtos regularizados.
No Lucro Presumido, a presunção pra revenda é de 8% pro IRPJ e 12% pra CSLL. Já o PIS e a Cofins somam 3,65% da receita, sem créditos.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 4729-6/99
No Simples Nacional, o CNAE 4729-6/99 vai pro Anexo I, como comércio. A regra vale enquanto a receita ficar dentro do limite de R$ 4,8 milhões.
Contudo, o monofásico e o ICMS-ST precisam ser separados no PGDAS pra reduzir o DAS. Já a alíquota zero dos alimentos não sai do DAS.
No Anexo I, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo I: comércio
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,30% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 9,50% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 10,70% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,30% | 87.300,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 19,00% | 378.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 8,82%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 8.820 de DAS.
| Atenção: na loja de alimentos, o PGDAS precisa separar produtos monofásicos e com ICMS-ST. Sem isso, a loja paga PIS, Cofins e ICMS duas vezes. |
O que é Fator R e por que ele não vale pro CNAE 4729-6/99
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4729-6/99, porque o comércio fica no Anexo I, que não depende da folha.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços como consultoria ou marketing pra fornecedores, essas receitas podem cair no Anexo V. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 4729-6/99
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o varejo de alimentos. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 4729-6/99 é a cesta básica. A LC 214/2025 zera a CBS e o IBS de vários alimentos do Anexo I, como café, cereais e farinhas.
Outros alimentos têm redução de 60%, e bebidas alcoólicas e açucaradas pagam Imposto Seletivo, embutido no preço. Por isso, o cadastro de cada produto vai definir o imposto da venda.
Vale olhar também o cashback. Famílias de baixa renda do CadÚnico vão receber de volta parte da CBS e do IBS. Pra isso, o CPF precisa estar na nota. Por isso, o sistema da loja precisa registrar o CPF certo.
Do mesmo modo, o split payment vai separar o imposto no momento do pagamento com cartão e Pix. Por isso, o caixa da loja vai mudar, e o planejamento financeiro precisa considerar isso.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem usa um código residual precisa conferir cada produto. Afinal, a regra muda de um item pra outro.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4729-6/99, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, peça o alvará, a licença sanitária e o auto dos Bombeiros. A vigilância exige boas práticas, controle de pragas e equipamentos adequados pra cada produto.
Depois disso, organize a área de fracionamento e o estoque. Produtos a granel exigem recipientes fechados, controle de pragas e rotulagem. Por isso, a licença sanitária precisa cobrir essa área.
Também organize o cadastro de produtos. NCM, CEST e regra de PIS, Cofins e ICMS de cada item precisam estar certos no sistema. Por isso, a revisão do cadastro com o contador é essencial.
Por fim, organize o sistema de vendas e as maquininhas. NFC-e, balanças aferidas pelo Inmetro e meios de pagamento precisam estar integrados. Assim, a loja vende com segurança.
Passo a passo para abrir CNPJ com o CNAE 4729-6/99
Abrir uma empresa com o CNAE 4729-6/99 segue o processo da Redesim, com etapas próprias do varejo de alimentos. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “comércio varejista de produtos alimentícios em geral ou especializados”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, peça a inscrição estadual na Secretaria da Fazenda. Ela é indispensável pra registrar as compras e emitir a nota de venda. Além disso, faça a inscrição municipal e peça o alvará.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, peça a licença sanitária na vigilância local e o alvará dos Bombeiros. Por fim, organize o sistema de vendas com NFC-e e as maquininhas. Só então a loja tá pronta pra vender com tudo em dia.
Gestão financeira no varejo de alimentos especializados
A gestão financeira de uma loja de alimentos gira em torno de giro, perdas e prazo. A loja vende à vista ou no cartão e paga fornecedores a prazo. Por isso, o controle de estoque e de validade pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada linha de produto num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Compra das mercadorias, aluguel, embalagens, folha, perdas por validade e impostos concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com as perdas. Produtos vencidos, quebras e sobras corroem a margem sem ninguém perceber. Por isso, o controle de perdas precisa ser semanal.
Outro ponto são as taxas de cartão. Crédito, débito e vale-alimentação têm taxas e prazos diferentes. Por isso, negociar com as credenciadoras e incentivar o Pix ajuda o caixa.
Também vale entender a margem por produto. Alguns itens atraem cliente com margem baixa, enquanto outros sustentam o lucro. Por isso, o mix certo define o resultado da loja.
Vale olhar também o prazo médio. Se a loja paga o fornecedor antes de receber o cartão, o caixa aperta. Por isso, negociar prazos e antecipar recebíveis com cuidado protege o caixa.
Por fim, crie uma reserva pra meses difíceis. Alta de preços, perdas, furtos, concorrência dos supermercados e taxas de cartão podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4729-6/99
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4729-6/99. Isso porque o regime e a segregação no PGDAS mudam muito a conta.
Veja um exemplo ilustrativo. Pense numa loja com R$ 600 mil de receita anual. No Simples, pelo Anexo I, a alíquota efetiva fica perto de 7,19%, antes da segregação.
Agora pense que metade das vendas é de produtos com ICMS-ST ou monofásicos. Com a segregação correta no PGDAS, esses tributos saem do DAS dessas vendas, e a guia cai.
Já no Lucro Presumido, PIS, Cofins, IRPJ e CSLL somam perto de 5,93% da receita. Além disso, entra o ICMS próprio, com débito e crédito. Por isso, pra lojas pequenas, o Simples costuma vencer.
Por fim, o MEI vale pra quem fatura até R$ 81 mil por ano, com uma das ocupações permitidas. Contudo, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, revisar a NCM e o CEST de cada produto, segregar o monofásico e controlar as perdas. Também vale preparar o sistema pra cesta básica, o cashback e o split payment da reforma.
Perguntas frequentes sobre o CNAE 4729-6/99
O que entra no CNAE 4729-6/99?
O varejo de alimentos sem código próprio, como produtos naturais, cereais a granel, café, mel e temperos.
Mercearia entra no CNAE 4729-6/99?
Não. As mercearias e minimercados ficam no CNAE 4712-1/00.
O CNAE 4729-6/99 pode ser MEI?
Sim, pelas ocupações de comerciante de cestas de café da manhã independente, comerciante de produtos naturais independente e sorveteiro independente.
Pode ficar no Simples?
Pode, pelo Anexo I, até R$ 4,8 milhões. Contudo, a segregação do monofásico e do ICMS-ST no PGDAS é obrigatória.
Loja de produtos naturais pode ser MEI?
Pode, pela ocupação de comerciante de produtos naturais, até R$ 81 mil por ano.
Conclusão
O CNAE 4729-6/99 é o código de quem tem loja de produtos naturais ou de alimentos especializados. Além disso, aceita MEI, por ocupações como comerciante de produtos naturais e sorveteiro.
Nos impostos, vale olhar o Simples, o PIS e a Cofins de cada produto, o ICMS-ST e a reforma. Além disso, o código residual pede cuidado. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você vende alimentos ou quer abrir uma loja de produtos naturais, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 4729-6/01 Tabacaria: Guia para Abrir e Tributar
- CNAE 4729-6/02 Lojas de Conveniência: Guia para Abrir e Tributar
- CNAE 4729-6/99 Varejo de Outros Produtos Alimentícios: Guia para Abrir e Tributar
- CNAE 4732-6/00 Varejo de Lubrificantes: Guia para Abrir e Tributar
- CNAE 4741-5/00 Loja de Tintas: Guia para Abrir e Tributar