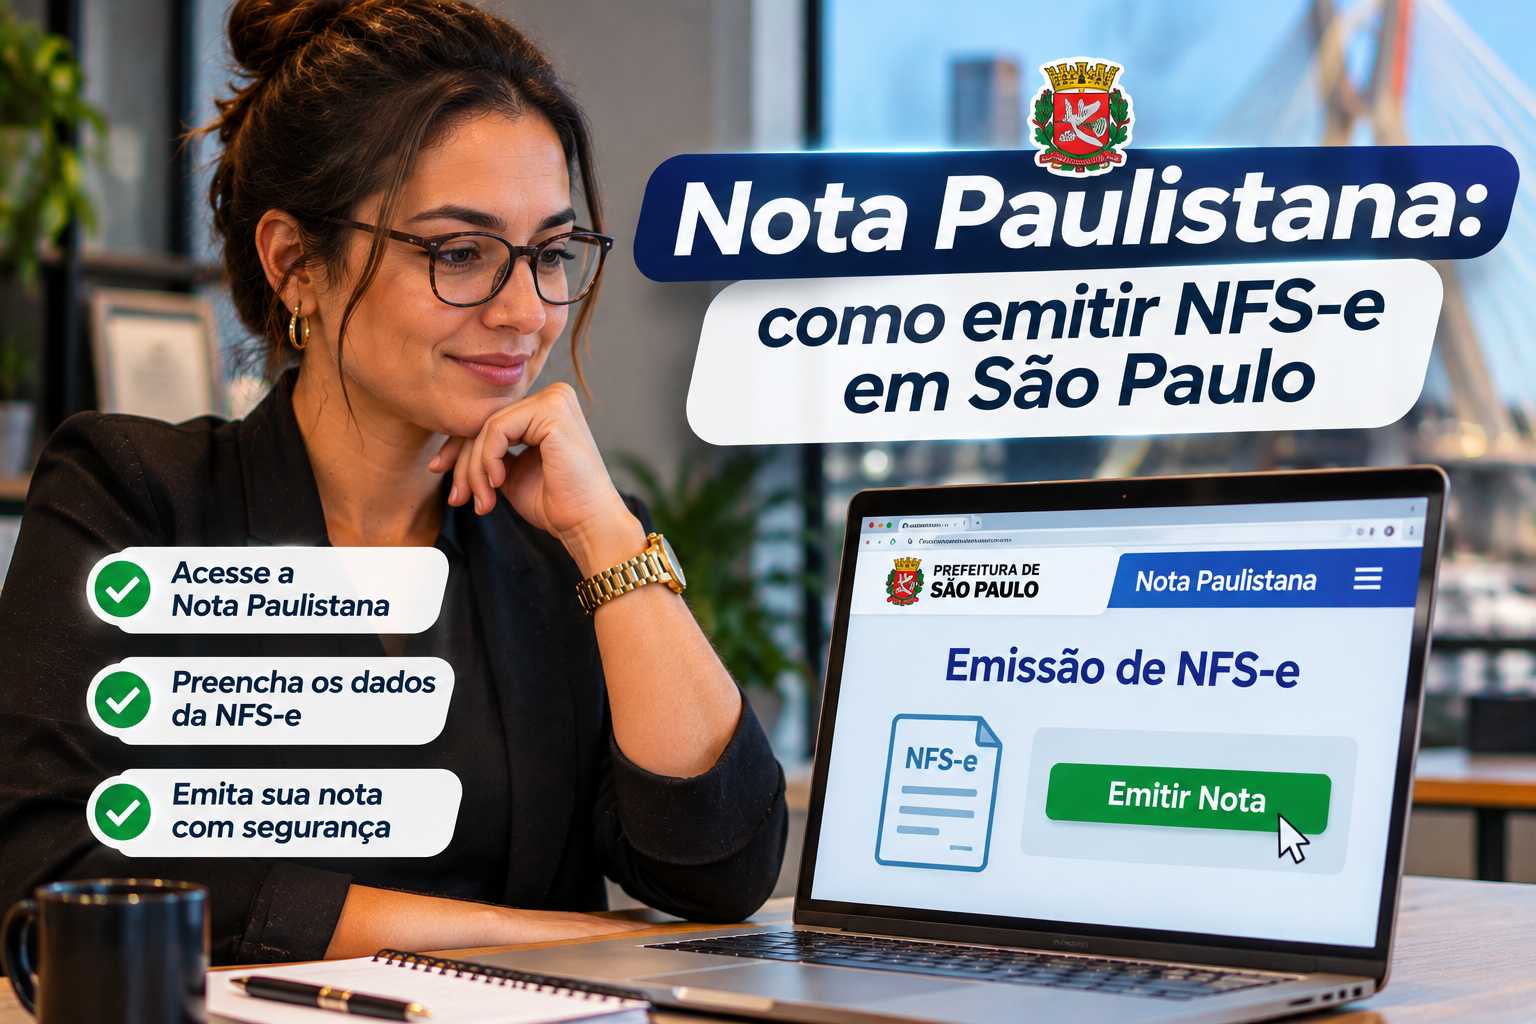
A Nota Paulistana é o nome popular do sistema de nota fiscal de serviço eletrônica da Prefeitura de São Paulo. Em 2026, a regra mudou. Empresas do Simples Nacional emitem pelo Emissor Nacional desde 1º de novembro. O MEI já usa o padrão nacional desde 2023. Por isso, a emissão na Nota Paulistana depende do seu enquadramento. Neste artigo, você vê quem emite onde, quais são os requisitos e o passo a passo.
Além disso, o guia mostra o que muda com IBS e CBS, como funciona o ISS retido e quais erros evitar. Em seguida, você confere três exemplos práticos, a visão do nosso fundador e um plano em cinco passos.
Nota Paulistana: o que é e para que serve
A prefeitura chama o serviço de Nota Fiscal de Serviços eletrônica, ou NFS-e. Por sua vez, segundo a Secretaria Municipal da Fazenda, a NFS-e é emitida por prestadores de serviços sujeitos ao ISS, imposto municipal. Já a venda de mercadorias é tributada pelo ICMS e segue outro caminho.
Na prática, a Nota Paulistana comprova a prestação do serviço e serve de base para o ISS. Também ajuda o tomador a contabilizar a despesa e a reter impostos quando a lei exige. Por isso, o documento precisa sair com o código de serviço correto e com o valor certo.
O nome tem uma origem simples. A prefeitura reúne o sistema no portal da Nota do Milhão, e muita gente chama o conjunto de Nota Fiscal Paulistana. Neste texto, usamos Nota Paulistana para o emissor municipal e Emissor Nacional para o sistema federal.
Quem ainda emite pela Nota Paulistana em 2026
A resposta mudou ao longo do ano. Também, em 2026, três grupos passaram a emitir pelo Emissor Nacional, e a Nota Paulistana ficou para outros casos. Por isso, vale conferir o seu grupo antes de abrir o sistema.
O primeiro grupo é o dos MEIs, que deixaram de usar a Nota Paulistana. Segundo a Prefeitura de São Paulo, em notícia de 31/08/2023, o MEI deixou de emitir pelo sistema municipal em 1º de setembro de 2023. Desde então, ele usa a NFS-e de padrão nacional, e não a Nota Paulistana.
O segundo grupo reúne autônomos e profissionais liberais com isenção do art. 1º da Lei 14.864/2008. Segundo a Prefeitura, em aviso republicado pela Ideal Softwares em 07/08/2026, o Emissor Nacional é obrigatório para eles desde 1º de agosto de 2026.
O terceiro grupo é o das empresas do Simples Nacional. De acordo com o boletim da Fazenda de outubro de 2026, elas emitem pelo Emissor Nacional desde 1º de novembro de 2026. Até 31/10/2026, o sistema municipal segue disponível para consulta e para emissão retroativa de fatos geradores daquela data.
E as demais empresas, como as do lucro presumido e do lucro real? As fontes que consultamos não tratam do caso de forma expressa. Dessa forma, em nossa leitura, elas continuam usando a Nota Paulistana. Por isso, confirme com a Prefeitura ou com o contador antes de mudar a rotina.
Nota Paulistana e o Emissor Nacional: o que mudou em 2026
O Emissor Nacional é o sistema da NFS-e de padrão nacional, mantido pelo governo federal. Assim, para as empresas do Simples, a mudança vem do Comitê Gestor do Simples Nacional. A Fenacon, em notícia de 29/10/2026, informa que a Resolução CGSN 191, de 4 de agosto de 2026, fixou o prazo de 1º de novembro.
Essa resolução revogou a anterior. Além disso, a Resolução CGSN 189/2026 previa a data de 1º de setembro de 2026. Assim, o prazo foi adiado em dois meses, como registra o Jornal Contábil em matéria de 12/08/2026.
A obrigação vale para microempresas e empresas de pequeno porte do Simples. Também alcança quem tem pedido de opção em análise, segundo a notícia da Ideal Softwares de 19/05/2026. Também, esse texto ainda cita a data de 1º de setembro, que foi superada pela resolução posterior.
Há um limite importante. Por sua vez, segundo o Portal Contábeis, em artigo de 29/04/2026, a NFS-e Nacional não vale para operações sujeitas só ao ICMS. Nesses casos, o documento é a NF-e ou a NFC-e. Assim, em operações mistas, a NFS-e cobre apenas a parte do serviço.
Exemplo prático 1: empresa do Simples que migra em novembro
Imagine uma consultoria do Simples Nacional em São Paulo. Até outubro, ela emitia as notas pela Nota Paulistana, com login da empresa. A partir de 1º de novembro de 2026, passa a emitir pelo Emissor Nacional.
Se esquecer uma nota de um serviço de outubro, a empresa ainda pode emiti-la de forma retroativa no sistema municipal. Segundo o boletim da Fazenda, o sistema segue aberto para isso. Além disso, o exemplo é hipotético e usa os prazos descritos pelas fontes.
Requisitos para emitir pela Nota Paulistana
Para emitir a Nota Paulistana, a empresa precisa cumprir alguns requisitos. Também, a página do serviço da Prefeitura lista três. O primeiro é ser prestador de serviços. Por outro lado, o segundo é estar formalizado, com CNPJ e CCM, o Cadastro de Contribuintes Mobiliários.
O terceiro requisito é ter Senha Web ou certificado digital válido. Por sua vez, segundo a mesma página, depois do cadastro a Prefeitura tem 30 dias para responder. Ainda de acordo com ela, a situação do CCM pode ser consultada na Ficha de Dados Cadastrais.
Uma ressalva: essa página é voltada ao MEI e traz texto de uma fase anterior. Por isso, trate a lista como referência geral e confirme no portal os requisitos do seu caso. Além disso, para dúvidas, a Prefeitura indica o telefone 156 e o canal Fale com a Fazenda.
Como emitir NFS-e na Nota Paulistana passo a passo
A Prefeitura mantém um passo a passo no material para o MEI, de 2020. Também, ele mostra a configuração inicial do sistema. Já a Omie, em texto atualizado em 28/02/2025, descreve a emissão da nota.
O primeiro passo é acessar o portal da Nota do Milhão e entrar com o CNPJ e a Senha Web, ou com o certificado digital. Depois, abra as configurações do perfil. Informe o nome fantasia e o código de serviço principal.
O segundo passo é conferir o regime tributário e pedir a autorização para emissão. Além disso, segundo o material da Prefeitura, a liberação é imediata e feita uma única vez. Em seguida, aparece o link de emissão de NFS-e no menu.
No terceiro passo, informe o CPF ou o CNPJ do tomador. Depois, confira o código de serviço e a descrição. Também informe o valor do serviço e marque se o ISS é retido. Por fim, clique em emitir para gerar a nota em PDF.
Esses textos são de datas diferentes e anteriores à migração do Simples. Por isso, as telas podem ter mudado, e o passo a passo serve como roteiro geral. Em caso de divergência, vale a orientação da Prefeitura.
Exemplo prático 2: empresa de lucro presumido na Nota Paulistana
Imagine uma agência do lucro presumido, que presta serviços a outra empresa. Ela entra no sistema com o certificado digital e abre a tela de emissão. Depois, informa o tomador e o código de serviço.
Segundo a Omie, nesse regime a tela pede também as retenções federais, como INSS, IRRF, PIS, COFINS e CSLL, quando aplicáveis. A agência confere os valores com o contador e só então emite. O exemplo é hipotético e usa os passos descritos pelas fontes.
Como emitir NFS-e pelo Emissor Nacional passo a passo
Quem migrou para o Emissor Nacional usa o endereço nfse.gov.br/EmissorNacional. Além disso, segundo o guia do Emissor Público Nacional, o acesso tem três formas. São elas o usuário e senha, o certificado digital e a conta gov.br.
Antes de emitir, entre em Configurações. Ali, confira a opção atual pelo Simples, que vem da Receita Federal. Também informe e-mail e telefone. Depois, escolha a Emissão Completa e siga os quatro passos do guia.
Assim, o primeiro passo traz as pessoas da nota: data de competência, prestador e tomador. O segundo trata do serviço, com o local da prestação, o Código de Tributação Nacional e a descrição. Dessa forma, no terceiro, você informa o valor, o ISSQN e as retenções.
O quarto passo é a revisão e a emissão. Depois disso, o sistema permite baixar o XML e o DANFSe em PDF. Também, segundo o guia, hoje só o prestador pode emitir a nota nesse sistema.
Nota Paulistana para MEI e autônomos: regras diferentes
O MEI segue um caminho próprio. Segundo a Agência Sebrae, em matéria de 30/08/2023, a emissão no padrão nacional é obrigatória para o MEI que presta serviço a empresas. Além disso, o papel foi dispensado.
Além disso, o acesso ao Emissor Nacional pode ser feito por três logins. No caso do gov.br, o representante legal precisa ter selo prata ou ouro, segundo a fonte. Depois, o MEI cadastra os dados da atividade e preenche e-mail e telefone.
Assim, para emitir, o MEI usa a Emissão Simplificada ou a Completa. Na simplificada, informa o CPF ou o CNPJ do cliente e o valor, usando serviços cadastrados como favoritos. Dessa forma, a completa é obrigatória em casos como exportação de serviços.
Também há uma regra de transição. Segundo a Prefeitura, o aplicativo MEI Nota Fácil deixou de funcionar em 1º de setembro de 2023. Ainda assim, a emissão retroativa e o cancelamento de notas antigas continuam no sistema municipal.
Também, no caso dos autônomos, a regra veio em 2026. Segundo o NetCPA, em coluna de 11/06/2026, a Instrução Normativa SF/SUREM 3/2026 exige a NFS-e de quem presta serviço habitual. Além disso, a regra vale desde 1º de agosto. O tomador também perde parte da rotina simplificada e precisa validar as notas.
Exemplo prático 3: MEI que presta serviço em São Paulo
Imagine uma designer MEI que atende uma empresa em São Paulo. Ela não usa a Nota Paulistana. Entra no Emissor Nacional com a conta gov.br de nível prata e abre a Emissão Simplificada.
Ela escolhe o serviço favorito, informa o CNPJ do cliente e o valor, e emite a nota. Se precisar cancelar uma nota emitida antes de setembro de 2023, volta ao sistema municipal. O exemplo é hipotético e usa as regras descritas pelas fontes.
Novo layout da Nota Paulistana: IBS e CBS
Desde 1º de janeiro de 2026, a Nota Paulistana tem dois layouts. Segundo as orientações da Fazenda, publicadas em 15/12/2025, o layout 1 segue sem os campos de IBS e CBS. Por outro lado, o layout 2 traz as informações de ISS, IBS e CBS.
O layout 1 aceita emissão online, por Web Service e por arquivo TXT. Assim, o layout 2 só aceita as duas primeiras formas. Segundo a Prefeitura, 2026 é um ano de teste. Também, a LC 214/2025 dispensa do recolhimento de IBS e CBS quem cumprir as obrigações acessórias.
A página de implantação informa que, em 02/01/2026, cerca de 31 mil notas já haviam sido emitidas com IBS e CBS. Além disso, novos códigos de serviço foram criados, e alguns antigos estão sendo encerrados.
Além disso, para o Simples, o cronograma é outro. Segundo o guia do Emissor Nacional e a Fenacon, o destaque de IBS e CBS começa em 1º de janeiro de 2027. A regra vale para fatos geradores a partir dessa data. Por isso, as empresas do Simples ainda têm tempo de se preparar.
Há mudanças recentes na Nota Paulistana. Segundo o LegisWeb, em 01/10/2026, o campo de valor total recebido passou a incluir reembolsos desde 1º de outubro. Também surgiram novas validações a partir de 30/09/2026. Além disso, a Prefeitura avisou que as consultas e exportações em TXT acabam em 01/08/2026, e o formato CSV segue disponível.
ISS e retenção na Nota Paulistana
O ISS é o imposto que incide sobre o serviço. Quem presta o serviço costuma recolher, mas a lei obriga alguns tomadores a reter o imposto. Por sua vez, segundo a Prefeitura, a base é o art. 9º da Lei 13.701/2003.
Por exemplo, pessoas jurídicas retêm o ISS em serviços como vigilância e fornecimento de mão de obra. Também há retenção quando o prestador não emite a nota exigida. Já o tomador fica dispensado em alguns casos, como o do MEI optante pelo SIMEI e o do autônomo estabelecido em São Paulo.
Também, para o Simples, a retenção usa as alíquotas dos Anexos III a VI da LC 123/2006. Se o prestador não informar a alíquota na nota, aplica-se a maior delas. Por isso, preencher a alíquota certa evita retenção a mais.
Além disso, essa página não informa as alíquotas gerais do ISS nem os prazos de recolhimento. Em nossa orientação prática, consulte a tabela de códigos de serviço da Prefeitura e o contador. Assim, você confere a alíquota do seu código.
Erros comuns ao emitir a Nota Paulistana
Em nossa leitura, o primeiro erro é usar o sistema errado. Quem é do Simples e emite a Nota Paulistana depois de 1º de novembro corre o risco de ter a nota recusada. Por isso, confirme o seu enquadramento a cada mudança de regime.
O segundo erro é escolher o código de serviço errado. Dessa forma, esse código define a alíquota e as regras de retenção. Também pode gerar bloqueio, já que a Nota Paulistana valida o código em alguns casos, como no grupo Evento, segundo o LegisWeb.
O terceiro erro é ignorar a retenção. Se o tomador deve reter o ISS e você marca que não, a nota pode sair com informação incorreta. Por fim, o quarto erro é perder o acesso, com Senha Web bloqueada ou certificado vencido, na hora de emitir.
O que as fontes mostram sobre a Nota Paulistana
As fontes concordam em quatro pontos. Primeiro, o MEI emite pelo padrão nacional desde 2023. Segundo, os autônomos isentos usam o Emissor Nacional desde 1º de agosto de 2026. Terceiro, a Nota Paulistana ganhou o layout com IBS e CBS. Quarto, o Simples migra para o Emissor Nacional.
Há divergências. A Ideal Softwares, em 19/05/2026, e o blog NotaGateway ainda citam 1º de setembro para o Simples. Também, a Fazenda, em boletim de outubro, e a Fenacon citam 1º de novembro. Adotamos a data mais recente, que vem do boletim da própria Prefeitura.
Também há lacunas. Não conseguimos abrir a página da Prefeitura sobre o uso do Emissor Nacional. Também não encontramos a regra expressa para o lucro presumido e o lucro real, e as telas descritas vêm de textos anteriores. Por isso, o contador e o portal da Prefeitura são a referência final.
A visão de Renato de Paiva Ramos sobre a Nota Paulistana
Segundo Renato de Paiva Ramos, fundador da RR HUB, a mudança de sistema pega muita empresa desprevenida. Em sua leitura, o risco não está na tecnologia, e sim em não saber qual sistema usar em cada mês.
Ele também destaca que a nota fiscal é o ponto de contato entre o serviço prestado e o imposto. Para ele, um erro de código ou de retenção vira problema fiscal mais tarde. Assim, a revisão feita antes de emitir custa menos do que a correção.
Por fim, Renato de Paiva Ramos recomenda que a empresa mantenha uma rotina de conferência com o contador. Em sua visão, definir quem emite, onde emite e quem revisa evita retrabalho em fevereiro e em dezembro.
Esta é uma paráfrase e depende da aprovação do Renato de Paiva Ramos antes da publicação.
Plano em cinco passos para emitir a Nota Paulistana
No primeiro passo, descubra o seu enquadramento: MEI, Simples, autônomo ou outro regime. Em seguida, no segundo passo, confirme qual sistema vale para você, o Emissor Nacional ou a Nota Paulistana. Além disso, confira se o CCM está ativo.
Dessa forma, no terceiro passo, garanta o acesso: Senha Web, certificado digital ou conta gov.br. Depois, no quarto passo, defina os códigos de serviço e as regras de retenção com o contador. Por fim, no quinto passo, emita uma nota de teste e crie uma rotina mensal de conferência.
Perguntas frequentes sobre a Nota Paulistana
O que é a Nota Paulistana?
É o nome popular do sistema de NFS-e da Prefeitura de São Paulo. Os prestadores de serviço usam a Nota Paulistana para emitir a nota fiscal eletrônica do ISS.
A Nota Paulistana ainda funciona em 2026?
Sim, para algumas situações. O sistema municipal segue disponível para consulta e emissão retroativa, e, em nossa leitura, para empresas de outros regimes.
Empresa do Simples ainda emite pela Nota Paulistana?
Não, desde 1º de novembro de 2026. Segundo o boletim da Fazenda, a emissão passou para o Emissor Nacional. O sistema municipal serve para consulta e emissão retroativa até 31/10/2026.
O MEI emite pela Nota Paulistana?
Não. Desde 1º de setembro de 2023, o MEI emite a NFS-e de padrão nacional, pelo portal gov.br/nfse ou pelo aplicativo NFS-e-Mobile.
Preciso de certificado digital para emitir?
Na Nota Paulistana, a Prefeitura pede Senha Web ou certificado digital. No Emissor Nacional, o acesso pode ser por usuário e senha, certificado ou conta gov.br.
Quando começa o IBS e a CBS na nota?
No emissor municipal, os campos existem desde 1º de janeiro de 2026, em ano de teste. Para o Simples, o destaque vale para fatos geradores a partir de 1º de janeiro de 2027.
Posso emitir NFS-e para venda de mercadoria?
Não. Segundo a Prefeitura e o Portal Contábeis, a venda de mercadorias segue o ICMS e usa NF-e ou NFC-e. A NFS-e cobre o serviço.
Quem retém o ISS na nota?
Em alguns casos, o tomador. A Lei 13.701/2003 lista as hipóteses, e o MEI optante pelo SIMEI e o autônomo de São Paulo estão entre os dispensados de retenção.
Precisa de ajuda com a Nota Paulistana?
Em geral, o empresário descobre a regra nova quando a nota é recusada. Por isso, vale revisar o sistema, o código de serviço e a retenção com o contador. Assim, a emissão deixa de ser uma dúvida mensal e vira rotina.
A RR Soluções Contabilidade cuida da rotina fiscal de empresas e de MEIs em São Paulo. Assim, orientamos você a emitir a nota no sistema certo e a manter as obrigações em dia. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e emita a sua nota sem dor de cabeça.
Fale com um especialista da RR Soluções e emita a Nota Paulistana do jeito certo.

- Nota Paulistana: como emitir NFS-e em São Paulo
- Como abrir um CNPJ em 2026: custos, prazos e documentos
- Engenheiro PJ: como abrir empresa e escolher o regime
- Autônomo: direitos, impostos e quando vale virar PJ
- Como calcular o INSS do salário: exemplos práticos