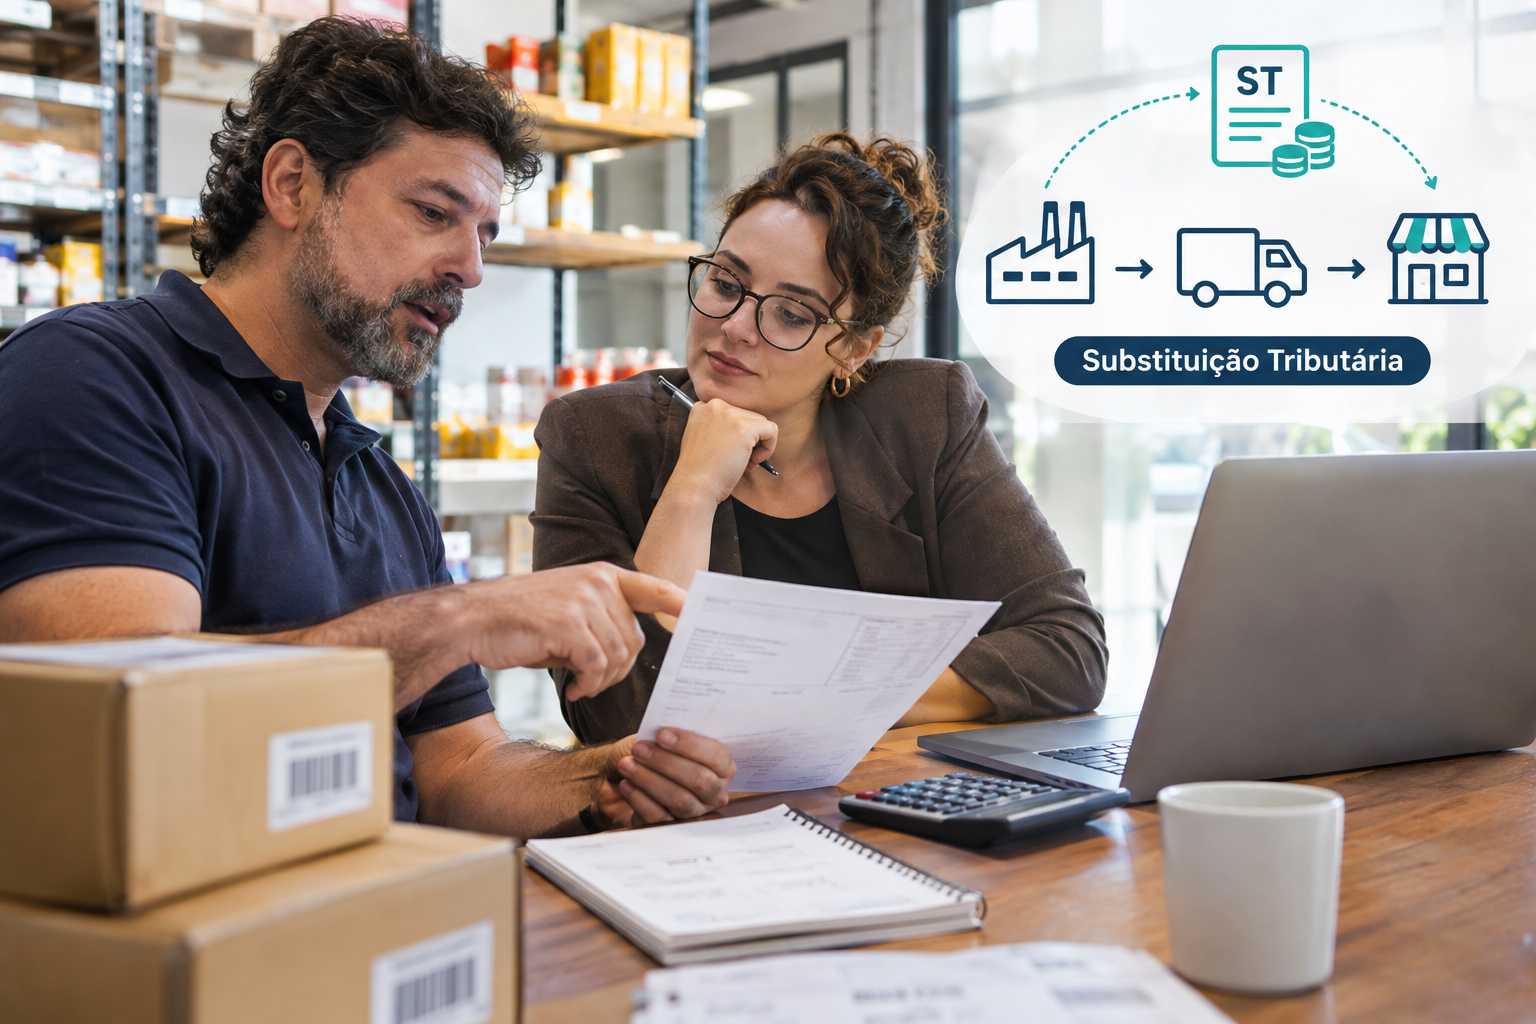
A substituição tributária é o regime em que um contribuinte da cadeia recolhe antecipadamente o ICMS das etapas seguintes. Em geral, esse contribuinte é o fabricante ou o importador. Em outras palavras, o imposto de quem revende o produto já chega pago na nota fiscal de compra. Por isso, o lojista que compra mercadoria com ST não deve recolher o ICMS de novo na revenda. Contudo, ele precisa registrar tudo do jeito certo para não pagar em dobro.
Neste guia, você entende o conceito e a diferença entre substituto e substituído. Em seguida, vê os tipos de ST, os produtos incluídos e o cálculo com a MVA. Depois, aprende o que muda para o Simples Nacional e para o MEI, como pedir ressarcimento e como a reforma tributária encerra o regime. Por fim, acompanha três exemplos práticos e um plano em cinco passos.
Substituição tributária: o que é e como funciona
Primeiro, vale a definição. Também, segundo a Conta Azul, em texto de 06/11/2025 e atualizado em 03/08/2026, a ST é um regime de recolhimento antecipado. Um contribuinte da cadeia paga o imposto em nome dos demais. Assim, a base é a Constituição, regulamentada pela Lei Complementar 87/1996, a Lei Kandir.
O objetivo da substituição tributária é prático. Segundo a Focus NFe, em texto de 03/07/2026, o estado concentra a cobrança em poucos contribuintes, em vez de fiscalizar milhares de varejistas. Dessa forma, a arrecadação fica mais eficiente e a sonegação cai. Dessa forma, o imposto é uma estimativa do que seria devido até a venda ao consumidor final.
No ICMS comum, cada participante paga a sua parte. Por outro lado, na ST, um elo antecipa o valor dos seguintes. Segundo a Tributei, em texto de 15/04/2026, a ST não é um imposto adicional, e o consumidor final não paga duas vezes.
Substituição tributária na prática: substituto e substituído
A substituição tributária tem dois papéis. Segundo a Conta Azul, o substituto tributário é quem antecipa o recolhimento, como o fabricante, o importador ou o primeiro elo da cadeia. Por outro lado, o substituído é o distribuidor, o atacadista ou o varejista, que recebe o produto com o imposto pago.
Na prática, o substituto calcula, retém e repassa o ICMS ao fisco, segundo a Focus NFe. O substituído, por sua vez, compra com o imposto embutido no preço e, em regra, não recolhe novo ICMS na venda ao consumidor final. Esse é o caso de supermercados, lojas e bares.
Há uma consequência para o caixa. Segundo a Conta Azul, a antecipação pode pressionar o substituto, que paga antes de vender. Por isso, o preço da nota de compra costuma ser mais alto. Além disso, o lojista deve olhar o custo total, e não apenas o destaque do imposto.
Os três tipos de substituição tributária
A substituição tributária para frente é a mais comum. Também, segundo a Tributo Devido, em texto de 11/05/2026, ela antecipa o imposto das etapas seguintes sobre uma venda futura presumida. A Focus NFe cita combustíveis, bebidas, automóveis e cigarros como exemplos.
A ST para trás é outra modalidade. Nela, a cobrança é adiada e um participante posterior assume o pagamento das operações anteriores. Por sua vez, segundo a Focus NFe, é comum em matérias-primas, produtos agrícolas e sucata. A mesma fonte trata o termo como sinônimo de diferimento, mas juridicamente os institutos são distintos.
A terceira é a ST concomitante. Aqui, o imposto é recolhido por um terceiro no momento da operação. O exemplo da Focus NFe é o frete, em que a empresa que contrata o transporte recolhe o ICMS durante a prestação. Também, para o comércio, porém, a ST para frente é a que mais pesa.
Quais produtos têm substituição tributária
A lista de produtos é extensa. Além disso, segundo a Conta Azul, o regime costuma incluir combustíveis, bebidas, cigarros, autopeças, cosméticos, medicamentos, eletrônicos, materiais de construção e alimentos industrializados. A Focus NFe fala em 25 segmentos de mercadorias industrializadas no Anexo I.
Para saber se um item entra, a conta é objetiva. Segundo a Conta Azul, deve-se consultar o NCM, o Convênio ICMS 142/2018, a legislação do estado e o CEST. Dessa forma, o Convênio traz a regulamentação nacional e a lista oficial de produtos, segundo a Focus NFe.
Contudo, cada estado tem a sua lista. Segundo a Tributo Devido, os regulamentos estaduais definem os produtos e as MVAs. Por isso, o mesmo item pode ter ST em um estado e não ter em outro. Assim, a conferência deve ser feita para o estado de origem e para o de destino.
MVA e base de cálculo: como se chega ao valor
A MVA é a margem de valor agregado. Segundo a Tributo Devido, ela é o percentual de lucro presumido que o fisco atribui à cadeia até o consumidor. Além disso, cada estado publica as MVAs por produto. Em outras palavras, a MVA estima o quanto o preço sobe até a prateleira.
Há também a MVA ajustada. Por sua vez, segundo a Tributei, ela corrige a diferença entre a alíquota interestadual e a interna nas vendas entre estados. A fórmula é a MVA original mais 1, vezes 1 menos a alíquota interestadual, dividido por 1 menos a alíquota interna, menos 1.
O erro mais comum é usar a MVA original em operação interestadual, segundo a Tributei. Além disso, a Focus NFe cita o Preço Médio Ponderado ao Consumidor Final, o PMPF, como outra forma de estimar a base. Portanto, o sistema da empresa precisa conhecer a regra de cada produto.
Como calcular a substituição tributária
A conta da substituição tributária tem quatro passos, segundo a Tributei. Primeiro, soma-se o produto, o IPI, o frete, o seguro e as despesas, menos os descontos. Em seguida, aplica-se a MVA sobre essa soma para chegar à base da ST. Depois, multiplica-se a base pela alíquota interna do estado de destino.
Por fim, subtrai-se o ICMS da própria operação do substituto. O que sobra é o ICMS-ST a recolher. Também, segundo a Tributo Devido, a fórmula geral é a base da ST vezes a alíquota interna, menos o ICMS próprio.
Exemplo prático 1: o cálculo em operação interna
Imagine uma indústria que vende um produto com ST por R$ 1.000 a um varejista do mesmo estado. Além disso, a alíquota interna é de 18%, e a MVA é de 40%. O ICMS próprio da indústria é de R$ 180, ou 18% de R$ 1.000.
A base da ST é de R$ 1.400, ou seja, R$ 1.000 vezes 1,40. O ICMS total presumido é de R$ 252, que equivale a 18% de R$ 1.400. Subtraindo o ICMS próprio, o ICMS-ST é de R$ 72. O cálculo é nosso, a partir da fórmula descrita pelas fontes.
No total, o varejista paga R$ 1.000 mais R$ 72 de ST, sem contar tributos como o IPI. O exemplo é hipotético e usa a fórmula e os percentuais descritos pelas fontes.
Substituição tributária no Simples Nacional e no MEI
O Simples Nacional também convive com a substituição tributária. Segundo a e-Auditoria, em texto de 16/09/2026, o ICMS fica dentro do DAS, mas a LC 123/2006 prevê exceções. Além disso, elas incluem a substituição tributária, a antecipação e o diferencial de alíquota nas compras interestaduais.
O optante pode ocupar dois papéis. Dessa forma, a empresa substituída compra com a ST já retida pelo fornecedor e não recolhe o imposto. Segundo a e-Auditoria, ela deve informar a receita de revenda como sujeita à ST no PGDAS-D. Assim, o ICMS correspondente sai do cálculo do DAS.
Já a empresa substituta paga o ICMS da própria operação dentro do Simples. Ela recolhe o ICMS-ST retido em guia separada, fora do DAS, segundo a mesma fonte. Também, a Focus NFe diz que o pagamento é feito por GNRE ou GARE.
Para o MEI, as fontes têm leituras diferentes. Além disso, a Tributei diz que, em geral, há dispensa, mas pede conferência na legislação do estado de destino. O Jornal Contábil, em texto de 26/09/2018, cita a Resolução CGSN 140/2018, inclusive o artigo 103 para o MEI. Portanto, confirme com o contador.
Exemplo prático 2: o mercado do Simples e a segregação
Imagine um mercado de bairro optante pelo Simples que fatura R$ 40.000 em revendas no mês. Desse total, R$ 10.000 vêm de produtos comprados com ST já retida. Assim, o mercado informa esses R$ 10.000 como receita sujeita à ST no PGDAS-D.
O ICMS é desconsiderado sobre essa parcela no DAS. Segundo a e-Auditoria, se o mercado lançasse tudo como revenda comum, pagaria ICMS dentro do DAS sobre um imposto já recolhido. Dessa forma, o erro não aparece na conferência de valores e se repete todo mês.
O exemplo é hipotético e usa a regra de segregação descrita pela fonte.
Substituição tributária na nota fiscal: CST, CSOSN e CFOP
A nota fiscal precisa mostrar a substituição tributária. Segundo a Conta Azul, a NF-e deve trazer o CST adequado e o destaque correto do ICMS-ST. A Tributo Devido cita os CSTs 10, 30, 60 e 70 para Lucro Real e Presumido, além de CFOPs da família 5.4xx e 6.4xx.
Além disso, no Simples Nacional, o código equivalente é o CSOSN. Segundo o Bling e a Contmatic, o CSOSN 500 corresponde ao CST 60 e acompanha o CFOP 5405. Por outro lado, o CFOP 5102 serve para a revenda sem ST. O guia do CFOP 5102 detalha esse ponto.
Há ainda as obrigações de escrituração. Segundo a Conta Azul, a empresa deve manter o SPED Fiscal consistente com as notas e guardar os documentos para eventual fiscalização. A Tributo Devido cita também a GIA-ST e declarações estaduais próprias.
Ressarcimento da substituição tributária pago a maior
A substituição tributária se baseia em um preço presumido. Por isso, o preço real pode ser menor. Segundo a Conta Azul, o contribuinte tem direito à restituição quando o fato gerador presumido não ocorre. Também, isso vale para devoluções, cancelamentos e vendas por valor inferior ao presumido.
O fundamento citado pela Tributo Devido é o Tema 201 do STF, no RE 593.849, de 2016. Além disso, a tese reconhece a restituição da diferença do ICMS pago a mais na ST para frente. O prazo é de cinco anos a partir do recolhimento, conforme o texto, que cita o artigo 168 do CTN.
O pedido segue o rito do estado. Segundo a Conta Azul, é preciso identificar o motivo, reunir os documentos e protocolar o requerimento na Secretaria da Fazenda. Assim, o valor pode voltar por abatimento em operações futuras ou por creditamento na escrituração.
Exemplo prático 3: o lote vendido abaixo do preço presumido
Imagine um lote de bebida cuja base presumida da ST foi de R$ 18.700, com alíquota de 18%. Também, o ICMS total recolhido foi de R$ 3.366, somando o ICMS próprio e a ST. Esses números seguem o exemplo da Tributo Devido.
Suponha que o lote seja vendido por R$ 15.000. O ICMS efetivo seria de R$ 2.700, ou 18% de R$ 15.000. Além disso, a diferença a recuperar é de R$ 666. O cálculo é nosso, a partir do exemplo da fonte.
Em São Paulo, porém, a regra pode ser mais dura. Segundo o NetCPA, em texto de 02/07/2026, a Secretaria da Fazenda endureceu a liberação e a transferência de créditos de ICMS-ST. Assim, o exemplo é hipotético e usa os números descritos pela fonte.
Substituição tributária e a reforma tributária: o fim até 2032
A reforma encerra a substituição tributária. Segundo o Portal Tributário, a LC 214/2025 prevê o fim progressivo da ST do ICMS, com eliminação completa até o fim de 2032. Também, a Lei Kandir, base do regime, deve ser revogada em 2033.
O motivo é a simplicidade. Segundo o Capital Aberto, em texto de 28/01/2025, a LC 214/2025 não prevê ST para o IBS, a CBS nem o Imposto Seletivo. Além disso, o texto cita o princípio da simplicidade da EC 132/2023.
O Portal Tributário lembra uma exceção. Dessa forma, os combustíveis continuam em regime especial, com recolhimento atribuído a refinarias, formuladores e importadores. Outros setores podem receber regimes específicos conforme a regulamentação futura.
Há ainda o estoque. Segundo o Capital Aberto, empresas com mercadoria com imposto retido em 31/12/2032 poderiam creditar o IBS em 12 parcelas mensais. Assim, a fonte cita o PLP 108/2024, que estava pendente de votação à época. Para o Simples, o estoque seria tratado por repetição de indébito.
Enquanto isso, os estados já mexem no regime. Também, segundo o NetCPA, São Paulo ampliou a retirada de produtos da ST. A medida faz parte de um programa iniciado em 2025, que prepara a transição para o IBS. Além disso, o texto não lista os produtos, e a data exata de 30/06/2026 é inferida.
Erros comuns na substituição tributária
O primeiro erro na substituição tributária é recolher o ICMS de novo na revenda. Quando o produto já veio com ST, o varejista não deve destacar nem pagar o imposto outra vez. Por outro lado, o segundo erro, no Simples, é lançar a receita no PGDAS-D como revenda comum, o que gera pagamento em dobro.
Além disso, muitas empresas usam a MVA original em operação interestadual. Segundo a Tributei, esse é um dos erros mais comuns. Também é frequente cadastrar o NCM errado, o que faz o sistema ignorar a ST.
A Amdjus, em texto de 20/01/2026, lembra um cuidado parecido com o PIS e a Cofins monofásicos. Os produtos de tributação monofásica ou de ST de PIS e Cofins também devem sair do PGDAS-D. Por fim, o pedido de ressarcimento fora do prazo de cinco anos perde o direito.
O que as fontes mostram sobre a substituição tributária
As fontes concordam em cinco pontos. Primeiro, a ST antecipa o ICMS de toda a cadeia. Segundo, há o substituto e o substituído. Terceiro, a MVA estima o preço final. Quarto, o Convênio 142/2018 e o NCM definem os produtos. Quinto, o regime termina com a reforma.
Já os pontos de divergência são menores. Além disso, a Focus NFe e a Tributo Devido tratam a ST para trás e o diferimento como a mesma coisa. Para o MEI, a Tributei fala em dispensa, e o Jornal Contábil cita o artigo 103 da Resolução CGSN 140/2018. Além disso, a Tributei apresenta dois resultados diferentes no mesmo texto.
Há ainda lacunas. Dessa forma, as fontes não detalham as MVAs por estado nem as listas de produtos. O texto do Convênio 142/2018 e o da LC 214/2025 também não foram abertos. Portanto, o regulamento do seu estado é a referência final.
A visão de Renato de Paiva Ramos sobre a substituição tributária
Segundo Renato de Paiva Ramos, fundador da RR HUB, a substituição tributária é o tema em que o pequeno comerciante mais perde dinheiro sem perceber. Assim, em sua leitura, o erro é silencioso e se repete todo mês.
Ele também destaca que a solução começa no cadastro. Também, em sua visão, o NCM e o CST corretos evitam a maior parte dos problemas. A revisão do cadastro vale mais do que corrigir nota a nota.
Por fim, Renato de Paiva Ramos recomenda tratar o fim da ST como oportunidade. Além disso, para ele, o empresário que arruma a base agora chega a 2033 com menos retrabalho e mais controle do custo.
Esta é uma paráfrase e depende da aprovação do Renato de Paiva Ramos antes da publicação.
Plano em cinco passos para a substituição tributária
No primeiro passo, liste os produtos que a empresa revende e confira o NCM e o CEST de cada um. Já no segundo passo, verifique no regulamento do seu estado quais itens têm ST. Em seguida, no terceiro passo, confirme se o CST ou o CSOSN da nota de compra indica que o imposto já foi retido.
No quarto passo, se a empresa é do Simples, revise como a receita é informada no PGDAS-D. Por fim, no quinto passo, levante os últimos cinco anos e veja se há ressarcimento a pedir, com o apoio do contador.
Perguntas frequentes sobre a substituição tributária
O que é substituição tributária?
É o regime em que um contribuinte da cadeia recolhe antecipadamente o ICMS dos demais, segundo a Conta Azul e a Focus NFe.
Quem paga a substituição tributária?
O substituto, em geral o fabricante ou o importador, recolhe o imposto. O substituído compra com o ICMS já pago, segundo a Focus NFe.
Quem tem substituição tributária deve pagar ICMS na revenda?
Em regra, não. O substituído revende sem novo destaque, segundo a Tributo Devido e a Conta Azul.
O que é MVA na substituição tributária?
É a margem de valor agregado, o percentual que estima o lucro da cadeia até o consumidor, segundo a Tributo Devido.
Como saber se um produto tem substituição tributária?
Consulte o NCM, o CEST, o Convênio ICMS 142/2018 e a legislação do estado, segundo a Conta Azul.
Empresa do Simples Nacional paga substituição tributária?
Pode pagar, se for substituta, por guia separada. A substituída informa a receita como sujeita à ST no PGDAS-D, segundo a e-Auditoria.
É possível pedir ressarcimento da substituição tributária?
Sim, quando o fato gerador presumido não ocorre ou o preço real é menor, em até cinco anos, segundo a Tributo Devido.
O que acontece com a substituição tributária na reforma tributária?
Ela acaba até o fim de 2032 e não existe para o IBS e a CBS, segundo o Portal Tributário e o Capital Aberto.
Seus produtos estão com o imposto certo?
Em geral, o empresário só descobre o erro de ST quando o imposto pesa no caixa ou quando o fisco cobra. Por isso, a revisão do cadastro deve vir antes. Assim, a ST deixa de ser um custo escondido e vira rotina.
A RR Soluções Contabilidade atende MEIs e pequenas empresas, e acompanha a Reforma Tributária. Assim, ajudamos você a conferir o NCM, a separar as receitas no PGDAS-D e a pedir ressarcimento quando houver. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e revise hoje o cadastro de produtos da sua empresa.
Fale com um especialista da RR Soluções e acerte a substituição tributária nas suas notas fiscais.

- Como Receber a Restituição do IR Mais Rápido
- Substituição Tributária (ST): O Que É e Como Funciona
- Optante pelo Simples Nacional: O Que Significa e Quais as Vantagens
- CFOP 5102: Quando Usar e Exemplos Práticos
- CNAE 9001-9/04 Produção de Espetáculos Circenses e de Marionetes: Guia para Abrir e Tributar