O CNAE 9329-8/99 é o código de quem atua como animador de festas, mágico ou em lazer similar no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive os regimes específicos do entretenimento.
Animadores de festas, mágicos, pedalinhos e marinas fazem parte do lazer de muita gente. Essas outras atividades de recreação têm código próprio.
O Brasil vive um recorde de abertura de empresas. Segundo o Sebrae, citado pela Agência Sebrae, foram 5,1 milhões de empresas abertas em 2025, alta de 18,6%.
Cerca de 96% são pequenos negócios, e 3,8 milhões são MEIs. Por isso, a demanda por serviços profissionais de apoio às empresas segue alta.
Por isso, entender o CNAE 9329-8/99 ajuda a se formalizar, ganhar clientes e pagar só o imposto necessário.
O que é o CNAE 9329-8/99
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
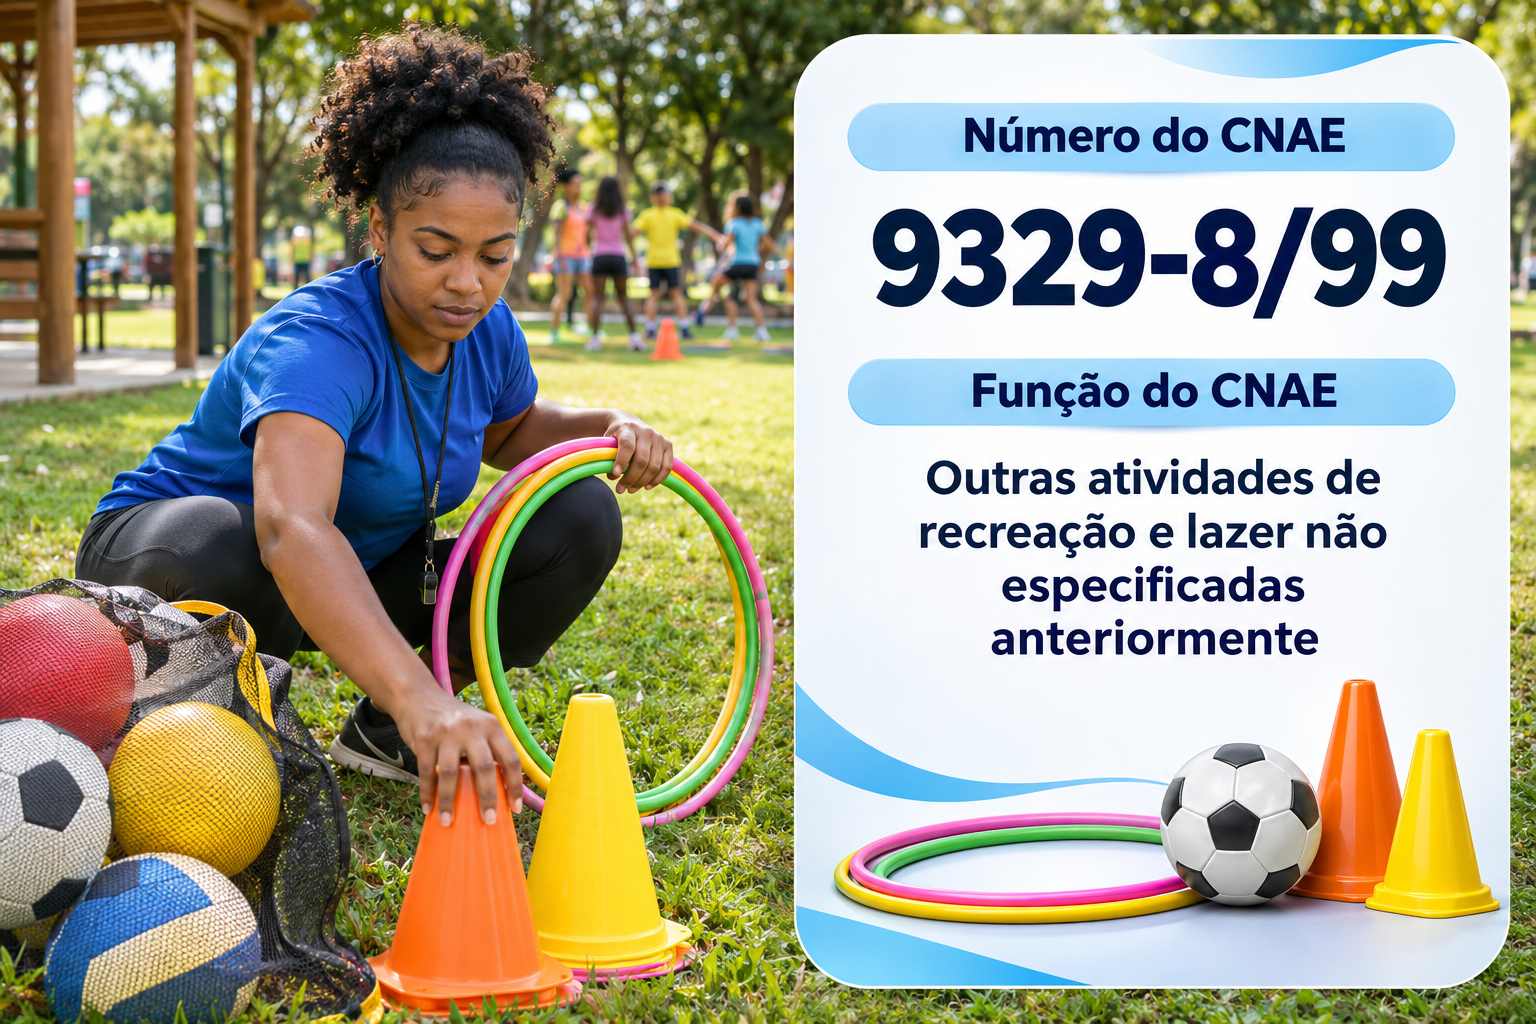
O nome oficial é “Outras atividades de recreação e lazer não especificadas anteriormente”. Na estrutura da Concla/IBGE, ele fica na seção R, de artes, cultura, esporte e recreação. Em seguida, vem a divisão 93, das atividades esportivas e de recreação e lazer. Depois, vêm o grupo 932 e a classe 93.29-8, das atividades de recreação e lazer não especificadas anteriormente.
Segundo a Concla, o código cobre as atividades de lazer sem código próprio. Isso inclui marinas, pedalinhos, karts recreativos, trenzinhos e passeios em charretes.
No lazer, o CNAE certo pesa muito. Afinal, ele define o anexo do Simples, o ISS, as licenças e o tratamento na reforma.
Funções e atividades permitidas no CNAE 9329-8/99
O CNAE 9329-8/99 é o código das outras atividades de lazer. Ou seja, ele recebe recreação sem código específico, como animação de festas.
Primeiro, o profissional fecha a data e o pacote com o cliente. Em seguida, faz a animação, o show de mágica ou opera a atração. Depois, recebe o valor combinado.
Além disso, entram marinas, aluguel de pedalinhos e feiras recreativas. Do mesmo modo, quem trabalha sozinho pode ser MEI, como animador de festas ou mágico.
Atividades que não se enquadram no CNAE 9329-8/99
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as casas de festas ficam no CNAE 8230-0/02. Da mesma forma, os parques de diversão usam o CNAE 9321-2/00.
Também ficam de fora os trens turísticos, no CNAE 4950-7/00, e as artes cênicas, no grupo 9001.
O CNAE 9329-8/99 pode ser MEI?
Sim, em parte. O Anexo XI da Resolução CGSN nº 140/2018 traz ocupações ligadas ao CNAE 9329-8/99. Entre elas, estão as de animador(a) de festas independente e mágico(a) independente.
Nesse caso, o limite hoje é de R$ 81 mil por ano, com no máximo um empregado. Além disso, o MEI paga um valor fixo mensal no DAS, com INSS e ISS. Ou seja, é um bom começo pra quem anima festas ou faz mágica sozinho em pequena escala.
Vale acompanhar uma novidade. A Lei Complementar nº 238/2026 foi publicada em 21 de outubro de 2026. Ela sobe o teto pra R$ 110 mil em 2027 e R$ 140 mil a partir de 2028. Além disso, a partir de 2027, o MEI pode ter até dois empregados com salário mínimo.
Por outro lado, quem passa do limite, contrata mais gente ou amplia o negócio precisa virar microempresa. Nesse caso, o Simples Nacional costuma ser o caminho natural.
Tributação do CNAE 9329-8/99
A tributação do CNAE 9329-8/99 depende de duas perguntas. Primeiro, quem presta o serviço é MEI ou empresa? Depois, qual é o regime tributário?
Quem trabalha sozinho pode ser MEI, na ocupação permitida. Já as empresas escolhem entre Simples Nacional, Lucro Presumido e Lucro Real.
Aqui está o ponto central. A recreação e a animação de festas paga ISS, em geral pelo item 12.17 da LC 116/2003. As alíquotas variam de 2% a 5%, conforme o município.
Vale um cuidado com as marinas. A guarda de embarcações pode cair em outro item de ISS. Por isso, cada serviço precisa ser conferido na nota.
Outro ponto são os equipamentos. Pedalinhos, karts e brinquedos precisam de manutenção e seguro. Por isso, a reserva pra troca entra no preço.
Também vale olhar a contratação. Animadores contratados por festa, sem vínculo, precisam de contrato claro. Por isso, a forma de pagamento evita riscos trabalhistas.
No PIS e na Cofins, o Lucro Presumido usa o regime cumulativo, de 3,65%. Já no Lucro Real, o regime não cumulativo, de 9,25%, gera créditos sobre os insumos.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 9329-8/99
No Simples Nacional, o CNAE 9329-8/99 fica, em regra, no Anexo III, como serviço de recreação. A regra vale até o limite de R$ 4,8 milhões por ano.
Ou seja, a alíquota começa em 6% e não depende do Fator R. Por isso, as empresas pequenas costumam começar no Simples.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: o MEI só cobre a ocupação de animador de festas e mágico. Por isso, empresas com equipe pedem microempresa e um bom planejamento do regime. |
O que é Fator R e por que ele não vale pro CNAE 9329-8/99
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 9329-8/99, porque a atividade fica, em regra, no Anexo III.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços do Anexo V, como consultoria, essas receitas podem depender do Fator R.
Reforma tributária e o CNAE 9329-8/99
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o lazer e o entretenimento. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 9329-8/99 é a alíquota. O lazer segue, em regra, a alíquota padrão de CBS e IBS.
Por outro lado, clientes empresas do regime regular tomam crédito sobre o serviço. Por isso, quem está no Simples pode avaliar recolher CBS e IBS por fora do DAS.
Vale lembrar também do ISS. Ele cai aos poucos entre 2029 e 2032, até ser extinto em 2033. Por isso, os contratos longos precisam prever a transição.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem trabalha como animador de festas ou mágico pode começar como MEI. Afinal, dá pra crescer com planejamento depois.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 9329-8/99, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, escolha entre MEI e empresa. O MEI cabe pra quem trabalha sozinho como animador de festas ou mágico, até o limite anual. Já equipes maiores pedem microempresa.
Depois disso, garanta o alvará, o AVCB dos bombeiros e os seguros. A Lei nº 13.425/2017 endureceu as regras de segurança.
Também organize o controle de receitas e as notas fiscais de cada serviço. Retenções e descontos precisam bater com o valor recebido. Assim, a empresa evita problemas com o fisco.
Por fim, contrate os seguros de responsabilidade civil. Danos a clientes e a terceiros são riscos reais da atividade. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 9329-8/99
Abrir uma empresa com o CNAE 9329-8/99 segue o processo da Redesim, com etapas próprias dos negócios de lazer. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “outras atividades de recreação e lazer não especificadas anteriormente”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos com os clientes e os controles de recebimento. Só então a empresa tá pronta pra faturar com tudo em dia.
Sazonalidade, público e fluxo de caixa
A gestão financeira de um negócio voltado ao lazer gira em torno da atração de público, da forte sazonalidade e do peso dos custos fixos, exigindo atenção redobrada porque feriados e férias concentram a receita, obrigando o caixa a cobrir os meses de baixa movimentação.
Separar rigorosamente as contas bancárias da empresa das finanças pessoais dos sócios simplifica a contabilidade e facilita o acesso ao crédito, devendo-se ainda monitorar os resultados de cada atração em centros de custo próprios. A documentação detalhada das operações também respalda pedidos de reequilíbrio orçamentário quando aplicável.
Custos operacionais, segurança e indicadores
Despesas com aluguel de espaços, folha de pagamento de colaboradores, equipes de segurança, consumo elétrico, manutenção de equipamentos e encargos tributários concentram a maior parcela do orçamento, demandando monitoramento constante para evitar prejuízos na margem.
Fatores operacionais como investimentos de longo prazo em infraestrutura, políticas de descontos legais, apólices de seguro de responsabilidade civil para visitantes e custos com energia impactam diretamente a estabilidade financeira. Relatórios gerenciais periódicos focados em margem por visitante, índice de ocupação e custos operacionais orientam decisões estratégicas com precisão.
Planejamento financeiro, reserva e conformidade
Projeções mensais de entradas e saídas previnem surpresas com tributos federais e obrigações trabalhistas, exigindo atualização sistemática e rigorosa do fluxo de caixa operacional.
Manter uma reserva financeira dedicada, aliada a seguros adequados e controle firme do endividamento, protege o empreendimento contra quedas abruptas de público, interdições temporárias e alta repentina de insumos. Por fim, preservar um arquivo digital organizado com contratos, alvarás e registros somado à revisão anual frente às mudanças regulatórias resguarda a empresa em auditorias.
Planejamento tributário para o CNAE 9329-8/99
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 9329-8/99. Isso porque a atividade é serviço, com presunção alta no Lucro Presumido.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual. No Simples, pelo Anexo III, a alíquota efetiva fica perto de 13,03%, já com o INSS patronal.
No Lucro Presumido, a presunção de serviços é de 32% pro IRPJ e pra CSLL. Somando IRPJ, CSLL, PIS, Cofins e um ISS de 3%, a carga passa de 14% da receita.
Além disso, no Presumido, o INSS patronal de 20% sobre a folha vem à parte. Ou seja, numa empresa desse porte, o Simples costuma sair mais barato.
Contudo, empresas grandes e com margem baixa podem ganhar no Lucro Real. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar cada receita no contrato e na nota, controlar as retenções e escolher bem o regime. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 9329-8/99
O que entra no CNAE 9329-8/99?
As atividades de lazer sem código próprio, como animação de festas, mágica, marinas, pedalinhos e karts recreativos.
Animador de festas pode ser MEI?
Sim, pela ocupação de animador de festas independente.
O CNAE 9329-8/99 pode ser MEI?
Sim, por ocupações como animador(a) de festas independente e mágico(a) independente.
Pode ficar no Simples?
Pode, em regra pelo Anexo III, com alíquota inicial de 6%.
A recreação terá redução na reforma?
Em regra, não. A recreação segue a alíquota padrão de CBS e IBS.
Conclusão
O CNAE 9329-8/99 é o código de quem atua como animador de festas, mágico ou em lazer similar. Além disso, aceita MEI pra animador de festas e mágico.
Nos impostos, vale olhar o MEI, o ISS e os contratos. Além disso, a reforma unifica ISS e ICMS no IBS até 2033. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você trabalha com recreação ou quer abrir uma empresa de recreação, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 8650-0/06 Fonoaudiologia: Guia para Abrir e Tributar
- CNAE 8650-0/07 Terapia de Nutrição Enteral e Parenteral: Guia para Abrir e Tributar
- CNAE 9329-8/99 Outras Atividades de Recreação e Lazer: Guia para Abrir e Tributar
- CNAE 8650-0/05 Terapia Ocupacional: Guia para Abrir e Tributar
- CNAE 8650-0/04 Fisioterapia: Guia para Abrir e Tributar