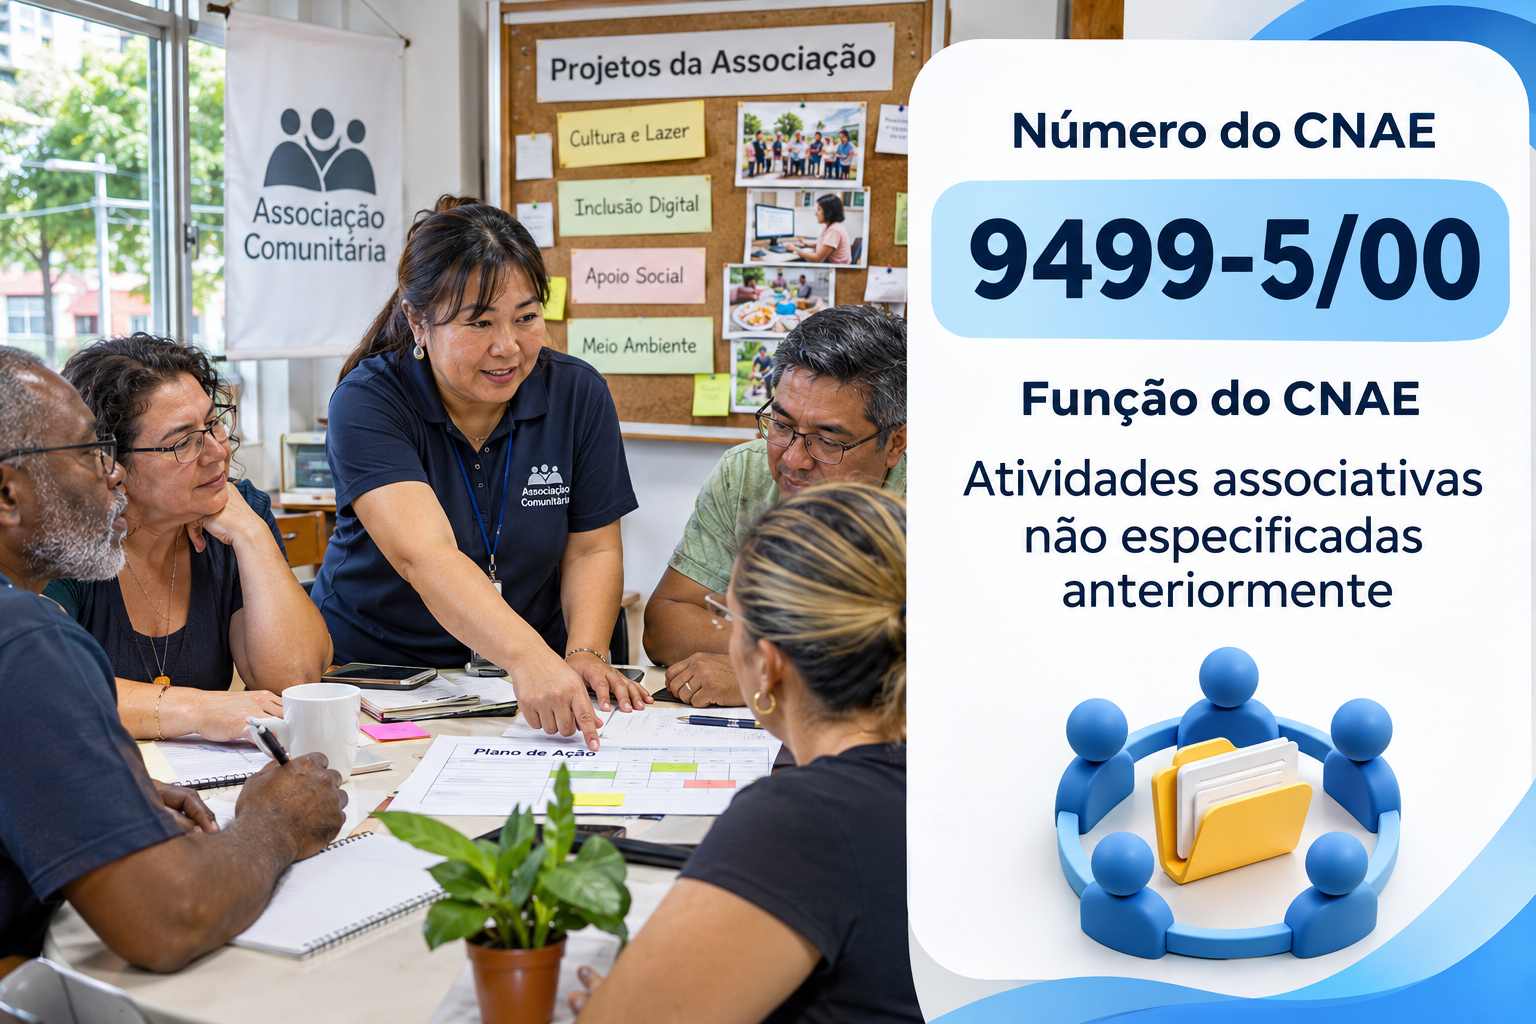
O CNAE 9499-5/00 é o código de quem administra associação de moradores, de pais ou similar no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as imunidades e isenções do terceiro setor.
Associações de moradores, de pais de alunos, de consumidores e grêmios estudantis também precisam de código. Essas outras associações têm código próprio.
O terceiro setor é enorme no país. Segundo o Mapa das OSC, do Ipea, o Brasil tinha 879.326 organizações da sociedade civil ativas até 2023.
Elas atuam em religião, cultura, defesa de direitos, representação de classe e muito mais. Por isso, a contabilidade dessas entidades tem regras próprias.
Por isso, entender o CNAE 9499-5/00 ajuda a se formalizar, ganhar clientes e pagar só o imposto necessário.
O que é o CNAE 9499-5/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Atividades associativas não especificadas anteriormente”. Na estrutura da Concla/IBGE, ele fica na seção S, de outras atividades de serviços. Em seguida, vem a divisão 94, das atividades de organizações associativas. Depois, vêm o grupo 949 e a classe 94.99-5, das atividades associativas não especificadas anteriormente.
Segundo a Concla, o código cobre associações sem código próprio. Isso inclui associações de consumidores, de pais de alunos, clubes estudantis e grupos de autoajuda.
Nas associações, o CNAE certo pesa muito. Afinal, ele aparece no estatuto, nas regras de isenção e nas imunidades.
Funções e atividades permitidas no CNAE 9499-5/00
O CNAE 9499-5/00 é o código das outras associações. Ou seja, ele recebe entidades que defendem causas ou interesses sem código específico.
Primeiro, a associação reúne os membros e define a finalidade. Em seguida, organiza ações, reuniões e projetos. Depois, presta contas em assembleia.
Além disso, entram fraternidades, movimentos ecológicos e apoio a grupos de autoajuda. Do mesmo modo, o Código Civil, nos artigos 53 a 61, trata das associações.
Atividades que não se enquadram no CNAE 9499-5/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a assistência social com alojamento fica no grupo 873. Da mesma forma, os clubes sociais e esportivos usam o CNAE 9312-3/00.
Também ficam de fora as ONGs de defesa de direitos, no CNAE 9430-8/00.
O CNAE 9499-5/00 pode ser MEI?
Não. O CNAE 9499-5/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra manter uma associação.
Na real, o Anexo XI não traz ocupação pra este código. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. Essas entidades nascem como associações ou organizações próprias, com estatuto. Por isso, o tema aqui é a entidade, e não o MEI.
Tributação do CNAE 9499-5/00
A tributação do CNAE 9499-5/00 depende de uma pergunta. A entidade tem fins lucrativos ou é uma associação sem fins lucrativos?
Na prática, quase todas essas entidades são associações ou organizações próprias. Elas não distribuem lucro e reinvestem tudo na finalidade.
Aqui está o ponto central. As entidades sem fins lucrativos podem ter isenção de IRPJ e CSLL, pela Lei nº 9.532/1997. Contudo, precisam cumprir requisitos, como seguir as regras de remuneração dos dirigentes.
Vale um cuidado com o PIS. Entidades sem fins lucrativos recolhem PIS de 1% sobre a folha de salários, pela MP nº 2.158-35/2001.
Outro ponto é a Cofins. As receitas próprias da atividade, como contribuições dos associados, costumam ser isentas. Contudo, vendas e serviços a terceiros podem ser tributados.
Também vale olhar a contabilidade. As entidades seguem a ITG 2002 e precisam de escrituração completa. Por isso, doações, convênios e gratuidades precisam ser registrados.
Vale um cuidado com as obrigações. Mesmo pequenas, as associações entregam ECF, DCTFWeb e EFD-Reinf, quando exigido. Por isso, a omissão gera multas.
Vale lembrar também da remuneração dos dirigentes. A lei permite pagar dirigentes em alguns casos, com limites e regras. Por isso, o estatuto precisa prever essa remuneração.
Outro ponto é a assembleia. Contas aprovadas em assembleia e parecer do conselho fiscal dão segurança à diretoria. Por isso, as atas precisam ser bem guardadas.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 9499-5/00
Quando é empresa, o CNAE 9499-5/00 pode ficar no Simples Nacional, em regra no Anexo III. A regra vale até o limite de R$ 4,8 milhões por ano.
Contudo, associações e fundações não podem optar pelo Simples. Por isso, a maioria das entidades fica fora dele e usa as regras de isenção.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: nas associações, a isenção depende de cumprir a lei. Por isso, estatuto, contabilidade e separação de receitas andam juntos. |
O que é Fator R e por que ele não vale pro CNAE 9499-5/00
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 9499-5/00, porque a atividade fica, em regra, no Anexo III.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços do Anexo V, como consultoria, essas receitas podem depender do Fator R.
Reforma tributária e o CNAE 9499-5/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante as associações. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 9499-5/00 são as imunidades. A EC 132/2023 levou pro IBS e pra CBS as imunidades da Constituição, como templos, partidos e sindicatos de trabalhadores.
Além disso, a LC 214/2025 traz regras próprias pras entidades sem fins lucrativos. Contudo, cada tipo de entidade precisa ser conferido.
Por outro lado, vendas e serviços a terceiros podem ser tributados. Por isso, a entidade precisa separar as receitas.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a associação precisa de contabilidade completa. Afinal, sem ela, a isenção fica em risco.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 9499-5/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, aprove o estatuto em assembleia e registre no cartório. Depois, obtenha o CNPJ e abra a conta da associação.
Depois disso, organize as atas, os livros e a prestação de contas aos associados. A transparência protege a isenção.
Também organize o controle de receitas e as notas fiscais de cada serviço. Retenções e descontos precisam bater com o valor recebido. Assim, a empresa evita problemas com o fisco.
Por fim, contrate os seguros de responsabilidade civil. Danos a clientes e a terceiros são riscos reais da atividade. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 9499-5/00
Abrir uma empresa com o CNAE 9499-5/00 segue o processo da Redesim, com etapas próprias das associações. Veja como funciona, na ordem certa.
Vale um esclarecimento antes. Na maioria dos casos, essa atividade nasce como associação, com estatuto, e não como empresa. Por isso, os passos abaixo tratam da organização da entidade.
Depois disso, registre o estatuto com a finalidade de “atividades associativas não especificadas anteriormente”. Guarde também a ata de eleição da diretoria. Logo após, registre o estatuto no cartório de pessoas jurídicas e obtenha o CNPJ.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos com os clientes e os controles de recebimento. Só então a empresa tá pronta pra faturar com tudo em dia.
Contribuições, doações e inadimplência
A gestão financeira de uma organização do terceiro setor gira em torno do recebimento de contribuições associativas, da captação de doações e da execução de projetos, exigindo controle rigoroso da inadimplência para garantir a sustentabilidade do fluxo de caixa.
Utilizar contas bancárias exclusivas para cada fonte de recurso simplifica a prestação de contas perante órgãos fiscalizadores, devendo-se monitorar os custos de cada iniciativa em centros de custo próprios. A organização documental detalhada também respalda a transparência exigida por editais e parceiros.
Custos operacionais, projetos e indicadores
Despesas com folha de pagamento de colaboradores, aluguel de sedes, eventos institucionais, campanhas de comunicação e encargos trabalhistas concentram a maior parcela do orçamento, demandando monitoramento constante para evitar desvios orçamentários.
Fatores operacionais como investimentos de longo prazo em infraestrutura, políticas de cobrança automatizada e contratação de apólices de seguro patrimonial impactam diretamente a estabilidade da entidade. Relatórios gerenciais periódicos focados em taxa de inadimplência, captação por trimestre e custos administrativos orientam decisões diretivas com precisão.
Fluxo de caixa, reserva e conformidade documental
Projeções mensais de entradas e saídas previnem surpresas com obrigações fiscais e trabalhistas, exigindo atualização sistemática e rigorosa do fluxo financeiro.
Manter uma reserva dedicada, aliada a seguros adequados e controle firme de endividamento, protege a instituição contra quedas repentinas em doações, corte de patrocínios e atrasos em repasses públicos. Por fim, preservar um arquivo digital organizado com atas, convênios e registros somado à revisão anual frente às mudanças legais resguarda a organização em auditorias.
Planejamento tributário para o CNAE 9499-5/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 9499-5/00. Isso porque a isenção depende de cumprir a lei todo ano.
Veja a lógica. A associação que cumpre os requisitos fica sem IRPJ e CSLL e paga PIS só sobre a folha. Já uma empresa paga todos os tributos.
Por outro lado, receitas de vendas e serviços a terceiros podem perder a isenção. Por isso, a entidade precisa separar cada receita.
Também vale cuidar das obrigações. ECF, EFD-Reinf e DCTFWeb continuam obrigatórias, mesmo com isenção. Por isso, o calendário precisa estar em dia.
Além do regime, outras decisões fazem diferença. Por exemplo, separar cada receita no contrato e na nota, controlar as retenções e escolher bem o regime. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 9499-5/00
O que entra no CNAE 9499-5/00?
As associações sem código próprio, como de moradores, de pais de alunos, de consumidores e clubes estudantis.
Associação de moradores precisa de contador?
Precisa. Mesmo com isenção, a associação entrega declarações e mantém escrituração.
O CNAE 9499-5/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Só se for empresa. Associações e fundações não podem optar pelo Simples Nacional.
Associação terá mudança na reforma?
As entidades sem fins lucrativos têm regras próprias na LC 214/2025. Contudo, vendas a terceiros podem pagar CBS e IBS.
Conclusão
O CNAE 9499-5/00 é o código de quem administra associação de moradores, de pais ou similar. No entanto, não aceita MEI.
Nos impostos, vale olhar a isenção e as obrigações. Além disso, a forma jurídica muda muito a carga. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você administra uma associação ou quer abrir uma associação, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 9329-8/02 Exploração de Boliches: Guia para Abrir e Tributar
- CNAE 9511-8/00 Manutenção de Computadores: Guia para Abrir e Tributar
- CNAE 9499-5/00 Outras Associações: Guia para Abrir e Tributar
- CNAE 8640-2/99 Outros Serviços Diagnósticos e Terapêuticos: Guia para Abrir e Tributar
- CNAE 8640-2/14 Bancos de Células e Tecidos Humanos: Guia para Abrir e Tributar