Além disso, a tabela IRRF 2026 define quanto de Imposto de Renda a empresa retém do salário e de outros rendimentos. As faixas continuam entre 0% e 27,5%, mas há uma novidade. Desde 1º de janeiro de 2026, uma redução zera o imposto de quem ganha até R$ 5.000 por mês. Entre R$ 5.000,01 e R$ 7.350, a redução é parcial. Acima disso, vale a tabela cheia.
Neste guia, você vê a tabela IRRF 2026 com as faixas, as alíquotas e a parcela a deduzir. Depois, entende as deduções, o redutor da Lei 15.270 e o passo a passo do cálculo. Por fim, confere o 13º salário, os erros comuns, a visão da RR e um plano em cinco passos.
O que é a tabela IRRF 2026 e quem usa
Também, o IRRF é o Imposto de Renda Retido na Fonte. Na prática, quem paga o rendimento calcula o imposto e desconta do valor, antes de pagar. Assim, o empregado recebe o salário líquido, e a empresa repassa o imposto à Receita Federal.
A tabela IRRF 2026 é a ferramenta desse cálculo. Assim, ela traz faixas de renda, uma alíquota para cada faixa e uma parcela a deduzir. Quem faz folha de pagamento usa a tabela IRRF 2026 todo mês. Por outro lado, o trabalhador a consulta para conferir o holerite.
Segundo a Fenacon, que reproduz as orientações da Receita, a mudança vem da Lei 15.270, de 26 de novembro de 2025. Além disso, a lei alterou as Leis 9.249 e 9.250, de 1995, e vale para o ano-calendário de 2026. A página não traz data de publicação.
Também é importante separar dois conceitos. Também, o IRRF é a retenção mensal. Já o Imposto de Renda da Pessoa Física, o IRPF, é o ajuste anual feito na declaração. Assim, a mesma lei mexe nos dois, mas este guia trata da retenção mensal.
Tabela IRRF 2026: faixas, alíquotas e parcela a deduzir
As faixas da tabela mensal são as mesmas de maio de 2025, segundo a Contabilizei, em texto de Nicoli Meira atualizado em 02/02/2026. A tabela IRRF 2026 aparece igual na Contabilidade.com, em texto de 17/03/2026, e na ContMatic, em texto de 28/10/2026.
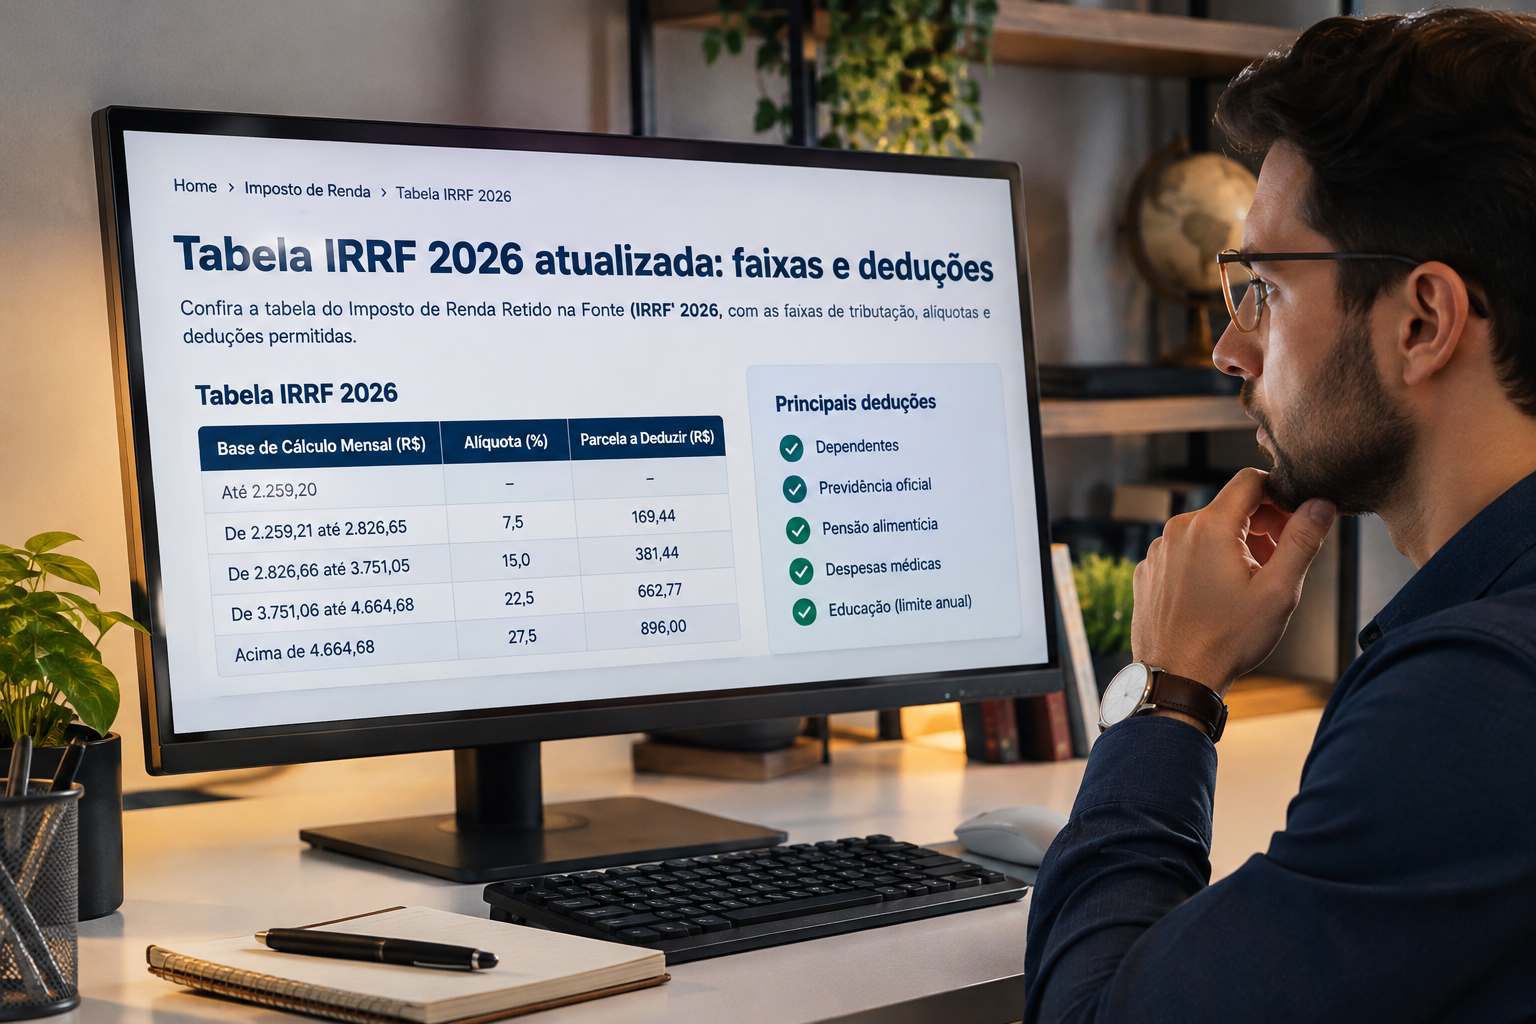
A base de cálculo até R$ 2.428,80 é isenta. De R$ 2.428,81 a R$ 2.826,65, a alíquota é de 7,5%, com parcela a deduzir de R$ 182,16. Além disso, de R$ 2.826,66 a R$ 3.751,05, a alíquota é de 15%, e a parcela é de R$ 394,16.
Na faixa seguinte, de R$ 3.751,06 a R$ 4.664,68, a alíquota é de 22,5%, com parcela a deduzir de R$ 675,49. Acima de R$ 4.664,68, a alíquota é de 27,5%, e a parcela a deduzir é de R$ 908,73.
Um detalhe importa muito. Também, a faixa se aplica à base de cálculo, e não ao salário bruto. A base é o rendimento depois das deduções. Por isso, a pessoa pode ganhar mais de R$ 4.664,68 e cair em uma faixa menor.
Há uma divergência de leitura. A Contabilizei diz que as bases passarão por ajustes para refletir a nova isenção, mas não informa novos valores. Assim, as outras duas fontes trazem a mesma tabela de 2025. Por isso, tratamos essa como a tabela IRRF 2026 vigente e pedimos conferência na página oficial da Receita.
Deduções da tabela IRRF 2026: dependente, pensão e simplificado
Antes de aplicar a alíquota, a empresa reduz a base de cálculo. Por sua vez, segundo a Contabilidade.com, entram nessa conta o INSS, os dependentes, a pensão alimentícia judicial e a previdência privada dedutível, quando houver. O texto não traz as alíquotas do INSS.
Além disso, segundo a Contabilidade.com e a ContMatic, a dedução por dependente é de R$ 189,59 por mês. A Contabilizei, por sua vez, não informa esse valor. Por isso, duas fontes sustentam o número, e vale conferir na tabela oficial.
Existe também o desconto simplificado. Segundo a ContMatic, ele é de R$ 607,20 por mês e substitui as deduções legais, sem se somar a elas. Também, a Fenacon explica a origem do valor. Ele equivale a 25% do limite da faixa isenta, de R$ 2.428,80.
Na prática, a empresa usa o que for mais vantajoso. Além disso, segundo o InvestNews, se as deduções somarem menos de R$ 607,20, aplica-se o simplificado. Se somarem mais, valem as deduções legais. Assim, a data desse texto não aparece na página.
Atenção: o INSS, os dependentes e a pensão variam de pessoa para pessoa. Por isso, o simplificado ajuda mais quem tem poucas deduções. Dessa forma, quem tem vários dependentes tende a se beneficiar das deduções legais.
Redução da Lei 15.270: quem fica isento até R$ 5.000
A grande novidade da tabela IRRF 2026 não está nas faixas, e sim na redução. Também, segundo a Fenacon, quem recebe até R$ 5.000 por mês tem o imposto zerado por uma redução de até R$ 312,89. Essa redução é limitada ao imposto apurado pela tabela.
Portanto, a redução não gera dinheiro a receber. Além disso, ela apenas apaga o imposto calculado, até o teto de R$ 312,89. Segundo a Contabilidade.com, a redução “é limitada ao valor do imposto calculado”.
Assim, a redução vale para a retenção na fonte e para o carnê-leão, segundo a Fenacon. Também vale para o imposto cobrado exclusivamente na fonte sobre o 13º salário. O critério é o rendimento tributável do mês, e não a base depois das deduções.
Exemplo prático 1: o salário de R$ 4.500
Imagine uma funcionária com rendimento tributável de R$ 4.500 e sem outras deduções. A empresa aplica o desconto simplificado de R$ 607,20. A base de cálculo fica em R$ 3.892,80.
Essa base cai na faixa de 22,5%. Também, o imposto pela tabela é de R$ 200,39, depois de subtrair a parcela de R$ 675,49. Como o rendimento é de até R$ 5.000, a redução apaga esse valor.
Assim, o IRRF da funcionária é zero. Além disso, o exemplo é hipotético e usa os números publicados pela Fenacon e pela Contabilidade.com.
Faixa de R$ 5.000,01 a R$ 7.350: como funciona o redutor
Acima de R$ 5.000, a redução diminui aos poucos. Por sua vez, segundo a Contabilizei, a Contabilidade.com e a Fenacon, a conta é a mesma. A redução é de R$ 978,62 menos 0,133145 multiplicado pelo rendimento tributável.
Quanto maior o rendimento, menor a redução. Ela chega a zero em R$ 7.350. Por isso, a conta vira um degrau suave, e não um salto brusco no imposto.
Assim, um detalhe evita erro. O redutor usa o rendimento tributável, e não a base de cálculo. Também, nos exemplos das fontes, a conta usa o rendimento de R$ 6.000. Ela não usa a base depois do desconto.
Em seguida, vem a subtração. Além disso, a empresa calcula o imposto pela tabela e tira o valor do redutor. O resultado é o IRRF a recolher naquele mês.
Exemplo prático 2: o salário de R$ 6.000
Imagine um analista com rendimento tributável de R$ 6.000 e sem outras deduções. Com o desconto simplificado, a base é de R$ 5.392,80. A alíquota de 27,5% dá um imposto de R$ 574,29, depois da parcela a deduzir.
Em seguida, o redutor entra na conta. Ele é de R$ 978,62 menos 0,133145 vezes R$ 6.000, o que dá R$ 179,75. Assim, o imposto cai de R$ 574,29 para R$ 394,54.
Portanto, o IRRF desse analista é de R$ 394,54. Assim, o exemplo é hipotético e usa os números da Fenacon e da Contabilidade.com.
Como calcular o IRRF pela tabela IRRF 2026, passo a passo
O cálculo pela tabela IRRF 2026 tem quatro etapas. Segundo a Contabilizei, o primeiro passo é apurar a base de cálculo depois dos descontos, simplificado ou legais, o que for mais vantajoso. Também, o segundo é aplicar a alíquota da faixa.
Depois, o terceiro passo é subtrair a parcela a deduzir. Por fim, se o rendimento estiver até R$ 7.350, o quarto passo é subtrair a redução. Se o resultado ficar negativo, o imposto é zero.
Além disso, para conferir, use o exemplo de R$ 4.500. Nesse caso, a base é de R$ 3.892,80. A alíquota de 22,5% dá R$ 875,88, e a parcela de R$ 675,49 leva o imposto a R$ 200,39. Por fim, a redução zera o valor.
Vale guardar uma regra de ouro. Primeiro, a empresa calcula o imposto pela tabela. Só depois aplica a redução. Inverter a ordem leva a resultado errado.
Para a folha de pagamento, o ideal é ter um sistema que já traga a tabela IRRF 2026 atualizada. Mesmo assim, o cálculo manual serve para auditar. Essa orientação é nossa, e as fontes não a detalham.
Acima de R$ 7.350: o que muda na tabela IRRF 2026
Acima de R$ 7.350 por mês, não há redução. Por sua vez, segundo a Fenacon, o contribuinte mantém a tabela progressiva, com alíquotas de 7,5%, 15%, 22,5% e 27,5%. Assim, a mudança de 2026 não alivia os maiores salários.
Segundo a ContMatic, a retenção de dividendos é outro tema. Também, o texto cita uma retenção de 10% sobre o valor total. Ela vale quando a mesma empresa paga mais de R$ 50 mil no mês à mesma pessoa física. Além disso, essa regra é diferente do IRRF do salário, e não detalhamos aqui.
Exemplo prático 3: o salário de R$ 8.000
Imagine um gerente com rendimento tributável de R$ 8.000 e sem outras deduções. Como o valor passa de R$ 7.350, não há redução. Com o desconto simplificado, a base é de R$ 7.392,80.
Assim, a alíquota de 27,5% dá R$ 2.033,02. Depois da parcela a deduzir de R$ 908,73, o imposto é de R$ 1.124,29. Esse é o IRRF a reter, sem outras deduções.
O cálculo é nosso e usa a tabela publicada pelas fontes. Na vida real, o INSS e os dependentes reduzem a base. Também, o exemplo é hipotético.
Mais de uma fonte pagadora e ajuste na declaração anual
Aqui está uma pegadinha da tabela IRRF 2026. Além disso, a isenção até R$ 5.000 vale para o rendimento do mês. Mas cada empresa só enxerga o que paga. Por isso, quem tem duas fontes pode ter imposto a acertar depois.
Segundo o Portal CPA, em texto de 12/12/2025, a isenção mensal só é garantida se a renda total do mês estiver no limite. O texto dá um exemplo com duas fontes pagadoras de R$ 4.000.
Nesse caso, nenhuma das empresas retém imposto no mês. Mas a apuração anual cobra a diferença do IRPF. Assim, o contribuinte pode pagar essa diferença antes, em recolhimento complementar com a DAA.
Exemplo prático 4: duas fontes de R$ 4.000
Imagine uma pessoa que trabalha em duas empresas e recebe R$ 4.000 de cada uma. Em cada folha, o rendimento fica abaixo de R$ 5.000. Por isso, nenhuma retém imposto.
Porém, a renda total do mês é de R$ 8.000. Na declaração anual, a Receita apura a diferença. Assim, a pessoa pode ter imposto a pagar, mesmo sem nenhuma retenção durante o ano.
Também, para evitar o susto, ela pode fazer o recolhimento complementar. O exemplo é hipotético e se baseia no caso descrito pelo Portal CPA.
IRRF no 13º salário em 2026
Além disso, o 13º salário também entra na regra nova da tabela IRRF 2026. Segundo o InvestNews, este é o primeiro 13º pago com as novas regras. Assim, a redução da Lei 15.270 vale para ele, com as mesmas faixas de R$ 5.000 e de R$ 7.350.
Segundo o texto, a tributação do 13º é exclusiva na fonte. O INSS e o imposto incidem só sobre o 13º, em base própria. Por isso, o valor retido é definitivo e não é cobrado de novo nem devolvido na declaração anual.
O InvestNews também aponta as datas. Também, a primeira parcela é metade do salário do mês anterior, paga entre fevereiro e novembro, sem descontos. A segunda vence em 20 de dezembro, com INSS e IRRF.
Como 20 de dezembro de 2026 cai em um domingo, o texto indica pagamento até sexta-feira, 18 de dezembro. A empresa deve confirmar essa data com o contador, pois a fonte não cita a norma.
Erros comuns ao usar a tabela IRRF 2026
Além disso, o primeiro erro com a tabela IRRF 2026 é aplicar a alíquota sobre o salário bruto. A faixa depende da base de cálculo, depois das deduções. Assim, quem ignora isso retém imposto a mais.
O segundo erro é usar a tabela antiga. Embora as faixas sejam as mesmas de 2025, o redutor é novo. Folhas que não aplicam a redução retêm imposto indevido até R$ 7.350.
O terceiro erro é calcular o redutor sobre a base, e não sobre o rendimento tributável. Como vimos, as fontes usam o rendimento. Também é comum somar o desconto simplificado às deduções legais, quando o correto é escolher um dos dois.
Há ainda o erro de ignorar a segunda fonte pagadora. Como mostrou o Portal CPA, a isenção mensal não elimina o acerto anual. Por fim, muitas empresas esquecem a redução no 13º salário.
Também, para auditar, compare o holerite com o cálculo manual. Essa dica é nossa e vale para qualquer empresa. Se a diferença for grande, revise a folha antes do fechamento.
O que os números mostram sobre a tabela IRRF 2026
Os números da tabela IRRF 2026 mostram o alcance da mudança. Além disso, segundo a Fenacon, a redução chega a R$ 312,89 por mês para quem ganha até R$ 5.000. Em um ano, isso equivale a R$ 3.754,68 de imposto a menos, no teto da redução. Assim, a conta de 12 meses é nossa.
A tabela IRRF 2026 mantém as cinco faixas, de 0% a 27,5%. O que muda é o efeito prático. Quem ganha R$ 4.500 passa de um imposto de R$ 200,39 pela tabela para zero na retenção.
Por outro lado, na faixa de R$ 5.000,01 a R$ 7.350, o alívio diminui. Para R$ 6.000, a redução é de R$ 179,75. Acima de R$ 7.350, o alívio é zero. Assim, a mudança favorece mais a base da pirâmide salarial.
Segundo a Fenacon e o Portal CPA, na declaração anual a renda tributável de até R$ 60.000 também fica isenta. Além disso, de R$ 60.000,01 a R$ 88.200, a redução é parcial. As fontes não trazem a fórmula anual.
Por fim, lembre que as fontes divergem em alguns pontos. Por isso, confirme a tabela, a dedução por dependente e o simplificado no site da Receita antes de fechar a folha.
A visão de Renato de Paiva Ramos sobre a tabela IRRF 2026
Na visão de Renato de Paiva Ramos, da RR Soluções Contabilidade, a nova regra é uma boa notícia, mas exige atenção da empresa. Também, a redução muda a retenção de muitos funcionários. Por isso, a folha precisa estar ajustada.
Segundo essa visão, o erro mais caro é confiar que o sistema sempre acerta. Ao longo do ano, as regras mudam, e a conferência manual evita retenção errada. Além disso, o empresário deve avisar o funcionário sobre o acerto anual.
Dessa forma, a empresa evita ruído no holerite e reclamações. Esta seção é uma paráfrase e depende da aprovação de Renato antes da publicação.
Plano em cinco passos para aplicar a tabela IRRF 2026
Primeiro, confirme a tabela IRRF 2026 vigente. Por isso, confira as faixas, a dedução por dependente e o desconto simplificado na página oficial da Receita. Assim, você evita usar um valor desatualizado.
Segundo, calcule a base de cálculo de cada funcionário. Portanto, compare o desconto simplificado com as deduções legais e escolha a mais vantajosa. Depois, guarde o critério usado.
Terceiro, aplique a alíquota e a parcela a deduzir. Em seguida, calcule o redutor com base no rendimento tributável. Lembre que o resultado nunca fica abaixo de zero.
Quarto, revise os casos especiais. Veja quem tem duas fontes de renda, quem recebe o 13º e quem passa de R$ 7.350. Avise esses funcionários sobre o acerto anual.
Quinto, audite a folha todo mês. Compare o holerite com o cálculo manual de alguns casos. Em caso de dúvida, fale com o contador antes do fechamento.
Perguntas frequentes sobre a tabela IRRF 2026
Qual é a tabela IRRF 2026?
É a tabela progressiva mensal, com faixas de 0% a 27,5%. Segundo a Contabilidade.com, a isenção vai até R$ 2.428,80 de base, e a última faixa começa acima de R$ 4.664,68.
Quem não paga IRRF em 2026?
Quem tem rendimento tributável de até R$ 5.000 por mês. Segundo a Fenacon, uma redução de até R$ 312,89 zera o imposto, limitada ao valor apurado pela tabela.
Qual é a dedução por dependente em 2026?
Segundo a Contabilidade.com e a ContMatic, é de R$ 189,59 por dependente ao mês. A Contabilizei não informa esse valor, então confirme na página da Receita.
O que é o desconto simplificado do IRRF?
É uma dedução de R$ 607,20, segundo a ContMatic. Ele substitui as deduções legais, e a empresa usa o que for mais vantajoso para o funcionário.
Como funciona a redução entre R$ 5.000,01 e R$ 7.350?
A redução é de R$ 978,62 menos 0,133145 vezes o rendimento tributável. Ela diminui até zerar em R$ 7.350, segundo a Fenacon e a Contabilizei.
Quem ganha mais de R$ 7.350 tem redução?
Não. Segundo a Fenacon, acima desse valor vale a tabela progressiva sem redução, com alíquotas de 7,5% a 27,5%.
O 13º salário tem a mesma regra?
Sim. Segundo o InvestNews, a redução vale também para o 13º, com tributação exclusiva na fonte. O valor retido é definitivo.
Quem tem dois empregos paga imposto?
Pode pagar no acerto anual. Segundo o Portal CPA, a isenção mensal só é garantida se a renda total do mês estiver no limite de R$ 5.000.
Precisa de ajuda com a folha e o IRRF da sua empresa?
Em geral, o empresário só percebe o erro de IRRF quando o funcionário reclama do holerite. Por isso, uma rotina de conferência vale mais do que o susto. Assim, a empresa evita retenção a mais e multa.
Na prática, a RR Soluções Contabilidade cuida da folha de pagamento, do cálculo do IRRF e das obrigações acessórias. Também acompanhamos as mudanças de legislação ao longo do ano. Além disso, orientamos sobre o acerto anual dos funcionários. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com um especialista da RR Soluções e deixe a folha e o IRRF da sua empresa em dia.

- CNAE 8640-2/06 Serviços de Ressonância Magnética: Guia para Abrir e Tributar
- CNAE 8640-2/05 Diagnóstico por Imagem com Radiação: Guia para Abrir e Tributar
- Tabela IRRF 2026 atualizada: faixas e deduções
- CNAE 8640-2/04 Serviços de Tomografia: Guia para Abrir e Tributar
- Como consultar marca no INPI antes de registrar