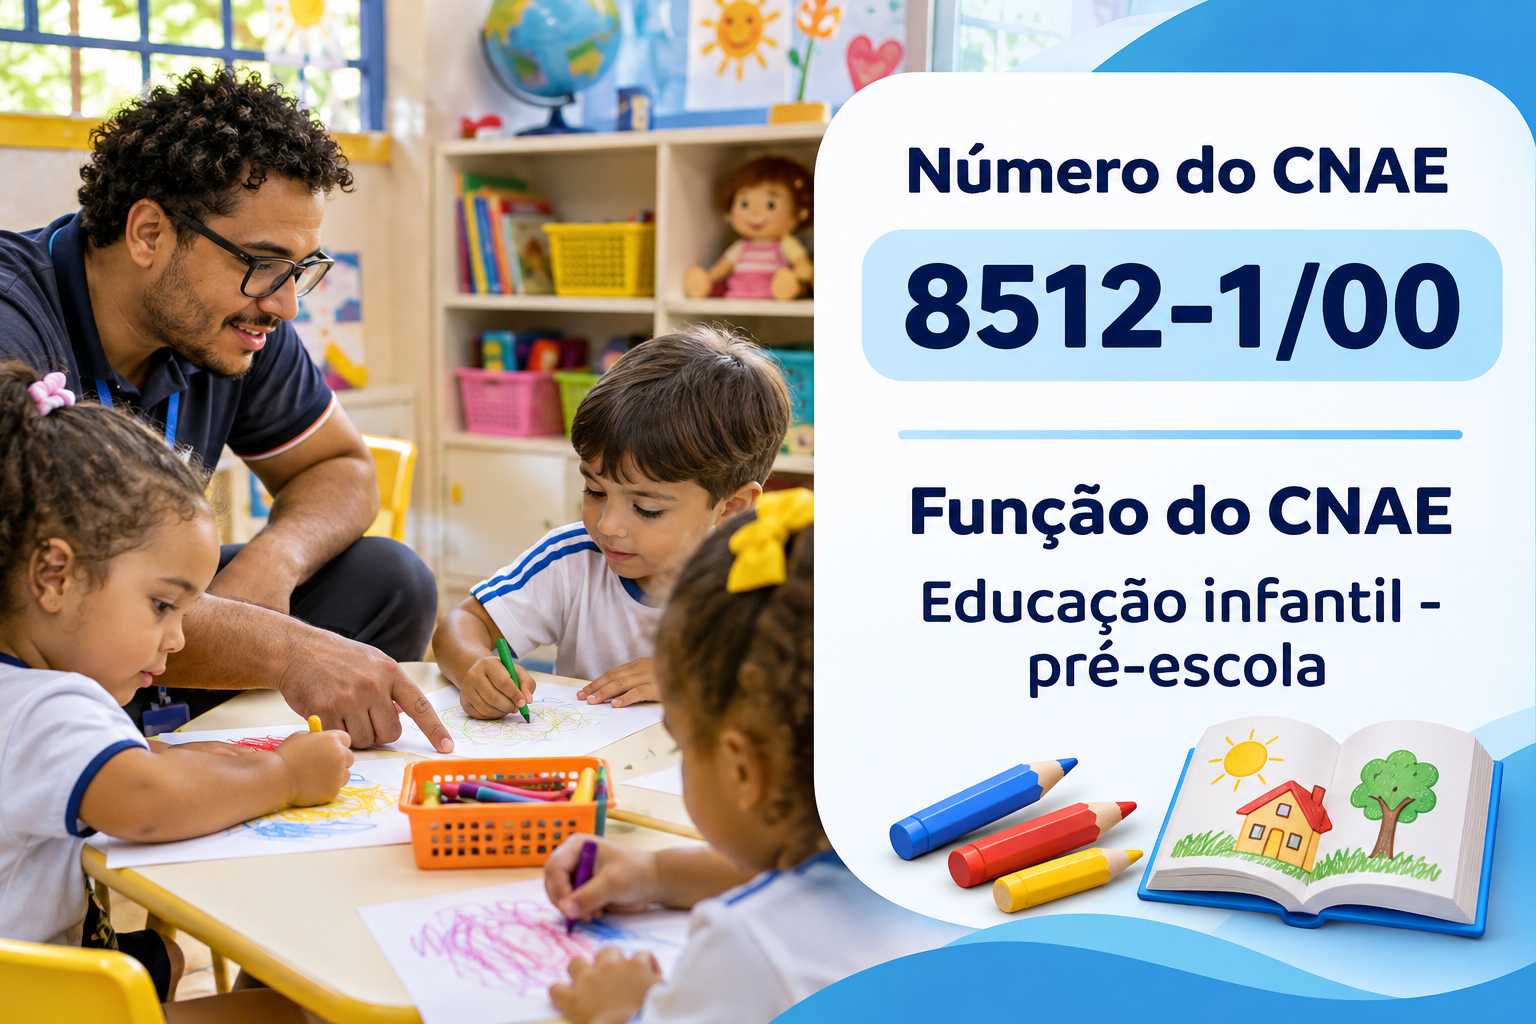
O CNAE 8512-1/00 é o código de quem mantém uma pré-escola pra crianças de 4 e 5 anos no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a redução de 60% pra educação.
A pré-escola prepara as crianças pra alfabetização e é obrigatória a partir dos 4 anos. Ela tem código próprio.
A educação básica passa por mudanças. Segundo o Censo Escolar 2025, do Inep, citado pelo PEB-SP, o país tinha 46 milhões de matrículas.
Houve queda de cerca de 1,08 milhão de alunos em um ano, e as creches somaram 4,18 milhões de matrículas. Por isso, as escolas privadas precisam de gestão afiada.
Por isso, entender o CNAE 8512-1/00 ajuda a se formalizar, ganhar clientes e pagar só o imposto necessário.
O que é o CNAE 8512-1/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Educação infantil – préescola”. Na estrutura da Concla/IBGE, ele fica na seção P, de educação. Em seguida, vem a divisão 85, da educação. Depois, vêm o grupo 851 e a classe 85.12-1, da educação infantil – pré-escola.
Segundo a Concla, o código cobre a educação infantil em pré-escolas. Isso inclui o atendimento educacional a crianças de 4 e 5 anos.
Na educação, o CNAE certo pesa muito. Afinal, ele define o Simples, o ISS e a redução de 60% na reforma.
Funções e atividades permitidas no CNAE 8512-1/00
O CNAE 8512-1/00 é o código das pré-escolas. Ou seja, ele recebe quem oferece educação infantil a crianças de 4 e 5 anos.
Primeiro, a escola recebe as matrículas e organiza as turmas por idade. Em seguida, desenvolve atividades pedagógicas, de linguagem e de convivência. Depois, avalia o desenvolvimento e prepara a passagem pro fundamental.
Além disso, entram atividades de música, artes e educação física. Do mesmo modo, a pré-escola é etapa obrigatória da educação básica, pela LDB.
Atividades que não se enquadram no CNAE 8512-1/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a creche fica no CNAE 8511-2/00. Da mesma forma, o ensino fundamental usa o CNAE 8513-9/00.
Também ficam de fora os cursos livres, no grupo 859, e as atividades de recreação, na divisão 93.
O CNAE 8512-1/00 pode ser MEI?
Não. O CNAE 8512-1/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra abrir uma escola infantil.
Na real, a atividade não está entre as ocupações permitidas ao MEI. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. A atividade exige estrutura, professores e regularização desde o início. Por isso, começa como microempresa, em geral no Simples.
Enquadramento tributário, imunidade e regimes
A tributação do CNAE 8512-1/00 (Educação infantil – pré-escola) depende inicialmente de a instituição possuir finalidade lucrativa ou natureza filantrópica, além da escolha do regime fiscal antes da virada do ano calendário.
Entidades sem fins lucrativos podem usufruir da imunidade constitucional de impostos prevista no artigo 150, inciso VI, alínea “c”, da Constituição Federal, desde que cumpram rigorosamente os requisitos do Código Tributário Nacional. Já as pré-escolas privadas com fins lucrativos optam entre Simples Nacional (tributadas no Anexo III, opção habitual das unidades menores), Lucro Presumido ou Lucro Real, devendo simular antecipadamente o enquadramento pois a escolha vincula todo o exercício.
ISS, PIS/Cofins e segregação de receitas acessórias
Sobre a prestação do ensino regular incide o ISS pelo item 8.01 da Lei Complementar nº 116/2003, com alíquotas municipais variando entre 2% e 5%.
Receitas provenientes da educação infantil, fundamental, média e superior permanecem sujeitas ao regime cumulativo de PIS e Cofins à alíquota combinada de 3,65% mesmo quando a instituição adota o Lucro Real, conforme a Lei nº 10.833/2003 — diferenciando-se das demais atividades sujeitas à alíquota não cumulativa de 9,25% com tomada de créditos. Vendas acessórias de material didático, uniformes e produtos de cantina exigem segregação contábil por atraírem tributação própria e incidência de ICMS.
Regulação educacional, anuidades e defesa do consumidor
Antes da primeira matrícula, a escola de educação básica deve obter autorização formal junto ao sistema municipal ou estadual de ensino, garantindo plena regularidade operacional.
Quanto à gestão financeira e contratual, a Lei nº 9.870/1999 exige planilhas de custos que justifiquem reajustes nas anuidades e proíbe suspender avaliações ou reter documentos escolares de alunos inadimplentes, enquanto listas e kits de materiais vendidos pela instituição demandam transparência total conforme o Código de Defesa do Consumidor.
Tabela do Simples Nacional atualizada para o CNAE 8512-1/00
No Simples Nacional, o CNAE 8512-1/00 fica no Anexo III, como estabelecimento de ensino. A regra vale até o limite de R$ 4,8 milhões por ano.
Ou seja, a alíquota começa em 6% e não depende do Fator R. Por isso, o Simples costuma ser vantajoso pra quem está começando.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: na escola, a reforma traz redução de 60% na CBS e no IBS das mensalidades. Por isso, o Simples e o regime regular precisam ser comparados com cuidado. |
O que é Fator R e por que ele não vale pro CNAE 8512-1/00
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 8512-1/00, porque a atividade fica direto no Anexo III.
Ainda assim, vale entender o conceito. Se a empresa faturar à parte serviços do Anexo V, como consultoria, essas receitas podem depender do Fator R.
Reforma tributária e o CNAE 8512-1/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a educação. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 8512-1/00 é a redução da educação. A LC 214/2025, no artigo 129, reduz em 60% as alíquotas de CBS e IBS dos serviços do Anexo II.
Esse anexo inclui a educação infantil, os ensinos fundamental e médio, o técnico de nível médio e o superior. Contudo, a redução vale só pras mensalidades e cobranças do ensino. Cantina, uniformes e material vendido à parte ficam de fora.
Por outro lado, quem está no Simples segue no DAS, com a opção de recolher CBS e IBS por fora. Por isso, a escola precisa simular as duas opções.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a escola precisa se preparar pra redução de 60% da reforma. Afinal, ela muda o preço das mensalidades.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 8512-1/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, peça a autorização de funcionamento ao sistema de ensino. Depois, providencie alvará, vigilância sanitária e bombeiros.
Depois disso, monte o contrato de prestação de serviços educacionais. Valores, reajuste, matrícula, cancelamento e regras de cobrança precisam estar claros.
Também organize o controle de receitas e as notas fiscais de cada serviço. Retenções e descontos precisam bater com o valor recebido. Assim, a empresa evita problemas com o fisco.
Por fim, contrate os seguros de responsabilidade civil. Danos a clientes e a terceiros são riscos reais da atividade. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 8512-1/00
Abrir uma empresa com o CNAE 8512-1/00 segue o processo da Redesim, com etapas próprias das escolas. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “educação infantil – pré-escola”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, providencie o certificado digital e o cadastro no emissor de notas da prefeitura. Por fim, organize os contratos com os clientes e os controles de recebimento. Só então a empresa tá pronta pra faturar com tudo em dia.
Estruturação financeira e sazonalidade escolar
A gestão financeira de instituições de ensino gira em torno da previsibilidade das mensalidades, do peso da folha docente e do controle da inadimplência, exigindo fôlego de caixa ao longo do ano porque as matrículas concentram-se no início do período letivo e precisam compensar eventuais evasões.
O primeiro passo exige separar estritamente as contas bancárias da escola das finanças pessoais dos sócios, estruturando centros de custo individuais por unidade ou segmento para simplificar a contabilidade e facilitar o acesso ao crédito. A organização contratual também respalda pedidos de revisão tarifária sempre que os custos operacionais sofram alterações relevantes.
Controle de custos educacionais e indicadores
Despesas com folha de professores, aluguel do imóvel, material pedagógico, sistemas de gestão e encargos tributários concentram a maior parcela do orçamento escolar, demandando monitoramento contínuo para evitar corrosão da margem.
Como o combustível, a energia elétrica, investimentos de longo prazo em estrutura, benefícios de descontos ou gratuidades e a cobertura de responsabilidade civil contra acidentes impactam os resultados, todos esses fatores devem ser documentados e dimensionados nas mensalidades. Relatórios gerenciais periódicos — focados em margem por turma, índice de inadimplência e custo por aluno — orientam decisões estratégicas com precisão.
Fluxo de caixa, reserva e conformidade documental
Projeções mensais de entradas e saídas previnem descasamentos de liquidez diante de obrigações trabalhistas e tributárias, exigindo atualização sistemática do fluxo de caixa.
Manter uma reserva financeira dedicada, aliada a apólices de seguro adequadas e controle rigoroso do endividamento, protege a escola contra inadimplência, evasão estudantil e elevação da folha salarial. Por fim, preservar um arquivo digital organizado com contratos, atas e registros — somado à revisão anual frente às mudanças legais — resguarda a instituição em fiscalizações e auditorias.
Planejamento tributário para o CNAE 8512-1/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 8512-1/00. Isso porque a atividade é serviço, com presunção alta no Lucro Presumido.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual. No Simples, pelo Anexo III, a alíquota efetiva fica perto de 13,03%, já com o INSS patronal.
No Lucro Presumido, a presunção de serviços é de 32% pro IRPJ e pra CSLL. Somando IRPJ, CSLL, PIS, Cofins e um ISS de 3%, a carga passa de 14% da receita.
Além disso, no Presumido, o INSS patronal de 20% sobre a folha vem à parte. Ou seja, numa empresa desse porte, o Simples costuma sair mais barato.
Contudo, empresas grandes e com margem baixa podem ganhar no Lucro Real. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar cada receita no contrato e na nota, controlar as retenções e escolher bem o regime. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 8512-1/00
O que entra no CNAE 8512-1/00?
A educação infantil em pré-escolas, com atendimento educacional a crianças de 4 e 5 anos.
Pré-escola pode ficar no Simples?
Pode, pelo Anexo III, sem depender do Fator R.
O CNAE 8512-1/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Pode, pelo Anexo III, com alíquota inicial de 6% e sem depender do Fator R.
Escola terá redução na reforma?
Sim. A LC 214/2025 reduz em 60% a CBS e o IBS dos serviços de educação do Anexo II.
Conclusão
O CNAE 8512-1/00 é o código de quem mantém uma pré-escola pra crianças de 4 e 5 anos. No entanto, não aceita MEI.
Nos impostos, vale olhar o ISS do item 8.01, o PIS e a Cofins cumulativos e as mensalidades. Além disso, a reforma reduz em 60% a CBS e o IBS da educação regular. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você tem uma escola infantil ou quer abrir uma escola infantil, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 8541-4/00 Educação Profissional de Nível Técnico: Guia para Abrir e Tributar
- CNAE 8533-3/00 Educação Superior: Pós-Graduação e Extensão: Guia para Abrir e Tributar
- CNAE 8532-5/00 Educação Superior: Graduação e Pós-Graduação: Guia para Abrir e Tributar
- CNAE 8531-7/00 Educação Superior: Graduação: Guia para Abrir e Tributar
- CNAE 8520-1/00 Ensino Médio: Guia para Abrir e Tributar