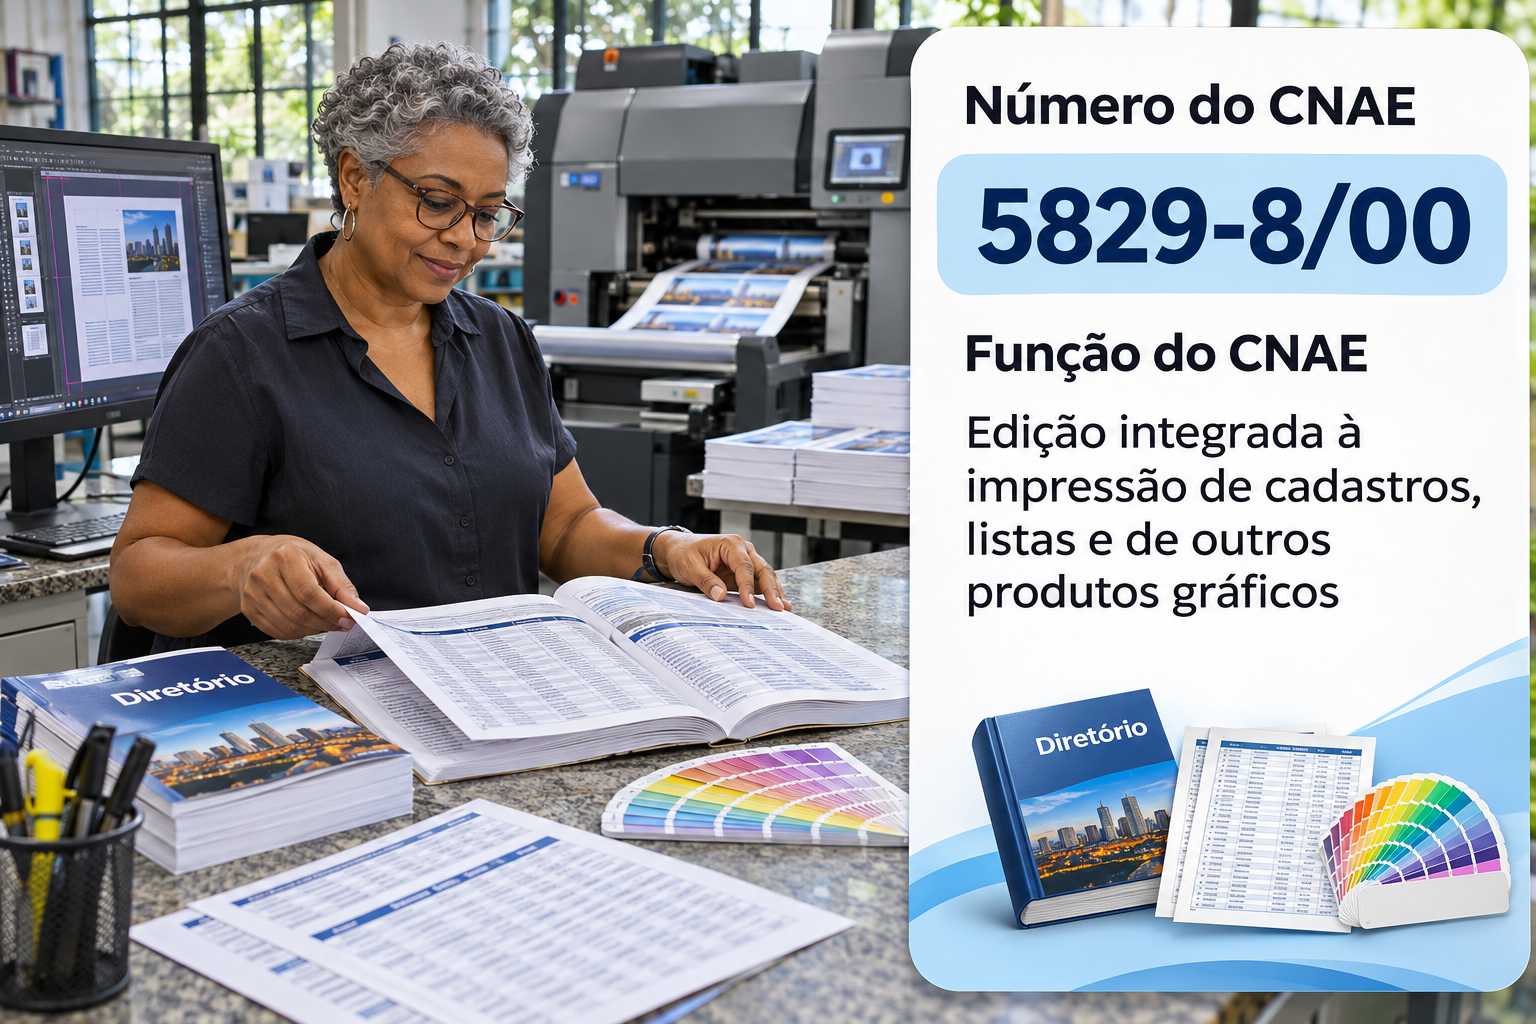
O CNAE 5829-8/00 é o código de quem edita e imprime guias, catálogos, calendários ou outros produtos gráficos no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive a imunidade de jornais e periódicos.
Calendários, agendas, mapas, guias e catálogos saem prontos de editoras que também imprimem. Essa edição integrada tem código próprio.
A publicidade segue movimentando a mídia. Segundo o Ibope, citado pelo Grandes Nomes da Propaganda, o mercado publicitário movimentou R$ 95,2 bilhões em 2025.
O valor foi 8,2% maior que o de 2024. Por isso, quem produz conteúdo e vende espaço publicitário tem um mercado grande pra disputar.
Por isso, entender o CNAE 5829-8/00 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 5829-8/00
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Edição integrada à impressão de cadastros, listas e de outros produtos gráficos”. Na estrutura da Concla/IBGE, ele fica na seção J, de informação e comunicação. Em seguida, vem a divisão 58, da edição e da edição integrada à impressão. Depois, vêm o grupo 582 e a classe 58.29-8, da edição integrada à impressão de outros produtos gráficos.
Segundo a Concla, o código cobre a edição com impressão própria de cadastros, listas, guias e catálogos. Também entram calendários, agendas e outros produtos gráficos.
Na edição com impressão própria, o CNAE certo pesa bastante. Afinal, ele define a imunidade, o IPI, o anexo do Simples e o tratamento na reforma.
Funções e atividades permitidas no CNAE 5829-8/00
O CNAE 5829-8/00 é o código da edição com impressão de produtos gráficos. Ou seja, ele recebe quem cria e imprime guias, catálogos, calendários e similares.
Primeiro, a empresa define o produto e o conteúdo. Em seguida, imprime e acaba o material no próprio parque gráfico. Depois, vende pra lojas, empresas e consumidores.
Além disso, entram as agendas, os cartões postais e os mapas impressos. Do mesmo modo, os catálogos de produtos editados e impressos pela empresa ficam aqui.
Atividades que não se enquadram no CNAE 5829-8/00
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a edição sem impressão própria fica no CNAE 5819-1/00. Da mesma forma, a gráfica que só imprime pra terceiros usa o grupo 1813.
Também ficam de fora os livros, no CNAE 5821-2/00, e as revistas, no CNAE 5823-9/00.
O CNAE 5829-8/00 pode ser MEI?
Não. O CNAE 5829-8/00 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra editar e imprimir produtos gráficos.
Na real, a edição com gráfica própria exige máquinas e equipe maiores que o porte do MEI. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O MEI tem ocupações de editor, mas em códigos sem impressão própria. Por isso, a edição com parque gráfico pede uma empresa.
Tributação do CNAE 5829-8/00
A tributação do CNAE 5829-8/00 depende de duas perguntas. Primeiro, o produto é vendido pronto ou feito sob encomenda pra um cliente? Depois, qual é o regime tributário?
Como pessoa jurídica, a empresa escolhe entre Simples Nacional, Lucro Presumido e Lucro Real. Na prática, a maioria fica no Simples.
Aqui está o ponto central. Calendários, agendas, catálogos e materiais de propaganda, em regra, não têm imunidade. Por isso, pagam ICMS e IPI como produtos industrializados.
Vale um cuidado com as encomendas. O STF decidiu que o impresso personalizado sob encomenda paga ISS, e não ICMS. Já o produto pra revenda ou industrialização paga ICMS.
Outro ponto são as listas e guias informativos. O STF já reconheceu imunidade às listas telefônicas. Por isso, alguns guias podem ter tratamento parecido, conforme o caso.
No PIS e na Cofins, o Lucro Presumido usa o regime cumulativo, de 3,65%. Já no Lucro Real, o regime não cumulativo, de 9,25%, gera créditos sobre os insumos.
Também vale olhar o meio ambiente. Tintas, solventes e resíduos de papel exigem licença e destinação correta. Por isso, o licenciamento ambiental faz parte da operação.
Vale lembrar também da sazonalidade. Calendários e agendas vendem quase tudo no fim do ano. Por isso, o caixa e a produção precisam de planejamento.
No Lucro Presumido, a venda de produtos usa presunção de 8% pro IRPJ e 12% pra CSLL. Já os serviços gráficos sob encomenda usam 32%.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 5829-8/00
No Simples Nacional, o CNAE 5829-8/00 vai pro Anexo II, como indústria, já que a empresa edita e imprime. A regra vale enquanto a receita ficar dentro do limite de R$ 4,8 milhões.
Contudo, os impressos personalizados sob encomenda podem ir pro Anexo III, com ISS. Por isso, cada receita precisa ser separada no PGDAS.
No Anexo II, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo II: indústria
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 7,80% | 5.940,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,00% | 13.860,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 11,20% | 22.500,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 14,70% | 85.500,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 30,00% | 720.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 9,32%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 9.320 de DAS.
| Atenção: nos guias, catálogos e calendários, a imunidade em regra não se aplica. Por isso, o ICMS e o IPI entram na conta, salvo nas publicações imunes. |
O que é Fator R e por que ele não vale pro CNAE 5829-8/00
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 5829-8/00, porque o Anexo II não depende da folha.
Ainda assim, vale entender o conceito. Se a editora faturar à parte serviços como redação ou consultoria pra terceiros, essas receitas podem ir pro Anexo V. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 5829-8/00
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante as editoras e a imprensa. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 5829-8/00 é a alíquota. Os produtos gráficos sem imunidade seguem a alíquota padrão de CBS e IBS.
Por outro lado, empresas clientes do regime regular tomam crédito sobre o que compram. Por isso, a empresa no Simples pode avaliar recolher CBS e IBS por fora do DAS.
Vale lembrar também do fim da disputa entre ISS e ICMS. Com o IBS, a diferença entre encomenda e revenda perde peso. Por isso, a apuração tende a ficar mais simples.
Vale lembrar também do calendário. O PIS e a Cofins acabam em 2027, e a CBS entra pra valer. Já o ISS e o ICMS caem aos poucos até 2033.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, quem edita e imprime produtos gráficos precisa separar revenda e encomenda. Afinal, uma paga ICMS e a outra paga ISS.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 5829-8/00, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, defina o modelo da publicação. Impresso, digital, gratuito ou por assinatura muda a receita, o imposto e os custos.
Depois disso, licencie o parque gráfico e defina o mix entre produtos próprios e encomendas. Cada tipo tem imposto diferente. Por isso, a análise do contador vem antes da produção.
Também organize a venda de publicidade. Tabela de preços, contratos com agências e comprovação de veiculação precisam estar em ordem. Por isso, o comercial é parte da operação.
Por fim, separe as receitas no sistema desde o início. Venda de exemplares, assinaturas e anúncios têm tratamentos diferentes. Assim, a editora evita problemas com o fisco.
Passo a passo para abrir CNPJ com o CNAE 5829-8/00
Abrir uma empresa com o CNAE 5829-8/00 segue o processo da Redesim, com etapas próprias das editoras. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “edição integrada à impressão de cadastros, listas e de outros produtos gráficos”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e a estadual. Mesmo com imunidade, a venda de publicações exige nota fiscal e cadastro no estado.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, obtenha as licenças ambientais e de segurança do parque gráfico. Por fim, organize a distribuição e as notas de venda. Só então a editora tá pronta pra imprimir e circular com tudo em dia.
Gestão financeira no setor gráfico
A gestão financeira de uma editora gira em torno de assinaturas, publicidade e custo de papel e impressão. A receita de anúncios oscila, mas a redação custa todo mês. Por isso, o planejamento de caixa pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada título num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Papel, tinta, energia, folha, manutenção das máquinas e impostos concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com a publicidade. Poucos anunciantes grandes podem responder por boa parte da receita. Por isso, diversificar clientes reduz o risco.
Outro ponto é o papel. O preço do papel e da impressão oscila com o câmbio. Por isso, a tiragem precisa ser revista com frequência.
Também vale entender o parque gráfico. Impressoras e acabamento exigem manutenção e investimento constantes. Por isso, a ociosidade das máquinas custa caro.
Vale olhar também os serviços pra terceiros. Imprimir pra outras empresas ajuda a ocupar as máquinas. Por isso, essa receita pode equilibrar o caixa.
Por fim, crie uma reserva pra meses difíceis. Queda da publicidade, alta do papel, perda de assinantes e atrasos de agências podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 5829-8/00
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 5829-8/00. Isso porque a imunidade, a folha e o mix de receitas mudam muito a conta.
Veja um exemplo ilustrativo. Pense numa editora com R$ 1,2 milhão de receita anual. No Simples, pelo Anexo II, a alíquota efetiva fica perto de 9,33%, antes de tirar o ICMS imune.
No Lucro Presumido, a venda de publicações usa presunção de 8%, e a publicidade usa 32%. Somando PIS e Cofins de 3,65%, a carga muda conforme o peso de cada receita.
Além disso, no Presumido, o INSS patronal da folha vem à parte. Quando a atividade estiver na lista, a CPRB entra no lugar de parte dele. Ou seja, com redação grande, a folha pesa muito na escolha.
Por isso, a simulação precisa usar os números reais da editora.
Além do regime, outras decisões fazem diferença. Por exemplo, separar venda, publicidade e serviços, marcar a imunidade certa e avaliar a CPRB. Também vale preparar os contratos pra reforma.
Perguntas frequentes sobre o CNAE 5829-8/00
O que entra no CNAE 5829-8/00?
A edição com impressão própria de cadastros, listas, guias, catálogos, calendários, agendas e outros produtos gráficos.
Calendário tem imunidade?
Não. Calendários, agendas e catálogos, em regra, não têm imunidade.
O CNAE 5829-8/00 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Pode, até R$ 4,8 milhões. Os produtos vão pro Anexo II, e as encomendas personalizadas podem ir pro Anexo III.
Impresso sob encomenda paga ISS ou ICMS?
O STF decidiu que o impresso personalizado sob encomenda paga ISS. Já o produto pra revenda paga ICMS.
Conclusão
O CNAE 5829-8/00 é o código de quem edita e imprime guias, catálogos, calendários ou outros produtos gráficos. No entanto, não aceita MEI.
Nos impostos, vale olhar o ICMS, o IPI, o ISS das encomendas e a reforma. Além disso, nem todo produto gráfico é imune. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você edita e imprime produtos gráficos ou quer abrir uma editora gráfica, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.

- CNAE 5912-0/02 Mixagem Sonora em Produção Audiovisual: Guia para Abrir e Tributar
- CNAE 5912-0/01 Serviços de Dublagem: Guia para Abrir e Tributar
- CNAE 5911-1/99 Produção de Filmes, Vídeos e Programas de TV: Guia para Abrir e Tributar
- Contabilidade especializada por nicho: por que faz diferença no imposto
- CNAE 5911-1/02 Produção de Filmes para Publicidade: Guia para Abrir e Tributar