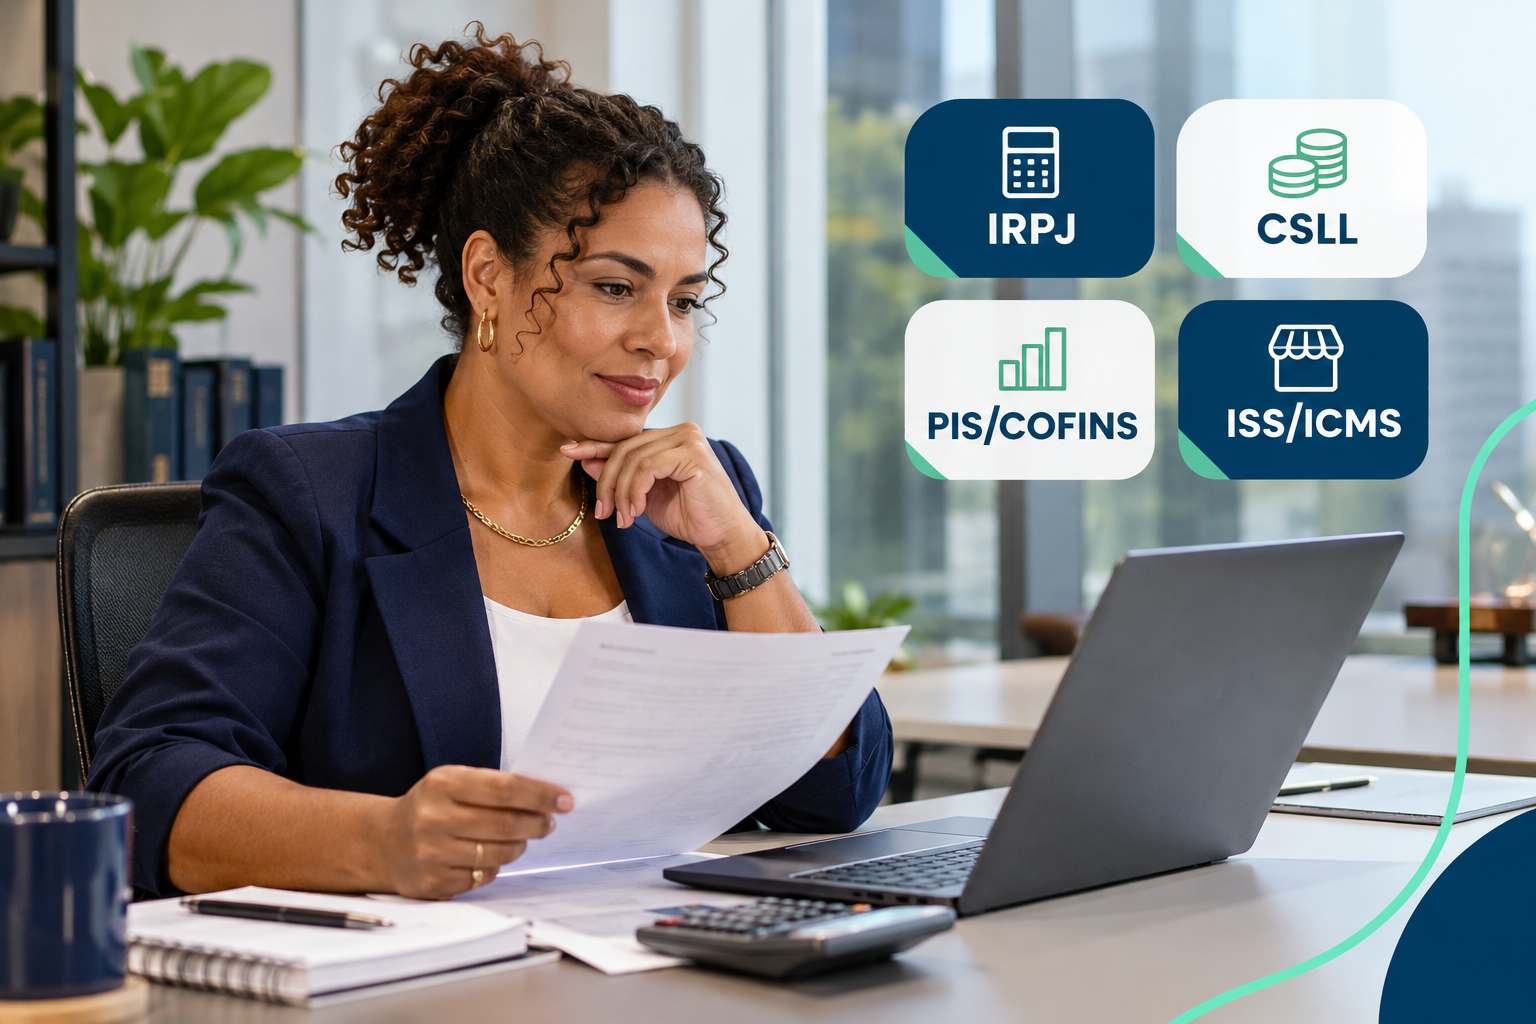
Os principais impostos de uma empresa no Brasil são federais, estaduais e municipais. Na esfera federal, estão o IRPJ, a CSLL, o PIS, a Cofins, o IPI e o INSS patronal. Há ainda o ICMS, que é estadual, e o ISS, que é municipal. Quais deles a empresa paga depende da atividade e do regime tributário. Por isso, o Simples Nacional reúne vários tributos em uma guia única, enquanto o Lucro Presumido e o Lucro Real cobram cada um separado.
Neste guia, você vê cada tributo, quem o cobra e sobre o que ele incide. Em seguida, entende como o regime muda a conta e quanto pesa a carga tributária do país. Por fim, confere o que a Reforma Tributária muda, com três exemplos práticos e um plano em cinco passos.
Quais são os principais impostos de uma empresa no Brasil
Primeiro, vale organizar os impostos de uma empresa por esfera. Segundo a Conube, em texto atualizado em maio de 2025, os impostos das empresas se dividem em federais, estaduais e municipais. Cada esfera cobra tributos diferentes, com regras e prazos próprios.
Na esfera federal, a fonte lista o IRPJ, a CSLL, o PIS, a Cofins, o IPI e a contribuição previdenciária patronal. Na estadual, ela destaca o ICMS. Já na municipal, o ISS. Além disso, a Conube cita o IPTU e o IPVA como exemplos de impostos sobre patrimônio.
Os impostos de uma empresa não incluem as taxas, que são cobranças por um serviço público específico. A fonte dá como exemplos a taxa de lixo urbano e a de emissão de passaporte. Portanto, imposto e taxa não são a mesma coisa, e a empresa paga os dois tipos.
Na prática, nenhuma empresa paga todos esses tributos ao mesmo tempo. Uma loja de roupas paga ICMS, mas não ISS. Já uma consultoria paga ISS, mas não ICMS. Por isso, o ponto de partida é saber o que a empresa vende e em qual regime ela está.
Impostos federais de uma empresa: IRPJ, CSLL, PIS, Cofins, IPI e INSS patronal
A União cobra a maior parte dos tributos das empresas.
IRPJ e CSLL
O IRPJ é o Imposto de Renda da Pessoa Jurídica. Segundo a Conube, a alíquota é de 15%, com adicional de 10% sobre o lucro mensal que passa de R$ 20 mil. Ele incide sobre o lucro real ou sobre o faturamento, conforme o regime.
Em seguida, a CSLL é a Contribuição Social sobre o Lucro Líquido. A fonte cita alíquota de 9% para pessoas jurídicas em geral e de 15% para instituições financeiras. Ela financia a seguridade social e acompanha a base de cálculo do IRPJ.
PIS, Cofins, IPI e INSS patronal
O PIS e a Cofins incidem sobre o faturamento. A Conube cita 0,65% ou 1,65% de PIS e de 3% a 7,6% de Cofins. A fonte não diz qual regime usa cada percentual. Já a Agilize atribui 0,65% e 3% ao Lucro Presumido, no regime cumulativo, sem créditos.
Além disso, o IPI incide sobre produtos industrializados, nacionais e importados, e a alíquota varia conforme o produto. A fonte lembra que ele tem função extrafiscal. Por fim, o INSS patronal é de 20% sobre a folha de pagamento, segundo a Conube e a Agilize. A Agilize diz que ele incide sobre pró-labore e demais remunerações, quando a empresa tem folha. Portanto, quem contrata funcionários sente esse custo.
Impostos estaduais e municipais de uma empresa: ICMS e ISS
Por outro lado, o ICMS é o imposto estadual sobre a circulação de mercadorias e sobre serviços de transporte e telecomunicação. Segundo a Conube, as alíquotas citadas vão de 7% a 18%, e o recolhimento é mensal. A empresa paga conforme o CNAE e a legislação do estado.
Já o ISS é o imposto municipal sobre serviços. A fonte cita alíquotas de 2% a 5%, e a Agilize confirma essa faixa conforme o município. Por isso, a mesma consultoria pode pagar valores diferentes se mudar de cidade. Dessa forma, vale conferir a alíquota do seu município antes de abrir ou mudar o endereço da empresa.
Nas duas esferas, o regime também importa. Segundo a Conube, no Simples Nacional o ICMS e o ISS entram na guia única. Já no Lucro Presumido e no Lucro Real, a empresa recolhe esses tributos à parte. A Agilize reforça que o ICMS segue a lei do estado.
Como o regime tributário muda os impostos de uma empresa
O regime define como se calculam os impostos de uma empresa. Segundo a Conube, o Simples Nacional vale para faturamento de até R$ 4,8 milhões por ano. O Lucro Presumido vale para até R$ 78 milhões por ano. Já o Lucro Real serve às empresas que não se enquadram nos outros dois.
Simples Nacional
No Simples, a empresa paga uma guia única, o DAS. Segundo a Conube, ele reúne IRPJ, CSLL, PIS, Cofins, IPI, ICMS, ISS e INSS. A própria fonte tem uma inconsistência sobre a Cofins, que aparece como incluída e como não incluída. Por isso, confirme com o contador o que a sua guia cobre.
Além disso, a alíquota depende do anexo. Segundo a Agilize, na primeira faixa o Anexo III tem alíquota nominal de 6%, e o Anexo V tem 15,5%. A Conube diz que o Simples pode sair mais caro perto do limite de R$ 4,8 milhões. Ela sugere mantê-lo quando a folha pesa cerca de 20% das despesas.
Exemplo prático 1. Por exemplo, uma loja de roupas fatura R$ 30.000 por mês e está no Simples. Ela não calcula IRPJ, CSLL, PIS, Cofins e ICMS em separado. Ela paga o DAS, que o contador apura pelo PGDAS-D. Nesse caso, a empresa simplifica a rotina, mas precisa conferir o anexo e as receitas com tributação especial. O exemplo é hipotético e usa as regras descritas pelas fontes.
Lucro Presumido
No Lucro Presumido, o imposto parte de uma base presumida sobre a receita. Segundo a Agilize, o IRPJ é de 15% sobre a base trimestral. Há adicional de 10% sobre o que passa de R$ 60 mil por trimestre. A CSLL é de 9%, o PIS é de 0,65% e a Cofins é de 3%.
Contudo, as bases de presunção variam. Para comércio, indústria e transporte de cargas, a fonte cita 8% para o IRPJ e 12% para a CSLL. Para serviços em geral, são 32% nos dois. Empresas com atividades mistas devem separar a receita por atividade.
A fonte traz também uma mudança de 2026. Pela Lei Complementar 224/2025, empresas com receita acima de R$ 5 milhões por ano têm as presunções aumentadas em 10 pontos sobre a parcela excedente. O STF analisa a contestação da lei, e a Agilize cita liminares. Além disso, o texto cita dois números diferentes para a instrução normativa, então confirme na fonte oficial.
Exemplo prático 2. Por exemplo, uma indústria pequena tem receita de R$ 500.000 no trimestre e está no Lucro Presumido. A base do IRPJ é 8%, ou R$ 40.000, e o imposto é de R$ 6.000. A base da CSLL é 12%, ou R$ 60.000, e o imposto é de R$ 5.400. O PIS é de R$ 3.250 e a Cofins, de R$ 15.000. Os tributos federais somam R$ 29.650, sem ICMS, IPI e INSS. O exemplo é hipotético e aplica as alíquotas da Agilize.
Lucro Real
Por outro lado, no Lucro Real, o imposto parte do lucro apurado na contabilidade. Segundo a Conube, o IRPJ e a CSLL incidem sobre o lucro real. O IRPJ tem o mesmo adicional de 10% sobre o que passa de R$ 20 mil por mês. Por isso, o regime exige uma escrituração completa e um controle mais rigoroso.
As fontes consultadas não detalham o PIS e a Cofins desse regime nem os créditos. Portanto, esse regime pede simulação do contador. Em geral, ele costuma interessar a empresas grandes ou com margem baixa, mas essa avaliação depende dos números de cada caso.
Quais impostos o MEI paga
No MEI, os impostos de uma empresa seguem um caminho diferente. Em vez de calcular cada tributo, ele paga uma guia mensal fixa, o DAS MEI. Segundo o Trivium Contábil, a guia de 2026 soma o INSS de R$ 81,05 com um tributo local. Esse tributo é o ICMS de R$ 1,00 para comércio e indústria, ou o ISS de R$ 5,00 para serviços.
Assim, os totais são R$ 82,05 para comércio e indústria, R$ 86,05 para serviços e R$ 87,05 para quem faz as duas atividades. A fonte usa o salário mínimo de R$ 1.621 e vencimento no dia 20. Para detalhes de atraso, veja o nosso guia sobre o DAS MEI em atraso.
Quanto pesam os impostos no Brasil
A carga tributária do país é alta e segue subindo. Segundo o Portal Contábeis, a carga bruta chegou a 32,4% do PIB em 2025. É o maior nível da série, que começa em 2010. Em 2024, ela estava em 32,22%.
Contudo, a fonte atribui os dados ao Tesouro Nacional e avisa que eles são preliminares. Além disso, ela diz que o governo central puxou a alta, com mais IRRF, IOF e contribuições previdenciárias. Os estados tiveram leve queda por causa do ICMS, e os municípios tiveram leve alta por causa do ISS.
Além disso, a fonte diz que bens e serviços seguem como principal base de arrecadação, com leve redução proporcional. Já a renda e as contribuições sociais cresceram. Para a empresa, esse número mostra que os impostos de uma empresa pesam no custo e no preço. Por isso, entender cada tributo e escolher o regime certo vira uma decisão de gestão, e não apenas uma obrigação.
O que a Reforma Tributária muda nos impostos de uma empresa
A reforma troca vários dos impostos de uma empresa por tributos novos. Segundo o Jornal Contábil, a CBS federal e o IBS estadual e municipal substituem o PIS, a Cofins, o ICMS e o ISS. A troca ocorre ao longo da transição. A fonte também cita o fim gradual do IPI e o novo Imposto Seletivo.
Cronograma da transição
Em 2026, a fase é de teste. A CBS tem alíquota informativa de 0,9%, e o IBS, de 0,1%, sem custo adicional. Os valores aparecem nos documentos fiscais e se compensam com o PIS e a Cofins do período, segundo a fonte.
Depois, em 2027 e 2028, a CBS passa a valer de fato, e o PIS e a Cofins deixam de existir. Em seguida, em 2029, o IBS começa com 10% da alíquota cheia, e o ICMS e o ISS caem para 90%. Esse movimento continua até 2033, quando o ICMS e o ISS se extinguem por completo.
A fonte recomenda três ações em 2026. Atualize o sistema de notas para os novos campos. Em seguida, revise o cadastro de produtos e serviços por NCM. Por fim, reorganize a contabilidade para acompanhar a transição dos créditos. O texto é um resumo secundário, então confira as datas na Lei Complementar 214/2025. Para um panorama completo, veja o nosso guia da Reforma Tributária em 2026.
Exemplo prático 3. Por exemplo, uma empresa de serviços emite notas todo mês no Lucro Presumido. Em 2026, ela vê os campos da CBS e do IBS nas notas, apenas como informação. Nesse caso, ela deve pedir ao contador que atualize o emissor e simule o efeito em 2027, quando a CBS passa a valer. O exemplo é hipotético e usa o cronograma da fonte.
Erros comuns com os impostos de uma empresa
O primeiro erro nos impostos de uma empresa é escolher o regime só pela alíquota. Como vimos, a base de cálculo e a folha também mudam a conta. Já o segundo erro é esquecer a separação de receitas em atividades mistas, o que gera imposto a mais ou a menos.
Também é comum ignorar o ISS e o ICMS por achar que o Simples cobre tudo sem conferência. Dessa forma, a empresa pode pagar no anexo errado. Por fim, há quem deixe para entender a Reforma Tributária só em 2027, quando o sistema de notas já precisa estar pronto.
A visão de Renato de Paiva Ramos sobre os impostos de uma empresa
Segundo Renato de Paiva Ramos, fundador da RR HUB, muitos empresários conhecem só o valor da guia e não sabem o que ela cobra. Em sua leitura, esse desconhecimento impede a empresa de enxergar onde dá para economizar de forma legal.
Além disso, ele afirma que a empresa deve rever o regime todo ano. Assim, para ele, o faturamento, a folha e a margem mudam, e o regime que servia antes pode deixar de servir.
Por fim, Renato de Paiva Ramos recomenda que o empresário peça ao contador uma simulação com os três regimes. Nesse caso, para ele, a decisão vem dos números, e não do hábito.
Plano em cinco passos para entender os impostos de uma empresa
Primeiro, descubra o seu regime e o seu anexo, se estiver no Simples. Em seguida, liste os tributos que a sua atividade gera, separando federais, estaduais e municipais. Depois, peça ao contador o valor de cada um nos últimos 12 meses.
Também simule os outros regimes com o faturamento e a folha reais. Por fim, acompanhe a Reforma Tributária e atualize o emissor de notas. Dessa forma, a empresa paga o que deve, sem sustos, e identifica onde há margem para planejamento legal.
Perguntas frequentes sobre os impostos de uma empresa
Quais são os principais impostos de uma empresa no Brasil?
Os principais são IRPJ, CSLL, PIS, Cofins, IPI e INSS patronal, na esfera federal, além do ICMS estadual e do ISS municipal.
Qual é a diferença entre imposto e taxa?
O imposto não depende de um serviço específico, e a taxa cobra um serviço público determinado, como a taxa de lixo.
Quais impostos uma empresa do Simples Nacional paga?
Ela paga uma guia única, o DAS, que reúne vários tributos, segundo a Conube.
Quais impostos o Lucro Presumido cobra?
IRPJ, CSLL, PIS, Cofins e INSS patronal, além de ISS ou ICMS, segundo a Agilize.
Quais impostos o MEI paga?
Ele paga o DAS MEI, que soma INSS e ICMS ou ISS, segundo o Trivium.
Quanto pesa a carga tributária no Brasil?
Foi de 32,4% do PIB em 2025, segundo o Tesouro Nacional, via Portal Contábeis.
A Reforma Tributária extingue o PIS e a Cofins?
Sim, a partir de 2027, com a CBS no lugar, segundo o Jornal Contábil.
Todo mundo paga ICMS e ISS?
Não. O ICMS incide sobre mercadorias, e o ISS sobre serviços.
Sua empresa paga os impostos certos?
Em geral, o empresário olha o valor da guia e confia no que o contador entrega. Por isso, o excesso de imposto passa despercebido por anos. Assim, uma revisão do regime e da base de cálculo pode mostrar onde a empresa paga mais do que deveria.
Na prática, a RR Soluções Contabilidade atende empresas de vários segmentos e acompanha as mudanças da legislação. Assim, ajudamos você a entender cada tributo, a comparar os regimes e a se preparar para a Reforma Tributária. Além disso, o grupo RR HUB atende mais de 800 CNPJs.
Fale com a RR Soluções Contabilidade e peça uma análise dos impostos da sua empresa.
Fale com um especialista da RR Soluções e descubra quanto a sua empresa paga de imposto.

- O que acontece se o MEI não fizer a declaração anual
- Salário líquido: como calcular o valor que cai na conta
- Imposto: quais são os principais que uma empresa paga no Brasil
- Inscrição estadual: o que é, quem precisa e como tirar
- CRM: o que é o Conselho Regional de Medicina e como consultar um médico