O CNAE 5012-2/01 é o código de quem transporta cargas por navio entre o Brasil e outros países no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as reduções pro transporte coletivo.
Grãos, minério, petróleo e contêineres saem do Brasil pro mundo em navios de longo curso. Esse transporte tem código próprio.
O transporte aquaviário bateu recorde. Segundo a ANTAQ, citada pela Mundo Logística, o país movimentou cerca de 1,4 bilhão de toneladas em 2025.
O longo curso somou 1,01 bilhão de toneladas, com alta de 6%. Por isso, o transporte marítimo internacional sustenta o comércio exterior do país.
Por isso, entender o CNAE 5012-2/01 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 5012-2/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
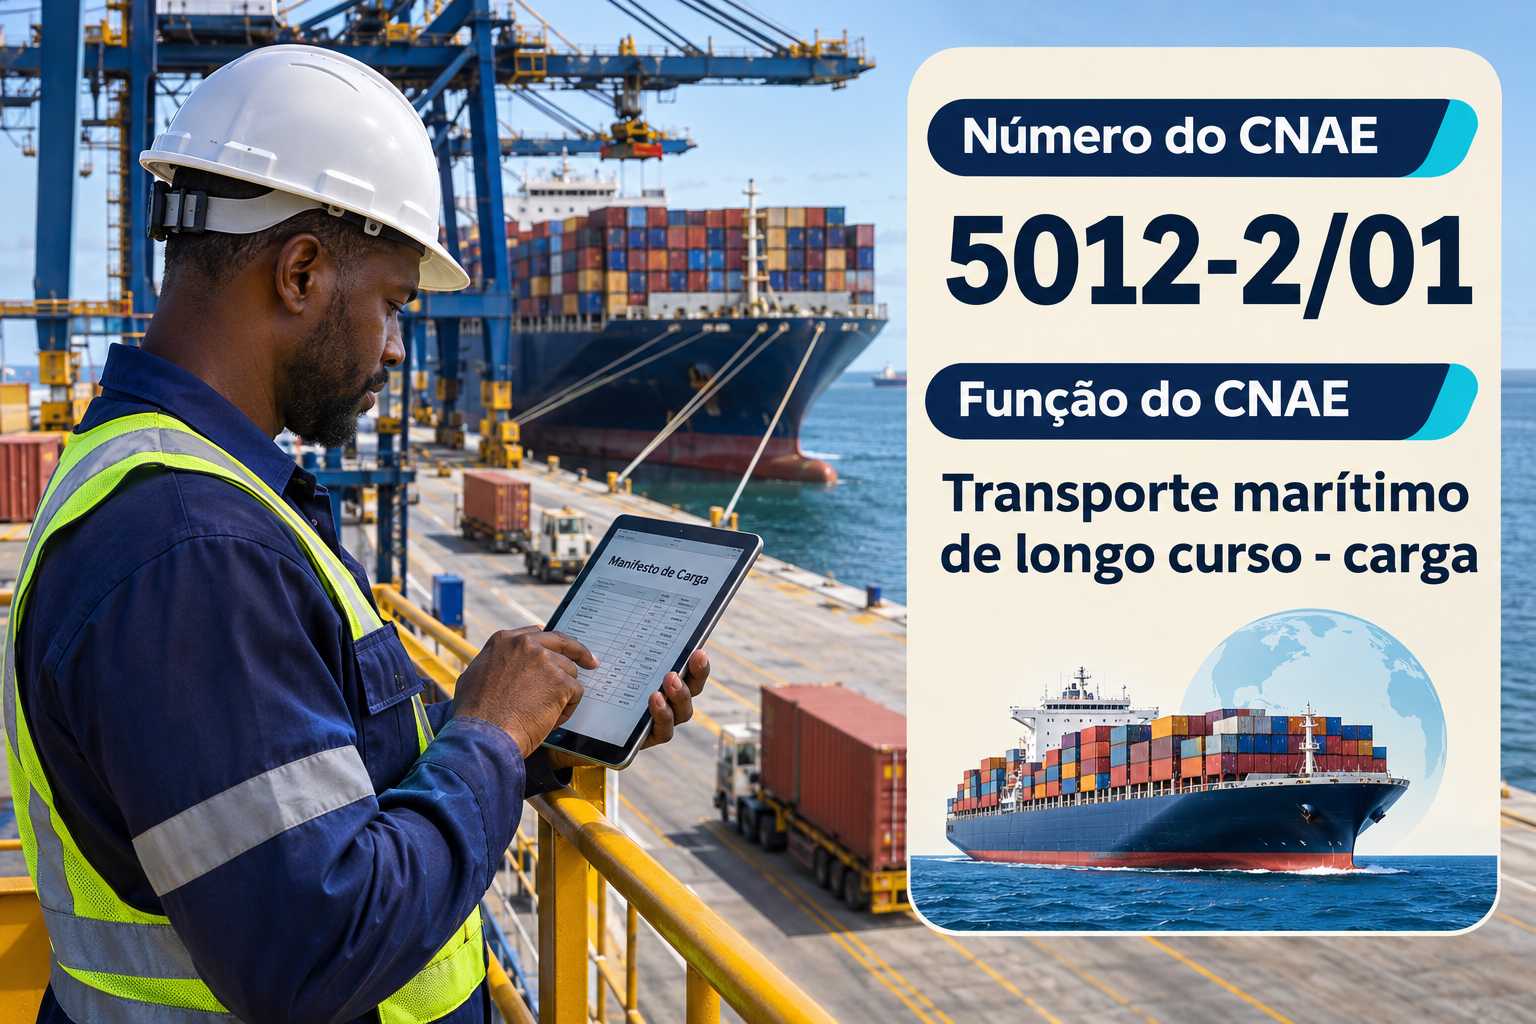
O nome oficial é “Transporte marítimo de longo curso – carga”. Na estrutura da Concla/IBGE, ele fica na seção H, de transporte, armazenagem e correio. Em seguida, vem a divisão 50, do transporte aquaviário. Depois, vêm o grupo 501 e a classe 50.12-2, do transporte marítimo de longo curso.
Segundo a Concla, o código cobre o transporte marítimo de cargas entre portos brasileiros e estrangeiros.
Na navegação, o CNAE certo pesa muito. Afinal, ele define a outorga da ANTAQ, o AFRMM, o ICMS e o tratamento na reforma.
Funções e atividades permitidas no CNAE 5012-2/01
O CNAE 5012-2/01 é o código da navegação de longo curso. Ou seja, ele recebe as empresas que levam cargas por navio entre o Brasil e o exterior.
Primeiro, a empresa obtém a outorga da ANTAQ e organiza a frota, própria ou afretada. Em seguida, fecha contratos de frete com exportadores e importadores. Depois, transporta as cargas entre portos de diferentes países.
Além disso, entram os serviços regulares de contêineres e o transporte de granéis sob contrato. Do mesmo modo, o afretamento de navios por viagem fica aqui.
Atividades que não se enquadram no CNAE 5012-2/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a cabotagem de carga fica no CNAE 5011-4/01. Da mesma forma, o longo curso de passageiros usa o CNAE 5012-2/02.
Também ficam de fora os agentes marítimos, no CNAE 5232-0/00, e a navegação de apoio, no grupo 503.
O CNAE 5012-2/01 pode ser MEI?
Não. O CNAE 5012-2/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra operar navegação marítima.
Na real, a navegação exige outorga da ANTAQ e navios de alto valor. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O MEI não tem ocupação ligada à navegação marítima. Por isso, a atividade pede uma empresa brasileira de navegação.
Tributação do CNAE 5012-2/01
A tributação do CNAE 5012-2/01 depende de duas perguntas. Primeiro, o frete é de exportação, de importação ou entre portos estrangeiros? Depois, qual é o regime tributário da empresa?
Como pessoa jurídica, a empresa escolhe entre os regimes do IRPJ. Na prática, as empresas de longo curso são de grande porte, no Lucro Real.
Aqui está o ponto central. O ICMS alcança o transporte intermunicipal e interestadual, e não o frete internacional. Por isso, o longo curso fica, em regra, fora do ICMS.
No PIS e na Cofins, as receitas do transporte internacional de cargas têm isenção, pela MP nº 2.158-35/2001. Por isso, a identificação de cada frete define o imposto.
Outro ponto é o AFRMM, o Adicional ao Frete pra Renovação da Marinha Mercante. Após a BR do Mar, a alíquota é de 8% do frete no longo curso e na cabotagem. Por isso, o custo precisa entrar no preço.
Também vale olhar o câmbio. Fretes internacionais costumam ser cotados em dólar, e a receita oscila com a moeda. Por isso, a contabilidade precisa registrar a variação cambial.
Outro ponto são os afretamentos. Navios afretados de empresas estrangeiras geram remessas ao exterior, com regras próprias de imposto na fonte. Por isso, cada contrato precisa ser analisado.
Vale um cuidado com a concorrência estrangeira. A maior parte do longo curso é feita por armadores estrangeiros. Por isso, a empresa brasileira precisa olhar custos e acordos de forma estratégica.
No Lucro Presumido, a presunção do transporte de carga é de 8% pro IRPJ e 12% pra CSLL. Assim, o IRPJ fica perto de 1,2% da receita e a CSLL perto de 1,08%, antes do adicional.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Tabela do Simples Nacional atualizada para o CNAE 5012-2/01
No Simples Nacional, o transporte de carga iria pro Anexo III, com ICMS no lugar do ISS. A regra vale enquanto a receita ficar dentro do limite de R$ 4,8 milhões.
Contudo, na prática, nenhuma empresa de longo curso não cabe nesse limite. Por isso, o Lucro Real é o regime usado pelas empresas de navegação.
No Anexo III, a contribuição patronal ao INSS já vem dentro do DAS. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo III: prestação de serviços
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 6,00% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 11,20% | 9.360,00 |
| 3ª | De 360.000,01 a 720.000,00 | 13,50% | 17.640,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 16,00% | 35.640,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 21,00% | 125.640,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 648.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 13,03%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 13.030 de DAS.
| Atenção: no longo curso, o frete internacional fica fora do ICMS e tem isenção de PIS e Cofins. Por isso, a separação dos fretes domésticos é essencial. |
O que é Fator R e por que ele não vale pro CNAE 5012-2/01
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 5012-2/01, porque a navegação não depende da folha.
Ainda assim, vale entender o conceito. Se o grupo abrir outra empresa só pra serviços como agenciamento ou gestão, ela pode usar o Simples. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 5012-2/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o transporte marítimo. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 5012-2/01 é a exportação. Na reforma, o transporte internacional de cargas tem tratamento de exportação de serviço, com desoneração de CBS e IBS.
Por isso, a empresa mantém o direito aos créditos das compras, mesmo sem imposto na saída. Contudo, os fretes domésticos seguem a alíquota padrão.
Por outro lado, quem contrata o frete passa a tomar crédito amplo. Por isso, indústrias e tradings vão pagar o imposto e recuperar no próprio regime.
Do mesmo modo, o PIS e a Cofins acabam em 2027. Já o ICMS cai aos poucos até 2033. Por isso, os contratos de frete precisam prever a transição.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a empresa de longo curso precisa separar frete internacional e doméstico. Afinal, um tem isenção e o outro não.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 5012-2/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, obtenha a outorga da ANTAQ como empresa brasileira de navegação. A Lei nº 9.432/1997 define as regras da navegação no país.
Depois disso, regularize as embarcações na Marinha e no registro adequado. Tripulação habilitada e certificados de segurança são obrigatórios. Por isso, a documentação vem antes da primeira viagem.
Também organize os contratos com portos, agentes e clientes. Escalas, praticagem e taxas portuárias pesam no custo. Por isso, a programação precisa ser bem negociada.
Por fim, contrate os seguros marítimos e monte o plano de emergência. Acidentes no mar têm custos altíssimos. Assim, a empresa protege a operação.
Passo a passo para abrir CNPJ com o CNAE 5012-2/01
Abrir uma empresa com o CNAE 5012-2/01 segue o processo da Redesim, com etapas próprias do transporte. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “transporte marítimo de longo curso de carga”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e, no transporte intermunicipal, a inscrição estadual. Elas são indispensáveis pra emitir os documentos fiscais e recolher ISS ou ICMS.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, obtenha a outorga da ANTAQ como empresa brasileira de navegação e regularize as embarcações na Marinha. Só então a empresa tá pronta pra operar com tudo em dia.
Gestão financeira na navegação de longo curso
A gestão financeira da navegação gira em torno de investimento pesado, câmbio e ocupação dos navios. Navios custam caro, e muitos custos são em dólar. Por isso, o planejamento de longo prazo pesa muito.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada linha num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Combustível, afretamento, tripulação, taxas portuárias, praticagem, manutenção e seguros concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com o combustível. O bunker é um dos maiores custos da navegação e segue o preço internacional. Por isso, os contratos precisam ter cláusulas de ajuste.
Outro ponto é o câmbio. Afretamentos, peças e seguros costumam ser cotados em dólar. Por isso, a proteção cambial faz parte da gestão.
Também vale entender a ocupação. Navio parado ou viajando vazio é custo sem receita. Por isso, a programação das escalas define a margem.
Vale olhar também o financiamento. O Fundo da Marinha Mercante financia a construção de navios no Brasil. Por isso, o planejamento de frota passa por essas linhas de crédito.
Também vale lembrar das docagens. Navios param periodicamente pra manutenção em estaleiro, sem gerar receita. Por isso, o caixa precisa prever essas paradas.
Outro ponto são os seguros. Casco, responsabilidade civil e carga exigem apólices específicas, muitas vezes em dólar. Por isso, o custo do seguro precisa entrar no frete.
Vale lembrar também da tripulação. Marítimos têm regras próprias de jornada, embarque e qualificação. Por isso, a folha da navegação exige controle especializado.
Por fim, crie uma reserva pra meses difíceis. Alta do combustível, variação do câmbio, queda de demanda e paradas de navios podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 5012-2/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 5012-2/01. Isso porque créditos, incentivos e o AFRMM pesam muito no resultado.
No Lucro Real, o PIS e a Cofins não cumulativos geram créditos sobre combustível, manutenção e depreciação dos navios. Por isso, o controle de cada gasto vale dinheiro.
Além disso, o Registro Especial Brasileiro, o REB, traz benefícios pros navios registrados nele. Por isso, a escolha do registro faz parte do planejamento.
Ainda assim, cada operação tem sua realidade de rotas e custos. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, aproveitar o REB, controlar os créditos de PIS e Cofins e acompanhar o AFRMM. Também vale preparar os contratos pro crédito amplo da reforma.
Perguntas frequentes sobre o CNAE 5012-2/01
O que entra no CNAE 5012-2/01?
O transporte marítimo de cargas entre portos brasileiros e estrangeiros, ou entre portos estrangeiros.
Frete internacional paga PIS e Cofins?
Não. As receitas do transporte internacional de cargas têm isenção, pela MP nº 2.158-35/2001.
O CNAE 5012-2/01 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Na prática, não. As empresas de longo curso faturam muito acima do limite de R$ 4,8 milhões.
Qual é o AFRMM no longo curso?
Após a BR do Mar, a alíquota do AFRMM no longo curso é de 8% do frete.
Conclusão
O CNAE 5012-2/01 é o código de quem transporta cargas por navio entre o Brasil e outros países. No entanto, não aceita MEI e exige outorga da ANTAQ.
Nos impostos, vale olhar a isenção de PIS e Cofins, o AFRMM e a desoneração da reforma. Além disso, o frete internacional fica fora do ICMS. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você opera navegação de longo curso ou quer abrir uma empresa de navegação, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 5021-1/02 Navegação Interior de Carga Intermunicipal: Guia para Abrir e Tributar
- CNAE 5021-1/01 Navegação Interior de Carga Municipal: Guia para Abrir e Tributar
- CNAE 5012-2/02 Longo Curso de Passageiros: Guia para Abrir e Tributar
- CNAE 5012-2/01 Longo Curso de Carga: Guia para Abrir e Tributar
- CNAE 5011-4/02 Cabotagem de Passageiros: Guia para Abrir e Tributar