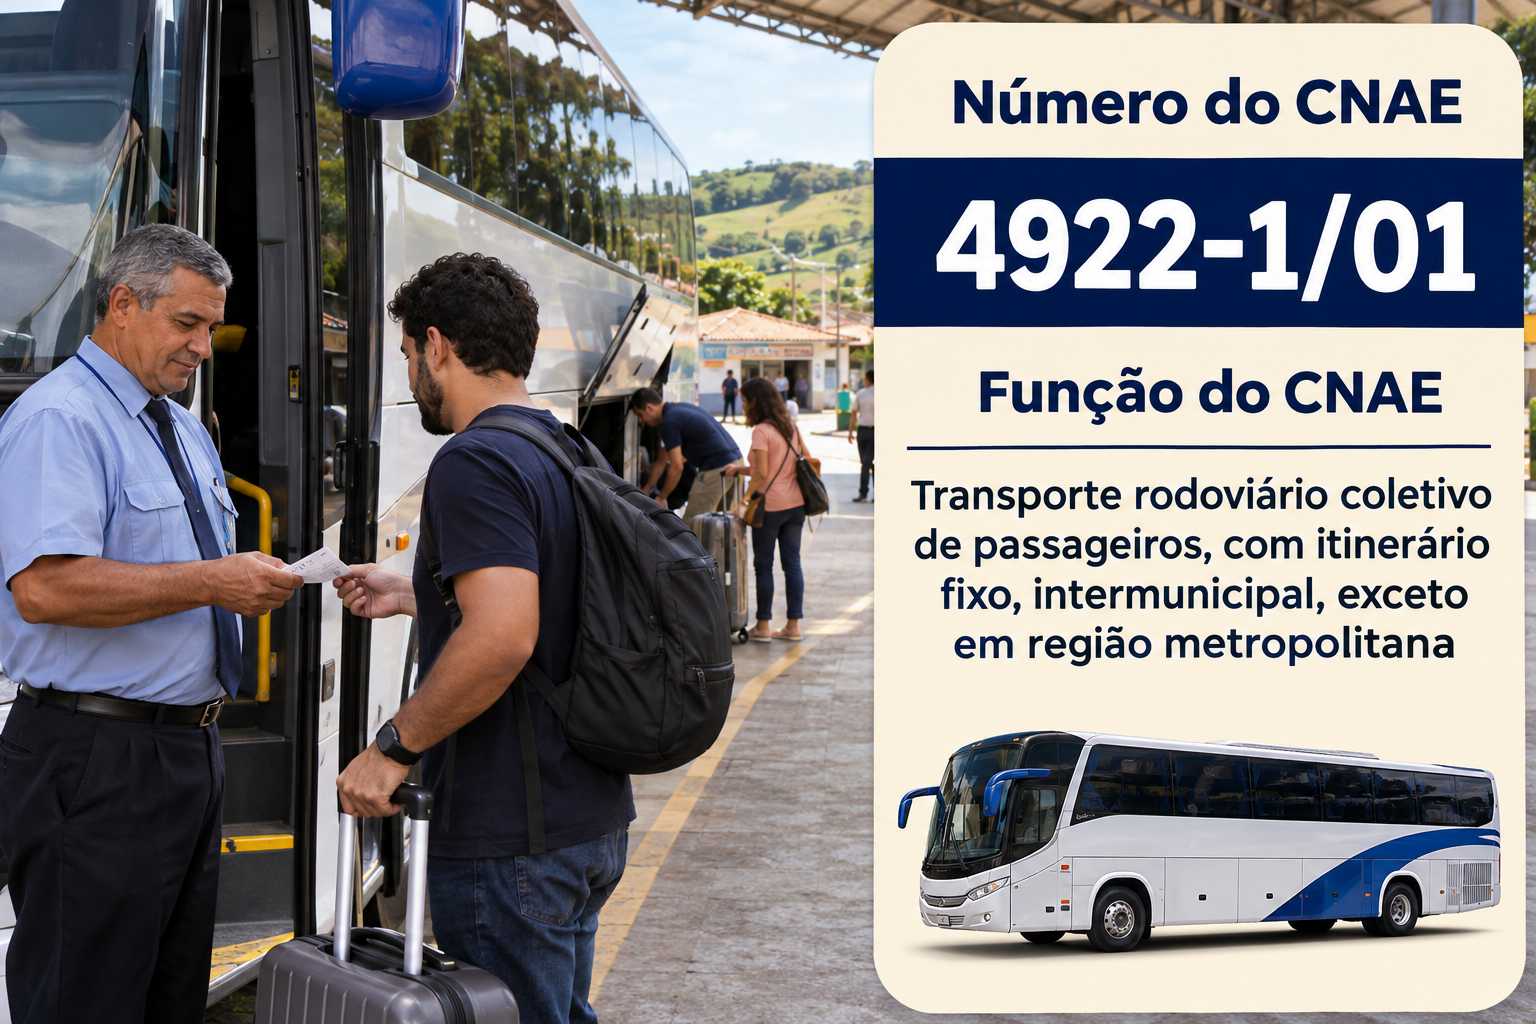
O CNAE 4922-1/01 é o código de quem opera linhas de ônibus rodoviário entre cidades no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, inclusive as reduções pro transporte coletivo.
Os ônibus rodoviários ligam cidades do interior, capitais e polos regionais, saindo das rodoviárias. Essas linhas têm código próprio.
O ônibus de viagem segue forte nas estradas. Segundo a ANTT, citada pelo Diário do Grande ABC, o sistema interestadual levou 101 milhões de passageiros em 2025.
Além disso, 7.450 empresas de ônibus operaram no ano, de 9.678 habilitadas. Por isso, a disputa por passageiros nas estradas é grande.
Por isso, entender o CNAE 4922-1/01 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4922-1/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Transporte rodoviário coletivo de passageiros, com itinerário fixo, intermunicipal, exceto em região metropolitana”. Na estrutura da Concla/IBGE, ele fica na seção H, de transporte, armazenagem e correio. Em seguida, vem a divisão 49, do transporte terrestre. Depois, vêm o grupo 492 e a classe 49.22-1, do transporte rodoviário coletivo de passageiros intermunicipal, interestadual e internacional.
Segundo a Concla, o código cobre o ônibus com itinerário fixo entre municípios fora da região metropolitana, dentro do estado.
No transporte de passageiros, o CNAE certo pesa muito. Afinal, ele define se a empresa paga ISS ou ICMS, se pode ficar no Simples e como fica na reforma.
Funções e atividades permitidas no CNAE 4922-1/01
O CNAE 4922-1/01 é o código das empresas de ônibus rodoviário intermunicipal. Ou seja, ele recebe quem opera linhas regulares entre cidades do mesmo estado.
Primeiro, a empresa obtém a concessão ou autorização do órgão estadual de transporte. Em seguida, organiza frota, horários e venda de passagens. Depois, transporta os passageiros entre as rodoviárias.
Além disso, entram o transporte de encomendas no bagageiro e a venda online de passagens. Do mesmo modo, as linhas semiurbanas fora de região metropolitana podem ficar aqui.
Atividades que não se enquadram no CNAE 4922-1/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, as linhas em região metropolitana ficam no CNAE 4921-3/02. Da mesma forma, as linhas interestaduais usam o CNAE 4922-1/02.
Também ficam de fora o fretamento, no CNAE 4929-9/02 ou 4929-9/04, e o turismo rodoviário, no CNAE 4929-9/04.
O CNAE 4922-1/01 pode ser MEI?
Não. O CNAE 4922-1/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra operar linhas rodoviárias regulares.
Na real, as linhas rodoviárias dependem de outorga estadual e frota. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. O MEI existe pra fretamento municipal e transporte escolar, em outros códigos. Por isso, linhas regulares de passageiros pedem uma empresa de outro porte.
Tributação do CNAE 4922-1/01
A tributação do CNAE 4922-1/01 depende de duas perguntas. Primeiro, a linha leva só passageiros ou também encomendas? Depois, qual é o regime tributário da empresa?
Como pessoa jurídica, a empresa escolhe entre Lucro Presumido e Lucro Real, já que o Simples é vedado. Na prática, o órgão estadual exige estrutura e garantias.
Aqui está o ponto central. O transporte intermunicipal de passageiros paga ICMS, e não ISS. Muitos estados dão redução de base ou crédito presumido nesse transporte.
No PIS e na Cofins, o transporte coletivo de passageiros fica no regime cumulativo, de 3,65%, mesmo no Lucro Real. A regra é do artigo 10 da Lei nº 10.833/2003.
Vale um cuidado com as gratuidades. O Estatuto da Pessoa Idosa e outras leis garantem vagas gratuitas ou com desconto em muitas linhas. Por isso, o custo dessas viagens precisa entrar no cálculo da tarifa.
Outro ponto são as encomendas. O transporte de cargas no bagageiro é frete, com regras próprias de ICMS e documento fiscal. Por isso, essa receita precisa ser separada.
Também vale olhar a bilhetagem. A venda de passagens precisa gerar o bilhete de passagem eletrônico, o BP-e. Por isso, o sistema de vendas precisa estar integrado ao fisco.
Vale um cuidado com a concessão. Linhas regulares de passageiros dependem de concessão, permissão ou autorização do poder público. Por isso, a empresa precisa vencer licitação ou obter a outorga antes de operar.
No Lucro Presumido, a presunção do transporte de passageiros é de 16% pro IRPJ e 12% pra CSLL. Já no transporte de carga, a presunção do IRPJ cai pra 8%.
Vale conferir também a desoneração da folha. O transporte coletivo de passageiros está na lista da CPRB, com alíquota de 2% da receita. Em 2026, pela Lei nº 14.973/2024, a CPRB cai pra 60% da alíquota, e a folha paga 10%.
Vale lembrar também do calendário. A opção pelo Simples ou pelo Lucro Presumido vale pro ano todo. Por isso, a simulação deve ser feita antes da virada do ano, com a previsão de vendas.
Simples Nacional e o CNAE 4922-1/01: por que não pode
Aqui há uma regra decisiva. O artigo 17, inciso VI, da LC 123/2006 veda o Simples a quem presta transporte intermunicipal e interestadual de passageiros. Por isso, o CNAE 4922-1/01 não pode optar pelo Simples.
A vedação tem exceções, como o transporte fluvial e o de características urbanas ou metropolitanas. Também escapa o fretamento contínuo de estudantes e trabalhadores. Contudo, linhas regulares de longa distância não entram nelas.
| Atenção: no transporte intermunicipal e interestadual de passageiros, o Simples é vedado. Por isso, a escolha fica entre o Lucro Presumido e o Lucro Real. |
O que é Fator R e por que ele não vale pro CNAE 4922-1/01
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4922-1/01, porque a atividade nem pode optar pelo Simples.
Ainda assim, vale entender o conceito. Se o grupo abrir outra empresa só pra serviços como manutenção ou gestão, ela pode usar o Simples. Nesse caso, o Fator R entra no jogo.
Reforma tributária e o CNAE 4922-1/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante o transporte de passageiros. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O primeiro ponto pro CNAE 4922-1/01 é a redução. A LC 214/2025 reduz em 40% a CBS e o IBS do transporte coletivo intermunicipal e interestadual de passageiros. A regra vale pro rodoviário, ferroviário e hidroviário.
Além disso, a empresa toma crédito sobre diesel, veículos, peças e outros insumos. Por isso, o custo líquido da operação pode cair em relação ao sistema atual.
Também vale olhar a transição dos contratos. Concessões assinadas antes da reforma podem precisar de revisão tarifária com a mudança de carga. Por isso, a empresa precisa calcular o impacto e negociar com o poder concedente.
Vale lembrar também das passagens compradas por empresas. Clientes do regime regular podem tomar crédito sobre as viagens a trabalho. Por isso, a nota fiscal certa vira argumento de venda.
Do mesmo modo, o PIS e a Cofins acabam em 2027, e o ICMS cai aos poucos até 2033. Por isso, as tarifas precisam ser revistas ao longo da transição.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Vale um detalhe pra quem planeja. Como o Simples é vedado, a empresa já recolhe pelo regime regular e vai destacar CBS e IBS nos bilhetes. Por isso, os sistemas de venda de passagens precisam ser atualizados.
Segundo Renato Ramos, fundador da RR HUB, o ônibus rodoviário vai ganhar com a reforma se aproveitar os créditos. Afinal, a redução de 40% vem com crédito amplo.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4922-1/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, confira quem concede as linhas. Linhas municipais dependem da prefeitura, as intermunicipais do estado e as interestaduais da ANTT.
Depois disso, organize a frota, as rodoviárias e a venda de passagens. Ônibus rodoviários exigem vistoria, seguro e acessibilidade. Por isso, a operação precisa de controle diário.
Também organize a frota e a manutenção. Veículos precisam de vistoria, seguro e manutenção preventiva registrada. Por isso, o plano de manutenção é parte da licença.
Por fim, organize a bilhetagem e o controle de passageiros. Sistemas de cobrança e gratuidades precisam bater com a receita declarada. Assim, a empresa evita problemas com o fisco e o poder concedente.
Passo a passo para abrir CNPJ com o CNAE 4922-1/01
Abrir uma empresa com o CNAE 4922-1/01 segue o processo da Redesim, com etapas próprias do transporte. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “transporte coletivo de passageiros por ônibus, intermunicipal, exceto metropolitano”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e, no transporte intermunicipal, a inscrição estadual. Elas são indispensáveis pra emitir os documentos fiscais e recolher ISS ou ICMS.
Em seguida, escolha o regime tributário. Como o Simples é vedado aqui, a escolha fica entre o Lucro Presumido e o Lucro Real.
Depois, obtenha a concessão, permissão ou autorização do poder público responsável pelas linhas. Por fim, regularize a frota e o seguro dos passageiros. Só então a empresa tá pronta pra operar com tudo em dia.
Gestão financeira no transporte rodoviário de passageiros
A gestão financeira do transporte de passageiros gira em torno de tarifa, custo por quilômetro e demanda. A receita entra todo dia, mas combustível, folha e frota pesam muito. Por isso, o controle de custos por linha é essencial.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada linha num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Diesel, folha de motoristas, manutenção, frota, pedágios, taxas de rodoviárias e seguros concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com o combustível. O diesel ou a energia são um dos maiores custos da operação. Por isso, contratos de reajuste precisam acompanhar esse custo de perto.
Outro ponto são as gratuidades. Idosos, estudantes e pessoas com deficiência têm descontos ou gratuidade por lei. Por isso, o custo dessas viagens precisa estar no cálculo da tarifa ou do subsídio.
Também vale entender a frota. Ônibus e trens custam caro e exigem financiamento de longo prazo. Por isso, a renovação da frota precisa caber no fluxo de caixa.
Vale olhar também o contrato. Concessões preveem reajuste e reequilíbrio quando os custos mudam. Por isso, a empresa precisa documentar cada variação pra pedir a revisão.
Por fim, crie uma reserva pra meses difíceis. Alta do diesel, queda de passageiros, atraso de subsídios e reajustes abaixo do custo podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4922-1/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4922-1/01. Isso porque o porte da operação e os créditos mudam muito a conta.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 30 milhões de receita anual e margem de 5%, ou R$ 1,5 milhão de lucro. No Lucro Presumido, com presunção de 16%, IRPJ e CSLL somam perto de R$ 1,5 milhão.
Já no Lucro Real, sobre o lucro de verdade, IRPJ e CSLL ficam perto de R$ 486 mil. Ou seja, a diferença passa de R$ 1 milhão por ano.
Além disso, o PIS e a Cofins seguem o regime cumulativo pra transporte coletivo, nos dois regimes. Por isso, a escolha depende sobretudo da margem real.
Ainda assim, cada empresa tem sua realidade de custos, ICMS e subsídios. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar receitas de linhas municipais e intermunicipais, controlar a CPRB e documentar o reequilíbrio dos contratos. Também vale preparar as tarifas pras reduções da reforma.
Perguntas frequentes sobre o CNAE 4922-1/01
O que entra no CNAE 4922-1/01?
O transporte coletivo por ônibus, com itinerário fixo, entre municípios fora da mesma região metropolitana.
Linha metropolitana entra no CNAE 4922-1/01?
Não. As linhas em região metropolitana ficam no CNAE 4921-3/02.
O CNAE 4922-1/01 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Qual regime a empresa usa?
O Simples é vedado pra transporte intermunicipal e interestadual de passageiros. Por isso, a escolha fica entre o Lucro Presumido e o Lucro Real.
Encomenda no bagageiro paga ICMS?
Sim. O transporte de encomendas é frete, com regras próprias de ICMS e documento fiscal.
Conclusão
O CNAE 4922-1/01 é o código de quem opera linhas de ônibus rodoviário entre cidades. No entanto, não aceita MEI nem Simples.
Nos impostos, vale olhar o ICMS, o PIS e a Cofins, a CPRB e a redução de 40%. Além disso, a outorga estadual vem antes de tudo. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você opera ônibus rodoviário ou quer abrir uma viação, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 4922-1/02 Ônibus Interestadual: Guia para Abrir e Tributar
- CNAE 4922-1/01 Ônibus Intermunicipal Rodoviário: Guia para Abrir e Tributar
- CNAE 4921-3/02 Ônibus Intermunicipal Metropolitano: Guia para Abrir e Tributar
- CNAE 4921-3/01 Ônibus Urbano Municipal: Guia para Abrir e Tributar
- CNAE 4912-4/03 Transporte Metroviário: Guia para Abrir e Tributar