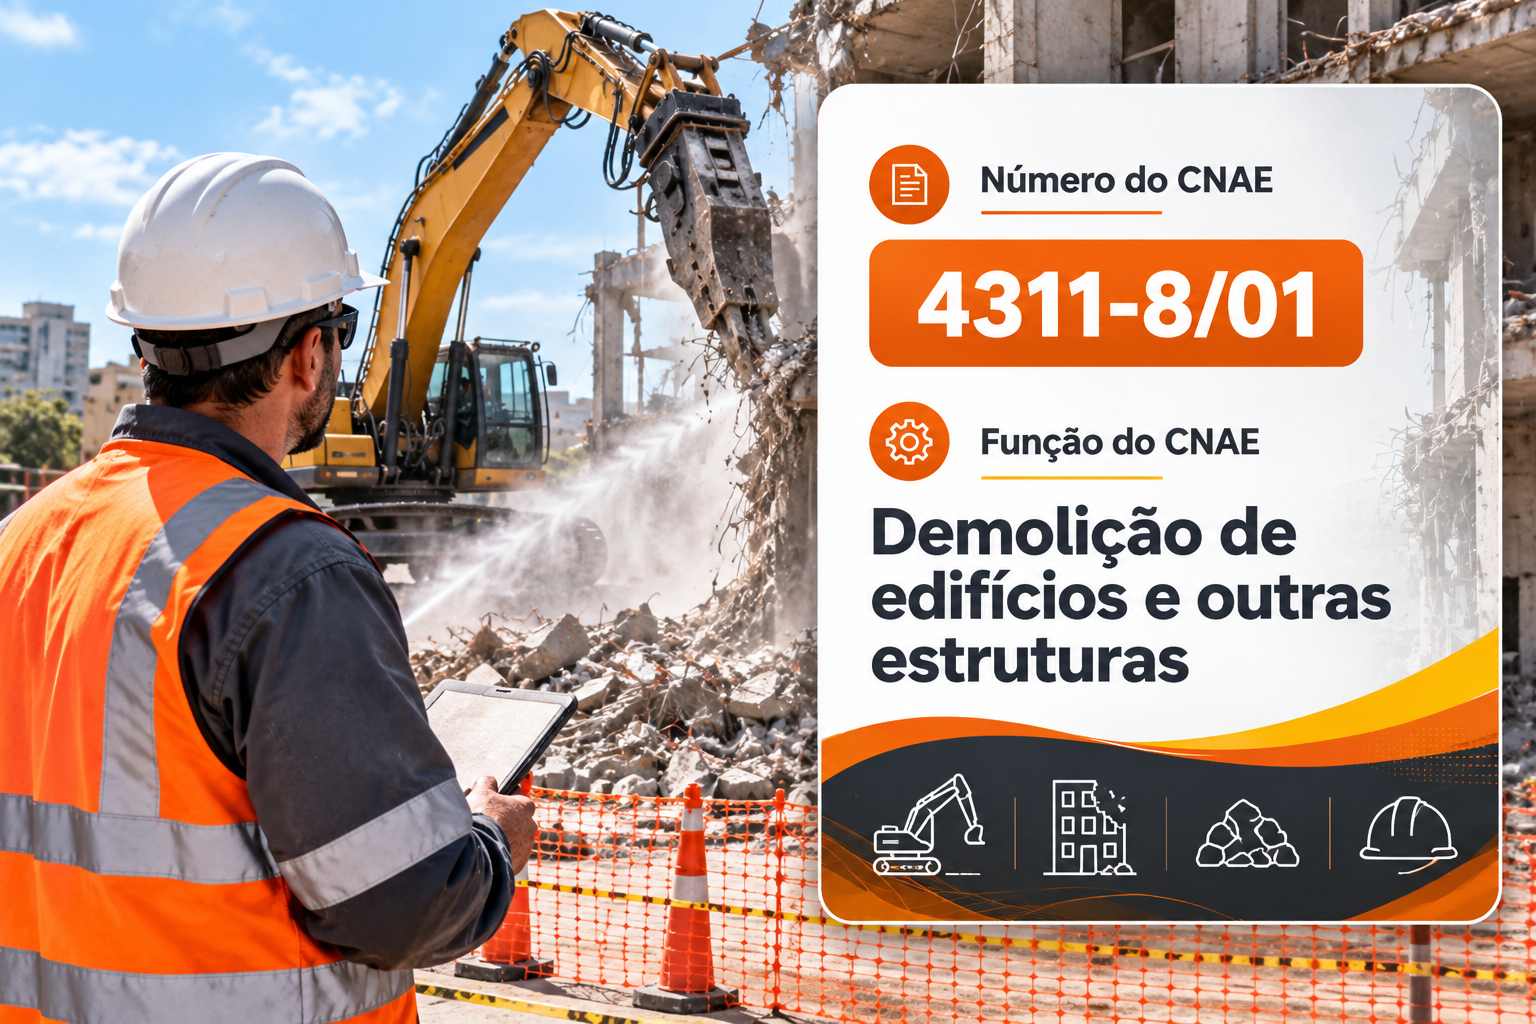
O CNAE 4311-8/01 é o código de quem demole edifícios e outras estruturas no Brasil. Aqui a gente explica, sem complicação, o que ele permite e como funcionam os impostos. Também mostra o que muda com a reforma tributária, que criou um regime próprio pra construção e imóveis.
Antes de um prédio novo subir, muitas vezes outro precisa cair. A demolição pode ser manual, com máquinas ou até por implosão.
A construção cresceu pouco em 2025. Segundo a CBIC, o PIB do setor subiu 0,5%, abaixo da previsão de 1,3%.
Foi o segundo ano seguido de alta, depois de 4,4% em 2024. Ainda assim, os juros altos limitaram o ritmo das obras.
Por isso, entender o CNAE 4311-8/01 ajuda a se formalizar, ganhar contratos e pagar só o imposto necessário.
O que é o CNAE 4311-8/01
A CNAE é o código que diz pro governo o que a sua empresa faz. Ela é mantida pelo IBGE e usada pela Receita Federal, estados e municípios. Dessa forma, o código define tributos, obrigações e até o grau de risco da atividade.
O nome oficial é “Demolição de edifícios e outras estruturas”. Na estrutura da Concla/IBGE, ele fica na seção F, da construção. Em seguida, vem a divisão 43, dos serviços especializados pra construção. Depois, vêm o grupo 431 e a classe 43.11-8, da demolição e preparação de canteiros.
Segundo a Concla, o código cobre a demolição de edifícios e outras estruturas, de forma manual, mecanizada ou por implosão. Ou seja, ele cuida de desmontar e derrubar o que já existe.
Na construção, o CNAE certo pesa mais que em outros setores. Afinal, ele define o anexo do Simples, a desoneração da folha e o tratamento na reforma tributária.
Funções e atividades permitidas no CNAE 4311-8/01
O CNAE 4311-8/01 é o código das empresas de demolição. Ou seja, ele recebe quem derruba prédios, casas, galpões, pontes e outras estruturas.
Primeiro, a empresa faz a vistoria, o plano de demolição e os desligamentos de água, luz e gás. Em seguida, desmonta o que pode ser reaproveitado. Depois, demole a estrutura, com máquinas, à mão ou por implosão.
Além disso, a empresa costuma separar e destinar o entulho, conforme as regras do município. Do mesmo modo, a demolição parcial pra reformas fica aqui.
Atividades que não se enquadram no CNAE 4311-8/01
Algumas atividades parecidas ficam de fora e pedem códigos próprios. Por isso, vale conhecer esses limites antes de emitir a primeira nota.
Primeiramente, a preparação de canteiro e a limpeza de terreno ficam no CNAE 4311-8/02. Da mesma forma, a terraplenagem usa o CNAE 4313-4/00.
Também ficam de fora as fundações, no CNAE 4391-6/00, e a descontaminação de áreas, no CNAE 3900-5/00.
O CNAE 4311-8/01 pode ser MEI?
Não. O CNAE 4311-8/01 não aparece no Anexo XI da Resolução CGSN nº 140/2018, que lista as ocupações permitidas ao MEI. Portanto, não dá pra abrir um MEI pra demolir edifícios.
Na real, a demolição exige plano técnico, engenheiro responsável e máquinas pesadas. Pela lista oficial, não há ocupação do MEI ligada a este código. Por isso, a atividade começa como microempresa.
Vale um esclarecimento. Na construção, o MEI existe pra ocupações como pedreiro e pintor, ligadas a outros códigos. Mesmo assim, o MEI só pode ceder mão de obra em poucos serviços, como hidráulica, elétrica, pintura e alvenaria. Por isso, obras de engenharia pedem uma empresa de outro porte.
Enquadramento do CNAE 4311-8/01
A contratação para serviços de demolição de edifícios e outras estruturas exige pessoa jurídica formalizada, com CNPJ ativo, alvarás operacionais, registro no Crea e emissão regular de notas fiscais.
Empresas de menor porte podem optar pelo Simples Nacional, enquanto negócios consolidados transitam entre o Lucro Presumido e o Lucro Real. No Lucro Presumido, a base de presunção para IRPJ e CSLL é de 32%, já que as operações de demolição constituem prestação de serviços sem fornecimento de materiais incorporáveis.
Tributação municipal: ISS e receitas de sucata
A atividade enquadra-se especificamente no item 7.04 da Lei Complementar nº 116/2003, sujeitando-se ao ISS no município em que a estrutura é demolida.
Materiais reaproveitáveis retirados do canteiro, como vigas de aço, tubulações de cobre e sucatas metálicas, geram receita comercial própria ao serem vendidos. Essa comercialização sofre incidência de ICMS, exigindo emissão de nota fiscal apartada do serviço para prevenir autuações fiscais e bitributação.
Regulação ambiental, CNO e desoneração
A destinação de entulhos e resíduos da construção civil deve cumprir integralmente a Resolução Conama nº 307/2002, demandando transportadores e aterros devidamente licenciados. Serviços que envolvem implosão com explosivos requerem autorizações específicas e controle estrito do Exército Brasileiro.
Cada intervenção exige inscrição no Cadastro Nacional de Obras (CNO) em até 30 dias para regularização via Sero. O segmento segue o cronograma da Lei nº 14.973/2024 para reoneração gradual da folha de pagamento, tornando indispensável simular os regimes fiscais antes da virada do ano.
Tabela do Simples Nacional atualizada para o CNAE 4311-8/01
No Simples Nacional, o CNAE 4311-8/01 vai pro Anexo IV, o anexo da construção e das obras de engenharia. A regra tá no artigo 18, § 5º-C, da LC 123/2006.
Aqui tem uma diferença importante. No Anexo IV, a contribuição patronal ao INSS não entra no DAS. Ou seja, a empresa paga à parte 20% sobre a folha, mais o RAT.
Além disso, o Anexo IV não depende do Fator R. A tabela abaixo segue a Lei Complementar nº 123/2006, com redação da LC nº 155/2016, vigente em 2026.
Anexo IV: construção e obras de engenharia
| Faixa | Receita bruta em 12 meses (R$) | Alíquota nominal | Valor a deduzir (R$) |
|---|---|---|---|
| 1ª | Até 180.000,00 | 4,50% | 0,00 |
| 2ª | De 180.000,01 a 360.000,00 | 9,00% | 8.100,00 |
| 3ª | De 360.000,01 a 720.000,00 | 10,20% | 12.420,00 |
| 4ª | De 720.000,01 a 1.800.000,00 | 14,00% | 39.780,00 |
| 5ª | De 1.800.000,01 a 3.600.000,00 | 22,00% | 183.780,00 |
| 6ª | De 3.600.000,01 a 4.800.000,00 | 33,00% | 828.000,00 |
A alíquota efetiva segue uma conta simples. Multiplique a receita de 12 meses pela alíquota nominal e tire a parcela a deduzir. Depois, divida o resultado pela mesma receita.
Por exemplo, uma empresa com R$ 1,2 milhão de receita anual chega a uma alíquota efetiva de cerca de 10,69%. Assim, se faturar R$ 100 mil num mês, vai pagar perto de R$ 10.690 de DAS. Mas lembre: o INSS patronal da folha é pago fora dessa guia.
| Atenção: a demolição vai pro Anexo IV do Simples, com INSS patronal fora do DAS. Já a venda de sucata segue outro anexo, com ICMS. |
O que é Fator R e por que ele não vale pro CNAE 4311-8/01
O Fator R é uma conta do Simples Nacional que compara a folha de pagamento com o faturamento. Ele soma 12 meses de salários, pró-labore e encargos e divide pela receita do mesmo período. Quando o resultado chega a 28%, alguns serviços saem do Anexo V e vão pro Anexo III.
Essa troca pode derrubar a alíquota inicial de 15,5% pra 6%. Por isso, o Fator R é estratégico pra consultorias, clínicas e empresas de tecnologia. No entanto, ele não afeta o CNAE 4311-8/01, porque a construção fica no Anexo IV, que não depende da folha.
Ainda assim, o conceito importa na construção. Projetos de engenharia, topografia e medição, quando faturados à parte, vão pro Anexo V. Nesse caso, com folha de 28% ou mais, esses serviços passam pro Anexo III.
Reforma tributária e o CNAE 4311-8/01
A reforma tributária, regulamentada pela Lei Complementar nº 214/2025, muda bastante a construção. Ela troca PIS, Cofins, ICMS e ISS por dois novos tributos. A CBS é federal, enquanto o IBS fica com estados e municípios.
O ponto mais importante pro CNAE 4311-8/01 é o regime específico de bens imóveis, nos artigos 251 a 270. Nele, os serviços de construção civil têm redução de 50% nas alíquotas de CBS e IBS, pelo artigo 261.
Por outro lado, o crédito fica mais amplo. Construtoras do regime regular vão tomar crédito de materiais, máquinas e serviços. Por isso, quem tá no Simples e vende pra empresas pode avaliar recolher CBS e IBS por fora do DAS.
Vale olhar também as obras públicas. Nas compras do governo, a Constituição manda a arrecadação pro ente que contrata. Além disso, os artigos 373 a 377 da LC 214/2025 tratam do reequilíbrio de contratos administrativos.
Vale um cuidado com o enquadramento na reforma. A redução de 50% vale pros serviços de construção civil listados na regulamentação. Por isso, a demolição precisa ter a classificação conferida pelo contador.
Calendário da transição
Em 2026, a CBS de 0,9% e o IBS de 0,1% aparecem como teste nas notas do regime regular. Em seguida, em 2027, a CBS entra pra valer e PIS e Cofins deixam de existir. Depois, entre 2029 e 2032, o ICMS e o ISS caem aos poucos. Por fim, em 2033, o novo sistema fica completo.
Pra quem tá no Simples Nacional, tem um prazo que já passou e merece atenção. A opção pelo Simples para 2027 foi antecipada pra setembro de 2026, pela Resolução CGSN nº 186/2026. No mesmo período, a empresa definiu se pagaria IBS e CBS dentro ou fora do DAS. Quem não optou ainda tem nova chance em março de 2027.
Segundo Renato Ramos, fundador da RR HUB, a demolição tem duas receitas: o serviço e a venda de sucata. Afinal, cada uma segue um imposto diferente.
O que analisar antes de abrir o CNPJ
Antes de abrir uma empresa com o CNAE 4311-8/01, vale fazer um checklist completo. Essa análise evita gastos à toa e protege a operação de multas.
Primeiro, registre a empresa no Crea do estado e indique um responsável técnico. A Lei nº 5.194/1966 exige esse registro pra empresas de engenharia. Além disso, cada contrato precisa de ART.
Depois disso, cuide da segurança do trabalho. A NR-18 traz regras próprias pra demolição, e serviços em altura seguem a NR-35. Por isso, plano de demolição, treinamentos e EPIs são obrigatórios.
Também cuide das licenças. A demolição exige alvará da prefeitura e, em imóveis tombados, aprovação do órgão de patrimônio. Além disso, o entulho segue o plano de gerenciamento de resíduos.
Por fim, prepare a empresa pra contratos maiores. Licitações pela Lei nº 14.133/2021 pedem atestados técnicos, capital mínimo e seguro-garantia. Assim, vale montar o acervo técnico desde as primeiras obras.
Passo a passo para abrir CNPJ com o CNAE 4311-8/01
Abrir uma empresa com o CNAE 4311-8/01 segue o processo da Redesim, com etapas próprias da construção. Veja como funciona, na ordem certa.
Primeiro, defina o tipo jurídico, como Sociedade Limitada Unipessoal ou Sociedade Limitada com sócios. Em seguida, faça a consulta de viabilidade na prefeitura, com o endereço da sede e o CNAE principal.
Depois da aprovação, monte o contrato social com o objeto “demolição de edifícios e outras estruturas”. Inclua também os CNAEs secundários. Logo após, registre o documento na Junta Comercial e obtenha o CNPJ na Receita Federal.
Na etapa seguinte, faça a inscrição municipal e peça o alvará. Ela é indispensável pra emitir a nota fiscal de serviço e recolher o ISS. Se houver venda de materiais, peça também a inscrição estadual.
Em seguida, escolha o regime tributário. Se for pro Simples Nacional, faça o pedido no Portal do Simples Nacional. Pra empresas abertas entre outubro e dezembro de 2026, a opção feita na abertura também vale pra 2027.
Depois, registre a empresa no Crea e emita a ART de cada contrato. Por fim, cadastre cada obra no CNO assim que ela começar. Só então a empresa tá pronta pra faturar com tudo em dia.
Gestão financeira na demolição
A gestão financeira de quem constrói gira em torno das medições. O cliente paga por etapa concluída, muitas vezes com prazo de 30 dias ou mais. Por isso, o capital de giro precisa cobrir a obra até cada pagamento.
Em primeiro lugar, separe as contas da empresa das contas pessoais. Essa separação é exigida pela contabilidade e facilita o acesso ao crédito. Além disso, acompanhe o custo de cada obra num centro de custo próprio.
Em segundo lugar, controle os custos que mais pesam. Máquinas, diesel, mão de obra, caçambas, transporte e descarte de entulho concentram boa parte do orçamento. Da mesma forma, o desperdício de material corrói a margem sem ninguém perceber.
Vale um cuidado com o seguro. Demolições podem causar danos a imóveis vizinhos e a terceiros. Por isso, o seguro de responsabilidade civil é indispensável.
Outro ponto é a sucata. O aço e o cobre retirados podem reduzir o preço da obra pro cliente. Por isso, o contrato precisa dizer de quem é o material.
Também vale entender a contabilidade da demolição. Serviço e venda de sucata precisam de controle separado, com custos próprios. Por isso, cada obra merece um centro de custo.
Por fim, crie uma reserva pra meses difíceis. Acidentes, danos a vizinhos, multas ambientais e queda do preço da sucata podem apertar o caixa rapidinho. Portanto, juntar reserva financeira, seguro e controle de dívidas é questão de sobrevivência.
Planejamento tributário para o CNAE 4311-8/01
O planejamento tributário é onde a contabilidade mais gera valor pro CNAE 4311-8/01. Isso porque o Anexo IV, a folha e a venda de sucata mudam muito a conta.
Veja um exemplo ilustrativo. Pense numa empresa com R$ 1,2 milhão de receita anual e R$ 360 mil de folha. No Simples, pelo Anexo IV, o DAS fica perto de 10,69% da receita.
Só que o INSS patronal de 20% sobre a folha vem à parte, o que soma mais R$ 72 mil. Assim, a carga total passa de 16% da receita, sem contar o RAT.
No Lucro Presumido, com presunção de 32%, IRPJ e CSLL ficam perto de 8,88% da receita. Somando PIS, Cofins e um ISS de 3%, a conta passa de 15%, antes da folha.
Ou seja, na demolição, o Simples tende a ganhar, mesmo com o INSS à parte. Contudo, a CPRB e a folha real mudam a conta. Por isso, a simulação precisa usar os números reais.
Além do regime, outras decisões fazem diferença. Por exemplo, separar serviço e venda de sucata, controlar o entulho e acompanhar a CPRB. Também vale simular a reforma, já que a classificação da demolição muda a alíquota.
Perguntas frequentes sobre o CNAE 4311-8/01
O que entra no CNAE 4311-8/01?
A demolição de edifícios e outras estruturas, feita à mão, com máquinas ou por implosão.
Limpar terreno entra no CNAE 4311-8/01?
Não. A preparação de canteiro e a limpeza de terreno ficam no CNAE 4311-8/02.
O CNAE 4311-8/01 pode ser MEI?
Não. Pela lista oficial, não há ocupação do MEI ligada a este código.
Pode ficar no Simples?
Sim, pelo Anexo IV, desde que a receita fique dentro do limite de R$ 4,8 milhões. Nesse anexo, o INSS patronal é pago à parte.
Qual o item do ISS?
O item 7.04 da LC 116/2003, devido no município onde fica a demolição.
Conclusão
O CNAE 4311-8/01 é o código de quem demole edifícios e outras estruturas. No entanto, não aceita MEI e exige plano técnico e responsável.
Nos impostos, vale olhar o ISS da demolição, a CPRB, a venda de sucata e a reforma. Além disso, o entulho tem regras e custos próprios. Por isso, escolher o regime exige simulação.
Com a reforma tributária em andamento, a hora de planejar é agora. Se você trabalha com demolição ou quer abrir uma empresa de demolição, conte com a RR Soluções Contabilidade. A gente analisa sua operação, compara cenários e mostra o caminho com menos imposto e mais segurança.
| Fale com um especialista da RR Soluções e descubra quanto sua empresa pode economizar com o regime certo. |

- CNAE 4330-4/02 Instalação de Portas, Janelas e Armários: Guia para Abrir e Tributar
- CNAE 4330-4/01 Impermeabilização em Obras: Guia para Abrir e Tributar
- CNAE 4329-1/99 Outras Obras de Instalações em Construções: Guia para Abrir e Tributar
- CNAE 4329-1/05 Tratamentos Térmicos, Acústicos ou de Vibração: Guia para Abrir e Tributar
- CNAE 4329-1/04 Iluminação e Sinalização em Vias Públicas: Guia para Abrir e Tributar