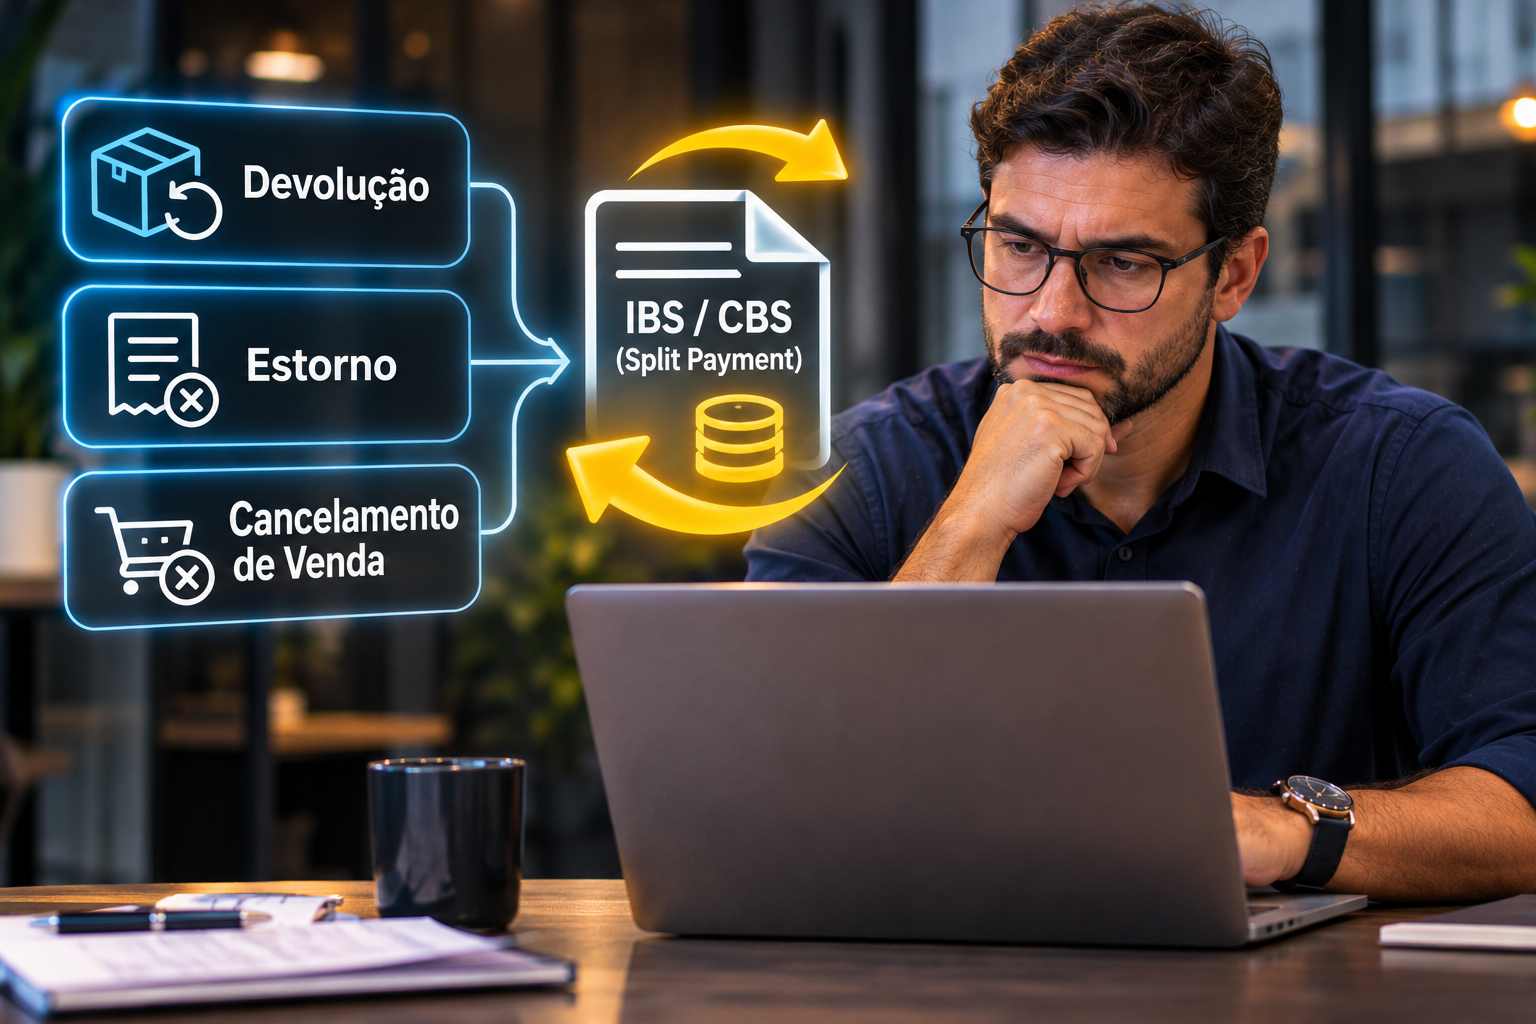
A devolução de vendas ganha um efeito novo com o split payment: parte do preço já foi enviada ao fisco quando o cliente desiste. Se a venda é desfeita, o fornecedor precisa recuperar esse imposto, e o cliente precisa acertar o crédito que tomou. As regras existem, mas dependem de documento fiscal certo e de prazos que a maioria das empresas ainda não conhece. Por isso, vale entender o caminho da devolução de vendas antes de 2027.
Neste guia, você vê a diferença entre devolução, cancelamento e estorno e como o imposto volta ao caixa. Também confere três exemplos numéricos, os erros mais comuns e um plano em cinco passos.
Devolução de vendas: por que o tema pede atenção com o split
Devolver mercadoria é rotina em muitos negócios, e a devolução de vendas já faz parte do dia a dia. Segundo a Serasa Experian, em texto de 11 de novembro de 2025, estima-se que até 30% das vendas online sejam devolvidas. Nas lojas físicas, o índice ficaria em torno de 10%. O texto não informa amostra nem metodologia, e a fonte original aparece com dois nomes. Portanto, trate os números como ordem de grandeza.
Mesmo assim, o dado mostra que o volume pode ser grande. Além disso, com o split payment, cada devolução envolve imposto que já saiu do caixa do fornecedor. Quanto maior a taxa de devolução, maior o dinheiro a recuperar.
O desenho do split ajuda a entender o risco. Segundo o Portal da Reforma Tributária, de 30 de abril de 2026, a primeira fase é facultativa e restrita ao comprador contribuinte do regime regular. Assim, as regras de devolução pesam primeiro nas operações entre empresas.
Devolução de vendas, cancelamento e estorno: três efeitos
Os termos têm sentido próprio. Segundo um informativo do escritório BMA Law, de 6 de julho de 2026, a devolução é o desfazimento da operação após o fornecimento. O cancelamento é o desfazimento antes do fornecimento.
Além disso, o documento muda. Na devolução, quem emite é o adquirente, se ele for emitente de documento fiscal, ou o fornecedor, se não for. No cancelamento, o documento é sempre do fornecedor. O informativo cita o artigo 57 do regulamento, e a numeração deve ser conferida no decreto.
Porém, há uma trava importante. Segundo o mesmo texto, a lei veda cancelar uma operação que o destinatário já atestou antes da emissão. Nesse caso, ela passa a ser tratada como devolução.
O estorno não é uma terceira hipótese. A Escola Superior de Contabilidade explicou o tema em 14 de outubro de 2026. Segundo ela, o estorno é o ajuste que a devolução ou o cancelamento provoca nas apurações. Assim, o cliente estorna crédito, e o fornecedor estorna débito ainda não extinto.
Devolução de vendas e o crédito do cliente
Primeiro, o efeito recai sobre o adquirente. Segundo o informativo da BMA Law, o ajuste depende do estágio do crédito. Quando o crédito ainda não entrou na apuração, o cliente estorna o crédito a apropriar. Já se ele foi apropriado e não usado, o cliente estorna o crédito apropriado.
Por sua vez, se o crédito já foi usado, a regra muda. O cliente passa a ter um débito do mesmo valor, que ele extingue pelas formas previstas no regulamento. Em outras palavras, ele devolve o benefício que já aproveitou.
Esse ponto é central, pois a devolução de vendas não termina com a nota de devolução. Ela exige que o cliente acerte a conta tributária, e o dinheiro do fornecedor só volta depois disso. Por isso, o contrato com clientes deve prever prazo e responsabilidade nesse acerto.
Devolução de vendas: como o fornecedor recebe o imposto de volta
O fornecedor recupera o imposto de forma diferente conforme a forma de pagamento. Segundo a BMA Law, se a operação foi paga por split payment, a transferência é em dinheiro, feita pela Receita Federal ou pelo Comitê Gestor. Se o adquirente recolheu o imposto, a transferência também é em dinheiro.
Em contrapartida, se a operação foi quitada por compensação, o fornecedor tem o crédito original restabelecido, com a data de apropriação e as demais características. Por fim, se um responsável tributário pagou, ele se apropria de crédito.
Por isso, a Escola Superior resume que o tributo segregado na liquidação volta em dinheiro, e não como crédito. A base é o artigo 47, parágrafo 13, da LC 214/2025, que autoriza o regulamento a prever a transferência em até três dias úteis.
O prazo tem marcos diferentes. Segundo a BMA Law, são três dias úteis contados do estorno, quando o crédito estava apropriado e não utilizado. Quando o crédito já foi usado, a contagem começa na extinção do débito gerado ao cliente. Para a Escola Superior, o prazo é do cliente, e não do fornecedor.
Exemplo prático 1. Um fornecedor vende R$ 50.000 e, no split, R$ 5.700 de IBS e CBS seguem ao fisco, com alíquota total hipotética de 11,4%. O cliente devolve toda a mercadoria e ainda não usou o crédito. Ele estorna os R$ 5.700, e o fornecedor recebe esse valor em dinheiro em até três dias úteis. Se o fornecedor emitiu a devolução e o cliente a registrou no mesmo dia, o caixa se recompõe rápido.
Devolução de vendas com crédito já usado pelo cliente
Porém, o caso mais delicado é o do crédito já utilizado. Nesse cenário, o cliente tem um novo débito de R$ 5.700, e o prazo de três dias úteis só começa quando ele extingue esse débito. Se o cliente demora, o fornecedor espera.
Exemplo prático 2. Com os mesmos R$ 5.700, o cliente já usou o crédito no mês. Ele leva 13 dias para quitar o débito gerado pela devolução. Só depois começam os três dias úteis. Assim, o fornecedor fica cerca de 17 dias sem o dinheiro. Com custo de capital hipotético de 3% ao mês, a espera custa cerca de R$ 97. O valor é pequeno, mas se repete em cada devolução.
Por isso, a política comercial deve tratar esse prazo. Em seguida, nos contratos entre empresas, vale prever que o cliente acerte o débito dentro de um prazo curto após a devolução. Dessa forma, o fornecedor reduz o tempo de caixa preso.
Cliente sem direito a crédito: a prova do encargo
Contudo, nem todo cliente toma crédito. Consumidores finais e empresas fora do regime regular não apropriam o imposto. Para esses casos, a regra exige uma prova. Segundo a BMA Law, a devolução só produz efeitos se o fornecedor comprovar que assumiu o encargo financeiro do tributo. A base é o artigo 38, inciso II.
A transferência em dinheiro ocorre em até três dias úteis do registro do documento na apuração assistida. Se o adquirente for emitente do documento, a emissão supre a comprovação. Esse detalhe pode acelerar casos entre empresas, porém não ajuda no varejo ao consumidor.
Além disso, o informativo lembra que o contribuinte deve guardar a documentação que comprova a devolução ou o cancelamento. Em fiscalização, a prova da devolução de vendas pesa. Portanto, a empresa deve arquivar a nota original, a nota de devolução, o aceite e o comprovante do estorno financeiro.
Estorno de cartão não é devolução de vendas
Aqui mora uma confusão comum. A Escola Superior alerta que o estorno do cartão desfaz o pagamento, mas não desfaz a operação. Sem um documento de devolução ou cancelamento, o tributo segregado não volta.
Assim, a rotina do atendimento muda. Quando o cliente pede o dinheiro de volta, o setor financeiro estorna o cartão. Se a equipe fiscal não emitir o documento correspondente, o imposto já separado fica no fisco, e a empresa perde caixa.
A mesma fonte avisa que a forma de tratar a parcela segregada em cancelamento de transação de pagamento foi remetida a ato conjunto. Até lá, ela recomenda definir a política de estornos junto com a de devoluções. Além disso, o cartão ficou fora da primeira fase do split, então o tema ganha peso quando a etapa seguinte chegar.
Erro na nota: correção não é devolução
Um erro de destaque também exige cuidado. Segundo a Escola Superior, a correção de erro com crédito segue o artigo 59 e exige o aceite do cliente por documento fiscal. Nesse caso, o fornecedor recebe crédito, e não dinheiro.
Exemplo prático 3. Um fornecedor vende R$ 40.000 de um produto com redução, em que o imposto correto seria de 10,6%, ou R$ 4.240. Por erro, destaca 26,5%, e o split retém R$ 10.600. O excesso é de R$ 6.360. A correção exige uma nota de ajuste aceita pelo cliente, e o fornecedor recupera o valor como crédito, e não em dinheiro. As alíquotas seguem o exemplo didático da fonte e são hipotéticas.
Portanto, o erro custa mais do que a devolução. Em vez de dinheiro em três dias, a empresa recebe crédito, que depende de saldo devedor para ser usado. Por isso, a conferência da alíquota antes da emissão evita um prejuízo de caixa.
Pagamento parcial e recálculo do split na devolução de vendas
Além disso, o split se ajusta quando parte do débito já foi quitada. Segundo o AmdJus, em 21 de agosto de 2026, a plataforma deve verificar quanto do débito foi extinto por compensação ou outro meio. O valor do split é recalculado pela diferença.
O texto dá um exemplo ilustrativo. Imagine um débito de R$ 12.000, com R$ 10.000 de IBS e R$ 2.000 de CBS. Se R$ 9.000 já foram pagos, o split fica em R$ 3.000. Se houver pagamento acima do devido, o excedente é devolvido ao fornecedor em até três dias úteis.
O mesmo artigo registra que o título sugere risco de pagar o imposto novamente, mas o corpo do texto descreve um mecanismo anti-duplicidade. Em caso de consulta inviável à plataforma, o recolhimento pode usar as informações disponíveis, e a administração recalcula depois. É nesse cenário que a dupla cobrança é mais plausível.
O que ainda está em aberto
Contudo, algumas dúvidas seguem sem resposta. A Escola Superior lista questões como split simplificado, devolução em outro período e vendas parceladas. Esses casos são comuns e merecem atenção.
A LC 214 remeteu ao regulamento a disciplina dos procedimentos. O informativo da BMA Law cita o Decreto 12.955/2026, que regulamenta a CBS, e a Resolução 6/2026 do Comitê Gestor, que regulamenta o IBS. Ele avisa que o conteúdo é orientativo e não substitui a lei.
Portanto, a empresa deve acompanhar as atualizações. Enquanto isso, vale organizar o fluxo de documentos e definir quem na empresa emite e confere cada tipo de ajuste.
A visão de Renato de Paiva Ramos sobre a devolução de vendas
Segundo Renato de Paiva Ramos, fundador da RR HUB, a devolução é o ponto em que o fiscal e o financeiro mais se desencontram. Em sua leitura, o atendimento resolve com o cliente, o financeiro estorna o pagamento, e ninguém emite o documento.
Ele também destaca que o prazo de recuperação do imposto não está nas mãos do fornecedor. Em sua visão, o contrato com o cliente deve prever prazos de acerto, para que a devolução não prenda caixa por semanas.
Por fim, Renato de Paiva Ramos recomenda criar um fluxo único de devolução. Para ele, uma só rotina, com responsáveis claros, evita o erro mais caro: devolver o dinheiro ao cliente e perder o imposto.
Indicadores para acompanhar a devolução de vendas
Primeiro, acompanhe a taxa de devolução de vendas, por canal e por cliente. Ela mostra onde o risco de caixa é maior. Em seguida, meça o tempo entre a devolução física e a emissão do documento fiscal.
Outro indicador útil é o prazo para recuperar o imposto, contado da devolução até a entrada do dinheiro. Além disso, controle o saldo de imposto a recuperar, ou seja, o valor retido em operações já desfeitas.
Por fim, acompanhe a quantidade de devoluções sem documento fiscal, que representam imposto perdido. Dessa forma, você enxerga o tamanho do vazamento na devolução de vendas e prioriza a correção.
Erros comuns na devolução de vendas
O primeiro erro é estornar o cartão sem emitir o documento de devolução. Como mostra a Escola Superior, o imposto segregado não volta sem ele. O segundo erro é cancelar uma operação que o cliente já atestou, quando a regra exige devolução.
O terceiro erro é ignorar o prazo do cliente. A devolução só se completa quando o cliente acerta o crédito que usou. O quarto erro é corrigir erro de alíquota como se fosse devolução, o que muda o resultado de dinheiro para crédito.
Por fim, muitas empresas deixam de guardar a prova da devolução. Assim, perdem argumento numa fiscalização e arriscam a recuperação do imposto.
Plano em cinco passos para a devolução de vendas
Comece mapeando os tipos de ajuste que a devolução de vendas gera na empresa: devolução, cancelamento, estorno de pagamento e correção de nota. O segundo passo é desenhar o fluxo de cada um, com responsáveis e prazos.
Em seguida, ajuste o sistema para emitir o documento certo em cada caso e para travar o estorno de cartão sem documento. Depois, revise os contratos com clientes empresariais para prever o prazo de acerto do crédito. Por fim, monitore o saldo de imposto a recuperar e a taxa de devolução.
Dessa forma, a devolução de vendas deixa de ser um buraco no caixa e vira um processo medido e controlado.
Perguntas frequentes sobre a devolução de vendas
O imposto retido no split volta quando o cliente devolve?
Sim, em dinheiro. Segundo as fontes, a Receita Federal e o Comitê Gestor transferem o valor ao fornecedor em até três dias úteis. Para isso, é preciso haver o documento de devolução.
Estornar o cartão devolve o imposto?
Não. O estorno desfaz o pagamento, mas não a operação. Sem o documento de devolução ou cancelamento, o tributo segregado não volta.
Qual é a diferença entre devolução e cancelamento?
A devolução desfaz a operação depois do fornecimento. O cancelamento desfaz antes. Se o cliente já atestou a operação, o cancelamento é vedado.
E se o erro foi na alíquota da nota?
A correção exige o aceite do cliente e, nesse caso, o fornecedor recebe crédito, e não dinheiro. Por isso, vale conferir a alíquota antes de emitir.
Sua empresa já sabe como recuperar o imposto das devoluções?
Quem toca uma empresa vive o ritmo das vendas, e a devolução costuma ser resolvida no balcão ou no atendimento. Por isso, o documento fiscal e o prazo do imposto ficam em segundo plano. Sem processo, a empresa devolve o dinheiro ao cliente e deixa o imposto no fisco.
A RR Soluções Contabilidade atende empresas de vários segmentos e acompanha a Reforma Tributária. Assim, ajudamos você a desenhar o fluxo de devoluções, revisar contratos e organizar os documentos fiscais. Veja também o nosso guia da Reforma Tributária em 2026.
Fale com a RR Soluções Contabilidade e organize hoje os créditos da sua empresa.